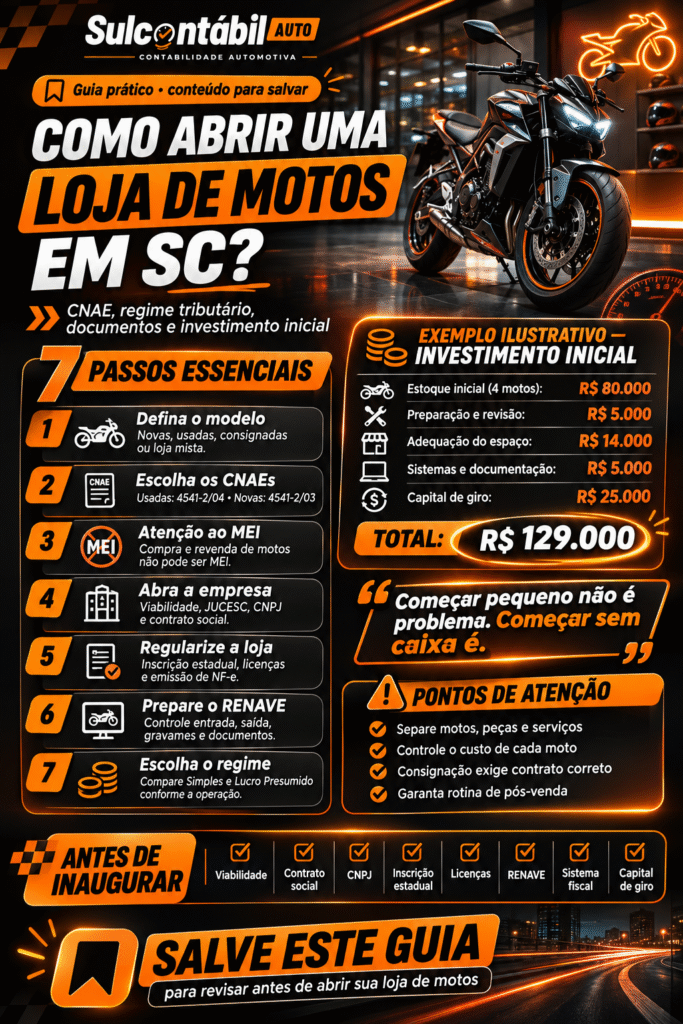
Para abrir uma loja de motos em Santa Catarina, é necessário definir se haverá venda de motocicletas novas, usadas ou consignadas, escolher os CNAEs adequados, consultar a viabilidade do endereço, registrar a empresa na JUCESC, obter CNPJ e inscrição estadual, regularizar as licenças exigidas e preparar a emissão de notas fiscais e os procedimentos do RENAVE.
Imagine um vendedor de motocicletas em Criciúma que passou os últimos anos trabalhando em uma loja do setor. Ele conhece os modelos que possuem mais saída, sabe negociar, possui contatos para encontrar boas motos usadas e entende o que os clientes normalmente procuram. Depois de juntar algum dinheiro, começa a pensar em abrir o próprio negócio.
A ideia inicial é relativamente simples: alugar um espaço comercial, comprar quatro ou cinco motocicletas e começar a anunciar nas redes sociais. Talvez também aceite algumas motos em consignação, para aumentar o número de opções sem precisar investir todo o capital em estoque.
Com o tempo, pensa em vender capacetes, peças e acessórios. Se o movimento crescer, pode até instalar uma pequena oficina para manutenção.
É um planejamento que faz sentido comercialmente. Mas existe um detalhe importante: cada uma dessas atividades pode exigir procedimentos e tratamentos tributários diferentes.
Vender uma motocicleta usada adquirida de pessoa física não é a mesma operação que comercializar uma moto zero-quilômetro. Receber uma moto de terceiro em consignação também não é necessariamente igual a comprá-la para estoque próprio. E prestar um serviço de manutenção envolve obrigações diferentes da venda de mercadorias.
Por isso, quando alguém me pergunta como abrir uma loja de motos em SC, gosto de começar entendendo a operação que o empresário realmente pretende construir.
Essa definição influencia o CNAE, o regime tributário, a documentação, as licenças e os sistemas necessários para trabalhar de forma regular.
Uma loja pode começar pequena, mas isso não significa que deva começar desorganizada. Pelo contrário: quanto menor a estrutura, mais importante é evitar custos que poderiam ter sido previstos.
Neste artigo, quero mostrar como abrir uma loja de motos em Santa Catarina, com exemplos de Araranguá, Criciúma, Içara, Sombrio e Tubarão, explicando as etapas de formalização e as decisões que realmente fazem diferença no início do negócio.
O primeiro passo é decidir que tipo de loja de motos você quer abrir
Antes de procurar um imóvel ou registrar a empresa, vale responder uma pergunta: a loja trabalhará com motos novas, usadas ou com as duas?
Essa escolha muda bastante a operação.
Uma loja de motos usadas costuma adquirir veículos de pessoas físicas, outras empresas ou revendas, preparar as motocicletas e revendê-las. O empreendedor precisa conhecer o mercado de seminovos, avaliar o estado dos veículos e controlar cuidadosamente quanto investe em cada unidade.
Uma loja de motos zero-quilômetro pode depender de relações comerciais específicas com fabricantes, distribuidores ou fornecedores, além de possuir particularidades na documentação e na tributação.
Existe ainda a possibilidade de trabalhar com motos consignadas, nas quais a empresa recebe veículos de terceiros para comercialização conforme a estrutura contratual escolhida.
Veja as diferenças:
| Modelo de operação | Característica principal | Ponto de atenção |
|---|---|---|
| Motos usadas próprias | A loja compra e revende | Capital de giro e margem de cada moto |
| Motos novas | Comercialização de veículos zero-quilômetro | Fornecimento, documentação e tributação específica |
| Motos consignadas | Operações com veículos de terceiros | Contrato, titularidade e tratamento fiscal |
| Loja mista | Novas, usadas e consignadas | Separação correta das operações |
| Motos com peças e oficina | Comércio e serviços no mesmo estabelecimento | CNAEs, licenças e receitas separadas |
Não considero adequado escolher um modelo apenas porque ele parece gerar mais faturamento.
É necessário observar quanto dinheiro será investido, qual experiência o empreendedor possui e como pretende atender seus clientes.
Uma loja especializada em motos usadas de menor valor pode ter um giro bastante diferente de uma empresa que comercializa motocicletas premium.
Da mesma forma, uma operação com veículos próprios exige capital de estoque, enquanto a intermediação verdadeira pode funcionar com uma necessidade menor de recursos imobilizados, embora tenha outras responsabilidades.
O modelo comercial precisa ser definido antes da constituição da empresa.
Qual CNAE utilizar para abrir uma loja de motos em Santa Catarina?
O CNAE é o código utilizado para identificar a atividade econômica exercida pela empresa.
Para uma loja de motocicletas, não existe apenas um código possível. A classificação depende das operações realizadas.
Segundo a classificação oficial do IBGE, os principais códigos relacionados ao setor são:
| CNAE | Atividade |
|---|---|
| 4541-2/03 | Comércio a varejo de motocicletas e motonetas novas |
| 4541-2/04 | Comércio a varejo de motocicletas e motonetas usadas |
| 4541-2/06 | Comércio a varejo de peças e acessórios novos para motocicletas e motonetas |
| 4541-2/07 | Comércio a varejo de peças e acessórios usados para motocicletas e motonetas |
| 4542-1/02 | Comércio sob consignação de motocicletas e motonetas |
| 4542-1/01 | Representantes comerciais e agentes do comércio de motocicletas, peças e acessórios |
| 4543-9/00 | Manutenção e reparação de motocicletas e motonetas |
Esses códigos estão relacionados a atividades diferentes.
Se a loja pretende comprar motos usadas e revendê-las por conta própria, o CNAE 4541-2/04 é a principal referência para essa atividade.
Se também vender motos novas, precisará avaliar a inclusão do CNAE 4541-2/03.
Caso trabalhe com peças e acessórios, as atividades correspondentes deverão ser consideradas.
E, se existir uma oficina efetivamente prestando serviços de manutenção, o CNAE 4543-9/00 poderá ser necessário.
Um cuidado importante: possuir um CNAE no contrato social não significa que a empresa esteja automaticamente autorizada a realizar qualquer atividade.
O exercício efetivo pode depender de licenciamento e de outras condições.
Também não devemos incluir indiscriminadamente todos os CNAEs relacionados ao setor apenas por precaução. Atividades secundárias podem influenciar análises de risco, licenciamento e obrigações.
Minha recomendação é registrar aquilo que a empresa efetivamente pretende realizar, com previsão adequada para o crescimento planejado.
É possível abrir uma revenda de motos como MEI?
A atividade de compra e revenda de motocicletas novas ou usadas não está entre as ocupações permitidas ao Microempreendedor Individual.
Portanto, não é correto abrir um MEI de outra atividade para comercializar motos por conta própria.
Isso é especialmente importante para quem está começando.
Imagine uma pessoa que possui apenas duas motocicletas para revenda e acredita que, por movimentar pouco dinheiro, poderia utilizar o MEI.
O enquadramento não depende apenas do tamanho da operação.
Depende também da atividade exercida e das condições estabelecidas pela legislação.
Existem ocupações relacionadas a peças e serviços de manutenção que podem ser permitidas ao MEI quando cumpridos os requisitos legais. Mas isso não autoriza transformar uma atividade de comércio de motocicletas em um negócio de manutenção apenas no cadastro.
Se o objetivo é comprar e vender motos como atividade empresarial, a estrutura deve ser compatível com essa operação.
Uma possibilidade comum é constituir uma sociedade limitada enquadrada como microempresa, quando atendidos os requisitos.
É importante lembrar que ME e LTDA não são alternativas equivalentes.
ME identifica o porte da empresa.
LTDA identifica a natureza jurídica.
Uma sociedade limitada pode ser classificada como microempresa.
E pode, inclusive, possuir um único sócio.
Preciso ter um sócio para abrir minha loja de motos?
Não necessariamente.
Uma pessoa pode constituir uma sociedade limitada unipessoal, desde que cumpridos os requisitos legais.
Isso permite que o empreendedor tenha uma empresa com estrutura societária limitada sem precisar incluir outra pessoa apenas para formar uma sociedade.
Imagine que o vendedor de Criciúma pretenda abrir o negócio sozinho.
Ele possui capital próprio e deseja administrar a loja.
Não existe obrigação geral de convidar um familiar para participar do contrato social.
Agora, se duas pessoas pretendem investir juntas, o contrato social precisa ser preparado com mais atenção.
Uma delas poderá contribuir com dinheiro.
A outra poderá aportar recursos e participar da administração.
É necessário definir claramente capital social, quotas, poderes de administração, regras de retirada e responsabilidades.
Também recomendo estabelecer como serão realizadas novas entradas de recursos.
Em uma loja de motos, o crescimento do estoque pode exigir investimentos adicionais.
Se os sócios não definirem como esses aportes acontecerão, poderão surgir conflitos justamente quando a empresa começar a crescer.
A organização societária não precisa ser complexa.
Mas precisa refletir a realidade do negócio.
Como abrir o CNPJ de uma loja de motos em SC?
Depois de definir a atividade e a estrutura jurídica, começa o processo formal de constituição.
Em Santa Catarina, a abertura é realizada por meio dos procedimentos integrados da Junta Comercial do Estado de Santa Catarina, a JUCESC, juntamente com a Redesim e os órgãos responsáveis.
O procedimento começa com a consulta de viabilidade.
Nessa etapa, são avaliados aspectos como a possibilidade de utilização do nome empresarial, a compatibilidade da atividade com o endereço e a classificação de risco.
Em 2026, a JUCESC disponibilizou sua nova Consulta de Viabilidade para todos os municípios catarinenses.
Depois da viabilidade, são preparados o ato constitutivo e os dados necessários ao registro empresarial e à inscrição no CNPJ.
Na sequência, devem ser concluídas as inscrições fiscais, os procedimentos municipais e as licenças pertinentes.
O fluxo eletrônico e as etapas específicas podem variar conforme a natureza jurídica, o município e as integrações disponíveis.
A orientação oficial da JUCESC deixa claro que a consulta de viabilidade não é uma autorização de funcionamento.
Ela serve para avaliar previamente determinadas condições.
O empresário ainda precisa cumprir as exigências aplicáveis antes de iniciar as atividades.
Como escolher o ponto comercial de uma loja de motos?
Uma loja de motos possui características físicas diferentes das de uma revenda de automóveis.
Em muitos casos, é possível expor várias motocicletas em um espaço relativamente compacto.
Isso pode reduzir a necessidade de área em comparação com um pátio de carros.
Mas não significa que qualquer sala comercial será adequada.
O imóvel precisa permitir a entrada e saída das motocicletas, possuir condições de atendimento e atender às exigências de segurança e funcionamento.
Se houver oficina, a análise será ainda mais detalhada.
Pense em um empreendedor que encontre um imóvel próximo a uma avenida movimentada em Araranguá.
O aluguel parece interessante.
O local possui boa visibilidade.
Antes de assinar o contrato, porém, ele deveria verificar se o endereço admite comércio de motocicletas e se as atividades complementares pretendidas também podem funcionar ali.
Uma pequena oficina pode exigir condições diferentes das de um showroom que apenas expõe veículos.
Pintura, lavagem e manutenção com geração de resíduos, por exemplo, merecem análise específica.
Eu não recomendaria investir em reforma, fachada e equipamentos antes de conferir essas condições.
O custo de adaptar um imóvel inadequado pode ser muito maior que a economia inicialmente encontrada no aluguel.
Quais documentos e licenças uma loja de motos precisa ter?
As exigências dependem da atividade e da localização do estabelecimento.
Uma loja que apenas comercializa motos pode possuir uma rotina de licenciamento diferente de uma operação com oficina e pintura.
Na prática, o processo pode envolver os seguintes elementos:
| Documento ou procedimento | Finalidade |
|---|---|
| Consulta de viabilidade | Verificar nome, endereço e atividade |
| Contrato social ou ato constitutivo | Formalizar a empresa |
| Registro na JUCESC | Constituição empresarial |
| CNPJ | Identificação federal |
| Inscrição estadual | Cadastro como contribuinte do ICMS |
| Inscrição municipal | Cadastro perante o município, quando aplicável |
| Alvará ou procedimento de funcionamento | Regularidade municipal conforme risco e atividade |
| Regularidade perante o CBMSC | Segurança contra incêndio e pânico |
| Análise ambiental | Verificar licenciamento ou dispensa, quando pertinente |
| Habilitação para documentos fiscais | Emissão correta das notas |
| Adesão e procedimentos RENAVE | Registro das movimentações veiculares abrangidas |
Uma loja exclusivamente comercial pode ter exigências menos complexas que uma oficina com equipamentos, resíduos e serviços de manutenção.
Por isso, é importante consultar o município, o Corpo de Bombeiros e o órgão ambiental competente conforme o caso.
Em Santa Catarina, as atividades sujeitas ao licenciamento ambiental são definidas pelas normas do Conselho Estadual de Meio Ambiente, com atribuições que podem envolver o IMA ou o município habilitado.
Não existe uma regra geral segundo a qual toda loja de motos precisará obrigatoriamente da mesma licença ambiental.
A exigência depende da atividade real, do porte e dos critérios normativos.
A loja de motos precisa ter inscrição estadual?
Sim, quando exerce regularmente a atividade comercial sujeita ao ICMS.
A Secretaria da Fazenda de Santa Catarina informa que a inscrição estadual é obrigatória para estabelecimentos que promovem operações relativas à circulação de mercadorias ou outras atividades legalmente abrangidas.
Uma revenda que compra e vende motocicletas precisa considerar essa obrigação na abertura.
A inscrição estadual é diferente do CNPJ.
O CNPJ identifica a pessoa jurídica perante a Receita Federal.
A inscrição estadual está ligada ao cadastro de contribuintes do ICMS.
Também não devemos confundir inscrição estadual com autorização para emitir notas fiscais.
A empresa precisa estar devidamente habilitada e utilizar o sistema correspondente às suas operações.
Na prática, a escolha do sistema fiscal deve acontecer antes de a loja começar a comprar e vender veículos.
Isso evita que o empresário faça negociações e depois descubra que não consegue emitir corretamente os documentos necessários.
Como funciona o RENAVE para lojas de motos em Santa Catarina?
O RENAVE é o Registro Nacional de Veículos em Estoque.
Sua finalidade é registrar eletronicamente as movimentações de entrada e saída dos veículos abrangidos pelo sistema.
A regulamentação nacional foi atualizada pela Resolução Contran nº 1.026/2026.
Em Santa Catarina, a Portaria Normativa nº 13/2026 do Detran/SC entrou em vigor em 24 de setembro de 2026.
A norma disciplina a operacionalização do RENAVE no Estado, incluindo a adesão dos estabelecimentos e os procedimentos relacionados às movimentações veiculares.
Para uma loja de motos, é importante preparar a integração antes de começar a movimentar estoque.
Imagine que a empresa compre três motocicletas usadas de pessoas físicas.
Cada uma possui proprietário, documentação, histórico e situação registral próprios.
É necessário conferir se existem gravames, restrições, débitos e impedimentos de transferência.
A empresa também precisa observar os procedimentos de nota fiscal, registro eletrônico e transferência correspondentes.
Um detalhe importante da regulamentação catarinense é que o RENAVE não substitui, por si só, a transferência de propriedade prevista no Código de Trânsito Brasileiro.
Em outras palavras, registrar a entrada da moto no estoque não significa que todas as demais etapas foram automaticamente concluídas.
Por isso, recomendo estruturar a rotina documental com a contabilidade, o sistema utilizado e o profissional responsável pelos procedimentos de trânsito.
Também é importante observar a Instrução Normativa nº 03/2026 do Detran/SC, publicada em outubro, que trata dos procedimentos operacionais de vistoria para o registro de veículos no RENAVE.
Como comprar uma moto usada de pessoa física para revender?
Vamos imaginar que a loja encontre uma motocicleta usada anunciada por R$ 16.000,00.
O proprietário deseja vender rapidamente.
O empresário avalia o estado da moto e acredita que poderá revendê-la por R$ 20.000,00.
Antes de fechar a compra, deveria conferir a identificação do veículo, o proprietário registrado, a existência de gravames, multas e outras restrições, além das condições mecânicas e documentais.
Também recomendo verificar o histórico da motocicleta e realizar as vistorias necessárias conforme o procedimento aplicável.
Uma moto aparentemente barata pode esconder problemas que comprometem a margem.
Depois da negociação, a revenda precisa formalizar a aquisição, comprovar o pagamento e emitir a nota fiscal de entrada correspondente.
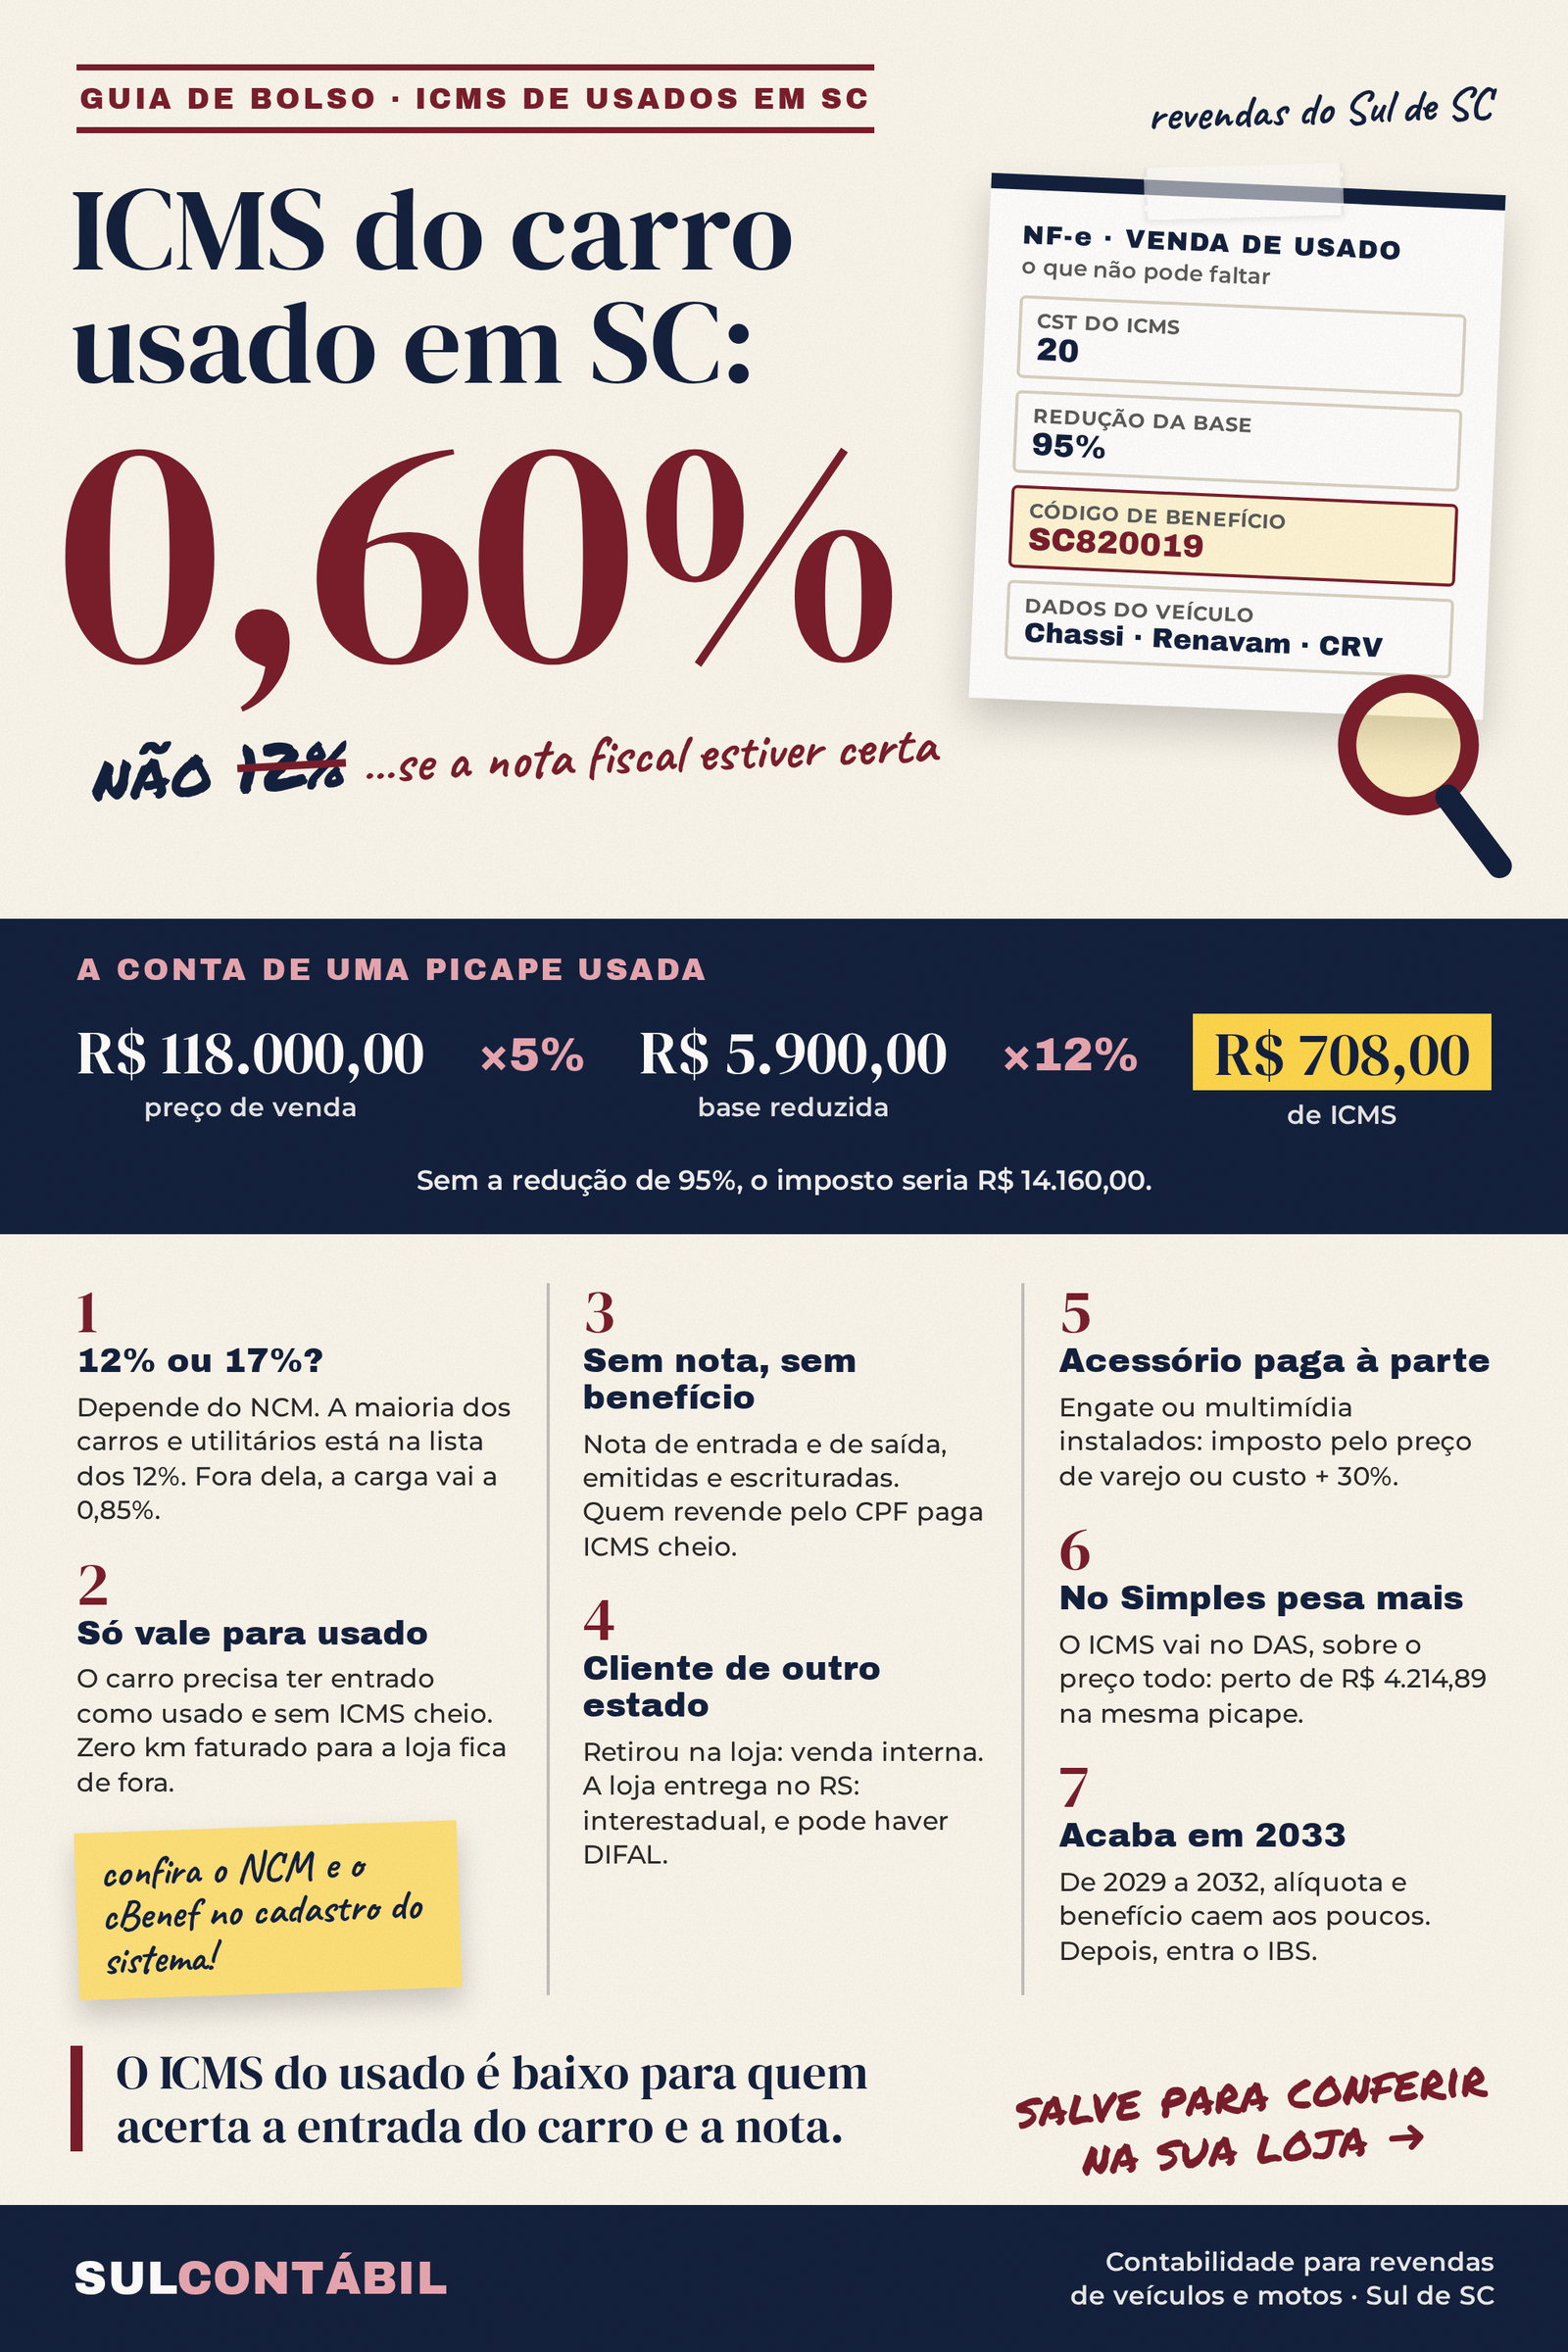
Em Santa Catarina, o art. 39 do Anexo 5 do RICMS prevê a emissão de nota fiscal na entrada de mercadorias provenientes de particulares não obrigados à emissão.
A nota precisa refletir o preço real de aquisição e identificar adequadamente a motocicleta.
O controle de estoque deve manter o vínculo entre o documento fiscal, o veículo, o pagamento e os registros de trânsito.
Essa organização será importante quando a moto for vendida e a empresa precisar apurar seu resultado e os tributos aplicáveis.
E se a moto estiver financiada?
Essa é uma situação bastante comum.
Imagine que uma motocicleta possua valor negociado de R$ 25.000,00, mas ainda tenha R$ 8.000,00 de saldo de financiamento.
A compra pode exigir uma operação estruturada de quitação, baixa do gravame e posterior regularização da transferência.
O empresário não deveria simplesmente pagar ao vendedor e presumir que o veículo está livre.
É necessário verificar a situação do financiamento e definir documentalmente como a dívida será liquidada.
Também é importante que o preço de aquisição registrado corresponda ao negócio efetivamente realizado.
Se a loja concordou em pagar R$ 25.000,00 pela motocicleta, sendo parte destinada à quitação do financiamento, a documentação precisa demonstrar corretamente essa estrutura.
Esse cuidado ajuda a evitar diferenças entre pagamento, nota fiscal e custo de estoque.
Posso trabalhar com motos consignadas para começar com menos capital?
Sim, desde que a operação seja estruturada corretamente.
A consignação pode ser interessante para quem deseja aumentar o número de motocicletas disponíveis sem comprar todas elas.
Imagine uma loja que possua três motos próprias e receba outras cinco de terceiros para comercialização.
O pátio poderá oferecer oito opções aos clientes, embora a empresa não tenha desembolsado recursos para adquirir todas.
Mas isso não significa que as motos consignadas devem ser registradas como se fossem estoque próprio comprado pela loja.
É necessário definir a natureza contratual de cada operação.
Também precisamos separar uma verdadeira intermediação de uma operação de comércio sob consignação, pois as consequências jurídicas, documentais e tributárias podem ser diferentes.
O IBGE possui um CNAE específico para o comércio sob consignação de motocicletas e motonetas: 4542-1/02.
A empresa precisa verificar se essa atividade corresponde à operação efetivamente realizada.
Uma loja que apenas encontra compradores para motos de terceiros, atuando como intermediadora, pode ter estrutura diferente de outra que comercializa veículos sob contrato estimatório.
O contrato deve deixar claros os direitos, as responsabilidades, o preço ajustado, a remuneração da loja e os procedimentos documentais.
É um modelo que pode reduzir o capital investido em estoque, mas não elimina os riscos.
A empresa continuará precisando cuidar dos veículos, do atendimento e da regularidade de suas operações.
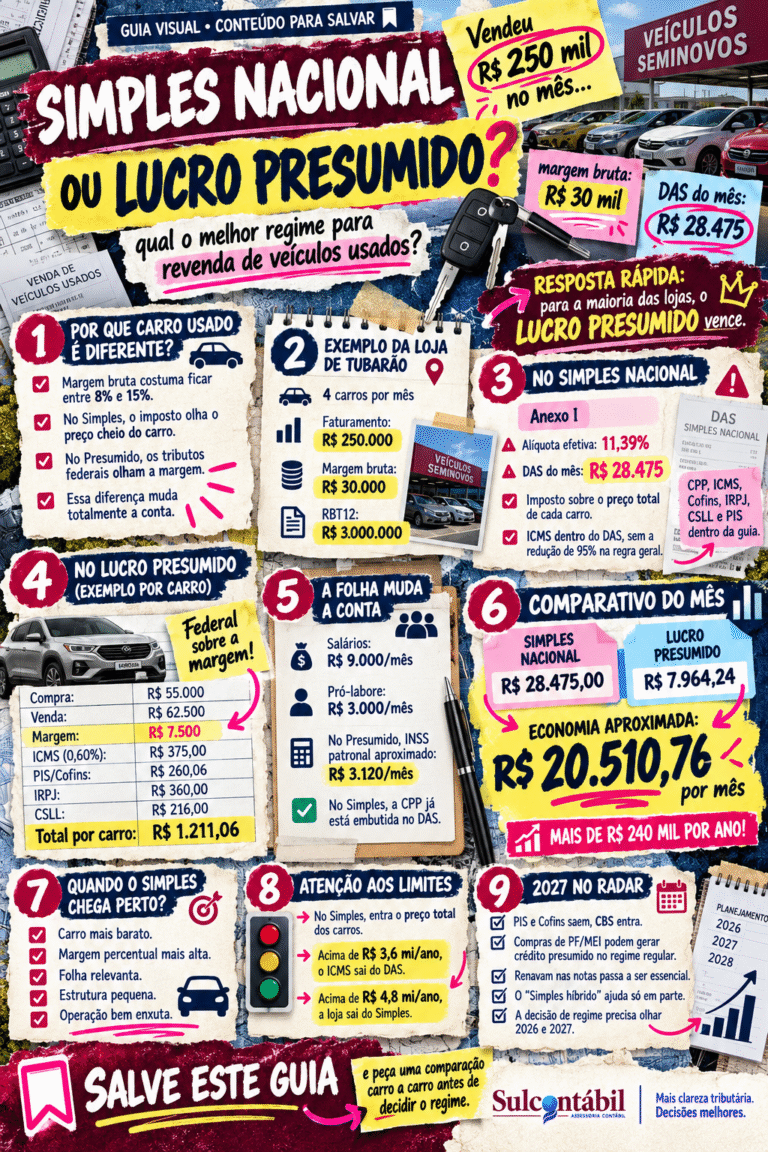
Como escolher entre Simples Nacional e Lucro Presumido para loja de motos?
Essa é uma decisão que precisa ser tomada antes do início das vendas.
Uma loja de motos pode apresentar faturamento relativamente elevado mesmo comercializando poucas unidades.
Imagine uma empresa que venda dez motocicletas de R$ 20.000,00 durante o mês.
O faturamento será de R$ 200.000,00.
Mas, se cada moto tiver sido adquirida por R$ 17.000,00, a diferença bruta total entre compra e venda será de R$ 30.000,00.
Esses dois números representam coisas diferentes.
Nas vendas próprias de mercadorias, o Simples Nacional considera, como regra, a receita bruta integral da operação, com o enquadramento comercial correspondente.
Já a sistemática do Lucro Presumido pode apresentar tratamento específico para determinadas operações com veículos automotores usados, conforme os requisitos legais.
Isso exige uma análise própria para motos usadas.
Também é necessário separar motos novas, usadas, consignadas, peças e serviços.
Uma loja que possui várias atividades não deveria utilizar uma única premissa tributária para todas elas.
A escolha do regime precisa considerar volume de vendas, margens, despesas, folha de pagamento, origem dos veículos e perfil das operações.
Para compreender a diferença estrutural entre os regimes no mercado de usados, vale consultar o artigo já publicado da Sulcontábil: Simples Nacional ou Lucro Presumido para revenda de veículos usados?.
Esse conteúdo explica os fundamentos da comparação. Para uma loja de motocicletas, porém, é necessário adaptar a simulação às mercadorias e às atividades efetivamente comercializadas.
Uma análise de contabilidade especializada para revenda de veículos usados pode ajudar a estruturar essa escolha antes do primeiro faturamento.
A tributação de motos novas é igual à das usadas?
Não.
Essa é uma diferença importante.
As motocicletas zero-quilômetro podem estar submetidas a regimes específicos de ICMS e de PIS/Cofins, conforme o produto e a operação.
Entre os pontos que merecem verificação estão as regras de substituição tributária do ICMS e a tributação concentrada de PIS/Cofins.
Em agosto de 2026, a Receita Federal divulgou a Operação Zero KM, envolvendo pedidos de créditos de PIS e Cofins considerados incompatíveis com regimes especiais aplicáveis a determinados veículos e motocicletas destinados à revenda.
O comunicado reforçou a necessidade de verificar a legislação antes de apropriar créditos tributários nessas operações.
Isso demonstra que a abertura de uma loja que comercializa motocicletas novas exige cuidados diferentes daqueles utilizados em determinadas vendas de motos usadas.
O empresário não precisa dominar todos os detalhes da legislação.
Mas precisa saber que as operações não são iguais.
A classificação fiscal dos produtos, a origem da aquisição, o regime tributário e as regras aplicáveis devem ser parametrizados corretamente.
Antes de publicar ou utilizar uma simulação de ICMS-ST e PIS/Cofins monofásico, a equipe contábil deverá conferir a legislação vigente e a situação específica dos produtos e fornecedores.
Uma loja que vende motos e presta serviços de oficina precisa separar as receitas?
Sim.
Imagine uma empresa que possua uma pequena oficina junto ao showroom.
Durante o mês, vende motocicletas, comercializa peças e presta serviços de manutenção.
O faturamento total pode parecer apenas um número.
Mas a apuração precisa identificar a natureza das receitas.
Venda de motocicleta é uma operação comercial.
Venda de peças também é comércio, embora possa possuir características fiscais próprias.
Serviços de manutenção possuem tratamento diferente.
Mesmo quando todas essas atividades são exercidas pela mesma pessoa jurídica, não significa que devam ser tributadas da mesma maneira.
No Simples Nacional, por exemplo, é necessário segregar receitas conforme a atividade e o tratamento tributário aplicável.
No regime normal, a classificação correta também influencia ICMS, ISS e demais tributos.
É por isso que considero importante organizar o sistema desde o início.
Se a empresa pretende trabalhar com oficina, cada ordem de serviço precisa identificar o trabalho realizado e os materiais ou peças correspondentes, quando aplicável.
Essa separação ajuda a contabilidade e melhora a gestão.
O empresário consegue descobrir quanto ganha vendendo motos e quanto ganha prestando serviços.
Sem esse controle, uma atividade lucrativa pode acabar escondendo prejuízos de outra.
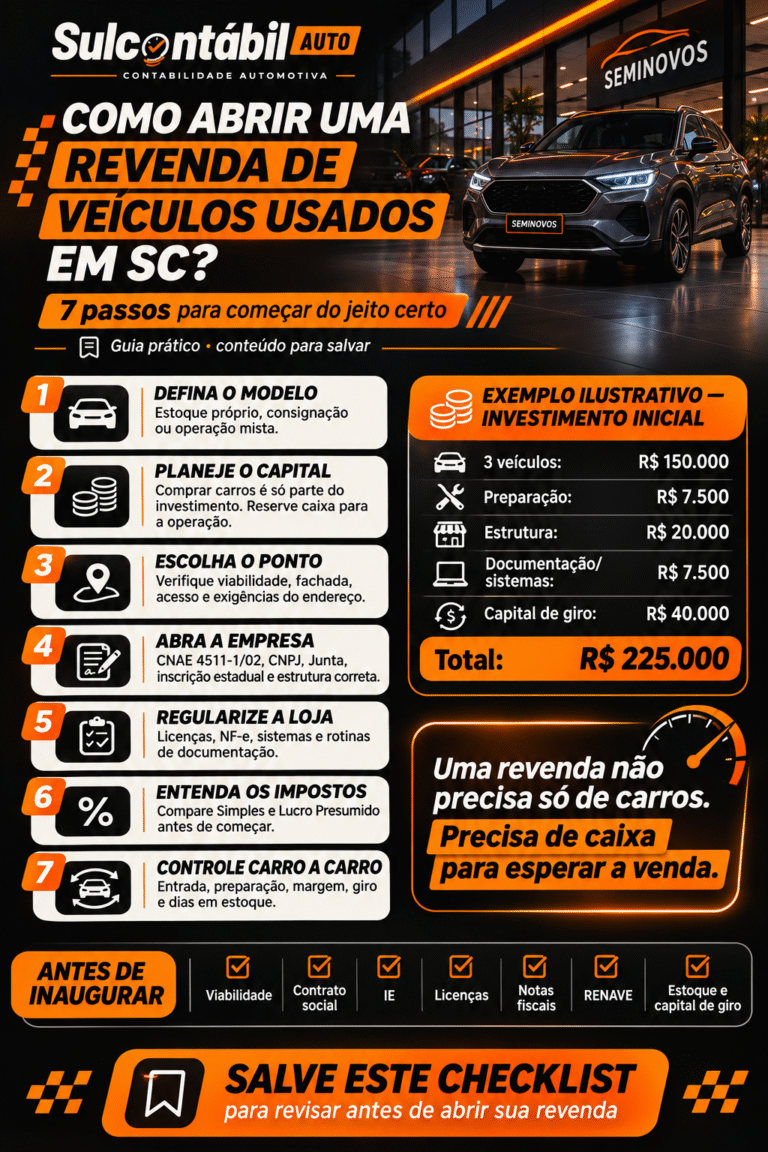
Qual é o investimento inicial para abrir uma loja de motos usadas?
Uma das vantagens do mercado de motocicletas é que determinados modelos podem exigir investimento unitário menor que o de automóveis.
Mas isso não significa que abrir uma loja seja barato ou que o empresário possa utilizar todo o dinheiro disponível na compra do estoque.
Vamos imaginar uma loja pequena de motos usadas em Içara.
O empreendedor pretende começar com quatro motocicletas.
Duas serão adquiridas por R$ 15.000,00 cada.
As outras duas serão adquiridas por R$ 25.000,00 cada.
O investimento inicial em motos será de R$ 80.000,00.
Além disso, a loja precisará preparar os veículos, organizar o espaço, contratar sistemas e reservar capital para manter a operação.
Uma simulação poderia ser:
| Item | Valor ilustrativo |
|---|---|
| Estoque inicial de quatro motocicletas | R$ 80.000,00 |
| Preparação e revisão inicial | R$ 5.000,00 |
| Adequação do espaço e mobiliário | R$ 14.000,00 |
| Sistemas, documentação e estrutura inicial | R$ 5.000,00 |
| Reserva financeira para a operação | R$ 25.000,00 |
| Total estimado | R$ 129.000,00 |
Esses valores são exemplos didáticos, não preços pesquisados ou orçamento oficial de abertura de loja de motos em Santa Catarina.
A necessidade real de investimento pode ser menor ou maior, conforme o modelo de negócio.
Uma operação com maior participação de motos de terceiros pode precisar de menos capital para aquisição.
Uma loja de motos novas, com estrutura de showroom mais sofisticada e maior estoque, poderá exigir muito mais.
Outro detalhe importante é a reserva de capital de giro.
Ela não deve ser confundida com despesa.
É o dinheiro que a empresa mantém disponível para sustentar suas obrigações enquanto as vendas ainda não geram recebimentos suficientes.
Quanto a loja precisa vender para pagar as despesas mensais?
Essa é uma conta que eu faria antes de inaugurar.
Imagine que a loja possua as seguintes despesas fixas mensais:
Aluguel, energia, sistemas, marketing, contabilidade e outras despesas administrativas somam R$ 8.000,00 no exemplo.
Agora suponha que cada motocicleta vendida gere, em média, R$ 2.000,00 de margem de contribuição.
Margem de contribuição é aquilo que sobra da receita depois de descontar o custo da mercadoria e os custos e despesas variáveis considerados, incluindo os tributos correspondentes, para ajudar a pagar a estrutura fixa da empresa.
Nesse cenário:
R$ 8.000,00 ÷ R$ 2.000,00 = 4 motocicletas.
A loja precisaria vender quatro motos por mês apenas para cobrir os R$ 8.000,00 de despesas fixas consideradas.
Se vender duas, ficará abaixo do ponto de equilíbrio.
Se vender seis, produzirá R$ 12.000,00 de margem de contribuição e, depois das despesas fixas exemplificadas, terá R$ 4.000,00 antes de outros efeitos não contemplados.
Essa conta parece simples, mas pode mudar completamente a decisão sobre o tamanho da estrutura.
Talvez o empreendedor não precise começar com um showroom caro.
Talvez seja melhor investir em um espaço menor, organizar o estoque e aumentar a estrutura quando as vendas se tornarem mais consistentes.
É preferível crescer com planejamento do que começar com despesas que exigem um volume de vendas difícil de alcançar.
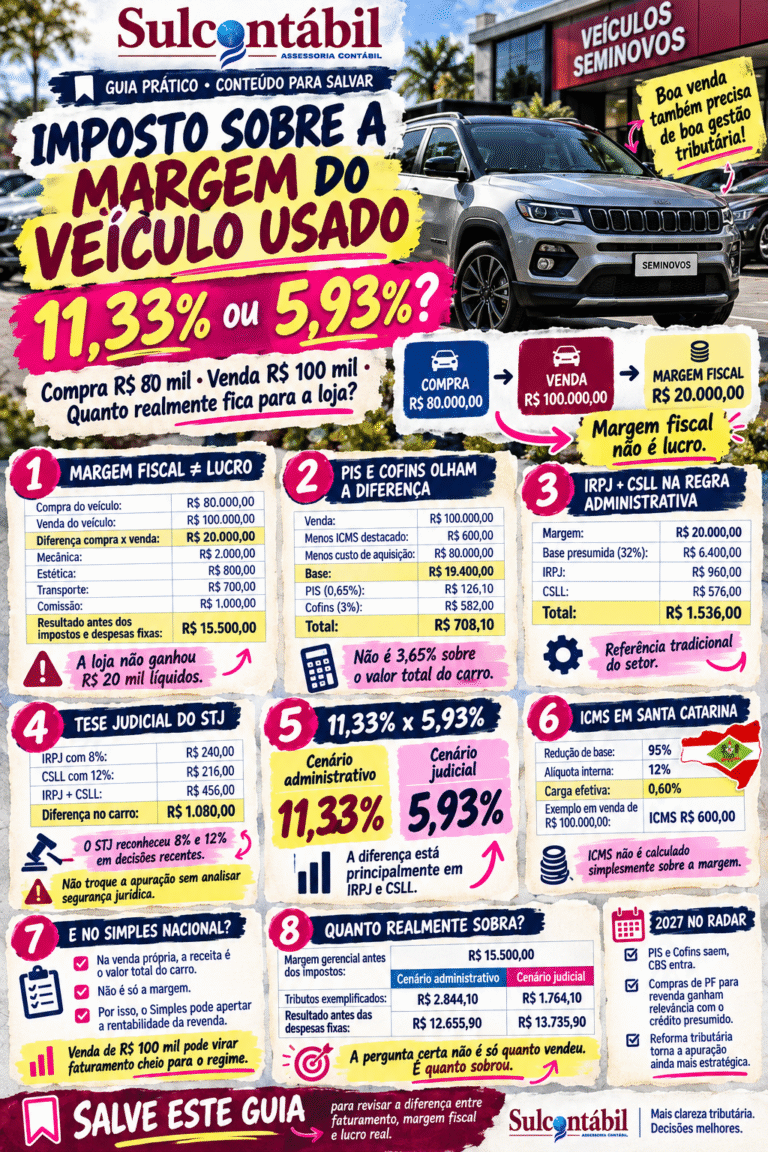
Uma moto de R$ 20 mil pode gerar quanto de resultado?
Imagine que a empresa compre uma motocicleta usada por R$ 15.000,00.
Depois, gaste R$ 600,00 em revisão e estética.
O veículo é anunciado por R$ 20.500,00, mas vendido por R$ 19.500,00.
A loja também possui R$ 500,00 de despesas comerciais variáveis diretamente relacionadas à venda.
Veja a conta:
| Informação | Valor |
|---|---|
| Valor de compra | R$ 15.000,00 |
| Valor de venda | R$ 19.500,00 |
| Diferença bruta | R$ 4.500,00 |
| Revisão e estética | R$ 600,00 |
| Despesa comercial variável | R$ 500,00 |
| Resultado antes dos impostos e despesas fixas | R$ 3.400,00 |
Perceba que a moto foi vendida por R$ 4.500,00 acima do valor de aquisição.
Mas isso não significa que a empresa lucrou R$ 4.500,00.
Depois dos gastos diretos considerados, ainda faltam os tributos e as despesas fixas.
É por isso que, em uma loja de motos, não recomendo acompanhar apenas o número de unidades vendidas.
O empresário precisa saber quanto cada negociação realmente deixou.
Uma motocicleta pode apresentar boa diferença entre compra e venda, mas exigir gastos elevados de preparação.
Outra pode ter margem menor e girar rapidamente.
Essa combinação entre margem e tempo de estoque é fundamental para a rentabilidade da operação.
Para aprofundar a diferença entre margem fiscal e resultado gerencial, recomendo o conteúdo Tributação sobre a margem de veículos usados.
Como controlar o estoque de motos desde o primeiro dia?
Uma loja de motos precisa conhecer individualmente cada veículo.
Não basta registrar que possui quatro motocicletas em estoque.
O ideal é manter um cadastro com informações como marca, modelo, ano, placa quando existente, chassi, Renavam, valor de aquisição, data da entrada, origem e situação documental.
Também recomendo registrar os gastos posteriores de preparação.
Quando a moto for vendida, o sistema deve permitir relacionar a entrada, o pagamento, a nota de saída e o resultado econômico.
Isso ajuda a responder perguntas importantes.
Qual modelo vende mais rápido?
Qual motocicleta ficou mais tempo parada?
Quanto foi gasto com manutenção antes da venda?
Qual negociação produziu melhor resultado?
Uma loja que controla essas informações consegue comprar melhor.
E comprar bem costuma ser uma das decisões mais importantes para a rentabilidade de uma revenda.
Cuidado com motocicletas provenientes de leilão e com histórico de sinistro
O mercado de motos usadas também exige atenção especial à origem.
Uma motocicleta de leilão pode ter condições documentais e comerciais diferentes das de um veículo particular em situação regular de circulação.
Algumas podem exigir reparos.
Outras podem possuir histórico de sinistro.
Existem ainda situações de classificação registral que impedem ou condicionam a circulação.
O empresário não deveria comprar apenas porque o preço parece muito abaixo do mercado.
É necessário verificar a situação do veículo, as condições de registro e a possibilidade efetiva de comercialização.
O custo de regularização pode eliminar a margem inicialmente esperada.
Além disso, a empresa precisa ser transparente com o consumidor sobre características relevantes do veículo.
Uma negociação comercial segura começa com informações corretas.
A loja precisa oferecer garantia nas motos usadas?
Sim, as operações de venda a consumidores estão sujeitas às regras do Código de Defesa do Consumidor.
Motocicletas são bens duráveis, e a legislação prevê prazo de 90 dias para reclamação de vícios aparentes ou de fácil constatação, observadas as condições legais.
Para vícios ocultos, existem regras próprias de contagem do prazo.
Não é correto afirmar genericamente que uma moto usada é vendida sem qualquer garantia legal.
Também não é adequado presumir que a responsabilidade da empresa poderá ser eliminada por uma cláusula padronizada.
Por isso, uma loja deveria considerar os custos de pós-venda em sua operação.
Imagine que uma motocicleta apresente um defeito relevante pouco depois da venda.
O empresário precisará analisar o problema e as providências legalmente cabíveis.
Se a loja trabalha com margens excessivamente baixas e não reserva recursos para eventuais problemas de pós-venda, poderá comprometer seu resultado.
A garantia deve ser considerada no planejamento financeiro e na avaliação prévia dos veículos.
Vale a pena abrir uma loja de motos com oficina?
Pode ser uma alternativa interessante, especialmente quando existe demanda local por manutenção e serviços.
Imagine uma loja que comercializa motocicletas usadas e possui uma oficina para preparar seus próprios veículos.
Com o tempo, começa a atender também clientes externos.
A oficina pode gerar receita recorrente e aumentar o relacionamento com quem já comprou uma moto na empresa.
Entretanto, a estrutura exige uma análise específica.
Uma oficina possui necessidade de equipamentos, profissionais, segurança e procedimentos de resíduos que podem não existir em uma revenda exclusivamente comercial.
Também precisa registrar corretamente os serviços e as peças utilizadas.
O fato de a oficina funcionar dentro da loja não elimina as obrigações relacionadas à sua atividade.
Se o empreendedor ainda não possui capital e estrutura suficientes, talvez seja mais eficiente começar com prestadores de manutenção parceiros, devidamente regularizados, e avaliar a oficina própria em uma segunda etapa.
A decisão precisa considerar o volume esperado, o investimento e o custo mensal da operação.
Como preparar uma loja de motos para 2027?
Quem está abrindo uma loja no final de 2026 também precisa considerar as mudanças da Reforma Tributária.
A partir de 2027, a CBS passa a integrar o novo sistema de tributação do consumo, enquanto o IBS inicia sua transição.
A documentação fiscal e as regras de crédito também passam por adaptações.
Isso é importante para lojas que comercializam veículos usados adquiridos de pessoas físicas e para empresas que também vendem motocicletas novas, peças e serviços.
A Lei Complementar nº 214/2025 prevê tratamento específico para determinadas aquisições de bens móveis usados de pessoas físicas por contribuintes do regime regular, destinadas à revenda.
Mas a utilização dos mecanismos de crédito depende dos requisitos legais e do enquadramento da operação.
Não é correto presumir que uma mesma regra se aplica automaticamente a todas as motocicletas, fornecedores e regimes tributários.
Também precisamos observar que as regras de ICMS e ISS não desaparecem integralmente em 2027.
A transição será gradual.
Por isso, uma nova loja deveria escolher sistemas de gestão e emissão fiscal que estejam preparados para as mudanças.
E, antes de implementar parametrizações de IBS, CBS, ICMS-ST ou regimes monofásicos, a equipe contábil precisa validar as normas atualizadas e as operações específicas.
Checklist: como abrir uma loja de motos em Santa Catarina?
Para facilitar, podemos organizar a abertura em etapas:
- Definir se a empresa trabalhará com motos novas, usadas, consignadas ou uma combinação dessas operações.
- Elaborar uma previsão de investimento inicial e capital de giro.
- Escolher o perfil de motocicletas e o público que pretende atender.
- Definir a natureza jurídica, os sócios e o capital social.
- Selecionar os CNAEs correspondentes às atividades reais.
- Consultar a viabilidade do endereço na JUCESC e no município.
- Preparar e registrar o ato constitutivo.
- Obter o CNPJ e as inscrições fiscais necessárias.
- Regularizar os procedimentos de funcionamento e segurança.
- Verificar exigências ambientais, especialmente se houver oficina, lavagem ou pintura.
- Escolher o regime tributário após simulação.
- Preparar o sistema de emissão de notas fiscais.
- Organizar o procedimento de entrada e saída de veículos no RENAVE.
- Estruturar contratos de compra, venda e consignação.
- Criar cadastro individual de cada motocicleta.
- Separar as receitas de motos, peças e serviços.
- Organizar a conta bancária e o controle financeiro da empresa.
- Planejar o atendimento, os anúncios e a rotina comercial.
- Reservar recursos para despesas fixas, pós-venda e capital de giro.
- Acompanhar mensalmente margens, estoque, faturamento e resultado.
Essa sequência não substitui o procedimento eletrônico oficial, mas ajuda o empresário a visualizar o projeto completo.
É importante entender que a abertura de uma loja de motos não termina quando o CNPJ é emitido.
A empresa precisa estar efetivamente preparada para comprar, registrar e vender veículos.
Perguntas frequentes sobre como abrir uma loja de motos em SC
Qual CNAE utilizar para abrir uma loja de motos usadas?
O CNAE 4541-2/04 corresponde ao comércio varejista de motocicletas e motonetas usadas. Outras atividades, como venda de motos novas, peças e serviços de oficina, possuem códigos específicos.
Posso abrir uma loja de motos como MEI?
A compra e revenda de motocicletas novas ou usadas não está entre as atividades permitidas ao MEI. O empreendedor deve avaliar outra estrutura empresarial compatível, como uma sociedade limitada enquadrada como microempresa.
Uma loja de motos precisa de inscrição estadual e RENAVE?
A atividade comercial está sujeita, em regra, à inscrição estadual. A loja também deve cumprir os procedimentos do RENAVE aplicáveis às suas operações, observando a regulamentação atual do Contran e do Detran/SC.
Qual é o melhor regime tributário para uma loja de motos?
Depende da proporção entre motos novas e usadas, das margens, do faturamento, da folha de pagamento e da existência de consignação, peças ou serviços. A decisão exige simulação individual entre os regimes disponíveis.
Quanto custa abrir uma loja de motos em Santa Catarina?
Não existe valor mínimo universal. O investimento depende do estoque, imóvel, estrutura e capital de giro. Uma loja pequena pode começar com poucos veículos, mas precisa reservar recursos para preparação, documentação, despesas fixas e eventuais gastos de pós-venda.
Conclusão: uma loja de motos pode começar pequena, mas precisa nascer organizada
Quero terminar voltando ao nosso exemplo de Criciúma.
O vendedor conhece o mercado.
Sabe negociar.
Entende os modelos que possuem mais saída.
Possui contato com fornecedores e acredita que chegou o momento de abrir sua própria loja.
Esse conhecimento comercial é importante.
Mas abrir uma empresa muda suas responsabilidades.
Agora, além de comprar e vender motocicletas, ele precisará administrar capital, controlar documentos, organizar o estoque, calcular impostos e planejar as despesas da operação.
Também precisará decidir se trabalhará apenas com motos usadas, se comercializará zero-quilômetro e se pretende incluir peças, acessórios ou serviços de oficina.
Cada escolha influencia a estrutura.
Por isso, não considero adequado começar simplesmente escolhendo um CNAE e emitindo o CNPJ.
O planejamento deveria vir antes.
A empresa precisa saber quanto pretende investir, quantas motocicletas deseja manter em estoque, qual margem espera obter e quanto precisa vender para sustentar suas despesas.
Também precisa estar preparada para cumprir os procedimentos da JUCESC, da Secretaria da Fazenda e do Detran/SC.
Em Santa Catarina, as atualizações do RENAVE publicadas em 2026 tornam ainda mais importante organizar os registros de entrada e saída dos veículos.
E, com as mudanças tributárias previstas para 2027, a escolha dos sistemas e a separação correta das operações ganham relevância adicional.
Uma loja de motos pode ter uma estrutura pequena e ainda assim trabalhar de forma profissional.
Pode começar com poucos veículos.
Pode combinar, quando juridicamente adequado, motos próprias e operações com terceiros.
Pode ampliar a oferta de peças e serviços ao longo do tempo.
O importante é que as decisões de crescimento sejam acompanhadas por informações financeiras e fiscais confiáveis.
Na Sulcontábil, entendemos que uma contabilidade especializada precisa participar dessa organização desde o início.
Não apenas para registrar o contrato social ou calcular os impostos.
Mas para ajudar o empresário a conhecer sua margem, escolher o regime tributário adequado e compreender quanto realmente sobra em cada negociação.
Se você está planejando abrir uma loja de motos em Araranguá, Criciúma, Sombrio, Içara, Tubarão ou outra região de Santa Catarina, conheça nossa estrutura de contabilidade especializada em revendas de veículos usados.
Um diagnóstico contábil para revendas e lojas de veículos pode ajudar a avaliar o modelo de operação, a estrutura societária e o regime tributário antes da abertura.
Porque uma boa loja de motos não começa apenas com um estoque interessante.
Começa com planejamento, documentação correta e uma estrutura que permita vender, gerar resultado e crescer de maneira sustentável.
Sobre o autor
Everaldo Pereira Costa
Contador — CRC/SC SC017622O3
Conteúdo elaborado sob perspectiva contábil, tributária e empresarial, atualizado em 9 de novembro de 2026.
As informações consideram as normas gerais de abertura de empresas, a classificação de atividades econômicas e a regulamentação catarinense de comércio e registro de veículos.
O enquadramento tributário, o licenciamento, o registro no RENAVE e as regras relativas a motos novas, usadas, consignadas, peças e serviços devem ser avaliados conforme a situação concreta da empresa.
Fontes oficiais consultadas
IBGE — Classificação Nacional de Atividades Econômicas, classe 45.41-2:
https://cnae.ibge.gov.br/?classe=45412&tipo=cnae&versao=9&view=classe
IBGE — Comércio sob consignação de motocicletas e motonetas:
https://cnae.ibge.gov.br/?subclasse=4542102&tipo=cnae&view=subclasse
IBGE — Manutenção e reparação de motocicletas:
https://cnae.ibge.gov.br/?subclasse=4543900&tipo=cnae&view=subclasse
JUCESC — Nova Consulta de Viabilidade:
https://atendimento.jucesc.sc.gov.br/help/pt-br/72-consulta-de-viabilidade-dbe-requerimento-eletronico-e-demais-procedimentos-de-sistema/427-como-preencher-a-nova-consulta-de-viabilidade
SEF/SC — Cadastro tributário e inscrição estadual:
https://www.sef.sc.gov.br/saiba-mais/cadastro-tributario-inscricao-estadual
Detran/SC — Portarias Normativas de 2026, incluindo a Portaria nº 13/2026 sobre RENAVE:
https://mtsp.detran.sc.gov.br/portarias_web/portarias-normativas.php?ano=2026
Detran/SC — Instruções Normativas de 2026:
https://mtsp.detran.sc.gov.br/portarias_web/instrucoes-normativas.php
Senatran — Resoluções Contran, incluindo nº 1.026/2026:
https://www.gov.br/transportes/pt-br/assuntos/transito/conteudo-Senatran/resolucoes-contran
RICMS-SC, Anexo 5 — Obrigações acessórias:
https://legislacao.sef.sc.gov.br/html/regulamentos/icms/ricms_01_05.htm
IMA/SC — Instruções Normativas e licenciamento ambiental:
https://in.ima.sc.gov.br/
Receita Federal — Operação Zero KM e créditos de PIS/Cofins em veículos e motocicletas:
https://www.gov.br/receitafederal/pt-br/assuntos/noticias/2026/agosto/operacao-zero-km-identifica-pedidos-de-ressarcimento-e-compensacao-relacionados-a-creditos-de-pis-cofins-em-concessionarias