14 de out. de 2026 · @Sulcontábil
Sexta-feira, fim de tarde, numa revenda de Araranguá. Um cliente de Torres fechou uma Toro 2022 por R$ 118.000,00, já com a aprovação da financeira, e pergunta se a loja pode entregar a picape na casa dele, do outro lado da divisa. O vendedor diz que sim, mas o dono para e pensa no ICMS veículos usados Santa Catarina: se a nota sai para o Rio Grande do Sul, muda alguma coisa? E, aproveitando a dúvida, quanto a loja paga de ICMS nessa picape, afinal? Ele lembra que alguém falou em 12%, alguém falou em 0,60%, e o boleto do mês nunca bate com nenhuma das duas contas que ele faz de cabeça.
A confusão é comum e tem explicação. Os 12% existem: são a alíquota de boa parte dos carros e utilitários em Santa Catarina. Os 0,60% também existem: são o que sobra depois que o regulamento do ICMS catarinense reduz a base de cálculo do carro usado em 95%. Entre um número e outro há condições, exceções, campos da nota fiscal que precisam estar certos, vendas para outro estado, acessórios instalados no carro e o regime tributário da empresa, que pode fazer o ICMS da loja ser seis vezes maior do que precisaria.
Este artigo continua a série sobre revendas e entra só no ICMS, que é o imposto estadual sobre a venda do carro. A visão geral de todos os tributos está no artigo anterior, sobre a tributação de veículos usados em Santa Catarina. Aqui a ideia é outra: abrir a conta do ICMS carro a carro, mostrar o que tira a loja do 0,60% e deixar claro o que precisa estar na nota para que o benefício se sustente numa fiscalização. A Toro de Araranguá vai servir de exemplo do começo ao fim.
Resposta rápida: quanto de ICMS uma revenda paga num carro usado em Santa Catarina
O ICMS sobre veículos usados em Santa Catarina é calculado sobre apenas 5% do preço de venda, por causa da redução de 95% da base prevista no regulamento estadual. Para carros e utilitários com alíquota de 12%, a loja paga 0,60% do valor da venda; com alíquota de 17%, paga 0,85%. Optantes do Simples Nacional seguem outra regra.
Como se chega aos 0,60%? A conta passo a passo
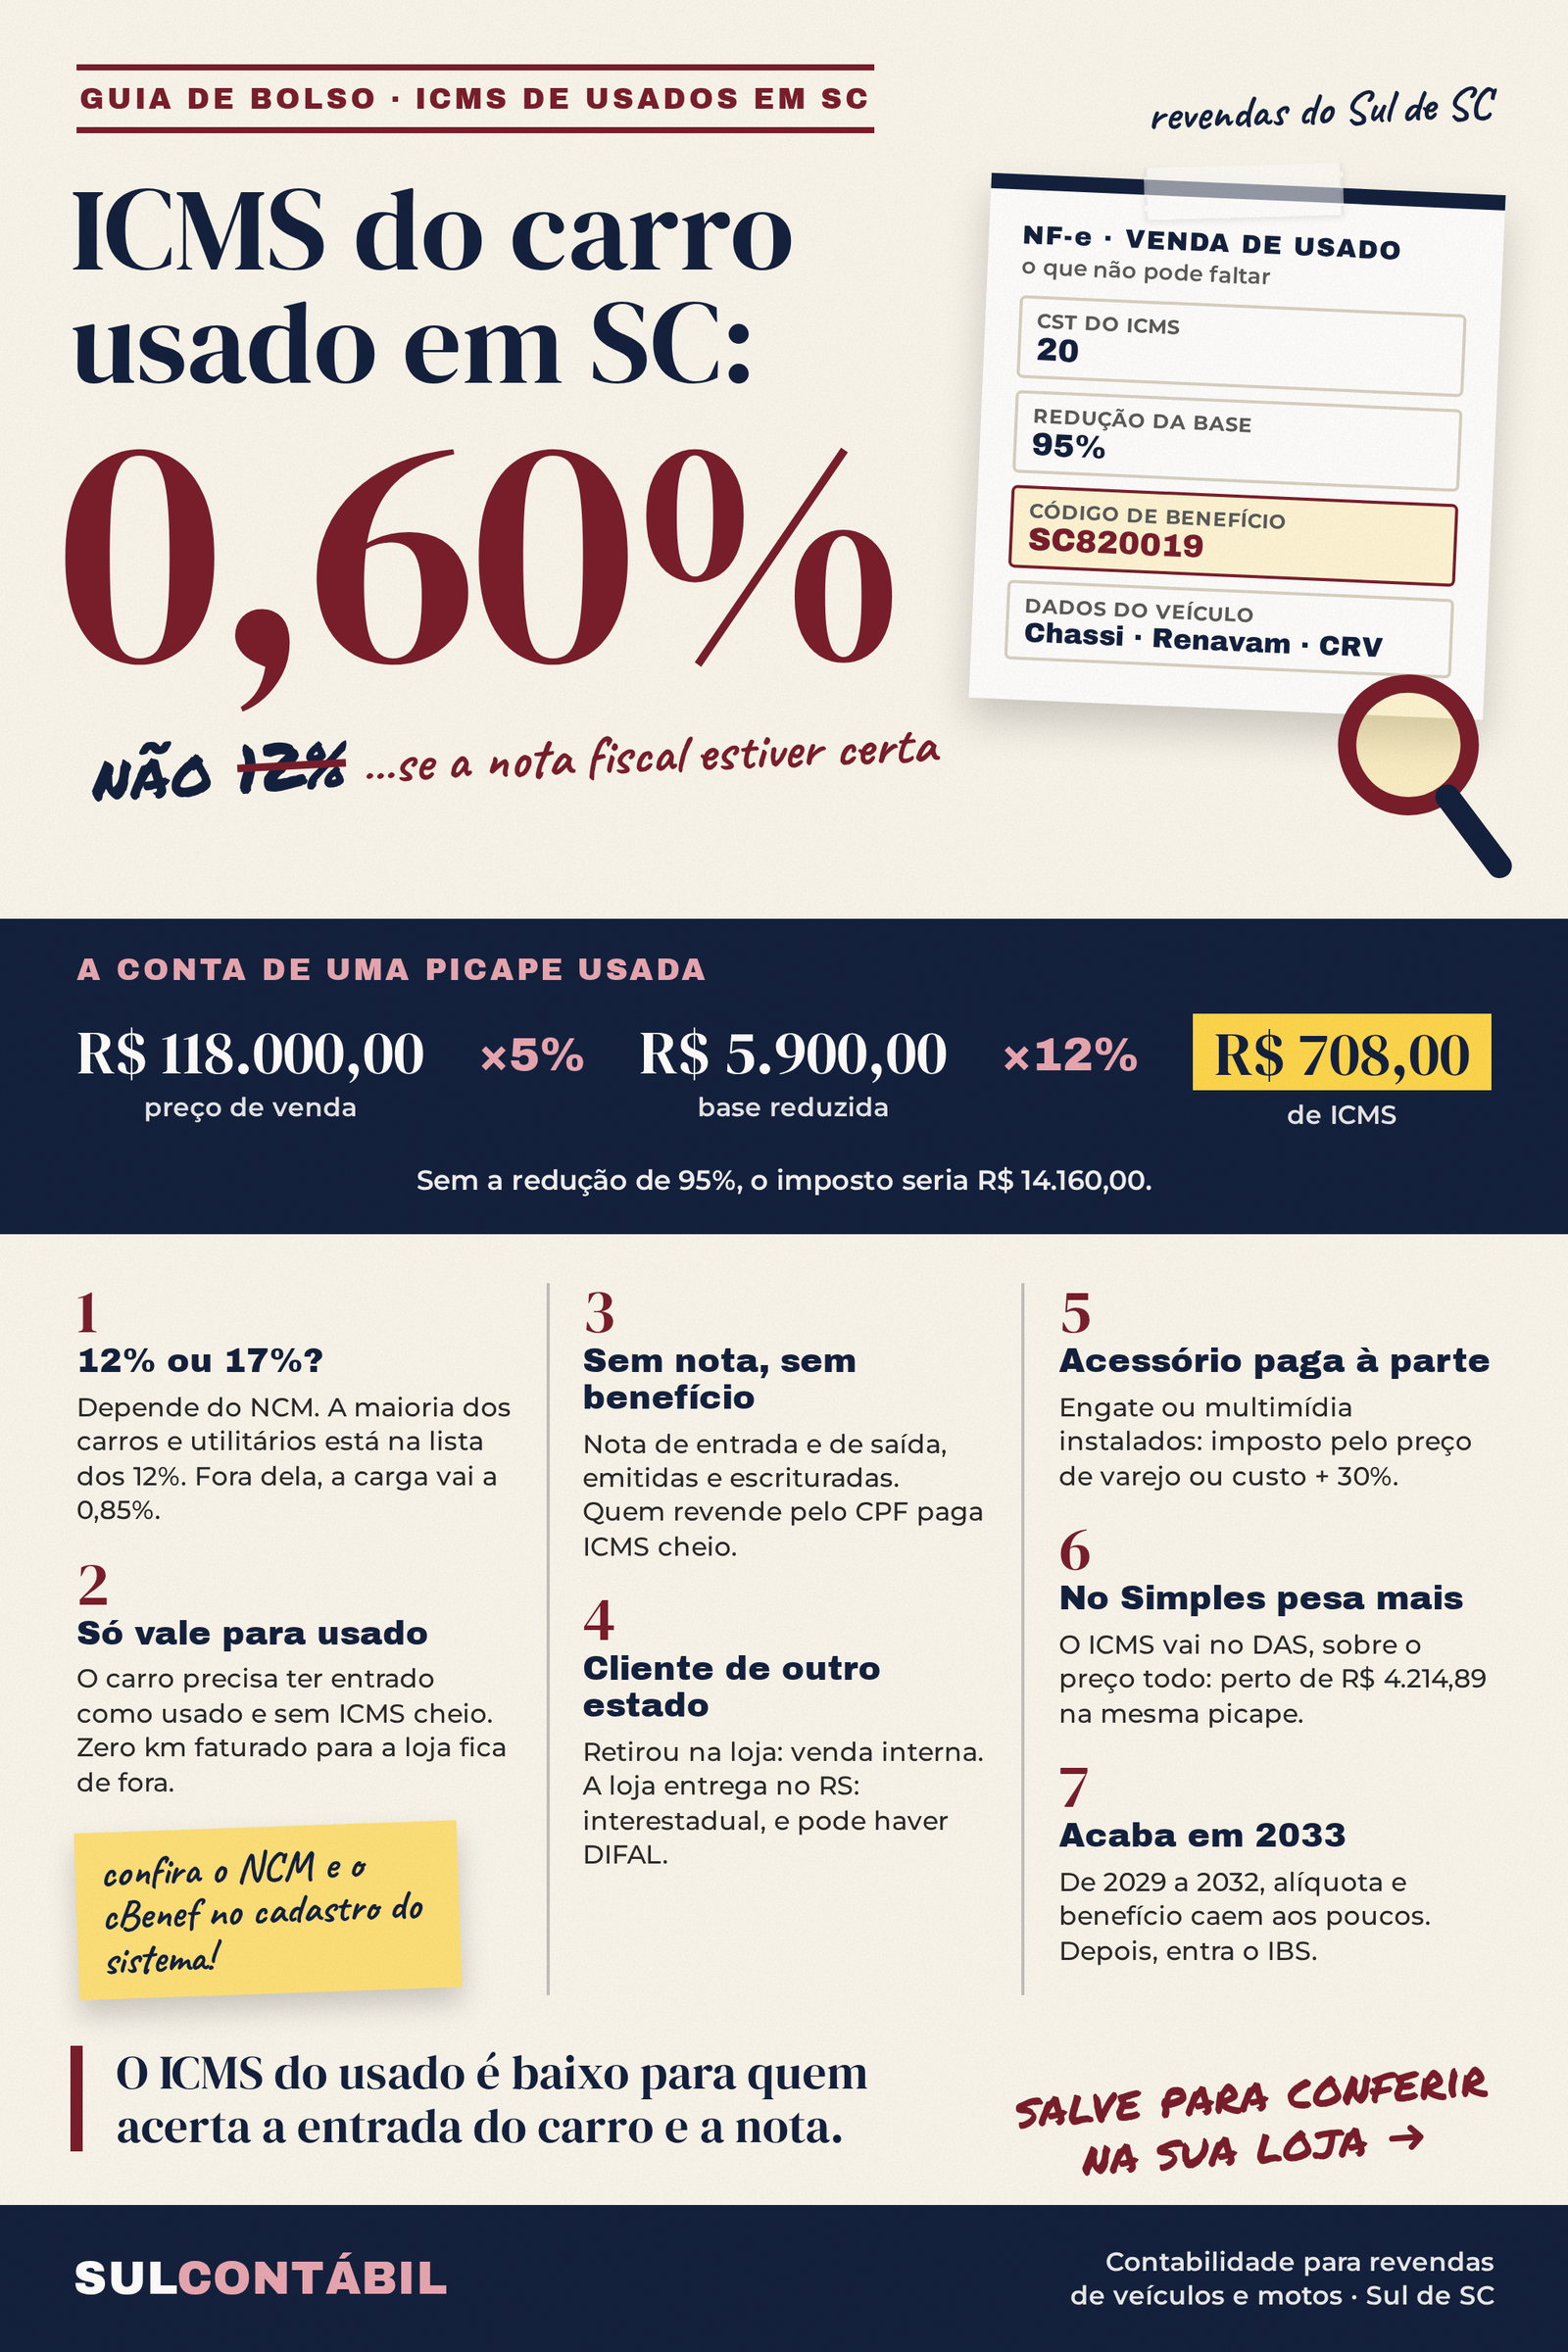
O ICMS sobre veículos usados em Santa Catarina segue três passos, sempre na mesma ordem. Primeiro, a loja pega o valor da venda que vai na nota. Depois aplica a redução de 95% prevista no Anexo 2 do regulamento do ICMS catarinense, o que deixa como base de cálculo (o valor sobre o qual o imposto é calculado) só 5% desse preço. Por último, aplica a alíquota do veículo sobre essa base reduzida.
Na Toro de Araranguá, a conta fica assim: R$ 118.000,00 de venda, base reduzida de R$ 5.900,00 e alíquota de 12%, o que dá R$ 708,00 de ICMS. Esses R$ 708,00 correspondem a 0,60% do preço da picape. O número 0,60% não está escrito em lugar nenhum do regulamento; ele é o resultado de 5% vezes 12%, e por isso muda quando a alíquota muda. Se a mesma picape estivesse sujeita a 17%, a base seria a mesma e o imposto subiria para R$ 1.003,00, ou 0,85% da venda.
Um detalhe que costuma passar despercebido: o ICMS é calculado “por dentro”, ou seja, já está contido no preço. A loja não soma R$ 708,00 aos R$ 118.000,00; o cliente paga R$ 118.000,00 e, desse valor, R$ 708,00 vão para o estado. Na prática, quem precifica o carro deveria enxergar esse imposto como mais um custo da venda, junto com a preparação e a comissão, e não como algo que se resolve depois com o contador.
Quanto de ICMS em cada faixa de preço
A tabela abaixo mostra o ICMS de alguns valores de venda comuns no pátio de uma multimarcas, considerando a redução de 95% da base e as duas alíquotas possíveis.
| Valor de venda do veículo | ICMS com alíquota de 12% (0,60%) | ICMS com alíquota de 17% (0,85%) |
|---|---|---|
| R$ 45.000,00 | R$ 270,00 | R$ 382,50 |
| R$ 70.000,00 | R$ 420,00 | R$ 595,00 |
| R$ 100.000,00 | R$ 600,00 | R$ 850,00 |
| R$ 118.000,00 | R$ 708,00 | R$ 1.003,00 |
| R$ 180.000,00 | R$ 1.080,00 | R$ 1.530,00 |
| R$ 250.000,00 | R$ 1.500,00 | R$ 2.125,00 |
E no fim do mês, como fica a guia?
O ICMS não é pago carro a carro. A loja soma o imposto de todas as notas de venda do mês, desconta eventuais créditos (que na revenda de usados costumam ser pequenos ou inexistentes, porque a compra de pessoa física não traz ICMS destacado) e recolhe a diferença numa guia mensal. Pense numa loja que vendeu dez carros em setembro, somando R$ 820.000,00, todos com alíquota de 12%. O ICMS do mês fica em R$ 4.920,00. Sem a redução de 95%, a mesma loja pagaria R$ 98.400,00, o que deixa claro por que vale tanto a pena cuidar das condições do benefício.
Quando a guia do mês não bate com os 0,60% do faturamento, a explicação quase sempre está em uma destas situações: algum veículo com alíquota de 17%, algum carro que saiu sem a redução por erro de cadastro, acessórios ou peças vendidos junto com o carro e tributados à parte, ou receitas que nem deveriam estar na apuração do ICMS. Cada uma delas aparece mais adiante. Se eu tivesse de escolher um único relatório para olhar todo mês, seria a lista das notas de venda com o valor da base de cálculo ao lado: qualquer nota em que a base não é 5% do valor do carro merece uma explicação.
12% ou 17%: qual alíquota vale para o carro da sua loja?
Santa Catarina tem alíquota geral de 17% e uma lista de veículos automotores com alíquota de 12%, que está no Anexo 1 do regulamento do ICMS, na seção que trata de veículos. A lista é montada pelo código NCM, a classificação fiscal do produto, e abrange os automóveis de passageiros e boa parte dos utilitários e veículos de carga, como picapes, furgões e caminhões. Para a maioria dos carros que passam pelo pátio de uma multimarcas, o ICMS sobre veículos usados em Santa Catarina sai com a alíquota de 12%.
A lista muda de tempos em tempos, e quem trabalha com utilitário precisa acompanhar. Em 2025, uma lei estadual e o decreto que a regulamentou incluíram entre os veículos de carga com alíquota de 12% os modelos híbridos e os elétricos puros, que até então ficavam nos 17%. Uma picape híbrida vendida antes dessa mudança e outra vendida depois podem ter alíquotas diferentes, mesmo sendo o mesmo modelo.
O cuidado prático está no cadastro do carro no sistema de emissão de notas. Muitas lojas cadastram todos os veículos com o mesmo NCM genérico e a mesma alíquota, porque é mais rápido. O resultado é que um utilitário fora da lista sai com 12% quando deveria sair com 17%, gerando imposto a menos e risco de autuação, ou o contrário, um carro da lista sai com 17% e a loja paga mais do que deve sem perceber. Conferir o NCM de cada modelo na entrada do carro é trabalho de poucos minutos e evita os dois problemas.
As motocicletas têm regras de alíquota e de enquadramento próprias, e por isso ganham artigos específicos mais adiante nesta série, a partir do artigo 50.
Quando o ICMS veículos usados Santa Catarina deixa de ser 0,60%?
A redução de 95% é um benefício condicionado. O regulamento catarinense diz que ela só vale para o veículo adquirido na condição de usado e quando a operação de compra não foi tributada pelo ICMS, ou foi tributada também com a base reduzida pelo mesmo motivo. Diz ainda que é do vendedor a obrigação de provar que o carro é usado, e que usado é o veículo que já teve uma venda para consumidor final. Cada uma dessas frases tem consequência prática no pátio. E é nelas, e não na alíquota, que começa a maior parte dos problemas com o ICMS sobre veículos usados em Santa Catarina: falta de prova sobre a origem do carro ou sobre a condição de usado.
O caso mais simples é o carro comprado de pessoa física ou recebido na troca: a compra não tem ICMS, a condição está atendida e a loja aplica a redução na revenda, desde que tenha emitido a nota de entrada. O carro comprado de outra revenda que também vendeu com a base reduzida segue o mesmo caminho. O cenário muda quando o veículo vem de uma empresa que destacou o ICMS cheio na nota de venda. Aí a compra foi tributada normalmente, o carro não se encaixa na condição do benefício e a revenda segue a regra comum do imposto, com a base inteira e o crédito do que foi destacado na entrada.
O zero quilômetro de garagem não é usado
Há uma situação que confunde até lojista experiente. A loja compra de outra revenda ou de uma concessionária um carro zero quilômetro, faturado em nome da própria empresa e nunca emplacado para um consumidor final, e anuncia como seminovo. Para o ICMS, esse carro não é usado, porque nunca saiu para consumidor final. A redução de 95% não se aplica, e a venda segue a tributação de veículo novo, que tem regras próprias, inclusive de substituição tributária. É assunto dos artigos sobre veículos novos, a partir do 46.
Carro sinistrado, leilão e veículo importado
O carro recuperado de sinistro e comprado de seguradora tem um tratamento conhecido em Santa Catarina. Em resposta a uma consulta antiga, que continua sendo referência, a Secretaria da Fazenda entendeu que a venda do veículo inteiro pode ter a base reduzida, porque se presume que ele foi tributado quando circulou pela primeira vez. A mesma resposta deixou claro que peças retiradas de um carro desmontado e vendidas separadamente não aproveitam a redução. Nos carros de leilão, a nota emitida pelo leiloeiro ou pelo dono do bem é que diz como a compra foi tributada, e é ela que precisa ser conferida antes de definir como o carro vai sair. Já o veículo de origem estrangeira que nunca foi tributado no Brasil fica fora do benefício.
Quem revende carro sem empresa paga ICMS cheio
O Tribunal de Justiça de Santa Catarina julgou, em decisões recentes, casos de pessoas que compravam e vendiam carros com frequência pelo próprio CPF. O entendimento foi que essa atividade habitual está sujeita ao ICMS como comércio, e que a redução de 95% não vale para quem não tem as operações registradas em notas e livros fiscais. Em outro caso, o mesmo tribunal tratou a redução como benefício que depende de documentos fiscais emitidos e escriturados. Para quem ainda vende carros como pessoa física e pensa em abrir a loja, o recado é direto: a informalidade não só expõe ao imposto como tira o principal benefício do setor.
Como emitir a nota de venda do usado sem perder o benefício?
O ICMS sobre veículos usados em Santa Catarina depende, na prática, de duas notas bem feitas: a de entrada e a de saída. Na compra de pessoa física, quem emite a nota é a própria loja. Essa nota de entrada, normalmente com o código de operação (CFOP) 1.102, de compra para comercialização, registra o vendedor, o valor ajustado, a placa, o chassi e o Renavam. Sem ela, a loja não tem como provar de onde o carro veio, nem por quanto, e o benefício na revenda fica sem sustentação.
Na nota de venda, alguns campos fazem toda a diferença. O código de situação tributária (CST) do ICMS é o 20, que indica operação tributada com redução de base de cálculo, e o percentual de redução informado é de 95%. O CFOP é o 5.102 nas vendas dentro do estado e o 6.102 nas vendas para outro estado. Nas informações do veículo, entram chassi, Renavam e o número do Certificado de Registro do Veículo, que é a forma mais simples de provar a condição de usado prevista no regulamento.
O código de benefício fiscal: SC820019
Desde novembro de 2023, Santa Catarina exige que toda nota com benefício fiscal informe o código do benefício no campo cBenef, de acordo com uma tabela publicada pela Secretaria da Fazenda. Para a redução de base na saída interna e interestadual de veículo automotor usado, o código é o SC820019, que só pode ser usado com os CSTs 20 ou 70. Desde setembro de 2025, a validação da nota rejeita o documento que informa CST de benefício sem o código correspondente, e a Secretaria da Fazenda avisa que a omissão ou o preenchimento errado pode levar à perda do direito ao benefício.
Na prática, isso significa que o cadastro fiscal do veículo no sistema de notas precisa ter CST 20, redução de 95%, alíquota correta pelo NCM e cBenef SC820019. Quando qualquer um desses itens está errado, o problema aparece de duas formas: a nota é rejeitada na hora da emissão, o que costuma acontecer no sábado à tarde com o cliente esperando, ou ela passa com um erro que reduz ou aumenta o imposto sem ninguém perceber. Uma revisão do cadastro com o contador, uma vez, evita as duas coisas.
Vale a mesma atenção para a escrituração. As notas de entrada e de saída precisam estar lançadas na escrituração fiscal digital da loja e na apuração mensal do ICMS. Uma nota emitida e não escriturada é exatamente o tipo de falha que, numa fiscalização, transforma a discussão sobre o benefício em discussão sobre a regularidade da empresa inteira.
Venda para cliente de outro estado: o ICMS muda?
Volte à Toro e ao cliente de Torres. Se ele vem até Araranguá, assina, pega a picape no pátio e sai dirigindo, a venda é presencial e a entrega acontece em Santa Catarina. O entendimento predominante, inclusive em respostas de consulta de outros estados, é que essa é uma operação interna, mesmo com o endereço do comprador no Rio Grande do Sul. A nota sai com o CFOP 5.102, a alíquota interna e os mesmos R$ 708,00 de ICMS, e não há diferencial de alíquota para o estado do cliente. Alguns estados de destino já contestaram esse entendimento em fiscalizações, por isso a nota precisa indicar com clareza que a operação foi presencial.
A situação muda quando a loja leva a picape até Torres ou contrata o transporte por conta própria. Aí a venda passa a ser interestadual para consumidor final que não é contribuinte do ICMS. A redução de 95% continua valendo, porque o regulamento catarinense a prevê também nas operações interestaduais, e a alíquota de Santa Catarina para o Rio Grande do Sul é de 12%. A diferença é que pode surgir o diferencial de alíquota (DIFAL), devido ao estado do comprador e calculado pelas regras de lá, recolhido pela loja numa guia própria. A mesma pergunta do cliente, “vocês entregam?”, muda a nota, a guia e o custo da venda. Esse caso, com as contas para os estados vizinhos, é o tema do artigo 44 desta série.
No Sul do estado, essa situação está longe de ser rara, porque boa parte dos clientes vem do litoral gaúcho e da serra. Antes de prometer a entrega na casa do cliente, vale combinar com o contador como a nota será emitida e quem contrata o transporte, porque o ICMS sobre veículos usados em Santa Catarina numa venda presencial e numa venda com entrega no Rio Grande do Sul não são a mesma conta, nem a mesma guia.
Quando o comprador é outra revenda, ou seja, um contribuinte do imposto, a lógica é a do comércio entre empresas. Dentro de Santa Catarina, a alíquota é de 12%. Para revendas do Rio Grande do Sul, do Paraná e de São Paulo, a alíquota interestadual também é de 12%, e o ICMS com a base reduzida fica em 0,60% do valor da nota. Para revendas do Norte, do Nordeste, do Centro-Oeste e do Espírito Santo, a alíquota interestadual é de 7%, e o imposto cai para 0,35% da venda.
Compra de outra revenda, acessórios e devolução: o que muda no ICMS?
Carro comprado de outra revenda
Quando a loja compra um carro de outra revenda que vendeu com a redução de 95%, a nota de entrada traz um ICMS pequeno destacado e a condição do benefício está atendida na revenda. A dúvida que costuma aparecer é se esse imposto destacado na compra pode ser usado como crédito para abater o ICMS da venda. Em princípio, o ICMS é um imposto não cumulativo e o que foi pago na etapa anterior gera crédito, mas o regulamento tem regras de manutenção e de estorno de créditos em operações com base reduzida. Como os valores costumam ser pequenos e o erro pode gerar autuação, a recomendação é definir o tratamento uma vez com o contador e aplicar sempre do mesmo jeito.
Acessórios e peças instalados no carro
O benefício cobre o veículo, não o que foi colocado nele. O regulamento manda calcular o imposto das peças, partes, acessórios e equipamentos aplicados no carro usado à parte, sobre o preço de venda no varejo ou, na falta dele, sobre o custo de aquisição acrescido de 30%. Pense num kit com engate e protetor de caçamba que custou R$ 900,00 e foi instalado na Toro antes da venda. Se esse kit não estiver na substituição tributária, a base estimada fica em R$ 1.170,00 e, com alíquota de 17%, o ICMS do kit é de R$ 198,90, enquanto os mesmos R$ 1.170,00 embutidos no preço da picape pagariam só R$ 7,02.
Boa parte das autopeças, porém, já vem com o ICMS recolhido por substituição tributária (o sistema em que o imposto da cadeia inteira é pago antes, normalmente pelo fabricante ou distribuidor). Nesse caso, a loja não calcula de novo o imposto da peça, mas precisa identificá-la na nota com o código de situação tributária próprio da substituição. Para a loja do Simples, separar essa receita evita pagar ICMS duas vezes, uma na compra da peça e outra dentro do DAS.
Separar os itens também deixa o ICMS sobre veículos usados em Santa Catarina limpo na nota: o carro com a redução de 95% e o código SC820019, e cada acessório com o seu tratamento. Quem confere a nota entende de imediato quanto do preço é veículo e quanto é peça, e a base de cálculo do carro continua batendo com os 5% do valor do veículo.
Devolução e desfazimento de venda
Acontece de a venda desandar depois da nota emitida: a financeira recusa o contrato, o cliente desiste dentro do prazo combinado, aparece um problema no carro. Se ainda estiver dentro do prazo de cancelamento da nota, o caminho é cancelar. Passado esse prazo, a loja registra a devolução com uma nota de entrada própria, que anula o ICMS debitado na venda. O carro volta ao estoque na mesma condição de usado, e a próxima venda segue com a redução normalmente. O erro comum é simplesmente “deixar pra lá” a nota de venda de um negócio que não aconteceu, o que faz a loja pagar ICMS, e os tributos federais, sobre uma receita que não existiu.
Loja no Simples Nacional: quanto de ICMS ela paga num carro usado?
Para a loja optante pelo Simples Nacional, o ICMS sobre veículos usados em Santa Catarina funciona de outro jeito. O imposto estadual vai dentro do DAS, calculado sobre a receita total da venda, pela tabela do Anexo I, e a lei do Simples não permite que a optante aplique por conta própria os benefícios do regime normal do ICMS. Na regra geral, a redução de 95% dos usados não entra no cálculo do DAS. Na faixa de faturamento em que está a maioria das revendas pequenas e médias, a parcela do ICMS corresponde a 33,5% do DAS.
Veja a Toro numa loja do Simples que faturou R$ 2.400.000,00 nos últimos 12 meses. A alíquota efetiva fica em 10,66%, o DAS da picape sai por R$ 12.581,75 e, desse valor, R$ 4.214,89 são ICMS. É quase seis vezes os R$ 708,00 que a loja pagaria de ICMS no regime normal. Numa loja menor, que faturou R$ 900.000,00 em 12 meses, a alíquota efetiva é de 8,20%, o DAS vai a R$ 9.676,00 e a parte do ICMS fica em R$ 3.241,46, ainda mais de quatro vezes o valor do regime normal.
Essa diferença sozinha não decide o regime, porque o Simples também inclui a contribuição patronal sobre a folha e outros tributos federais, e a comparação completa precisa olhar tudo. Mas ela mostra por que a revenda de usados costuma ser um dos ramos em que o Simples pesa mais, e por que o artigo 36 desta série dedica uma análise inteira à escolha entre Simples e Lucro Presumido. Se a sua loja está no Simples e vende carros acima de R$ 50.000,00, a Sulcontábil pode simular o ICMS e os demais tributos dos últimos 12 meses nos dois regimes antes da janela de opção de janeiro.
Como fica o ICMS sobre veículos usados em Santa Catarina a partir de 2027?
Em 2027 a Reforma Tributária troca PIS e Cofins pela CBS, mas o ICMS não muda. A redução de 95%, a alíquota de 12% ou 17%, o código de benefício na nota e todas as condições do regulamento catarinense continuam valendo em 2027 e em 2028. O IBS, que vai substituir o ICMS, aparece nesses dois anos com alíquota de teste de 0,1%, sem pesar no caixa de quem cumpre as obrigações de informar.
A troca de verdade começa em 2029. Pela regra de transição da Constituição, as alíquotas do ICMS caem para 90% do valor atual em 2029, 80% em 2030, 70% em 2031 e 60% em 2032, e o imposto deixa de existir em 2033. Os benefícios fiscais, como a redução de base dos usados, seguem a mesma proporção. Enquanto isso, o IBS sobe para ocupar o espaço, e a revenda que compra de pessoa física terá direito a um crédito presumido de IBS sobre o valor pago ao particular, usado para abater o imposto na revenda do mesmo veículo.
Para a Toro de R$ 118.000,00, o ICMS ficaria assim ao longo da transição, mantidas as regras atuais e o mesmo preço:
| Ano | ICMS da Toro (alíquota de 12%, base reduzida) |
|---|---|
| 2026 a 2028 | R$ 708,00 |
| 2029 | R$ 637,20 |
| 2030 | R$ 566,40 |
| 2031 | R$ 495,60 |
| 2032 | R$ 424,80 |
| 2033 em diante | sem ICMS, substituído pelo IBS |
A tabela mostra só a parte do ICMS. O imposto total sobre a venda do carro nesses anos vai depender das alíquotas de IBS e CBS que ainda serão fixadas e do crédito presumido de cada compra, assunto do artigo 45 desta série. O que já dá para afirmar é que, por pelo menos seis anos, a loja vai conviver com os dois sistemas ao mesmo tempo, e a ficha individual de cada carro, com chassi, Renavam e as duas notas, vai sustentar tanto a redução do ICMS quanto o crédito presumido do IBS e da CBS.
Checklist do ICMS sobre veículos usados em Santa Catarina
A lista abaixo serve para uma revisão rápida do ICMS sobre veículos usados em Santa Catarina na sua loja. Dá para fazer com o relatório de notas do último trimestre e o cadastro de produtos do sistema.
- Cada carro vendido tem nota fiscal de entrada, emitida pela loja na compra de pessoa física ou recebida do vendedor quando ele é empresa.
- A origem de cada carro está identificada: pessoa física, troca, outra revenda, empresa com ICMS cheio, seguradora, leilão ou zero quilômetro faturado para a loja.
- O NCM de cada modelo foi conferido e a alíquota (12% ou 17%) está certa no cadastro.
- As notas de venda saem com CST 20, redução de 95%, CFOP correto e código de benefício SC820019.
- A nota de venda traz chassi, Renavam e o número do Certificado de Registro do Veículo.
- Vendas a clientes de outro estado indicam se a operação foi presencial ou com entrega, e as vendas com entrega fora de Santa Catarina tiveram o DIFAL avaliado.
- Acessórios e peças cobrados do cliente estão separados do carro, com o imposto calculado à parte ou identificados como substituição tributária.
- Vendas desfeitas têm nota de cancelamento ou de devolução, e não ficaram esquecidas na apuração.
- A base de cálculo de cada nota de venda é 5% do valor do carro, e as exceções têm explicação.
- Se a loja está no Simples, o peso do ICMS dentro do DAS foi comparado com o regime normal.
Perguntas frequentes sobre ICMS veículos usados Santa Catarina
Quanto é o ICMS sobre veículos usados em Santa Catarina?
Para a revenda no regime normal, o ICMS é calculado sobre 5% do preço de venda, por causa da redução de 95% da base. Com alíquota de 12%, o imposto fica em 0,60% da venda; com 17%, em 0,85%. Num carro de R$ 100.000,00, isso dá R$ 600,00 ou R$ 850,00.
Por que a revenda paga 0,60% e não 12%?
Os 12% são a alíquota, que incide sobre uma base reduzida a 5% do preço. A redução existe porque o carro usado já foi tributado quando saiu novo, e a compra de pessoa física não gera crédito para a loja.
Como saber se o carro tem alíquota de 12% ou 17%?
A alíquota depende do código NCM do veículo e da lista de veículos com alíquota de 12% que está no Anexo 1 do regulamento do ICMS catarinense. A maioria dos automóveis e utilitários está na lista, mas o cadastro de cada modelo precisa ser conferido.
Qual código de benefício fiscal usar na venda de veículo usado em SC?
O código cBenef é o SC820019, que identifica a redução de base na saída interna e interestadual de veículo automotor usado. Ele deve ser informado com o CST 20 (ou 70), e a nota sem o código é rejeitada na validação.
Qual CST e qual CFOP vão na nota de venda do carro usado?
O CST é o 20, de operação tributada com redução de base de cálculo. O CFOP é o 5.102 nas vendas dentro de Santa Catarina e o 6.102 nas vendas com entrega em outro estado.
Carro comprado de outra empresa tem a redução de 95%?
Depende de como a compra foi tributada. Se veio de outra revenda que vendeu com a base reduzida, sim. Se veio de uma empresa que destacou ICMS cheio na nota, o carro segue a regra comum do imposto, com crédito da entrada.
Zero quilômetro comprado de outra loja pode ser vendido com a redução?
Não. Para o ICMS, usado é o veículo que já foi vendido a um consumidor final. O carro faturado para a loja e nunca emplacado para um consumidor segue a tributação de veículo novo.
Venda para cliente de outro estado paga DIFAL?
Se o cliente retira o carro na loja, a venda é presencial e, pelo entendimento predominante, interna, sem DIFAL. Se a loja entrega o veículo em outro estado a um consumidor final, a operação é interestadual e pode haver diferencial de alíquota devido ao estado de destino.
O ICMS sobre veículos usados em Santa Catarina é o mesmo no Simples Nacional?
Não. No Simples, o ICMS vai dentro do DAS, calculado sobre a receita total, e na regra geral a redução de 95% não entra na conta. Numa loja com faturamento de R$ 2.400.000,00 em 12 meses, a parte do ICMS num carro de R$ 118.000,00 passa de R$ 4.200,00.
Quem vende carro pelo CPF paga ICMS?
A Justiça catarinense tem entendido que quem compra e vende carros com habitualidade pelo próprio CPF exerce atividade comercial sujeita ao ICMS. E, sem notas e escrituração, essa pessoa não tem direito à redução de 95%.
O ICMS sobre veículos usados em Santa Catarina acaba com a Reforma Tributária?
Acaba em 2033. Até 2028 nada muda; entre 2029 e 2032, a alíquota e o benefício caem gradualmente, enquanto o IBS sobe para substituir o imposto estadual.
Conclusão: a resposta para a pergunta da sexta-feira
O dono da loja de Araranguá tinha duas perguntas naquela sexta-feira. A primeira, quanto paga de ICMS na Toro, tem resposta simples quando o cadastro está certo: R$ 708,00, ou 0,60% do preço, e não os R$ 14.160,00 que os 12% sobre o valor cheio dariam. A segunda depende de onde a picape será entregue. Com o cliente retirando em Araranguá, a venda é interna e o imposto não muda; com a loja entregando em Torres, a operação vira interestadual e pode trazer um diferencial de alíquota para o Rio Grande do Sul.
Por trás desses números está uma lição que vale para todo o estoque. O ICMS sobre veículos usados em Santa Catarina é baixo para quem cuida das condições do benefício, e a maior parte delas se resolve na entrada do carro e no cadastro da nota: origem documentada, NCM conferido, CST 20, código SC820019 e dados do veículo na nota. Quando essas peças estão no lugar, a guia do mês bate com 0,60% do faturamento, e qualquer diferença tem explicação.
A Sulcontábil atende revendas de veículos e motocicletas em Santa Catarina e pode revisar as notas de entrada e de saída dos últimos 12 meses da sua loja, conferindo alíquotas, códigos de benefício e o ICMS de cada veículo, além de comparar o peso do imposto no seu regime atual com outros cenários, inclusive o de 2027.
Sobre o autor
Everaldo Pereira Costa, Contador — CRC/SC SC017622O3
Conteúdo elaborado sob perspectiva contábil, fiscal e empresarial e atualizado conforme a legislação e as orientações oficiais disponíveis em outubro de 2026. Os exemplos foram simplificados para facilitar a compreensão. A tributação efetiva depende do regime tributário e das características de cada operação.