21 de out. de 2026 · @Sulcontábil
O cliente fecha o T-Cross 2021 por R$ 100.000,00 num sábado de manhã, numa revenda de Içara, e meia hora depois o financeiro faz a pergunta que ninguém gosta de responder: quanto desse valor sai em impostos na venda de veículo usado? A resposta não está no preço do carro. Depende de como a loja comprou aquele T-Cross, de qual é o regime tributário da empresa e de como a nota de venda foi preenchida. Quem não tem essa conta na ponta da língua costuma descobrir no fechamento do mês, quando a guia chega diferente do que o dono imaginava.
Este artigo faz a conta de ponta a ponta, com um carro só. Do ICMS de Santa Catarina ao PIS e à Cofins, do IRPJ e da CSLL ao DAS do Simples Nacional, cada imposto aparece aberto em números, com a base usada e o resultado. No fim, a mesma venda é refeita com as regras de 2027, que mudam a forma de a loja descontar imposto sobre o carro comprado de pessoa física.
A ideia é que você termine a leitura sabendo qual número olhar no relatório da loja e qual pergunta fazer ao contador antes de fechar o próximo carro. Os valores são ilustrativos e arredondados para facilitar a leitura, mas as regras vêm da legislação e das orientações oficiais vigentes em outubro de 2026.
Quais são os impostos na venda de veículo usado em uma revenda?
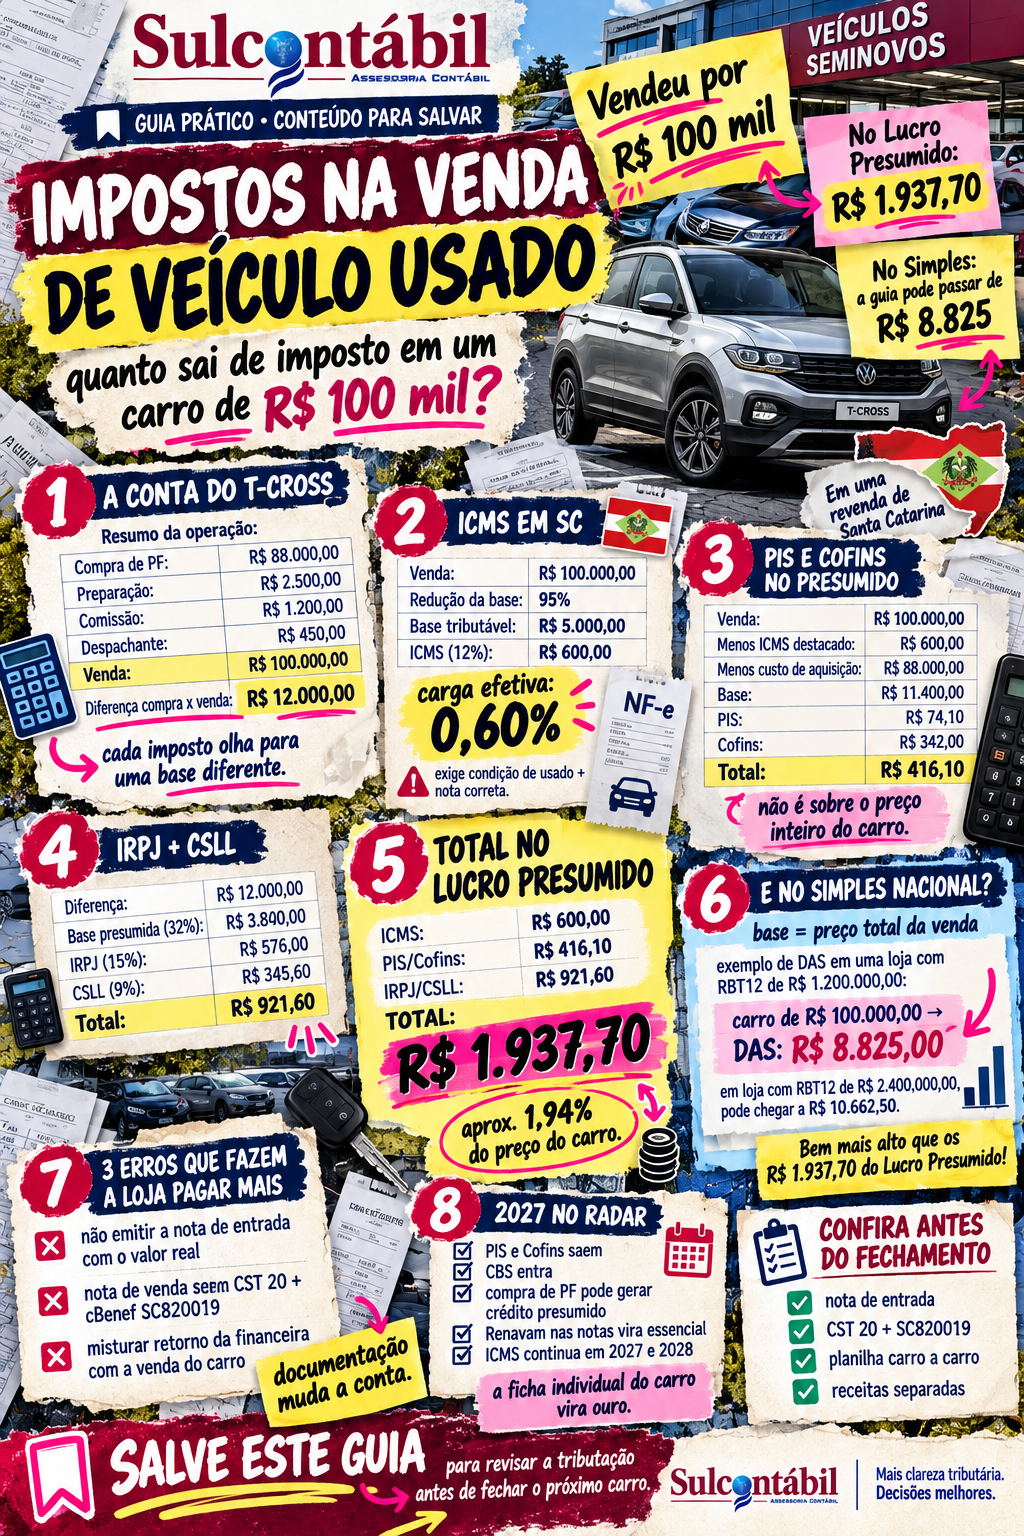
Numa revenda de Santa Catarina, a venda de veículo usado paga ICMS, que com a redução de 95% da base fica em 0,60% do preço do carro. No Lucro Presumido somam-se PIS, Cofins, IRPJ e CSLL, calculados sobre a diferença entre a venda e a compra. No Simples Nacional, a loja paga um DAS único sobre o preço total da venda.
Esse é o desenho geral, e o que decide o valor final é o regime da loja e a forma como o carro entrou no estoque. Uma revenda que compra de pessoa física, emite a nota de entrada e vende com a nota correta chega a uma carga bem menor do que a que improvisa a documentação. As próximas seções mostram a diferença em reais, imposto por imposto.
Como é a conta de um T-Cross de R$ 100.000,00 numa revenda de Içara?
Para entender os impostos na venda de veículo usado, vamos montar a operação inteira antes de falar de imposto, porque cada tributo olha para um pedaço diferente dela. A revenda de Içara compra o T-Cross 2021 de uma pessoa física por R$ 88.000,00 e emite a nota fiscal de entrada com esse valor. Antes de colocar o carro no pátio, gasta R$ 2.500,00 com funilaria, polimento, higienização e revisão. Na hora de vender, paga R$ 1.200,00 de comissão ao vendedor e R$ 450,00 ao despachante pela transferência. O cliente leva o carro por R$ 100.000,00.
| Item da operação | Valor |
|---|---|
| Compra de pessoa física (nota de entrada) | R$ 88.000,00 |
| Preparação (funilaria, polimento, higienização e revisão) | R$ 2.500,00 |
| Comissão do vendedor | R$ 1.200,00 |
| Despachante e transferência | R$ 450,00 |
| Venda ao cliente (nota de venda) | R$ 100.000,00 |
| Diferença entre venda e compra | R$ 12.000,00 |
Repare que a tabela tem três números que importam para o imposto, e cada tributo escolhe o seu. O ICMS olha para o valor da venda, de R$ 100.000,00. O PIS e a Cofins do Lucro Presumido olham para a diferença entre venda e compra, com o ICMS retirado dela. O Simples Nacional volta a olhar para o preço inteiro.
As contas seguintes assumem que o T-Cross é carro de passeio com alíquota interna de 12% e que a loja o comprou na condição de usado, que é o requisito do benefício estadual. Os cálculos valem para o Lucro Presumido, e o Simples tem uma seção própria mais adiante.
Como calcular o ICMS na venda de veículo usado em Santa Catarina?
Entre os impostos na venda de veículo usado, o ICMS é o primeiro da fila e o único que aparece em qualquer regime, porque é cobrado na saída do carro da loja. Em Santa Catarina, veículo automotor tem alíquota interna de 12%. Se a conta parasse aí, o T-Cross pagaria R$ 12.000,00 de ICMS, o equivalente a toda a diferença entre compra e venda. Quem salva a margem da revenda é o regulamento do ICMS catarinense, que reduz em 95% a base de cálculo (o valor sobre o qual o imposto é calculado) na saída de veículo automotor usado.
| Passo | Cálculo | Resultado |
|---|---|---|
| Valor da venda | Nota de venda | R$ 100.000,00 |
| Redução da base | 95% de R$ 100.000,00 | R$ 95.000,00 |
| Base de cálculo reduzida | R$ 100.000,00 menos R$ 95.000,00 | R$ 5.000,00 |
| ICMS | 12% de R$ 5.000,00 | R$ 600,00 |
O resultado é uma carga efetiva de 0,60% sobre o preço do carro, sem custo extra para o cliente, já que o imposto está dentro dos R$ 100.000,00. Para a loja, esses R$ 600,00 são um custo da operação. O artigo anterior da série, sobre o ICMS dos veículos usados em Santa Catarina, mostra a apuração com mais detalhe.
O benefício não é automático, e é aí que lojas bem-intencionadas perdem a redução. O regulamento coloca sobre o vendedor o ônus de provar que comprou o carro na condição de usado, e a nota de venda precisa trazer o número do Certificado de Registro do Veículo. Na nota eletrônica de Santa Catarina, o carro que usa a redução vai com CST 20 e com o código de benefício SC820019 no campo cBenef, e uma nota com esse código combinado com um CST que não existe para ele é rejeitada na validação. Decisões judiciais reforçam que a redução depende de documento fiscal emitido e de escrituração regular, e o carro vendido sem nota ou com nota mal preenchida pode voltar a ser tributado sobre os R$ 100.000,00 inteiros.
Peças, partes e acessórios vendidos separadamente têm tratamento próprio e não herdam a redução de 95%. E quando o cliente mora em outro Estado, a redução também aparece na saída interestadual, só que o diferencial de alíquota para o Estado de destino entra na conta de outro jeito, assunto de um artigo próprio sobre a venda interestadual de veículos.
Como calcular PIS e Cofins na venda de veículo usado?
Entre os impostos na venda de veículo usado, PIS e Cofins no Lucro Presumido são cobrados no regime cumulativo, com 0,65% de PIS e 3% de Cofins, o que dá 3,65% no total. Se a base fosse o preço de venda, o T-Cross pagaria R$ 3.650,00 só dessas duas contribuições. A Lei nº 9.716/1998 muda isso para quem comercializa veículos: a empresa que tem, entre os objetos sociais declarados no contrato social, a compra e venda de veículos automotores pode equiparar a venda de veículo usado, comprado para revenda, a uma operação de consignação. Na prática, a receita tributável passa a ser a diferença entre o valor da nota de venda e o custo de aquisição que consta na nota de entrada.
A Receita Federal esclareceu em 2023, na Solução de Consulta Cosit nº 284, um detalhe que muita loja faz errado: o ICMS destacado na nota de venda sai do valor de venda antes de subtrair o custo. O ICMS que sai é o destacado, de R$ 600,00, e não os 12% cheios sobre o preço.
| Passo | Cálculo | Resultado |
|---|---|---|
| Valor da venda | Nota de venda | R$ 100.000,00 |
| Menos o ICMS destacado | R$ 100.000,00 menos R$ 600,00 | R$ 99.400,00 |
| Menos o custo de aquisição | R$ 99.400,00 menos R$ 88.000,00 | R$ 11.400,00 |
| PIS | 0,65% de R$ 11.400,00 | R$ 74,10 |
| Cofins | 3% de R$ 11.400,00 | R$ 342,00 |
| PIS e Cofins | Soma | R$ 416,10 |
São R$ 416,10 contra os R$ 3.650,00 que a loja pagaria se tributasse o preço inteiro, uma diferença de quase nove vezes. O custo de aquisição é o valor ajustado entre a loja e o vendedor e registrado na nota de entrada, e a preparação de R$ 2.500,00 não entra nele, porque é despesa da loja e não preço pago pelo carro. Quem infla a nota de entrada para reduzir a diferença cria um problema fiscal e, de quebra, um problema com o vendedor, que passa a constar como tendo recebido mais do que recebeu.
A equiparação à consignação exige duas coisas que o dono da loja confere sozinho: o objeto social com a compra e venda de veículos e a nota de entrada de cada carro com o valor realmente pago. Sem uma das duas, a Receita pode entender que a base volta a ser o valor total da venda.
Como calcular IRPJ e CSLL no Lucro Presumido?
Nos impostos sobre a venda de veículo usado no Lucro Presumido, a Receita não olha para o lucro real da loja. Ela presume um lucro aplicando um percentual sobre a receita bruta e cobra IRPJ de 15% e CSLL de 9% sobre esse resultado. Para a venda de veículo usado equiparada à consignação, a instrução normativa da Receita Federal que trata do assunto define a receita bruta como a diferença entre o valor da nota de venda e o custo da nota de entrada, e manda aplicar o percentual de 32% sobre ela. Aqui, diferente do PIS e da Cofins, a diferença é calculada sem tirar o ICMS.
| Passo | Cálculo | Resultado |
|---|---|---|
| Diferença entre venda e compra | R$ 100.000,00 menos R$ 88.000,00 | R$ 12.000,00 |
| Lucro presumido | 32% de R$ 12.000,00 | R$ 3.840,00 |
| IRPJ | 15% de R$ 3.840,00 | R$ 576,00 |
| CSLL | 9% de R$ 3.840,00 | R$ 345,60 |
| IRPJ e CSLL | Soma | R$ 921,60 |
O IRPJ tem ainda um adicional de 10% sobre a parte do lucro presumido que passar de R$ 60.000,00 no trimestre. Esse adicional não é calculado carro a carro, e sim sobre a soma do trimestre inteiro. Numa loja que só trabalha com veículos usados pela diferença, ele aparece quando a soma das diferenças do trimestre passa de R$ 187.500,00, porque 32% desse valor é exatamente R$ 60.000,00.
A Lei Complementar nº 224/2025 trouxe outra novidade para 2026: um acréscimo de 10% nos percentuais de presunção sobre a parcela da receita bruta anual que ultrapassar R$ 5.000.000,00, o que faz os 32% virarem 35,2% sobre o excedente. Como a receita bruta da loja que apura pela diferença é a diferença, e não o faturamento das notas, o limite tende a ficar distante da realidade da maioria das revendas, mas vale conferir como a Receita contará a receita da sua empresa.
Há ainda uma discussão em aberto que o dono da loja precisa conhecer. A Receita aplica os 32% sobre a diferença, e várias empresas do setor foram à Justiça pedindo os percentuais de 8% para o IRPJ e 12% para a CSLL, e ganharam em decisões do Superior Tribunal de Justiça e dos tribunais regionais federais, inclusive o da 4ª Região, que alcança Santa Catarina. Com os números do T-Cross, o IRPJ e a CSLL cairiam de R$ 921,60 para R$ 273,60. Só que essa não é a regra que a Receita aplica na fiscalização, e quem adota por conta própria, sem decisão judicial própria, assume o risco de autuação. Se a loja quer discutir o tema, o caminho passa por um advogado tributarista e pelo contador, nessa ordem de conversa.
Quanto a loja paga no total e quanto sobra no carro?
Somando os cinco impostos na venda de veículo usado que acabamos de calcular, o T-Cross fecha em R$ 1.937,70 no Lucro Presumido. Cada imposto aparece com a sua própria base, e é essa mistura de bases que costuma confundir quem tenta calcular tudo sobre o preço de venda.
| Imposto | Base de cálculo | Alíquota | Valor |
|---|---|---|---|
| ICMS | R$ 5.000,00 | 12% | R$ 600,00 |
| PIS | R$ 11.400,00 | 0,65% | R$ 74,10 |
| Cofins | R$ 11.400,00 | 3% | R$ 342,00 |
| IRPJ | R$ 3.840,00 | 15% | R$ 576,00 |
| CSLL | R$ 3.840,00 | 9% | R$ 345,60 |
| Total | R$ 1.937,70 |
O total equivale a 1,94% do preço de venda e a cerca de 16% da diferença de R$ 12.000,00 entre compra e venda. O ICMS responde por perto de um terço do valor, e o restante vem dos tributos federais. Falta ver o que sobra depois das despesas do carro.
| Resultado do T-Cross | Valor |
|---|---|
| Venda | R$ 100.000,00 |
| Menos a compra de pessoa física | R$ 88.000,00 |
| Menos a preparação | R$ 2.500,00 |
| Menos a comissão do vendedor | R$ 1.200,00 |
| Menos o despachante | R$ 450,00 |
| Menos os impostos | R$ 1.937,70 |
| Resultado do carro | R$ 5.912,30 |
Sobram R$ 5.912,30, ou 5,91% do preço, ainda antes de aluguel, folha, energia e marketing. As despesas diretas do carro, de R$ 4.150,00, pesaram mais do que os impostos nessa conta, e isso muda a conversa sobre onde procurar margem. Uma coisa que o Presumido tem de peculiar é que o imposto federal não responde à preparação: se a loja gastar R$ 6.000,00 em vez de R$ 2.500,00 no mesmo carro, o IRPJ e a CSLL continuam os mesmos R$ 921,60, e a diferença sai inteira do resultado.
Para a loja que nunca fez essa conta carro a carro, uma boa forma de começar é pelos últimos vinte carros vendidos. A Sulcontábil atende revendas de veículos em Santa Catarina e pode montar esse levantamento com as notas de entrada e de venda, comparando o que a loja pagou com o que a regra pede para cada carro.
E no Simples Nacional, como fica o mesmo carro?
Nos impostos da venda de veículo usado, o Simples Nacional não tem cálculo por imposto. A loja paga um único DAS, que reúne IRPJ, CSLL, PIS, Cofins, ICMS e a contribuição patronal para o INSS, e a conta muda de lógica em dois pontos. O primeiro é a base: pela Solução de Consulta Cosit nº 42/2017, na compra e venda por conta própria a receita bruta é o valor total da venda, e a equiparação à consignação da Lei nº 9.716/1998 não vale para o Simples. Os R$ 100.000,00 do T-Cross entram inteiros na base, e o custo de R$ 88.000,00 não abate nada. O segundo ponto é a alíquota, que não é fixa e depende do faturamento da loja nos últimos 12 meses.
A alíquota efetiva sai da tabela do Anexo I do Simples, destinada ao comércio, por uma fórmula que desconta uma parcela fixa da alíquota nominal da faixa. Veja o que acontece com o mesmo T-Cross em duas lojas de tamanhos diferentes.
| Loja | Faturamento em 12 meses | Faixa do Anexo I | Alíquota efetiva | DAS sobre o T-Cross |
|---|---|---|---|---|
| Revenda menor | R$ 1.200.000,00 | 10,70% menos R$ 22.500,00 | 8,825% | R$ 8.825,00 |
| Revenda maior | R$ 2.400.000,00 | 14,30% menos R$ 87.300,00 | 10,6625% | R$ 10.662,50 |
O cálculo da primeira linha é R$ 1.200.000,00 vezes 10,70%, menos R$ 22.500,00, dividido por R$ 1.200.000,00, o que dá 8,825%. São valores muito acima dos R$ 1.937,70 do Presumido, e isso explica por que o Simples costuma pesar nas revendas de ticket alto, em que o preço total do carro é a base.
A comparação, porém, não é justa se parar aqui. O DAS já traz embutida a contribuição patronal sobre a folha, que no Presumido é paga à parte, e é essa soma que decide qual regime custa menos para cada loja. O artigo anterior da série, sobre Simples Nacional ou Lucro Presumido na revenda de veículos usados, faz essa conta com a folha de pagamento incluída. A parcela de ICMS do DAS segue as regras do próprio Simples e, pela leitura mais comum, não aproveita a redução de 95% do regulamento estadual, ponto que merece conferência na apuração de cada loja.
O que muda quando o carro é de troca ou sai abaixo do custo?
A venda de veículo usado com carro de troca acontece toda semana, e muda a conta dos impostos de um jeito que poucos lembram. O cliente leva o T-Cross de R$ 100.000,00 e entrega um Gol 2018 avaliado em R$ 32.000,00, financiando os outros R$ 68.000,00. A tentação do vendedor é emitir a nota de venda por R$ 68.000,00, porque foi esse o dinheiro que entrou. O correto é emitir a venda do T-Cross por R$ 100.000,00 e dar entrada no Gol com uma nota de entrada de R$ 32.000,00, que será o custo dele. A troca é uma forma de pagamento, e não um desconto na base do imposto, de modo que os impostos do T-Cross continuam exatamente os R$ 1.937,70 calculados.
O Gol segue o próprio caminho. Vendido meses depois por R$ 36.500,00, ele paga R$ 219,00 de ICMS (12% sobre a base reduzida de R$ 1.825,00). Para PIS e Cofins, a base é R$ 36.500,00 menos o ICMS de R$ 219,00 menos o custo de R$ 32.000,00, ou seja, R$ 4.281,00, que gera R$ 156,26 entre as duas contribuições. O IRPJ e a CSLL saem de uma diferença de R$ 4.500,00, com R$ 345,60 no total.
O outro caso comum é o carro que a loja não consegue vender com margem. Um Onix 2020 comprado de pessoa física por R$ 62.000,00 passa 140 dias no pátio e sai por R$ 58.000,00. O ICMS não olha para a margem, e sim para o valor da venda, de modo que a loja paga R$ 348,00 (12% sobre a base reduzida de R$ 2.900,00) num carro em que perdeu dinheiro. Já PIS, Cofins, IRPJ e CSLL não encontram diferença positiva para tributar, porque a venda de R$ 58.000,00 fica abaixo dos R$ 62.000,00 pagos.
| Carro | Venda | Custo | Diferença | ICMS | PIS e Cofins | IRPJ e CSLL |
|---|---|---|---|---|---|---|
| T-Cross | R$ 100.000,00 | R$ 88.000,00 | R$ 12.000,00 | R$ 600,00 | R$ 416,10 | R$ 921,60 |
| Gol (troca) | R$ 36.500,00 | R$ 32.000,00 | R$ 4.500,00 | R$ 219,00 | R$ 156,26 | R$ 345,60 |
| Onix (prejuízo) | R$ 58.000,00 | R$ 62.000,00 | negativa | R$ 348,00 | zero | zero |
Como a lei fala na diferença de cada veículo, a prudência manda não contar com a compensação do prejuízo de um carro contra o ganho de outro sem confirmar a posição com o contador. O que a tabela mostra com clareza é que o ICMS é o único imposto que não desaparece quando a margem desaparece, e isso entra na conta de quem decide até quanto abaixar o preço de um carro parado.
O retorno da financeira entra na conta do carro?
Não entra na conta dos impostos na venda de veículo usado, e esse é um dos erros mais caros da rotina de uma revenda. Suponha que o cliente do T-Cross tenha financiado parte do valor e que a financeira pague à loja um retorno de R$ 2.000,00 pela operação. Esse dinheiro não é preço do carro. Em geral ele é tratado como receita de serviço, pela intermediação do financiamento, com tributação própria e, quando a financeira exige, com nota fiscal de serviço emitida pela loja. A natureza exata depende do contrato com a financeira, e vale o contador analisar o contrato antes de fixar o tratamento.
No Lucro Presumido, a receita de serviço não segue a regra do veículo usado. PIS e Cofins incidem sobre o valor inteiro, o ISS é cobrado pelo município e o IRPJ e a CSLL usam a presunção de 32% sobre a receita. Com um ISS de 3% apenas como hipótese, já que a alíquota varia por município entre 2% e 5%, a conta fica assim.
| Tributo | Cálculo | Valor |
|---|---|---|
| PIS e Cofins | 3,65% de R$ 2.000,00 | R$ 73,00 |
| ISS (hipótese de 3%) | 3% de R$ 2.000,00 | R$ 60,00 |
| IRPJ | 15% de 32% de R$ 2.000,00 | R$ 96,00 |
| CSLL | 9% de 32% de R$ 2.000,00 | R$ 57,60 |
| Total sobre o retorno | R$ 286,60 |
Os R$ 286,60 representam 14,33% do retorno, contra 1,94% de carga no carro. Misturar as duas receitas, por exemplo reduzindo o preço do carro na nota para compensar o retorno que entra por fora, distorce a base do ICMS e tira clareza da escrituração. No Simples, a lógica é parecida: a receita de intermediação precisa ser separada da venda do veículo, porque cai em tabela própria de serviços. O mesmo cuidado vale para taxa de despachante cobrada do cliente e para comissão de garantia estendida, que são receitas à parte.
Como ficam os impostos na venda de veículo usado a partir de 2027?
A conta que você acabou de ver muda de forma em janeiro. Em 2026, a CBS e o IBS são um ano de teste: aparecem destacados na nota, com alíquotas de 0,9% e 0,1%, mas quem cumpre as obrigações acessórias fica dispensado de recolher, e o que for recolhido é compensado com PIS e Cofins. Em 2027 o PIS e a Cofins deixam de existir e a CBS passa a valer de verdade. A alíquota ainda não está definida: o TCU tem até 30 de outubro de 2026 para enviar os cálculos ao Senado, que fixa a alíquota de referência até 15 de dezembro, e as estimativas de mercado giram perto de 9%.
Para quem compra carro de pessoa física, a mudança mais importante é o crédito presumido da Lei Complementar nº 214/2025. A revenda no regime regular que compra bem móvel usado de pessoa física, para revender, apropria um crédito de CBS calculado sobre o valor da compra, que só pode ser usado para abater a CBS devida na revenda daquele mesmo bem. O regulamento federal exige que o carro seja vinculado pelo número do Renavam, que a compra seja documentada por nota com a identificação do vendedor, o valor pago e a descrição do veículo, e que a revenda seja do carro inteiro, e não de peças de desmanche.
Com uma CBS de 9% apenas como hipótese, o T-Cross ficaria assim. A base da CBS na venda exclui o ICMS, e o crédito presumido é calculado sobre os R$ 88.000,00 da compra.
| Imposto | 2026 | 2027 (hipótese de 9% de CBS) |
|---|---|---|
| ICMS | R$ 600,00 | R$ 600,00 |
| PIS e Cofins | R$ 416,10 | extintos |
| CBS devida (9% de R$ 99.400,00) | não se aplica | R$ 8.946,00 |
| Crédito presumido (9% de R$ 88.000,00) | não se aplica | menos R$ 7.920,00 |
| CBS líquida | não se aplica | R$ 1.026,00 |
| IRPJ e CSLL | R$ 921,60 | R$ 921,60 |
| Total | R$ 1.937,70 | R$ 2.547,60 |
A CBS líquida de R$ 1.026,00 é 9% sobre a mesma diferença de R$ 11.400,00 que hoje paga 3,65%, e é por isso que o total sobe nesse carro. Só que o quadro não termina aqui, porque a CBS é não cumulativa e a loja passa a descontar crédito sobre compras e despesas que no regime cumulativo de hoje não geram nada. Se a preparação de R$ 2.500,00 vier de uma oficina que destaca a CBS, o crédito fica perto de R$ 200,00 a R$ 225,00 só nesse carro, e o mesmo vale para energia, aluguel, publicidade e sistemas. O resultado depende do volume de despesas com crédito de cada loja, e só a simulação com números reais decide.
Para a revenda do Simples Nacional, existe uma decisão com prazo. A empresa pode manter o IBS e a CBS dentro do DAS ou optar pelo regime regular desses dois tributos, permanecendo no Simples para os demais. A opção para o primeiro semestre de 2027 vai até 30 de outubro de 2026, pelo Portal do Simples Nacional, e pode ser cancelada de forma irretratável entre 3 de novembro e 20 de dezembro. Como o crédito presumido pertence a quem está no regime regular, a loja do Simples que compra muito de pessoa física precisa simular as duas saídas.
Quais erros fazem a revenda pagar imposto a mais ou a menos?
Nos impostos da venda de veículo usado, o erro mais frequente nasce na compra. A loja recebe o carro de pessoa física, fecha negócio no balcão e deixa a nota de entrada para depois, ou emite a nota com um valor diferente do que pagou de fato. Sem nota de entrada com o valor real, a diferença que sustenta o PIS, a Cofins, o IRPJ e a CSLL perde apoio, e o crédito presumido de 2027 também.
O segundo grupo de erros está na nota de venda. Sem o número do certificado do veículo, sem CST 20 ou sem o código SC820019, a loja arrisca perder a redução de 95% e ver o ICMS voltar de R$ 600,00 para R$ 12.000,00 no T-Cross. Na hora de calcular PIS e Cofins, é comum subtrair os 12% cheios de ICMS em vez do valor destacado na nota, ou nem subtrair nada. Em ambos os casos a base fica errada, para menos ou para mais, e o erro se repete em todo carro do mês.
Por fim, existem os erros de enquadramento. No Simples Nacional, quem calcula o DAS sobre a diferença entre venda e compra, como se estivesse no Presumido, paga menos do que deveria e acumula uma dívida que cresce com juros. E vender com uma parte do valor por fora, para o cliente pagar menos transferência ou para a loja parecer menor, estraga todo o resto, porque o imposto calculado sobre uma nota que não conta a história verdadeira do negócio nunca fecha com o extrato.
O que conferir na sua loja antes do fechamento do mês?
Na segunda-feira de manhã, antes de o contador pedir os documentos, pegue o relatório de vendas do mês e passe cada carro por esta lista de conferência dos impostos na venda de veículo usado.
- A nota de entrada de cada carro comprado de pessoa física existe, com o valor realmente pago, a placa, o chassi e o Renavam.
- O contrato social traz a compra e venda de veículos automotores entre as atividades declaradas, o que sustenta o cálculo pela diferença.
- A nota de venda dos carros com redução de 95% leva o número do certificado do veículo, o CST 20 e o código SC820019.
- Existe uma planilha carro a carro com venda, ICMS destacado, custo de entrada e diferença, e ela fecha com o total das notas do mês.
- A base de PIS e Cofins foi calculada subtraindo o ICMS destacado na nota, e não os 12% cheios sobre o preço.
- Retorno da financeira, taxa de despachante e comissão de garantia estão em receitas separadas da venda do carro.
- Os carros vendidos abaixo do custo estão identificados, porque o ICMS deles foi pago mesmo sem margem.
- Se a loja é do Simples Nacional, o DAS foi calculado sobre o preço total das vendas, e a decisão sobre o regime regular do IBS e da CBS, com prazo até 30 de outubro de 2026, já foi tomada ou está sendo simulada.
Perguntas frequentes sobre impostos na venda de veículo usado
Quais são os impostos na venda de veículo usado por uma revenda?
A revenda paga ICMS em qualquer regime. No Lucro Presumido somam-se PIS, Cofins, IRPJ e CSLL, e no Simples Nacional todos eles vão dentro do DAS, que também leva a contribuição patronal do INSS. Receitas de serviço, como o retorno da financeira, ainda podem pagar ISS ao município.
Quanto de ICMS a revenda paga na venda de veículo usado em Santa Catarina?
Para carro de passeio com alíquota interna de 12% e redução de 95% da base, o ICMS é de 0,60% do valor da venda, ou R$ 600,00 numa venda de R$ 100.000,00. Se a loja perder o direito à redução por falha na nota ou na condição de usado, o imposto sobe para 12% do preço. Motos e utilitários têm artigos próprios na série.
Como calcular os impostos na venda de veículo usado no Lucro Presumido?
O ICMS vem de 12% sobre 5% do valor da venda. O PIS e a Cofins somam 3,65% sobre a venda menos o ICMS destacado e menos o custo de entrada. O IRPJ e a CSLL usam a diferença entre venda e custo, com presunção de 32%, e alíquotas de 15% e 9%. Num carro de R$ 100.000,00 comprado por R$ 88.000,00, o total é de R$ 1.937,70.
Como calcular os impostos na venda de veículo usado no Simples Nacional?
O Simples não faz conta por imposto. A loja soma a receita bruta do mês, que é o preço total das vendas, e aplica a alíquota efetiva do Anexo I, que depende do faturamento dos últimos 12 meses. O custo do carro não abate a base. Por isso um carro de R$ 100.000,00 gera DAS de R$ 8.825,00 numa loja que fatura R$ 1.200.000,00 por ano e de R$ 10.662,50 numa que fatura R$ 2.400.000,00.
O ICMS entra na base do PIS e da Cofins na venda de veículo usado?
Não entra. A Solução de Consulta Cosit nº 284/2023 diz que a base é o valor da nota de venda, menos o ICMS destacado, menos o custo de aquisição. O que sai da base é o ICMS que aparece na nota, que com a redução de 95% é muito menor do que os 12% cheios.
A preparação do carro reduz o imposto da revenda?
No Lucro Presumido e no Simples Nacional, não. A funilaria, o polimento e a revisão são despesas da loja, mas as bases desses regimes não dependem delas. Só no Lucro Real a despesa entra no cálculo do lucro e reduz IRPJ e CSLL.
Preciso emitir nota de entrada quando compro um carro de pessoa física?
Sim. O custo de aquisição que sustenta o cálculo pela diferença é o da nota de entrada, e sem ela a base volta a ser o valor da venda. A partir de 2027, o regulamento da CBS exige documento fiscal da compra, com Renavam, para a loja apropriar o crédito presumido.
A loja pode calcular pela diferença se o contrato social não prevê compra e venda de veículos?
A Lei nº 9.716/1998 condiciona a equiparação à consignação a que a compra e venda de veículos automotores esteja entre os objetos sociais declarados. Sem isso, a Receita pode entender que a base é o valor total da venda. Se o contrato social da sua loja é antigo, vale conferir a redação das atividades com o contador.
O carro de leilão ou sinistrado tem a mesma redução de ICMS?
A Secretaria da Fazenda de Santa Catarina já respondeu, em consulta, que o veículo sinistrado revendido por inteiro, na condição de usado, mantém a redução de base. A venda de peças avulsas, resultantes de desmanche, fica de fora. Em carro de leilão, o cuidado está na documentação que comprova a condição de usado.
O que muda nos impostos na venda de veículo usado em 2027?
PIS e Cofins deixam de existir e entra a CBS, cuja alíquota ainda será fixada pelo Senado até 15 de dezembro de 2026. A loja do regime regular que compra de pessoa física ganha crédito presumido de CBS, vinculado ao Renavam do carro. O ICMS segue como hoje em 2027 e 2028 e começa a ser substituído pelo IBS em 2029.
A venda para cliente de outro Estado muda os impostos?
A redução de 95% também vale na saída interestadual, mas o diferencial de alíquota para o Estado do cliente entra na conta de outra forma, e esse tema merece uma conferência caso a caso. Para um cliente gaúcho que retira o carro na loja, por exemplo, a classificação da operação gera discussão entre os Estados.
Do pátio ao fechamento: o que levar desta conta
Voltando ao sábado em Içara: quando o financeiro perguntar quanto do T-Cross vai embora em imposto, a resposta agora tem número e tem condição. No Lucro Presumido são R$ 1.937,70 num carro de R$ 100.000,00 comprado por R$ 88.000,00, perto de 1,94% do preço, e no Simples Nacional o DAS passa de R$ 8.800,00 porque a base é o preço inteiro. O que mais mexe no valor, mais até do que o regime, é a documentação: nota de entrada com o valor real, nota de venda com o certificado do veículo, o CST 20 e o código SC820019, e o retorno da financeira registrado à parte.
Os impostos na venda de veículo usado também vão mudar de forma em 2027, quando o crédito presumido da CBS transformar a nota de entrada de pessoa física em dinheiro no caixa. A loja que organizar agora a ficha individual de cada carro chega a janeiro com a conta pronta, e a que deixar para depois vai montar tudo com pressa e sem tempo de simular.
A Sulcontábil atende revendas de veículos e motocicletas em Santa Catarina e pode analisar os últimos 12 meses da sua loja, separando compras, vendas, estoque, margem por veículo e ICMS, para comparar a tributação atual com outros cenários, inclusive o de 2027. O ponto de partida é simples: uma lista dos carros vendidos no último mês, com a nota de entrada e a nota de venda de cada um.
Sobre o autor
Everaldo Pereira Costa
Contador, CRC/SC SC017622O3
Conteúdo elaborado sob perspectiva contábil, fiscal e empresarial e atualizado conforme a legislação e as orientações oficiais disponíveis em outubro de 2026. Os exemplos foram simplificados para facilitar a compreensão. A tributação efetiva depende do regime tributário e das características de cada operação.
Respostas rápidas sobre impostos na venda de veículo usado
Quais são os impostos na venda de veículo usado em uma revenda de Santa Catarina?
A revenda paga ICMS em qualquer regime. No Lucro Presumido somam-se PIS, Cofins, IRPJ e CSLL, e no Simples Nacional todos eles vão dentro do DAS, que também inclui a contribuição patronal do INSS. A receita de serviços, como o retorno da financeira, ainda pode pagar ISS ao município.
Quanto de ICMS uma revenda paga na venda de veículo usado em Santa Catarina?
Para carro de passeio com alíquota interna de 12% e redução de 95% da base de cálculo, a carga efetiva é de 0,60% do valor da venda, ou R$ 600,00 numa venda de R$ 100.000,00, desde que o carro tenha sido comprado como usado e a nota traga CST 20 e o código SC820019.
Como calcular PIS e Cofins na venda de veículo usado?
No Lucro Presumido, a empresa que tem a compra e venda de veículos entre os objetos sociais pode usar a diferença entre a venda e o custo de aquisição, com o ICMS destacado subtraído da venda. Sobre essa base incidem 0,65% de PIS e 3% de Cofins. Num carro vendido por R$ 100.000,00 e comprado por R$ 88.000,00, o total é de R$ 416,10.
Como calcular os impostos na venda de veículo usado no Simples Nacional?
No Simples, a receita bruta é o valor total da venda, e o custo do carro não abate a base. A loja aplica a alíquota efetiva do Anexo I, que depende do faturamento dos últimos 12 meses. Um carro de R$ 100.000,00 gera DAS de R$ 8.825,00 numa loja de R$ 1.200.000,00 por ano e de R$ 10.662,50 numa de R$ 2.400.000,00.
O que muda nos impostos na venda de veículo usado em 2027?
O PIS e a Cofins deixam de existir e a CBS entra em vigor, com alíquota que o Senado fixa até 15 de dezembro de 2026. A revenda do regime regular que compra de pessoa física passa a ter crédito presumido de CBS, vinculado ao Renavam do carro, e o ICMS só começa a ser substituído pelo IBS em 2029.