O quanto custa a contabilidade para revenda de veículos usados em Santa Catarina depende do número de operações, regime tributário, funcionários, complexidade das notas fiscais e serviços contratados. Não existe mensalidade obrigatória tabelada. Para comparar propostas, o lojista deve verificar o que está incluído, quais serviços são cobrados separadamente e como funciona o atendimento especializado.
Imagine uma revenda de veículos usados em Criciúma que vende oito carros por mês. O proprietário possui dois funcionários, trabalha com veículos próprios e também recebe alguns automóveis em consignação. Sua loja movimenta valores relativamente altos, mas opera com margens que variam bastante de uma negociação para outra.
Certo dia, ele recebe duas propostas de contabilidade.
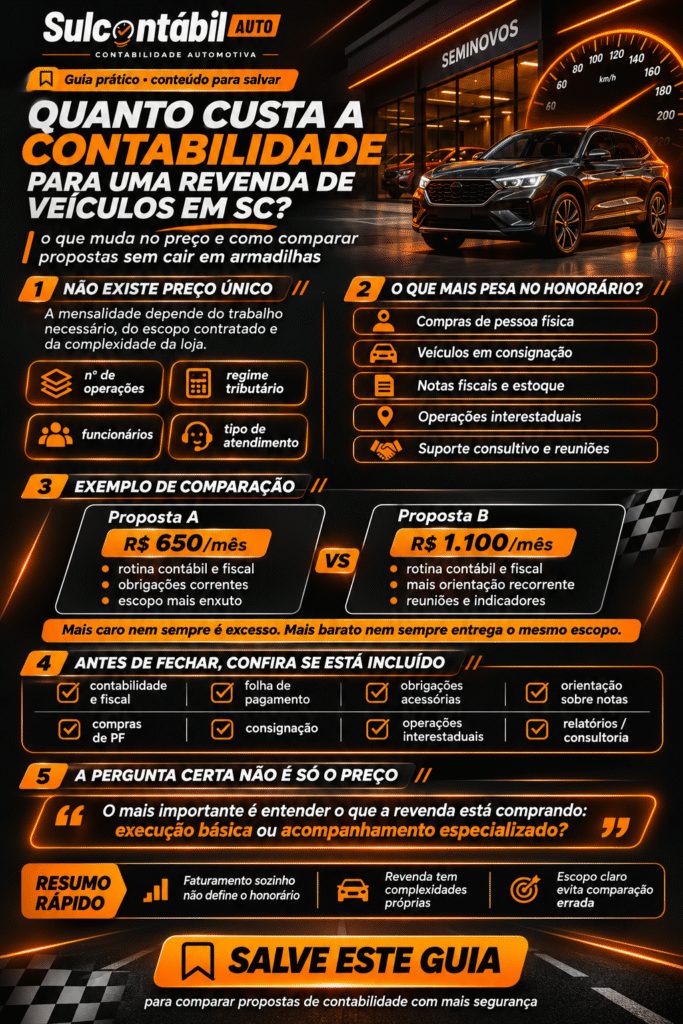
A primeira apresenta um honorário mensal de R$ 650,00. A segunda, R$ 1.100,00.
A diferença parece grande. São R$ 450,00 por mês, ou R$ 5.400,00 ao longo de doze meses, antes de considerar outros serviços e cobranças.
O empresário começa a se perguntar se realmente faz sentido pagar mais por um escritório contábil quando os dois, aparentemente, fazem a mesma coisa: calculam impostos, entregam declarações e cuidam da contabilidade.
Essa é uma dúvida que considero bastante legítima.
Afinal, todo empresário precisa controlar seus custos. E uma revenda de veículos possui despesas que não podem ser ignoradas: aluguel do pátio, funcionários, comissões, anúncios, preparação dos automóveis e capital investido no estoque.
Mas existe um detalhe que muda a maneira como devemos comparar essas propostas.
Uma revenda de veículos usados não movimenta apenas notas de venda. Ela compra automóveis de pessoas físicas, recebe veículos de outras empresas, realiza trocas, trabalha com consignação, recebe comissões de financiamento e precisa relacionar documentos fiscais, movimentações bancárias e estoque.
O próprio valor do faturamento pode dar uma impressão equivocada do tamanho econômico da operação.
Uma loja que vende dez veículos de R$ 70.000,00 movimenta R$ 700.000,00 em vendas. Mas, se pagou R$ 630.000,00 para adquirir esses carros, a diferença bruta entre compra e venda será de R$ 70.000,00, antes das despesas de preparação, comissões, tributos e demais gastos.
Por isso, quando alguém me pergunta quanto custa a contabilidade para uma revenda de veículos, não considero adequado responder com um preço genérico sem conhecer a loja.
O honorário depende do trabalho necessário e do serviço que o empresário deseja contratar.
Neste artigo, quero explicar como esse preço costuma ser formado, quais informações influenciam a proposta e o que uma revenda de Araranguá, Criciúma, Sombrio, Tubarão ou outra cidade de Santa Catarina deveria avaliar antes de escolher seu contador.
Existe uma tabela de preços para contabilidade de revendas?
Não existe uma tabela nacional de honorários obrigatórios que determine quanto todo escritório contábil deve cobrar de uma revenda de veículos.
O Conselho Federal de Contabilidade esclarece que os honorários profissionais são definidos conforme critérios relacionados à relevância, complexidade, custos, tempo necessário, responsabilidade e características dos serviços prestados.
Esses critérios constam da NBC PG 01, o Código de Ética Profissional do Contador.
Associações e entidades profissionais podem divulgar referências de honorários, mas essas tabelas não estabelecem um preço único e obrigatório para o mercado.
Em janeiro de 2026, por exemplo, a Associação Nacional dos Profissionais da Contabilidade publicou uma tabela referencial, esclarecendo expressamente que sua utilização é facultativa e não representa valores mínimos ou máximos obrigatórios.
Na prática, cada escritório precisa avaliar o trabalho envolvido e apresentar sua proposta.
Isso significa que duas revendas com faturamento parecido podem receber valores diferentes.
E que uma empresa pequena pode exigir um acompanhamento relativamente complexo, mesmo vendendo poucos veículos.
Por que a contabilidade de uma revenda pode custar diferente da contabilidade de uma loja comum?
Imagine dois estabelecimentos.
O primeiro é uma pequena loja de roupas que vende cinquenta peças por dia.
O segundo é uma revenda de veículos usados que comercializa seis automóveis no mês.
Se olharmos apenas a quantidade de vendas, a loja de roupas realiza muito mais transações.
Mas a complexidade contábil não depende apenas desse número.
Na revenda de veículos, cada automóvel possui um histórico individual. É necessário identificar sua origem, o valor de aquisição, os documentos de entrada, a situação de propriedade e a posterior venda.
Além disso, alguns veículos podem pertencer à própria loja, enquanto outros estão apenas sob sua responsabilidade em operações com terceiros.
Pense em uma revenda que receba um veículo de pessoa física, outro de uma empresa de Santa Catarina e um terceiro de uma revenda localizada em São Paulo.
Embora os três automóveis possam estar fisicamente no mesmo pátio, suas operações podem exigir análises fiscais distintas.
Agora imagine que um cliente ofereça seu carro como parte do pagamento de outro veículo e ainda financie a diferença pelo banco.
Uma única negociação pode envolver a venda de um automóvel, a aquisição de outro, pagamentos complementares e uma remuneração de financeira.
Tudo isso precisa ser corretamente documentado e classificado.
É por essa razão que o preço da contabilidade deve considerar a natureza das operações, e não apenas a quantidade de documentos ou o faturamento informado.
O faturamento da revenda influencia o honorário mensal?
Pode influenciar, mas não deveria ser o único critério.
Uma empresa que fatura R$ 100.000,00 mensais realizando duas vendas pode possuir uma rotina muito diferente de outra que fatura o mesmo valor com diversas operações de menor valor.
O faturamento ajuda a compreender o porte da atividade e pode estar relacionado à responsabilidade e ao volume de informações.
Entretanto, para uma revenda de veículos usados, considero mais útil avaliar a quantidade de carros comprados e vendidos, o número de notas fiscais, a variedade das operações e a organização da documentação.
Imagine uma loja que venda três veículos de R$ 150.000,00 por mês.
Ela movimenta R$ 450.000,00 em vendas.
Agora compare com outra empresa que venda vinte veículos de R$ 22.500,00.
O faturamento também será de R$ 450.000,00.
Mas a segunda pode exigir o processamento e a conferência de um número muito maior de aquisições, saídas, documentos e movimentações individuais de estoque.
As duas lojas não necessariamente exigirão o mesmo trabalho.
Por isso, uma proposta baseada exclusivamente em percentual de faturamento pode não refletir adequadamente a rotina de ambas.
O que normalmente deve estar incluído na mensalidade contábil?
Antes de comparar preços, o empresário precisa entender quais serviços estão sendo oferecidos.
Uma proposta básica de contabilidade recorrente para uma empresa comercial pode abranger escrituração contábil, rotinas fiscais, apuração de tributos, obrigações acessórias e determinados serviços de departamento pessoal.
Mas o conteúdo exato depende do contrato.
Em uma revenda de veículos, eu recomendaria verificar especialmente:
| Serviço | O que o empresário deve conferir |
|---|---|
| Contabilidade | Registros, conciliações, demonstrações e entregas previstas |
| Fiscal | Apuração dos tributos e escrituração das operações |
| Obrigações acessórias | Declarações e arquivos exigidos conforme o regime |
| Departamento pessoal | Folha, admissões, desligamentos e obrigações trabalhistas |
| Orientação sobre notas | Suporte relativo à classificação das operações fiscais |
| Compras de pessoas físicas | Procedimentos e documentos de entrada |
| Veículos consignados | Tratamento das operações com terceiros |
| Operações interestaduais | Análise das diferenças fiscais aplicáveis |
| Atendimento | Canal, prazo e responsáveis pelas respostas |
| Relatórios gerenciais | Indicadores e análises, se contratados |
| Planejamento tributário | Frequência, profundidade e condições de contratação |
Nem todo escritório inclui todos esses serviços na mesma mensalidade.
Isso não significa que a proposta esteja errada.
Significa que o escopo precisa estar claro.
Uma empresa pode contratar apenas a rotina contábil, fiscal e trabalhista, deixando consultorias específicas para contratação adicional.
Outra pode preferir uma assessoria mais próxima, com reuniões periódicas e acompanhamento gerencial.
São modelos diferentes.
O importante é que o empresário saiba exatamente o que está comprando.
Contabilidade mensal e consultoria especializada são a mesma coisa?
Não necessariamente.
Existe uma diferença entre executar corretamente as obrigações contábeis e acompanhar as decisões de gestão da empresa.
Imagine uma revenda que deseja saber se deve continuar no Simples Nacional ou migrar para o Lucro Presumido.
Para responder, não basta emitir uma guia.
É necessário levantar dados de vendas, aquisições, margens, folha de pagamento e demais características da operação.
Também pode ser necessário projetar cenários futuros.
Essa análise pode fazer parte de um pacote de assessoria ou ser contratada como serviço específico.
O mesmo acontece quando o empresário deseja abrir uma filial, revisar operações interestaduais ou estruturar um controle financeiro mais completo.
Por isso, considero importante que as propostas diferenciem a rotina obrigatória do acompanhamento consultivo.
Isso ajuda a evitar duas situações.
Na primeira, o empresário acredita que contratou uma consultoria completa, mas descobre posteriormente que determinados estudos não estavam incluídos.
Na segunda, o escritório oferece um acompanhamento amplo, mas o cliente compara seu valor com uma proposta que inclui apenas tarefas recorrentes.
Os dois modelos podem ser legítimos.
O problema está em compará-los como se fossem idênticos.
Quanto custaria uma contabilidade para uma revenda pequena?
Vamos criar uma simulação comercial, sem utilizar valores como tabela oficial ou média de mercado.
Imagine uma revenda de veículos usados em Sombrio com as seguintes características:
A empresa possui um único sócio, vende entre três e cinco veículos por mês, mantém poucos funcionários e trabalha principalmente com estoque próprio adquirido dentro de Santa Catarina.
Sua rotina documental é organizada.
As notas fiscais são emitidas corretamente e os documentos são enviados nos prazos combinados.
Agora imagine que essa revenda receba duas propostas hipotéticas:
| Característica | Proposta A | Proposta B |
|---|---|---|
| Honorário mensal | R$ 650,00 | R$ 1.100,00 |
| Escrituração contábil e fiscal | Incluída | Incluída |
| Obrigações acessórias correntes | Incluídas | Incluídas |
| Folha de pagamento | Conforme limite contratual | Conforme limite contratual |
| Orientação fiscal recorrente | Atendimento com escopo delimitado | Atendimento com escopo mais amplo |
| Reunião gerencial | Não incluída | Trimestral, na hipótese |
| Análise periódica de indicadores | Contratação adicional | Incluída, na hipótese |
| Diagnóstico inicial de processos | Cobrado separadamente | Incluído, na hipótese |
Esses preços são fictícios e servem exclusivamente para mostrar como diferentes escopos podem resultar em honorários distintos. Não representam preços praticados pela Sulcontábil nem uma pesquisa de valores médios de escritórios catarinenses.
Observe que a principal diferença não está necessariamente na qualidade técnica da escrituração obrigatória, que deve ser adequada em qualquer contratação.
Está no conjunto de serviços adicionais oferecidos.
Uma revenda que possui boa estrutura interna e deseja apenas terceirizar determinadas obrigações pode preferir uma proposta mais enxuta.
Outra empresa que precisa de orientação frequente e deseja relatórios gerenciais pode considerar um pacote mais completo.
O melhor modelo dependerá do que o empresário realmente precisa.
A mensalidade mais barata pode sair mais cara no ano?
Pode, especialmente quando existem serviços adicionais que não foram considerados na comparação.
Vamos aproveitar as duas propostas hipotéticas anteriores.
Imagine que a Proposta A possua honorário mensal de R$ 650,00, uma taxa inicial de organização de R$ 900,00 e um honorário adicional anual de R$ 650,00, todos previstos em contrato.
O custo anual seria:
12 mensalidades de R$ 650,00 = R$ 7.800,00.
Organização inicial = R$ 900,00.
Honorário adicional anual = R$ 650,00.
Total no primeiro ano = R$ 9.350,00.
Agora imagine que a Proposta B seja de R$ 1.100,00 por mês, sem esses dois valores adicionais na hipótese considerada.
12 mensalidades de R$ 1.100,00 = R$ 13.200,00.
A diferença no primeiro ano será de R$ 3.850,00, ou aproximadamente R$ 320,83 mensais quando distribuída por doze meses.
Perceba que a diferença inicial de R$ 450,00 por mês diminuiu quando comparamos o custo anual do escopo completo.
Essa conta não significa que a Proposta B será necessariamente melhor.
Significa apenas que a comparação correta deve considerar todos os serviços, periodicidades e valores previstos.
O empresário precisa perguntar quanto cada alternativa efetivamente custará ao longo do contrato.
A quantidade de funcionários muda o preço da contabilidade?
Pode mudar.
Uma revenda que não possui empregados apresenta uma rotina de departamento pessoal diferente daquela que mantém oito vendedores, dois administrativos e uma equipe de preparação.
A quantidade de funcionários influencia atividades como folha de pagamento, admissões, férias, afastamentos, desligamentos e demais obrigações trabalhistas aplicáveis.
Além disso, uma revenda pode utilizar comissões variáveis de vendedores.
O tratamento dessas remunerações exige organização e informações corretas.
Imagine uma loja em Araranguá que pague salário fixo e comissão por veículo vendido.
Todos os meses, será necessário identificar os valores de comissão devidos e processar adequadamente a folha.
Agora compare com uma revenda em que o proprietário trabalha sozinho, sem empregados.
O volume e a complexidade de serviços podem ser diferentes.
Por isso, muitos contratos de contabilidade estabelecem condições específicas relacionadas ao número de funcionários e aos serviços de departamento pessoal.
O empresário deve verificar se admissões, rescisões e outras rotinas especiais estão incluídas na mensalidade ou se possuem cobrança individual.
O regime tributário também influencia os honorários?
Sim, porque cada regime possui obrigações, procedimentos e complexidade próprios.
No Simples Nacional, a empresa utiliza uma sistemática simplificada de arrecadação de determinados tributos, mas continua sujeita às obrigações contábeis, fiscais e trabalhistas aplicáveis.
No Lucro Presumido, existem apurações e declarações específicas, além de obrigações relacionadas ao ICMS, às contribuições e aos demais tributos correspondentes.
No Lucro Real, o controle contábil e fiscal pode exigir análises ainda mais detalhadas, especialmente em relação à apuração do resultado e aos ajustes tributários.
Para uma revenda de veículos usados, porém, não basta dizer que o Simples é sempre mais simples ou que o Lucro Presumido será necessariamente mais caro de administrar.
Precisamos conhecer as operações efetivas.
Uma loja no Simples que mistura venda própria, intermediação, diferentes atividades e notas incorretamente organizadas pode gerar muito retrabalho.
Uma empresa no Lucro Presumido com processos padronizados e documentação bem controlada pode apresentar uma rotina mais previsível.
A escolha do regime não deveria ser feita para reduzir o honorário contábil.
Ela deve buscar o enquadramento tributário mais adequado ao negócio.
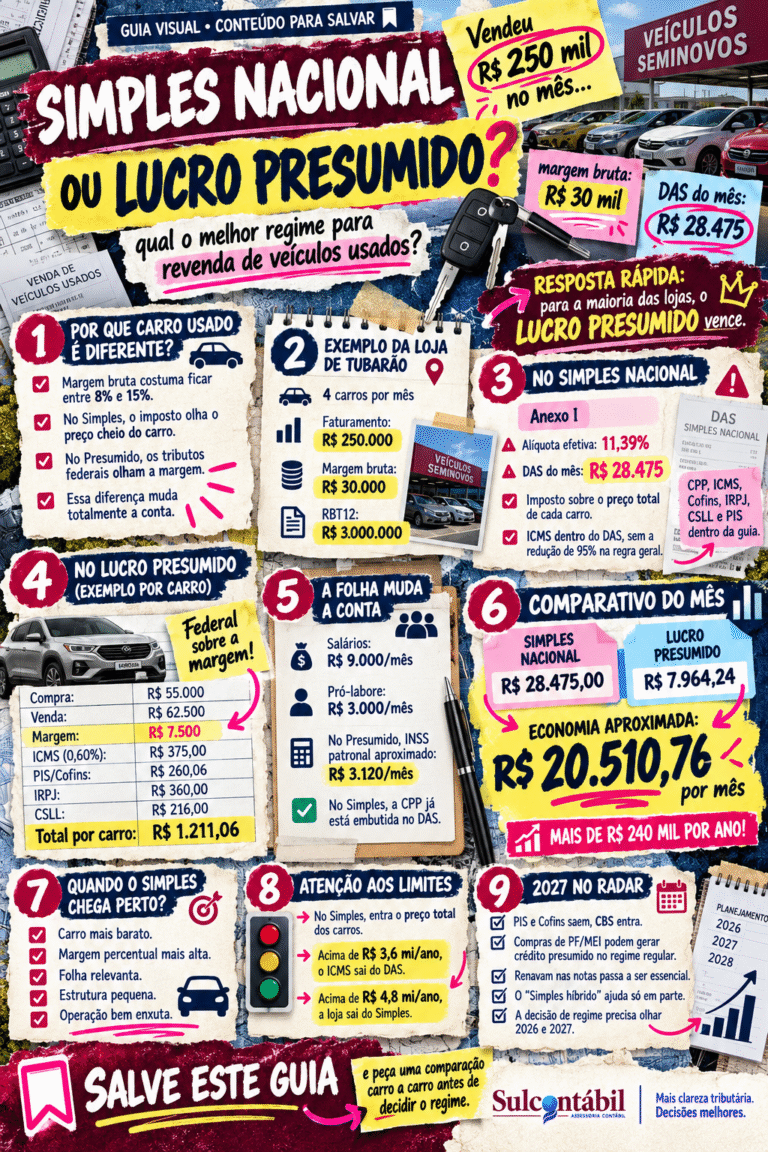
A análise entre os regimes já foi aprofundada no conteúdo da Sulcontábil sobre Simples Nacional ou Lucro Presumido para revendas de veículos usados.
Aqui, o que importa é compreender que o regime influencia o trabalho contratado, mas não determina sozinho o preço.
Veículos consignados aumentam a complexidade da contabilidade?
Podem aumentar, especialmente quando a empresa utiliza diferentes modalidades de operação com veículos de terceiros.
Imagine uma revenda que possua dez carros próprios e outros quinze recebidos de terceiros.
Fisicamente, existem vinte e cinco veículos no pátio.
Mas nem todos pertencem à empresa.
Isso exige um controle que permita identificar a titularidade e a natureza de cada operação.
A compra para revenda possui documentação e tratamento distintos da simples intermediação ou de uma operação estruturada sob contrato de consignação.
Dependendo da modalidade, existem obrigações específicas de emissão fiscal, registro e apuração.
O contrato precisa refletir a realidade do negócio.
Não é recomendável tratar todos os veículos como se tivessem sido comprados pela loja.
Para a contabilidade, o volume de veículos de terceiros, a qualidade dos documentos e a diversidade das operações podem aumentar o tempo de conferência e orientação.
É por isso que duas revendas com o mesmo número de carros no pátio podem exigir trabalhos muito diferentes.
E se a loja compra veículos de outros estados?
A complexidade também pode aumentar.
Imagine uma revenda de Criciúma que compre veículos de pessoas físicas de Santa Catarina, de revendas do Paraná e de empresas de São Paulo.
É necessário analisar a documentação de cada aquisição e o tratamento tributário aplicável à operação.
O mesmo acontece quando a revenda vende automóveis a compradores de outros estados.
A tributação pode depender da natureza da operação, da origem e destino, da condição do comprador e de outros requisitos.
Uma assessoria que conhece essas diferenças poderá ajudar a empresa a organizar os procedimentos corretamente.
Mas isso não significa que qualquer operação interestadual exigirá automaticamente uma cobrança adicional do contador.
Essa condição depende do contrato e do escopo estabelecido.
O importante é que a proposta seja compatível com a frequência e a complexidade dessas operações.
A contabilidade precisa acompanhar o estoque de cada carro?
A responsabilidade pela gestão física e comercial do estoque normalmente pertence à empresa.
Mas os registros contábeis e fiscais precisam estar apoiados em informações confiáveis sobre os veículos.
Imagine que uma loja compre um automóvel por R$ 75.000,00.
Depois, realize preparação mecânica e venda o veículo por R$ 89.000,00.
A empresa precisa identificar a aquisição original, a documentação fiscal, as despesas relacionadas e a saída do estoque.
Se o sistema não vincula corretamente os veículos às notas, o processo de conciliação pode se tornar trabalhoso.
A contabilidade pode orientar a estrutura desses controles e conferir sua consistência conforme o serviço contratado.
Entretanto, isso é diferente de afirmar que o escritório assumirá automaticamente o trabalho diário de cadastrar todos os veículos, atualizar anúncios ou controlar movimentações do pátio.
É necessário definir quem será responsável por cada atividade.
O mesmo vale para o RENAVE e os procedimentos do Detran.
Uma empresa contábil pode prestar orientação fiscal e documental, mas a operacionalização registral, a atuação de despachante e a manutenção do cadastro comercial não devem ser presumidas como parte da mensalidade sem previsão contratual.
Essa separação evita problemas no relacionamento.
O barato pode sair caro quando a empresa não sabe quanto lucra?
Vamos imaginar uma revenda com faturamento de R$ 800.000,00 em determinado mês.
O proprietário recebe as guias, paga os honorários e mantém suas obrigações em dia.
Mas não sabe quanto ganhou em cada veículo.
Ele consegue identificar o dinheiro recebido nas vendas, porém não possui uma visão organizada dos custos de preparação, das comissões, da tributação e do tempo de permanência no estoque.
Nesse cenário, a contabilidade pode estar cumprindo corretamente seu escopo obrigatório, mas o empresário ainda possui uma necessidade de gestão não atendida.
Talvez seja o momento de contratar um acompanhamento gerencial ou de melhorar o sistema interno.
Imagine que a empresa venda dez veículos por mês e descubra que, em três deles, a margem gerencial foi bastante inferior à esperada.
Essa informação pode ajudar a revisar o processo de compra e precificação.
O valor da análise não está em prometer uma economia tributária.
Está em permitir que o proprietário compreenda melhor seu próprio negócio.
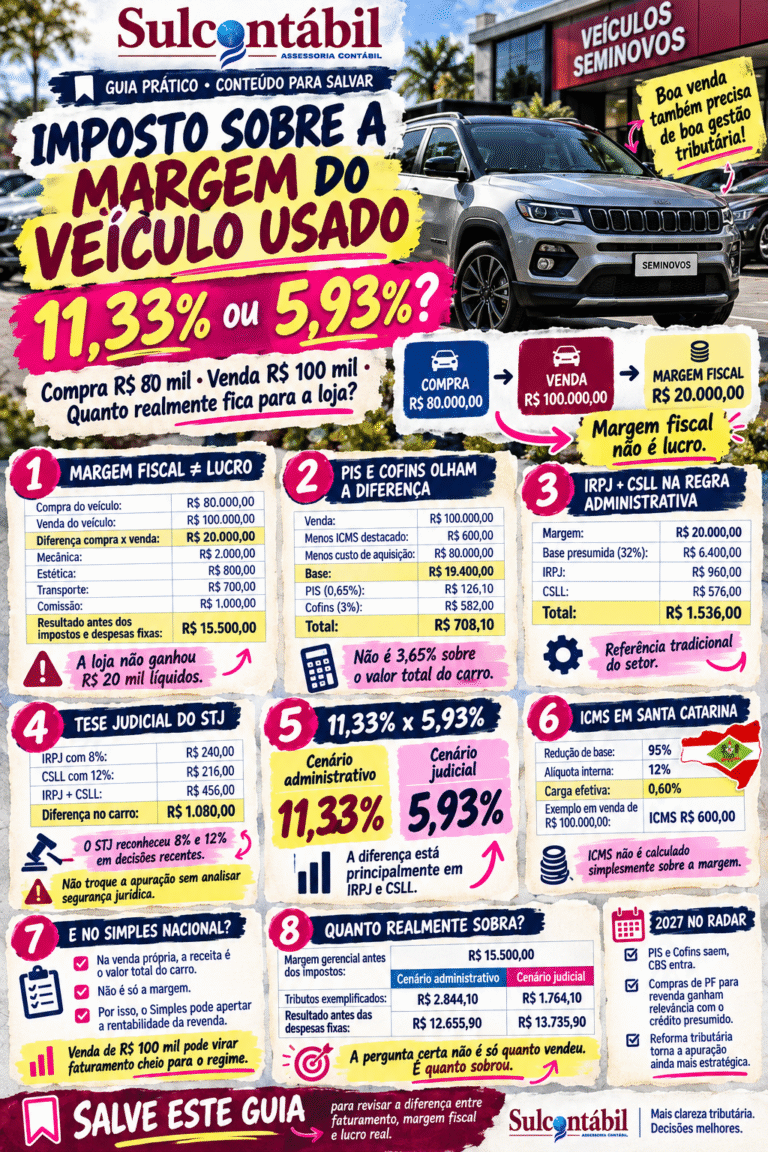
A Sulcontábil já publicou um artigo sobre tributação da margem de veículos usados e a diferença entre margem fiscal e resultado gerencial.
Esse conceito é relevante também na contratação da assessoria.
O empresário precisa decidir se deseja somente o cumprimento das obrigações ou se também procura informações para administrar a loja.
Quanto representa a mensalidade contábil em uma venda de veículo?
Vamos fazer outra comparação didática.
Imagine uma revenda que pague R$ 1.000,00 mensais de honorários.
Ela vende dez veículos durante o mês.
Se distribuirmos esse valor igualmente pelas dez vendas, a despesa representará R$ 100,00 por carro.
Essa divisão é apenas uma referência gerencial. O honorário é um custo recorrente da empresa, e não uma despesa que necessariamente varia com cada venda.
Agora imagine que a loja venda apenas dois veículos no mês.
A mesma mensalidade equivaleria, nessa distribuição simplificada, a R$ 500,00 por carro.
Isso mostra que o honorário pode representar uma parcela maior da estrutura quando o volume de vendas é pequeno.
Mas existe outro aspecto.
A empresa continua tendo obrigações e necessidades de controle mesmo nos meses em que não vende nenhum carro.
Por isso, não é adequado imaginar que a contabilidade só trabalha quando existe uma venda.
Existem procedimentos, conferências, registros, prazos e responsabilidades que podem continuar presentes independentemente do movimento comercial.
A melhor avaliação é considerar a mensalidade dentro do orçamento fixo da empresa e compará-la com o conjunto de serviços contratados.
Como saber se uma proposta está cara ou barata?
Eu começaria pedindo que os serviços fossem apresentados por escrito.
O Código de Ética Profissional do Contador estabelece critérios para a formação dos honorários e orienta a formalização das condições da prestação.
Para uma revenda de veículos, a proposta deveria permitir compreender pelo menos os seguintes pontos:
| Pergunta | Por que importa |
|---|---|
| Quais serviços estão incluídos? | Evita contratar um pacote diferente do esperado |
| Qual é o limite ou a premissa de movimentação? | Mostra em que condições o preço foi calculado |
| A folha de pagamento está incluída? | Esclarece o tratamento dos funcionários |
| Como funciona o suporte fiscal? | Ajuda a prever a resposta às dúvidas operacionais |
| Há análise de operações de consignação? | Define o atendimento às operações com terceiros |
| Existe orientação sobre notas fiscais? | Esclarece responsabilidades de parametrização |
| Há reuniões e relatórios gerenciais? | Diferencia rotina contábil de acompanhamento consultivo |
| O que será cobrado separadamente? | Permite comparar o custo anual |
| Qual é a periodicidade do reajuste? | Dá previsibilidade financeira |
| Como funciona a troca de contador? | Esclarece a transição e entrega de documentos |
A proposta mais adequada será aquela cujo escopo atenda às necessidades da empresa, com preço e responsabilidades claros.
Isso não significa que o escritório mais caro oferecerá necessariamente o melhor serviço.
Nem que o mais barato trabalhará de forma inadequada.
Preço e qualidade não são sinônimos automáticos.
A comparação precisa considerar aquilo que será efetivamente entregue.
O que pode ser cobrado separadamente da mensalidade?
Alguns serviços possuem características específicas e podem ser contratados à parte, desde que isso esteja previsto e explicado.
Entre os exemplos estão a abertura ou alteração de empresa, determinados processos societários, regularização de períodos anteriores, projetos de recuperação tributária, laudos, avaliações, consultorias especiais e organização de documentação com problemas acumulados.
Uma análise detalhada de planejamento tributário também pode possuir escopo próprio.
O mesmo acontece com projetos de implantação de sistemas e BPO financeiro, que não devem ser confundidos automaticamente com escrituração contábil.
Para uma revenda que está trocando de escritório, pode existir uma etapa inicial de diagnóstico e conferência de saldos.
Se a documentação anterior estiver organizada, a transição poderá ser relativamente simples.
Mas, se houver notas faltantes, estoques inconsistentes e obrigações pendentes, o serviço de regularização pode ser maior.
O importante é que o empresário conheça essas condições antes de contratar.
Não deveria descobrir cobranças relevantes apenas depois que o trabalho já começou.
BPO financeiro é a mesma coisa que contabilidade?
Não.
Essa diferença merece atenção porque muitos empresários utilizam as expressões como se representassem o mesmo serviço.
A contabilidade registra e apresenta informações econômicas, financeiras e patrimoniais segundo as normas aplicáveis, além dos serviços fiscais e trabalhistas contratados.
O BPO financeiro envolve a terceirização de determinadas rotinas financeiras operacionais, conforme o contrato.
Pode incluir organização de contas a pagar e receber, conciliação bancária, acompanhamento de cobranças e elaboração de relatórios de fluxo de caixa.
Imagine uma revenda cujo proprietário passa parte do dia conferindo Pix, pagamentos a vendedores, despesas de preparação e valores a receber de financiamentos.
Ele pode precisar de apoio financeiro operacional, além da contabilidade.
Nesse caso, o BPO pode fazer sentido.
Mas o serviço não deve ser presumido como parte da mensalidade contábil.
É necessário definir quem executará as atividades, quais sistemas serão utilizados e quem terá autoridade para aprovar pagamentos.
Uma estrutura financeira organizada também ajuda a contabilidade porque produz informações mais consistentes.
Uma revenda em Araranguá precisa contratar um contador da própria cidade?
Não necessariamente.
Hoje existem escritórios que prestam serviços a empresas localizadas em diferentes municípios e estados, utilizando documentos eletrônicos, sistemas compartilhados e atendimento remoto.
O importante é que o profissional possua habilitação para atuar e conhecimento das regras aplicáveis à empresa.
Entretanto, a proximidade regional pode oferecer vantagens práticas em determinadas situações.
Imagine uma revenda de Araranguá que precisa de orientação sobre uma aquisição de veículo de outro estado, uma alteração empresarial ou determinada rotina ligada à legislação catarinense.
Um escritório familiarizado com a realidade fiscal de Santa Catarina pode compreender mais rapidamente as particularidades locais.
O mesmo raciocínio vale para empresas de Criciúma, Sombrio, Tubarão e Içara.
A localização não substitui a competência técnica.
Mas o conhecimento regional pode contribuir para um atendimento mais adequado.
O ideal é combinar especialização, comunicação clara e compreensão das operações da loja.
E o preço da contabilidade em 2027 pode mudar?
A Reforma Tributária do consumo traz novas rotinas e exigências de adaptação para os sistemas e documentos fiscais.
A partir de 2027, as empresas precisarão acompanhar as regras de CBS e IBS aplicáveis ao seu regime e às suas operações.
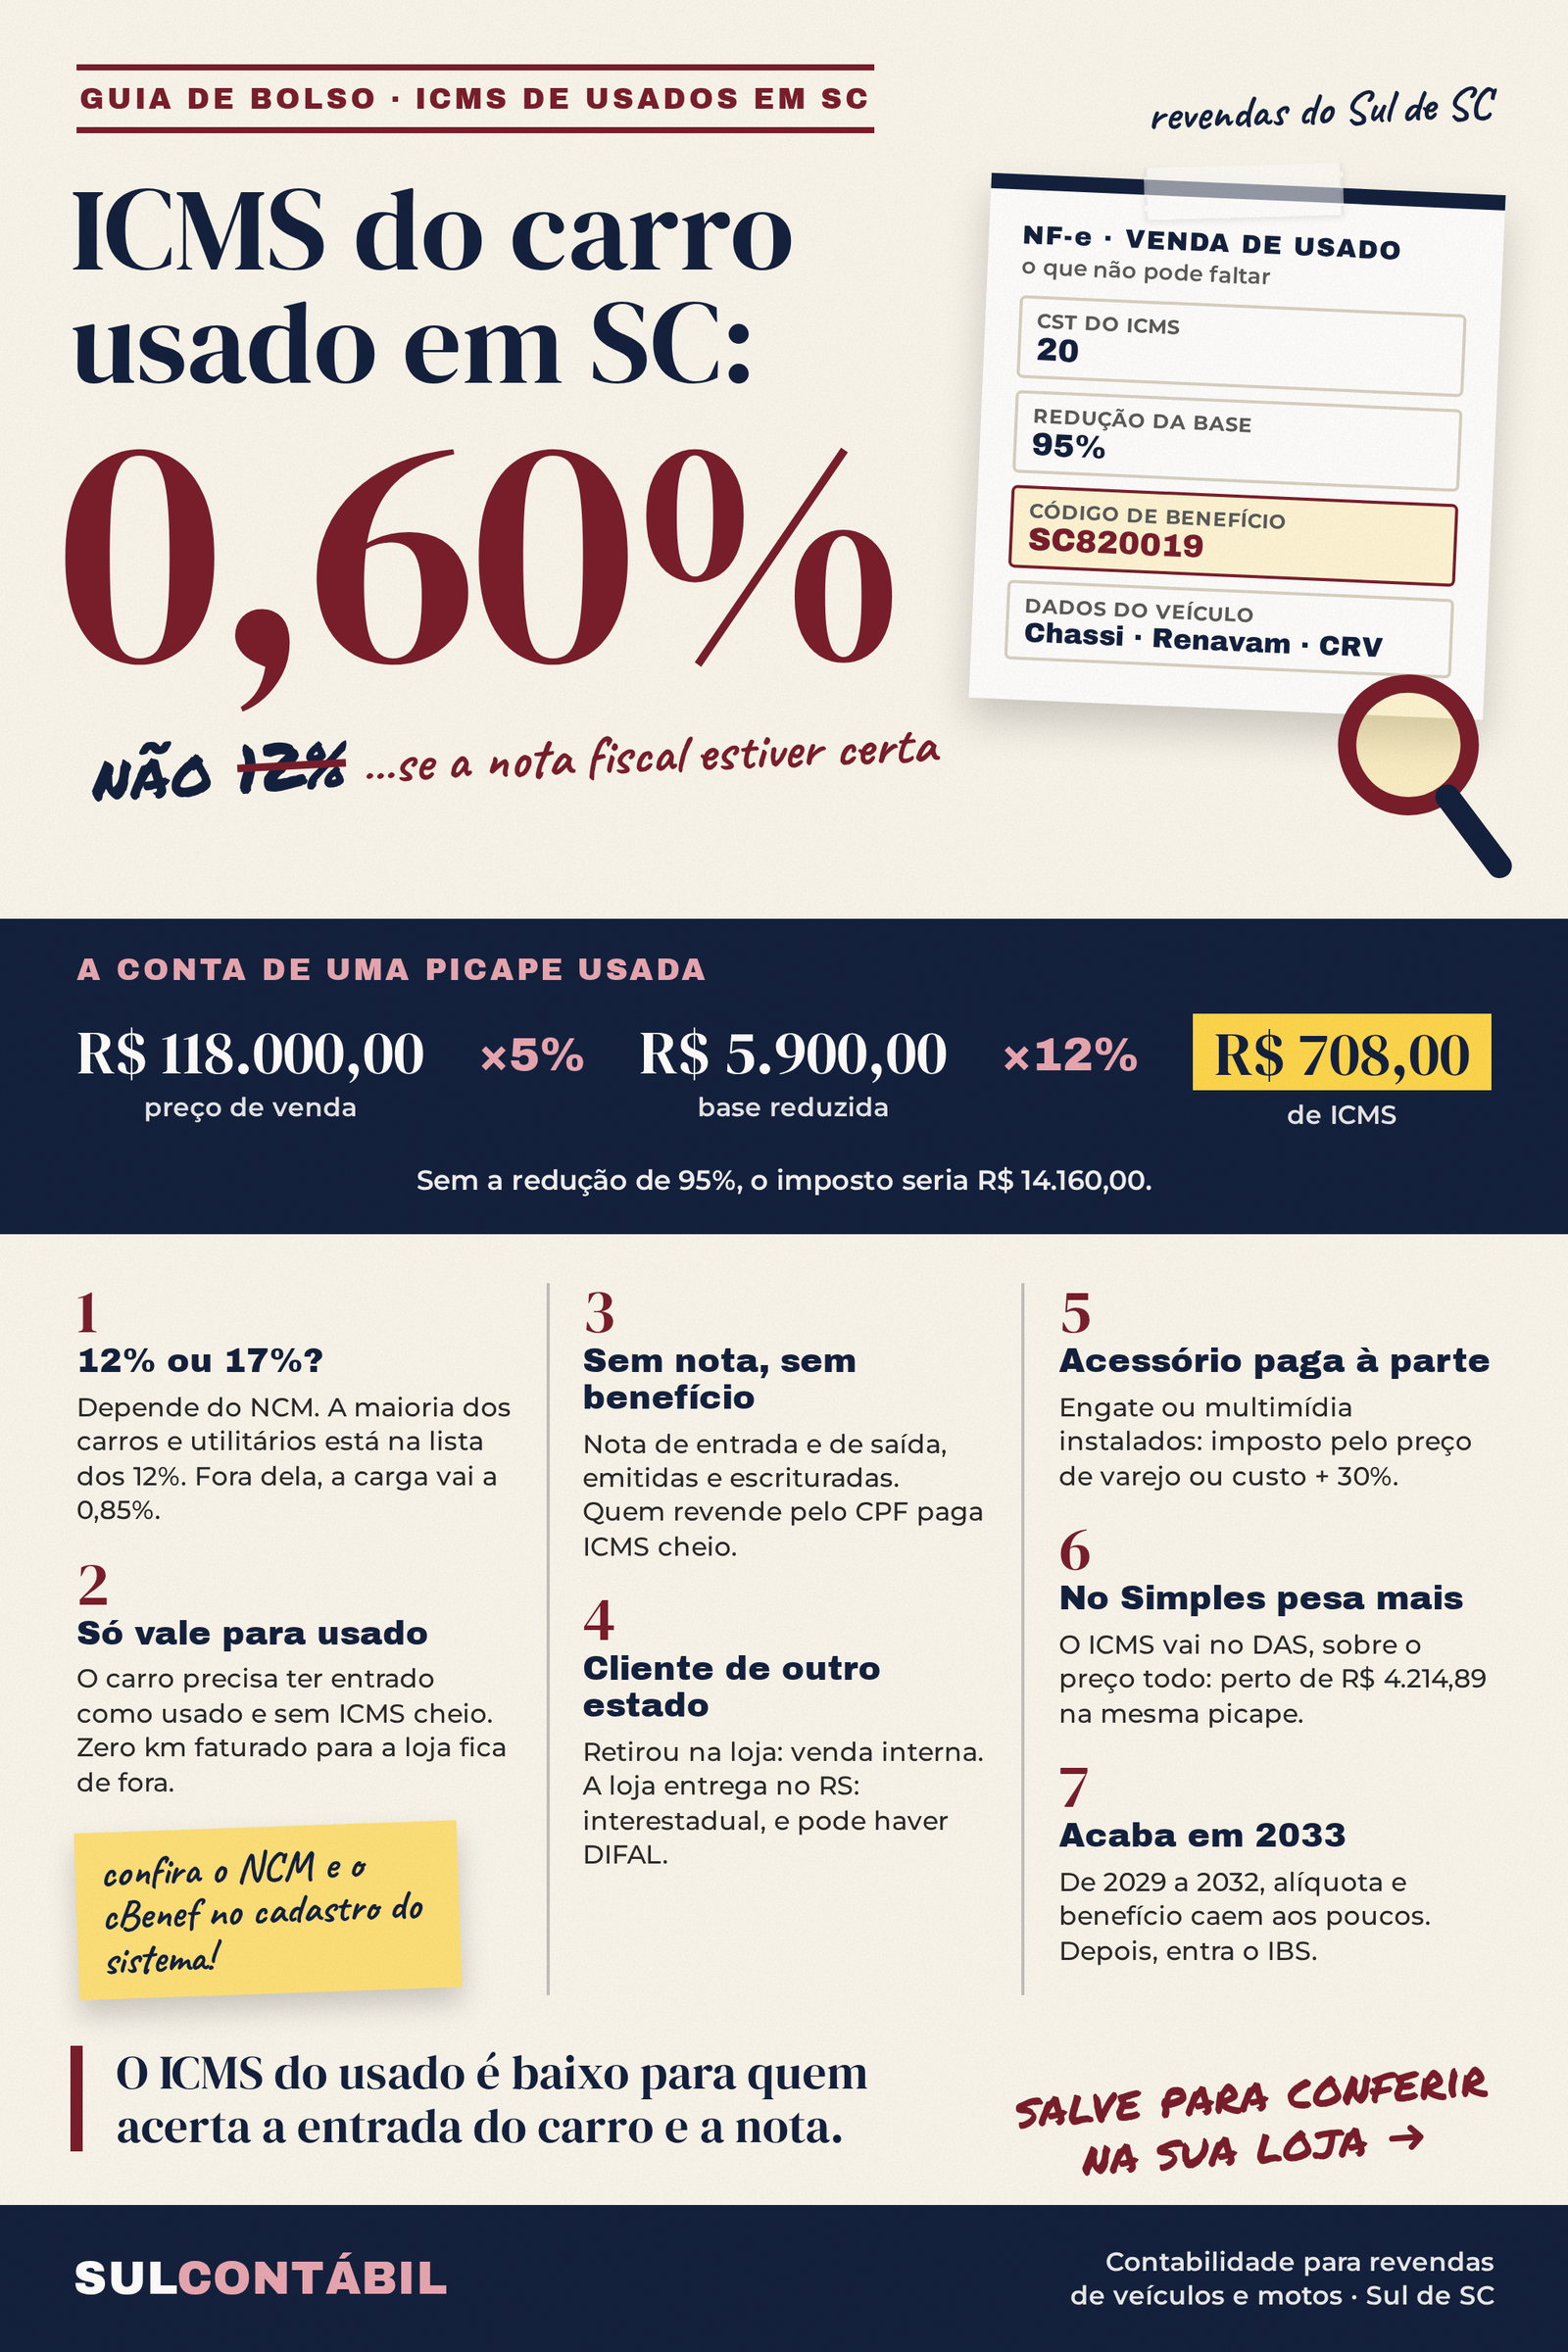
As revendas de veículos usados possuem particularidades relevantes, especialmente nas aquisições de pessoas físicas e no tratamento de bens usados.
Isso poderá exigir atualizações de sistemas, revisões cadastrais e novos procedimentos de conferência.
Entretanto, não significa que todos os escritórios terão de aumentar automaticamente seus honorários pelo mesmo percentual.
O impacto operacional dependerá dos serviços contratados, das ferramentas utilizadas e das características dos clientes.
Uma empresa que já possui processos digitais bem organizados pode enfrentar adaptações diferentes de outra que ainda depende de controles manuais.
Por isso, se houver mudança no escopo e nos honorários, ela deve ser comunicada e formalizada conforme as condições contratuais e profissionais aplicáveis.
A Reforma Tributária é um motivo para revisar processos.
Não uma justificativa automática para qualquer cobrança.
O que informar para receber um orçamento de contabilidade para revenda?
Uma boa proposta começa com informações sobre a operação real.
O proprietário não precisa enviar imediatamente todos os dados financeiros ou documentos da empresa para solicitar uma conversa inicial.
Mas algumas informações ajudam o escritório a compreender a estrutura necessária.
Eu começaria perguntando:
A revenda já existe ou está sendo aberta?
Em qual município está localizada?
Qual é o regime tributário atual?
Quantos veículos são comprados e vendidos por mês?
A empresa trabalha com veículos próprios, consignados ou ambos?
Possui funcionários? Quantos?
Realiza operações interestaduais?
Também vende motos, peças ou presta serviços?
Qual sistema utiliza para emissão fiscal e controle de estoque?
E que tipo de acompanhamento procura: somente as rotinas contábeis e fiscais ou também orientação gerencial periódica?
Com essas respostas, já é possível estruturar uma proposta inicial mais compatível com a realidade da empresa.
O atendimento especializado em contabilidade para revendas de veículos usados da Sulcontábil parte justamente da compreensão dessas características, em vez de presumir que todas as lojas possuem a mesma necessidade.
O que eu observaria antes de uma revenda trocar de contador?
Se a empresa já possui contabilidade, existe uma etapa adicional que considero importante.
Antes de mudar, o empresário precisa compreender por que deseja trocar de escritório.
O problema está no preço?
Na dificuldade de comunicação?
Na ausência de orientação?
Em erros recorrentes?
Ou na falta de informações para administrar a loja?
Essas situações exigem soluções diferentes.
Se a insatisfação está ligada à ausência de relatórios gerenciais, talvez seja necessário contratar uma assessoria com escopo mais amplo.
Se o problema está nas notas fiscais e no controle de estoque, pode ser necessário revisar processos internos e a integração com o sistema.
Se a empresa está enfrentando dificuldades de atendimento, o contrato precisa estabelecer canais, responsabilidades e formas de comunicação.
Também é importante organizar a transição com a contabilidade anterior e garantir que os documentos e informações necessários sejam disponibilizados adequadamente.
Trocar de contador pode ser uma oportunidade de melhorar a organização da empresa.
Mas não deveria ser uma decisão tomada apenas com base em uma mensalidade menor.
Como avaliar o retorno de uma assessoria contábil especializada?
Não recomendo medir o resultado da contabilidade apenas pela promessa de reduzir impostos.
O cumprimento correto das obrigações já é parte essencial do serviço, independentemente de qualquer economia tributária.
Além disso, nem toda empresa possui créditos a recuperar ou oportunidades de reduzir tributos.
Uma boa assessoria não deveria prometer resultados sem examinar os dados.
Entretanto, existem indicadores úteis para avaliar o acompanhamento recebido.
A empresa entrega documentos dentro dos prazos?
As divergências de notas são identificadas e corrigidas?
As dúvidas fiscais recebem respostas claras?
Os registros de estoque estão coerentes?
O empresário compreende os tributos que está pagando?
As decisões de regime são avaliadas com números?
Os relatórios ajudam a acompanhar o resultado?
Essas informações podem revelar a qualidade e a utilidade do serviço.
Imagine que uma revenda consiga reduzir o retrabalho de seus funcionários porque as entradas fiscais e os documentos passam a seguir um procedimento organizado.
Existe um benefício operacional.
Ou que o proprietário passe a identificar quais veículos possuem margens menores.
Existe uma informação gerencial útil.
Esses benefícios não precisam ser apresentados como uma economia garantida em reais.
O importante é que o serviço contratado ajude a empresa a funcionar corretamente e, quando houver acompanhamento consultivo, a tomar decisões melhores.
Cinco perguntas para fazer antes de contratar a contabilidade
Antes de decidir, eu faria cinco perguntas objetivas ao escritório.
Primeira: vocês possuem experiência com as operações de compra, venda e consignação de veículos usados?
Segunda: o atendimento inclui orientação sobre notas fiscais e situações operacionais do dia a dia, ou apenas escrituração e apuração?
Terceira: quais serviços estão incluídos na mensalidade e quais terão cobrança adicional?
Quarta: como será feita a troca de informações entre nossa loja, o sistema de estoque e a contabilidade?
Quinta: qual é o procedimento para revisar o enquadramento tributário e acompanhar mudanças relevantes, como a Reforma Tributária?
As respostas ajudam a compreender o serviço.
Não se trata de exigir que o escritório faça gratuitamente atividades que não foram contratadas.
Trata-se de alinhar expectativas antes do início do relacionamento.
Quanto custa a contabilidade para revenda de veículos?
Existe um preço fixo de contabilidade para revendas de veículos?
Não. Os honorários são livremente definidos pelos profissionais, conforme o trabalho e os serviços contratados. O CFC não estabelece uma mensalidade nacional obrigatória para revendas.
O Lucro Presumido deixa a contabilidade mais cara?
Pode exigir rotinas diferentes das do Simples Nacional, mas o preço depende também do volume de operações, funcionários, documentação e escopo. O regime sozinho não define o honorário.
A contabilidade de uma revenda com consignados custa mais?
Pode custar, especialmente se houver grande volume de veículos de terceiros e operações com tratamentos distintos. A complexidade e o trabalho necessário devem ser avaliados na proposta.
O honorário mensal inclui folha de pagamento e planejamento tributário?
Depende do contrato. A proposta precisa informar quais serviços estão incluídos, quais possuem condições específicas e quais são cobrados separadamente.
Como solicitar um orçamento de contabilidade para revenda em SC?
Informe município, regime tributário, quantidade média de compras e vendas, funcionários, operações próprias e consignadas e serviços desejados. Com esses dados, o escritório poderá preparar uma proposta adequada.
a pergunta não é apenas quanto custa, mas o que a revenda precisa receber
Quero terminar voltando àquela revenda de Criciúma que apresentamos no começo.
O proprietário recebeu uma proposta de R$ 650,00 e outra de R$ 1.100,00.
A primeira impressão foi de que a segunda seria muito mais cara.
Mas, depois de analisar o que cada uma oferecia, percebeu que estava comparando serviços com escopos diferentes.
Uma proposta atendia às rotinas recorrentes previstas no contrato.
A outra incluía acompanhamento adicional, reuniões e análises gerenciais.
Nenhum desses modelos é automaticamente superior ao outro.
O importante é descobrir qual atende às necessidades reais da empresa.
Uma revenda pequena, com procedimentos organizados e pouca complexidade, pode precisar de um escopo diferente de uma loja que trabalha com dezenas de veículos, consignações, operações interestaduais e várias fontes de receita.
A mensalidade deve acompanhar essa realidade.
Mas existe uma questão que considero ainda mais importante.
Uma revenda movimenta valores elevados.
Cada veículo precisa ser comprado, documentado, preparado, vendido e registrado corretamente.
O empresário precisa conhecer quanto investiu e quanto realmente ganhou.
A contabilidade participa desse processo por meio de suas atribuições técnicas, e pode contribuir também com análises gerenciais quando esses serviços fazem parte do acompanhamento contratado.
Não faz sentido escolher um escritório apenas pela promessa de pagar menos impostos.
Também não considero adequado presumir que o escritório mais caro sempre oferecerá mais qualidade.
O caminho correto é comparar conhecimento técnico, escopo, atendimento, organização, responsabilidades e preço.
Para empresários de Araranguá, Criciúma, Sombrio, Tubarão e todo o Sul de Santa Catarina, a Sulcontábil oferece assessoria voltada às particularidades das revendas de veículos usados.
Antes de apresentar uma proposta, é importante compreender como a loja funciona, quantos veículos movimenta, quais operações realiza e que tipo de suporte espera da contabilidade.
Se você está abrindo uma revenda, deseja trocar de contador ou procura uma estrutura mais adequada ao crescimento da empresa, conheça nossa assessoria contábil especializada para revendas de veículos em Santa Catarina.
Uma análise inicial pode ajudar a definir quais serviços são necessários e como estruturar um acompanhamento compatível com a realidade da loja.
Porque o honorário contábil é uma despesa que precisa ser administrada.
Mas a escolha da contabilidade também é uma decisão sobre a organização e o futuro do negócio.
E, quando estamos falando de uma empresa que movimenta dezenas ou centenas de milhares de reais em veículos, vale a pena tomar essa decisão com critérios.
Sobre o autor
Everaldo Pereira Costa
Contador — CRC/SC SC017622O3
Artigo elaborado sob perspectiva contábil, empresarial e gerencial, atualizado em 16 de novembro de 2026.
Os valores utilizados nas comparações são simulações fictícias, sem representar preços praticados pela Sulcontábil ou médias de mercado. Honorários profissionais dependem de proposta individual, escopo contratado e condições formalizadas entre as partes.
Fontes consultadas
Conselho Federal de Contabilidade — Como estabelecer honorários profissionais:
https://cfc.org.br/tecnica/perguntas-frequentes/honorarios/
Conselho Federal de Contabilidade — Orientações sobre a fixação de honorários:
https://cfc.org.br/fiscalizacao-etica-e-disciplina/perguntas-frequentes/como-estabelecer-os-honorarios-profissionais/
Código de Ética Profissional do Contador — NBC PG 01, disponível por meio do CRCSC:
https://www.crcsc.org.br/
Associação Nacional dos Profissionais da Contabilidade — Tabela Referencial de Honorários 2026, de utilização facultativa:
https://novo.asscon.org.br/tabela-de-honorarios-contabeis-2026/
Sulcontábil — Conteúdos especializados para revendas de veículos usados:
https://sulcontabilsc.com.br/conteudos-para-revendas/