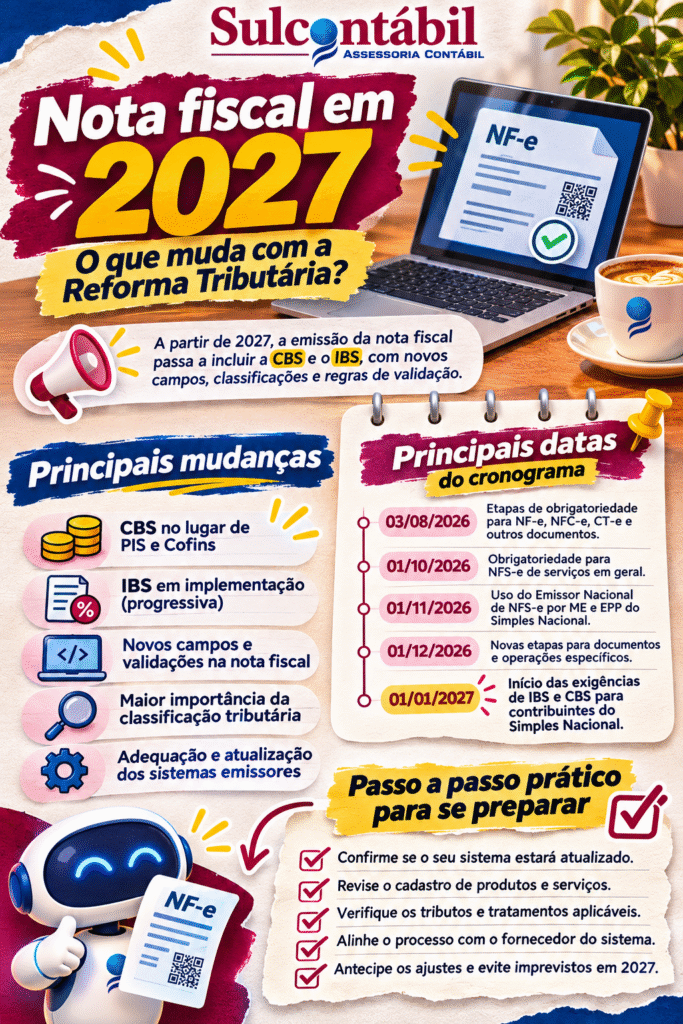
A nota fiscal em 2027 terá novas exigências relacionadas à CBS e ao IBS, com alterações nos campos tributários, nas classificações fiscais e nos sistemas emissores. Para empresas do Simples Nacional, as obrigações previstas no cronograma começam em 1º de janeiro de 2027. Prestadores de serviços desse regime já devem utilizar a NFS-e Nacional desde novembro de 2026.
Imagine um empresário de Criciúma que possui uma loja de materiais de construção. Ele trabalha há anos com o mesmo sistema de gestão, possui seus produtos cadastrados, emite notas fiscais diariamente e mantém suas obrigações em dia. No fechamento de cada mês, envia as informações para a contabilidade e segue normalmente com suas atividades.
Para ele, a emissão de notas fiscais parece um assunto resolvido. Afinal, se o sistema já funciona, por que seria necessário mudar alguma coisa?
A resposta está na Reforma Tributária.
A partir de 2027, as empresas brasileiras entrarão em uma nova fase da tributação sobre o consumo, com a CBS substituindo PIS e Cofins e o IBS avançando em seu período de transição. Essas mudanças não envolvem apenas a maneira como os impostos serão calculados. Elas também exigem que os documentos fiscais eletrônicos identifiquem corretamente as operações realizadas.
Isso significa que uma empresa poderá continuar vendendo exatamente os mesmos produtos, para os mesmos clientes, mas precisar revisar informações que hoje estão cadastradas em seu sistema.
O problema é que muitos empresários ainda enxergam a Reforma Tributária como um assunto para ser resolvido exclusivamente pela contabilidade.
Na prática, a adaptação da nota fiscal também envolve o fornecedor do sistema, o cadastro de produtos, a equipe comercial, o faturamento e, em determinados negócios, até os contratos com clientes.
Se a empresa vende produtos sujeitos a tratamentos tributários diferentes, precisará saber como identificá-los corretamente. Se presta serviços, precisará conferir o emissor utilizado. Se trabalha com vendas para outras empresas, terá que prestar atenção às informações necessárias para o aproveitamento de créditos tributários.
E existe uma notícia importante: algumas dessas mudanças já começaram em 2026.
Desde 1º de novembro, as microempresas e empresas de pequeno porte optantes pelo Simples Nacional que prestam serviços sujeitos à emissão de NFS-e passaram a utilizar obrigatoriamente o Emissor Nacional, conforme a regulamentação divulgada pela Receita Federal.
Ao mesmo tempo, a Receita e o Comitê Gestor do IBS publicaram um cronograma específico para a inclusão das novas informações nos documentos fiscais relacionados à Reforma Tributária.
Por isso, não considero prudente esperar o primeiro dia útil de janeiro para descobrir se o sistema emissor está preparado.
Neste artigo, quero explicar o que muda na nota fiscal em 2027, quais empresas precisam de mais atenção e como organizar essa transição sem transformar a rotina do empresário em um problema desnecessário.
O que muda na nota fiscal em 2027?
A principal mudança está na necessidade de identificar corretamente os novos tributos sobre o consumo.
Hoje, uma empresa que vende mercadorias está acostumada a trabalhar com informações relacionadas ao ICMS, PIS, Cofins e, quando aplicável, IPI. Uma prestadora de serviços utiliza informações relacionadas ao ISS e aos demais tributos correspondentes à sua atividade.
Com a Reforma Tributária, os documentos fiscais passam a incorporar informações referentes ao IBS e à CBS.
Esses novos tributos possuem regras próprias de classificação, base de cálculo, alíquota, crédito e tratamento diferenciado.
Para representar essas informações, os sistemas eletrônicos de emissão estão recebendo novos campos e regras de validação.
Na prática, não significa que todas as empresas terão que trocar imediatamente de sistema. Significa que os sistemas existentes precisam estar atualizados e configurados para emitir os documentos de acordo com as exigências aplicáveis.
Uma empresa que utiliza um ERP moderno poderá receber atualizações de seu fornecedor.
Outra que trabalha com um emissor antigo talvez precise verificar se a ferramenta continuará compatível.
E quem depende de sistemas integrados, como plataformas de vendas, marketplaces ou ferramentas de gestão comercial, precisará conferir como os dados serão transmitidos.
O ponto principal é que a emissão da nota fiscal em 2027 exigirá mais do que simplesmente informar o valor da venda.
A classificação tributária da operação terá importância ainda maior.
Quais são as datas mais importantes para as empresas?
O cronograma oficial foi divulgado pela Receita Federal e pelo Comitê Gestor do IBS por meio do Ato Conjunto RFB/CGIBS nº 4/2026.
Ele estabelece datas diferentes conforme o documento fiscal e a operação.
Esse detalhe é essencial porque não existe uma única data de obrigatoriedade aplicável indistintamente a todas as empresas e documentos.
Veja os principais marcos:
| Data | Mudança prevista ou iniciada |
|---|---|
| 3 de agosto de 2026 | Etapas de obrigatoriedade para documentos como NF-e, NFC-e, CT-e e outros, nas operações abrangidas pelo cronograma |
| 1º de outubro de 2026 | Etapa de obrigatoriedade para NFS-e de serviços em geral e outros documentos previstos |
| 1º de novembro de 2026 | Uso do Emissor Nacional de NFS-e pelas ME e EPP do Simples Nacional nas operações sujeitas à obrigação |
| 1º de dezembro de 2026 | Novas etapas para documentos e operações específicos, incluindo determinados fornecimentos e locações |
| 1º de janeiro de 2027 | Início das exigências documentais de IBS e CBS para contribuintes do Simples Nacional, conforme a regulamentação |
A Receita Federal diferencia a data de publicação do leiaute da data de início da obrigatoriedade.
Leiaute é a estrutura técnica do documento eletrônico. É o que determina como as informações precisam ser organizadas para que o arquivo fiscal seja processado corretamente.
Portanto, uma atualização publicada em outubro não significa necessariamente que todos os contribuintes precisavam utilizar seus novos campos naquele mesmo dia.
Cada empresa precisa considerar seu regime e o tipo de operação realizada.
Empresas do Simples Nacional precisarão atualizar suas notas em janeiro?
Sim, nas hipóteses abrangidas pelas novas exigências.
Para os optantes do Simples Nacional, as regras relacionadas à inclusão das informações de IBS e CBS nos documentos fiscais passam a produzir efeitos em 1º de janeiro de 2027.
Isso não significa que todas as empresas do Simples passarão automaticamente a pagar IBS e CBS fora do DAS.
A forma de recolhimento depende da sistemática escolhida e das regras aplicáveis ao contribuinte.
Uma empresa pode continuar no Simples tradicional, com os tributos abrangidos pelo regime simplificado.
Outra pode escolher o recolhimento regular de IBS e CBS, nas condições legais.
Essas diferenças precisam ser refletidas corretamente na parametrização fiscal.
Imagine duas empresas de Içara que trabalham com produtos semelhantes.
Uma continua utilizando IBS e CBS na sistemática do Simples.
A outra opta pelo regime regular desses tributos.
Embora ambas permaneçam optantes pelo Simples Nacional para os demais tributos abrangidos, a apuração e determinadas informações fiscais não serão necessariamente idênticas.
É por isso que não recomendo copiar as configurações de uma empresa para outra apenas porque ambas possuem o mesmo CNAE.
A decisão tributária precisa estar alinhada ao emissor de notas.
A nota fiscal continuará sendo emitida normalmente?
Sim. As empresas continuarão utilizando os modelos de documentos fiscais correspondentes às suas operações.
Uma indústria ou comércio que utiliza NF-e continuará utilizando esse documento quando ele for o adequado.
Um estabelecimento varejista que utiliza NFC-e continuará sujeito às regras desse modelo.
Uma prestadora de serviços utilizará a NFS-e conforme as normas aplicáveis.
A Reforma Tributária não significa substituir todos esses documentos por uma única nota fiscal genérica.
O que está mudando é a estrutura das informações fiscais e, para determinadas operações, o ambiente de emissão e integração.
Isso é especialmente importante para quem trabalha com vários tipos de atividade dentro da mesma empresa.
Imagine um estabelecimento que comercializa equipamentos e também presta serviços de instalação.
A venda da mercadoria e a prestação do serviço podem exigir documentos diferentes.
Com a Reforma, será necessário conferir o tratamento tributário e documental correspondente a cada operação.
Portanto, a primeira pergunta que o empresário deveria fazer é: quais documentos fiscais minha empresa realmente emite?
Depois, precisamos verificar quais atualizações se aplicam a eles.
NF-e, NFC-e e NFS-e: qual é a diferença?
Essas três siglas aparecem com frequência, mas representam documentos diferentes.
A NF-e, ou Nota Fiscal Eletrônica, é utilizada para documentar operações com mercadorias e outras situações previstas na legislação.
A NFC-e, ou Nota Fiscal de Consumidor Eletrônica, é utilizada especialmente nas vendas do varejo ao consumidor final, conforme as regras aplicáveis.
A NFS-e, ou Nota Fiscal de Serviços Eletrônica, documenta prestações de serviços sujeitas às normas correspondentes.
Veja exemplos:
| Documento | Exemplo de utilização |
|---|---|
| NF-e | Venda de mercadorias entre empresas, remessas e outras operações previstas |
| NFC-e | Venda no varejo ao consumidor final |
| NFS-e | Prestação de serviços, como manutenção, consultoria e serviços profissionais |
Esses exemplos são simplificados. O modelo exigido depende da legislação e da natureza da operação.
Para uma loja de roupas, talvez a maior atenção esteja na NFC-e das vendas presenciais e na NF-e de outras operações.
Para uma empresa de consultoria, o foco estará na NFS-e.
Já um negócio que vende produtos e também realiza serviços poderá precisar de mais de um modelo.
A organização precisa começar por essa identificação.
Prestadores de serviços: a mudança já começou em novembro de 2026
Essa é uma das notícias mais importantes para pequenas empresas.
A Resolução CGSN nº 191/2026 determinou que microempresas e empresas de pequeno porte optantes pelo Simples Nacional, nas operações sujeitas à NFS-e, passem a utilizar o Emissor Nacional a partir de 1º de novembro de 2026.
A Receita Federal esclareceu que essa obrigatoriedade é distinta da exigência de IBS e CBS, que começa a produzir efeitos para os optantes do Simples a partir de janeiro de 2027.
Portanto, existem duas etapas.
A primeira envolve o ambiente de emissão da nota de serviço.
A segunda envolve a adaptação tributária ao novo sistema.
Imagine uma empresa de manutenção de computadores em Araranguá que sempre emitiu notas pelo portal da prefeitura.
Se está no Simples Nacional e realiza serviços sujeitos à NFS-e, precisa observar a utilização do Emissor Nacional para competências a partir de novembro de 2026.
Não deveria continuar emitindo notas novas pelo sistema municipal antigo sem verificar se esse procedimento ainda é permitido.
O Portal Nacional da NFS-e publicou, em 29 de outubro, orientações específicas sobre essa transição.
As informações esclarecem que, para competências a partir de novembro de 2026, os documentos dos optantes abrangidos devem ser emitidos pelo ambiente nacional, inclusive quando o município possuía sistema próprio.
Isso vale para empresas de diferentes setores, não apenas para escritórios ou prestadores de serviços digitais.
O que acontece se a empresa continuar usando o emissor da prefeitura?
Depende da data de competência e da operação.
Segundo as orientações publicadas pelo Portal Nacional da NFS-e, os municípios que possuíam emissores próprios devem bloquear a emissão de documentos de optantes do Simples Nacional relativos a competências a partir de 1º de novembro de 2026, nas situações abrangidas.
O sistema nacional também possui regras de validação que podem rejeitar determinados documentos transmitidos em desacordo com esse procedimento.
Mas existe uma distinção importante.
Documentos referentes a competências anteriores à mudança possuem tratamento próprio para emissão retroativa.
Por exemplo, uma empresa que precise regularizar uma nota referente a serviço prestado em outubro de 2026 não deve simplesmente aplicar o mesmo procedimento de uma nota de novembro.
A data de competência é relevante.
Por isso, se o empresário enfrentar dificuldade para emitir uma NFS-e, o correto é verificar a competência do serviço, o regime tributário e o sistema que deve ser utilizado.
Não é recomendável tentar resolver uma rejeição alterando datas sem que elas correspondam à operação real.
Como funciona o Emissor Nacional de NFS-e?
O Emissor Nacional permite gerar documentos fiscais de serviço por meio de ambiente eletrônico disponibilizado no sistema nacional.
Existem possibilidades de emissão pela aplicação web e por integração de sistemas, conforme os recursos e as regras técnicas disponíveis.
Para uma pequena prestadora de serviços que emite poucas notas, o ambiente web pode ser suficiente.
Já uma empresa com grande volume de documentos poderá utilizar integração entre seu sistema de gestão e a plataforma nacional.
O ponto importante é validar os cadastros e as informações antes de iniciar a operação.
A empresa precisa verificar seus dados, as atividades prestadas, os códigos de serviço, a tributação e os demais elementos exigidos.
Uma NFS-e nacional não deixa de precisar representar corretamente a prestação realizada.
Também é importante lembrar que o padrão nacional de emissão não significa que o ISS desapareceu.
O imposto municipal continua existindo durante a transição da Reforma Tributária.
Por isso, o documento deve acompanhar tanto as regras atuais quanto as novas informações exigidas.
O que são CST e cClassTrib na Reforma Tributária?
Aqui entramos em uma das partes mais importantes da atualização do sistema.
A legislação e os documentos técnicos passaram a utilizar classificações específicas para identificar o tratamento de IBS e CBS em cada operação.
Entre elas estão o CST e o código de classificação tributária, frequentemente identificado nos leiautes como cClassTrib.
Essas informações permitem distinguir operações sujeitas à tributação regular daquelas que possuem tratamentos diferenciados.
Imagine uma loja que venda cem produtos diferentes.
Talvez parte deles tenha tributação regular.
Outros podem estar sujeitos a redução de alíquota, regime específico ou outro tratamento estabelecido em lei.
O sistema precisa identificar essas diferenças corretamente.
Por isso, não será adequado selecionar o mesmo código para todos os produtos apenas porque isso facilita o cadastro.
O Portal Nacional da NF-e publicou tabelas e informes técnicos relacionados à classificação tributária do IBS e da CBS.
Em 30 de outubro de 2026, houve atualização do Informe Técnico 2025.002, com tabelas de classificação, indicadores e créditos presumidos, além de novas versões de notas técnicas da Reforma.
Esses documentos são utilizados pelos fornecedores de software e pelos profissionais que realizam a parametrização fiscal.
O empresário não precisa memorizar os códigos.
Mas precisa garantir que seu sistema esteja preparado para utilizá-los corretamente.
O CFOP e o NCM vão desaparecer?
Não existe uma substituição geral e imediata desses códigos em 2027.
O CFOP continua sendo utilizado para identificar a natureza de operações fiscais nas situações em que é exigido.
O NCM continua sendo relevante para classificar mercadorias.
Com a Reforma Tributária, passam a existir informações adicionais necessárias para identificar o tratamento de IBS e CBS.
Isso significa que o cadastro tributário ficará mais detalhado.
Imagine um supermercado com milhares de produtos.
Não será suficiente apenas manter o NCM preenchido.
Será necessário verificar se as classificações tributárias e as regras correspondentes estão corretas.
O mesmo vale para lojas de materiais de construção, farmácias, indústrias e empresas de comércio eletrônico.
A atualização do sistema precisa considerar o cadastro dos produtos e a natureza das operações.
Essa revisão pode exigir participação conjunta do contador, do fornecedor de software e da equipe que administra os produtos.
Por que o cadastro de produtos ficará ainda mais importante?
Imagine uma loja de materiais de construção em Criciúma com aproximadamente dois mil itens cadastrados.
Durante anos, diferentes funcionários incluíram produtos no sistema.
Alguns cadastros estão completos.
Outros utilizam descrições genéricas.
Existem produtos com NCM desatualizado e outros com informações tributárias copiadas de mercadorias diferentes.
Enquanto a empresa continua vendendo normalmente, esses problemas podem passar despercebidos.
Com as novas exigências, as inconsistências podem dificultar a configuração da tributação e a emissão correta dos documentos.
O ideal é revisar os cadastros antes do início de 2027.
Isso significa verificar quais mercadorias estão ativas, se possuem classificações corretas, quais tratamentos tributários se aplicam e como o sistema utilizará essas informações.
É importante fazer essa revisão com critérios.
Não recomendo alterar indiscriminadamente milhares de produtos sem conferir o efeito tributário.
Uma parametrização incorreta também pode gerar problemas, ainda que o sistema tecnicamente consiga emitir a nota.
O objetivo é combinar compatibilidade tecnológica e classificação fiscal adequada.
A empresa precisará trocar de sistema emissor?
Não necessariamente.
Muitos fornecedores de sistemas já estão adaptando suas plataformas aos novos leiautes da Reforma Tributária.
O Portal Nacional da NF-e publicou, em 30 de outubro de 2026, a versão 1.53 da Nota Técnica 2025.002, relacionada à adequação da NF-e e da NFC-e.
Também publicou a Nota Técnica 2026.005, com atualizações específicas para o Simples Nacional nesses documentos.
Isso significa que existe uma evolução técnica em andamento.
Mas uma versão nova publicada pelo ambiente nacional não garante que o sistema particular de cada empresa já esteja atualizado.
O empresário precisa perguntar ao fornecedor:
A versão que utilizo é compatível com os leiautes aplicáveis?
Quando a atualização será disponibilizada?
O sistema possui os campos necessários para IBS e CBS?
Como serão atualizados os cadastros fiscais?
Existe ambiente de testes?
Quem ficará responsável pela homologação?
Se o sistema for atualizado, talvez não exista necessidade de substituição.
Mas, se o fornecedor não disponibilizar um plano de adequação, será importante avaliar o risco de continuar dependendo de uma ferramenta sem suporte suficiente.
O que acontece se a nota fiscal for rejeitada?
Uma nota fiscal eletrônica precisa passar pelas validações do ambiente autorizador correspondente.
Quando existem erros de estrutura, informações obrigatórias ou regras de negócio, o documento pode não ser autorizado.
Mas é necessário ter cuidado com uma afirmação que vem circulando bastante: não é correto dizer que todas as notas fiscais serão automaticamente rejeitadas em janeiro de 2027 apenas por qualquer ausência de informação de IBS ou CBS.
A rejeição depende do documento, da regra de validação, do regime, da operação e da data em que determinada exigência passa a ser aplicada.
O que sabemos é que as regras técnicas estão sendo atualizadas e precisam ser acompanhadas.
Na prática, uma empresa com sistema incompatível poderá enfrentar dificuldades de emissão.
Imagine uma distribuidora que recebe vários pedidos no primeiro dia útil do ano.
Se o sistema apresentar rejeições e não conseguir transmitir as notas, a empresa poderá atrasar faturamento e expedição.
Isso tem consequência comercial.
Um cliente pode precisar do documento fiscal para receber a mercadoria.
Um transportador pode depender da documentação correspondente.
Uma empresa compradora pode precisar das informações fiscais para registrar a operação.
Por isso, a melhor estratégia é testar o sistema antes da data de início das novas exigências.
A prevenção tende a ser mais simples que tentar corrigir tudo durante um período de alta movimentação comercial.
A nota fiscal vai mostrar mais impostos?
Os documentos fiscais passarão a identificar IBS e CBS conforme o tratamento aplicável à operação.
Mas isso não significa que todas as empresas terão que acrescentar uma alíquota única e igual sobre o preço de venda.
As regras de cálculo dependem do regime tributário e da natureza da operação.
Também existem tratamentos diferenciados e hipóteses específicas previstas na legislação.
É importante separar a apresentação das informações fiscais da efetiva apuração do imposto.
Por exemplo, o ano de 2026 foi estruturado como etapa de testes e adaptação do novo modelo, com regras próprias para os valores de IBS e CBS relacionados a essa fase.
Em 2027, a CBS passa a integrar efetivamente a tributação do consumo, com a extinção de PIS e Cofins, enquanto o IBS continua na fase de transição.
Portanto, não é correto copiar uma alíquota de teste utilizada em 2026 e presumir que ela representará o cálculo definitivo da CBS em 2027.
A nota fiscal deve refletir as regras vigentes para o período da operação.
Essa é uma das razões pelas quais a parametrização não deve ser feita apenas pelo empresário, sem orientação técnica.
Um exemplo: uma loja que vende R$ 100 mil por mês
Imagine uma loja de equipamentos em Araranguá que fatura R$ 100.000,00 por mês.
Atualmente, ela emite suas notas fiscais por um sistema integrado à gestão de estoque.
Os produtos possuem NCM, descrição, preço e parâmetros tributários.
Com a Reforma, será necessário verificar os campos adicionais e os tratamentos relacionados a IBS e CBS.
Mas isso não significa que podemos pegar os R$ 100.000,00 e aplicar uma porcentagem genérica para descobrir o imposto de 2027.
A empresa poderá possuir mercadorias com classificações distintas.
Poderá estar no Simples Nacional.
Poderá optar pelo regime regular de IBS e CBS.
Poderá ter aquisições geradoras de créditos, nas condições legais.
Por isso, a análise precisa começar pelas operações reais.
A pergunta correta não é apenas quanto a empresa vende.
É como vende, para quem vende, de quem compra e quais regras se aplicam.
A nota fiscal será o documento que transmite parte dessas informações.
Se a classificação estiver errada, o cálculo tributário poderá também ficar comprometido.
O cliente empresarial pode ser prejudicado por uma nota emitida incorretamente?
Sim, dependendo da operação e dos efeitos do erro.
Na Reforma Tributária, a apropriação de créditos de IBS e CBS pelo adquirente depende do atendimento aos requisitos previstos na legislação.
A documentação fiscal possui papel importante na identificação das operações e dos tributos correspondentes.
Imagine uma pequena indústria de Santa Catarina que fornece regularmente mercadorias para outra indústria.
A empresa compradora utiliza os documentos de aquisição para seus controles fiscais.
Se o fornecedor emite informações incorretas, poderá haver dificuldades de conciliação, classificação ou apuração dos créditos.
Isso não significa que qualquer erro formal elimina automaticamente um direito ao crédito.
Cada situação possui tratamento próprio.
Mas demonstra que a qualidade das informações fiscais pode influenciar o relacionamento entre empresas.
É mais um motivo para o departamento comercial e a contabilidade trabalharem de maneira integrada.
Uma nota fiscal não é apenas um documento enviado depois da venda.
Ela faz parte da relação comercial e tributária entre fornecedor e comprador.
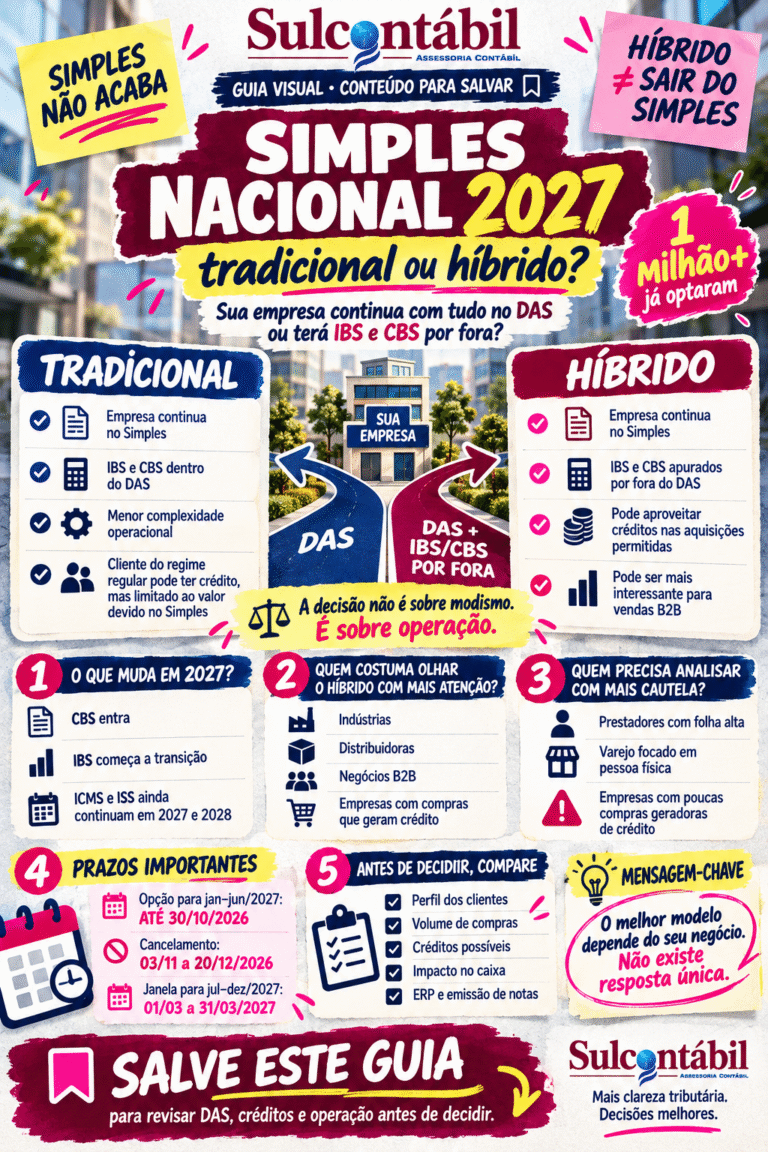
As empresas do Simples precisam escolher entre modelo tradicional e híbrido?
Essa decisão é separada da obrigação de atualizar os documentos fiscais, mas influencia a parametrização.
A legislação permite que empresas optantes pelo Simples Nacional, nas condições previstas, escolham recolher IBS e CBS pelas regras do regime regular.
É o chamado Simples híbrido.
Nesse modelo, a empresa permanece no Simples para os demais tributos abrangidos, mas apura IBS e CBS separadamente.
Já no modelo tradicional, os novos tributos seguem a sistemática simplificada correspondente.
Essas escolhas possuem diferenças na apuração e na utilização de créditos.
Portanto, uma empresa que pretende utilizar o híbrido precisa garantir que o sistema fiscal esteja configurado para essa situação.
Também é necessário conferir os períodos de opção e as regras de alteração.
A decisão não deveria ser tomada exclusivamente pelo fornecedor do software.
Ela precisa resultar de uma análise tributária da empresa.
A Sulcontábil já abordou esse assunto no artigo 40, sobre Simples Nacional tradicional ou híbrido em 2027. A leitura é complementar para quem ainda precisa compreender a escolha do regime.
E as empresas do Lucro Presumido e Lucro Real?
Essas empresas já começaram a enfrentar etapas de adaptação durante 2026, conforme os documentos e operações abrangidos.
A Receita Federal divulgou em outubro que 86% dos documentos fiscais eletrônicos dos estabelecimentos obrigados e analisados pelo painel de Registro de Operações de Consumo já apresentavam destaque da CBS.
O dado se refere à atualização de 8 de outubro e não inclui as empresas do Simples Nacional que ainda não estavam obrigadas a realizar o destaque em 2026.
Essa informação mostra que a adaptação não é uma mudança prevista apenas para o futuro.
Grande parte das empresas já está transmitindo documentos com informações relacionadas à Reforma.
Mas a utilização dos campos em 2026 não elimina a necessidade de novas configurações para 2027.
As regras de transição mudam.
As alíquotas e os tratamentos aplicáveis evoluem.
E as notas técnicas podem receber atualizações.
Por isso, mesmo empresas que já realizaram os testes precisam manter seus sistemas acompanhando a legislação.
Restaurantes, lojas e farmácias precisam revisar a NFC-e?
Sim, quando utilizam a NFC-e nas operações abrangidas pelas novas exigências.
Esses estabelecimentos costumam emitir um grande volume de documentos fiscais.
Imagine um supermercado em Tubarão que realiza centenas de vendas por dia.
A quantidade de itens é elevada.
Existem diferentes classificações tributárias.
E o sistema precisa emitir documentos rapidamente para evitar filas no caixa.
Nesse ambiente, uma configuração incorreta pode afetar muitas operações em pouco tempo.
Por isso, a revisão deve incluir tanto o cadastro tributário dos produtos quanto o comportamento do sistema de frente de caixa.
O ideal é testar vendas com produtos de diferentes tratamentos fiscais.
Também é necessário verificar como os dados chegam à contabilidade e como serão armazenados.
A empresa não deve presumir que a atualização do ERP resolve automaticamente todos os problemas do caixa.
Os módulos integrados precisam trabalhar com informações compatíveis.
Empresas prestadoras de serviços precisam revisar seus contratos?
Em alguns casos, sim.
Imagine uma empresa de limpeza, manutenção ou tecnologia que mantém contratos mensais com clientes.
A emissão da NFS-e ocorre de forma recorrente.
Se o contrato foi estruturado considerando determinada carga tributária ou possui cláusulas específicas de formação do preço, a mudança do sistema tributário pode justificar uma revisão comercial e jurídica.
Mas não significa que todos os contratos poderão ser reajustados automaticamente.
O efeito depende das cláusulas, da legislação e das condições comerciais.
A primeira providência é conferir como o serviço será documentado e tributado.
Depois, avaliar se existem impactos econômicos que precisam ser considerados na renovação ou negociação.
Isso demonstra como a Reforma Tributária ultrapassa a área fiscal.
Em determinadas empresas, poderá alcançar também o financeiro e o setor comercial.
O que uma empresa precisa atualizar no cadastro dos clientes?
O cadastro de clientes também merece revisão.
Em operações empresariais, é importante que as informações de identificação, endereço e demais dados exigidos estejam corretas.
O novo sistema tributário utiliza regras relacionadas ao local da operação e ao destino do fornecimento, conforme a legislação aplicável.
Isso torna ainda mais importante que a empresa conheça a natureza da operação e identifique corretamente o destinatário.
Imagine uma distribuidora que atende empresas em Santa Catarina e no Rio Grande do Sul.
Se o cadastro estiver incompleto, o faturamento poderá exigir correções ou verificações adicionais.
Não significa que toda venda interestadual terá o mesmo tratamento tributário.
As regras variam.
Mas um cadastro correto facilita a emissão e reduz retrabalho.
Minha recomendação é aproveitar o período de preparação para revisar os principais clientes e fornecedores, especialmente aqueles que representam maior volume de operações.
A Reforma Tributária vai acabar com a necessidade de contador?
Não.
A adoção de novos documentos eletrônicos e sistemas fiscais não elimina a necessidade de interpretar corretamente a legislação.
Na realidade, o período de transição exige acompanhamento ainda mais próximo.
O sistema pode possuir campos para IBS e CBS.
Mas alguém precisa definir quais informações devem ser utilizadas em cada operação.
A plataforma pode calcular tributos.
Mas os parâmetros precisam estar corretos.
O software pode transmitir a nota.
Mas isso não significa que o tratamento fiscal escolhido seja necessariamente adequado.
É justamente nesse ponto que a contabilidade consultiva ganha importância.
O contador precisa compreender as operações da empresa, analisar os regimes tributários e ajudar na configuração das informações utilizadas pelo sistema.
Uma empresa que apenas instala uma atualização técnica sem revisar suas regras fiscais pode continuar emitindo documentos com inconsistências.
Tecnologia é essencial.
Mas precisa trabalhar com orientação técnica.
Como preparar sua empresa para a nota fiscal em 2027?
Se eu estivesse orientando um empresário que ainda não começou a preparação, organizaria o trabalho em quatro etapas.
Na primeira, faria um levantamento dos documentos utilizados.
A empresa emite NF-e, NFC-e, NFS-e ou outros documentos?
Qual sistema utiliza?
Existem integrações com loja virtual, marketplace ou aplicativo?
Quem é responsável pelos cadastros?
Na segunda etapa, verificaria a situação do fornecedor de software.
É necessário conhecer o cronograma de atualização, os recursos disponíveis e as condições de teste.
Na terceira etapa, revisaria os cadastros fiscais.
Produtos, serviços, clientes, fornecedores e operações precisam ser analisados conforme as exigências aplicáveis.
Na quarta etapa, realizaria testes e acompanhamento.
O objetivo é verificar se a empresa consegue emitir os documentos corretamente antes que novas exigências passem a valer.
Essa sequência ajuda a evitar decisões precipitadas.
Também reduz o risco de descobrir problemas apenas quando a empresa precisar faturar.
Checklist prático: 12 pontos para revisar antes de janeiro de 2027
| Item | O que verificar |
|---|---|
| 1. Sistema emissor | Compatibilidade com os leiautes vigentes |
| 2. Regime tributário | Simples tradicional, híbrido, Presumido ou Real |
| 3. Modelos fiscais | NF-e, NFC-e, NFS-e e demais documentos utilizados |
| 4. NFS-e Nacional | Migração obrigatória para prestadores abrangidos do Simples |
| 5. Cadastro de produtos | NCM, descrição e classificação fiscal |
| 6. Cadastro de serviços | Códigos, enquadramento e dados necessários |
| 7. IBS e CBS | Campos e tratamentos aplicáveis |
| 8. CST e cClassTrib | Parametrização correspondente às operações |
| 9. Clientes e fornecedores | Dados cadastrais e natureza das operações |
| 10. Integrações | ERP, frente de caixa, e-commerce e plataformas |
| 11. Ambiente de testes | Emissões e validações antes da obrigatoriedade |
| 12. Responsáveis internos | Quem acompanha, corrige e valida as atualizações |
Esse checklist não substitui um projeto tributário completo, mas oferece um ponto de partida.
Uma pequena empresa pode ter poucas operações e concluir a revisão de maneira relativamente simples.
Uma indústria ou rede varejista com grande volume de produtos poderá precisar de um trabalho mais detalhado.
O importante é começar com antecedência.
Quanto pode custar não preparar o sistema?
Nem sempre o maior custo será uma multa.
Às vezes, o prejuízo aparece na própria operação.
Imagine uma empresa que precisa faturar R$ 80.000,00 em mercadorias durante determinado dia.
Os pedidos estão separados.
Os clientes aguardam.
Mas o sistema apresenta erros e não consegue emitir os documentos fiscais exigidos.
A empresa poderá precisar interromper a expedição, reorganizar entregas ou dedicar funcionários à correção.
Se as mercadorias forem entregues com atraso, existe risco de insatisfação comercial.
Se os erros forem recorrentes, a operação pode acumular retrabalho.
Além disso, documentos emitidos com tratamento fiscal incorreto podem exigir ajustes e verificações posteriores.
Isso não significa que toda falha de emissão produzirá automaticamente o mesmo prejuízo.
Mas demonstra que a preparação precisa ser tratada como uma medida de continuidade operacional.
O empresário não deveria avaliar apenas quanto custa atualizar o sistema.
Deveria considerar também o custo de ficar sem conseguir faturar quando precisa.
A empresa precisa contratar alguém para fazer essas atualizações?
Depende da estrutura.
Uma pequena empresa com poucos produtos e sistema atualizado poderá realizar boa parte das configurações com apoio da contabilidade e do fornecedor do software.
Já uma operação com milhares de itens, várias filiais e diferentes atividades poderá precisar de um projeto mais amplo.
O importante é definir responsabilidades.
Quem solicitará a atualização?
Quem revisará os códigos tributários?
Quem testará as notas?
Quem acompanhará as rejeições?
Quem será responsável por comunicar problemas ao fornecedor?
Quando essas tarefas não são atribuídas, todos imaginam que outra pessoa está cuidando.
É assim que muitas empresas chegam ao prazo sem estar preparadas.
O que muda para empresas de Araranguá e Criciúma?
As regras nacionais da Reforma Tributária também se aplicam às empresas do Sul de Santa Catarina.
Mas a implementação precisa considerar o tipo de negócio e as operações efetivamente realizadas.
Uma prestadora de serviços de Araranguá no Simples Nacional precisa observar o uso obrigatório da NFS-e Nacional, já iniciado em novembro de 2026.
Uma loja de Criciúma que emite NF-e e NFC-e precisa verificar a atualização de seus leiautes e classificações.
Uma indústria em Içara pode ter necessidade maior de revisar produtos e clientes empresariais.
Um restaurante em Tubarão precisa se preocupar com as informações de suas vendas no varejo.
E uma empresa de tecnologia com contratos recorrentes pode precisar revisar tanto a emissão de serviços quanto a parametrização tributária e os impactos comerciais.
Portanto, não existe uma única solução pronta para todas as empresas.
Existe um conjunto de regras nacionais que precisa ser aplicado à operação concreta.
É justamente por isso que recomendamos planejamento individual.
Perguntas frequentes sobre nota fiscal em 2027
O que muda na nota fiscal em 2027?
Os documentos fiscais passam a observar as exigências relativas ao IBS e à CBS, incluindo novos campos, classificações e regras de validação. A aplicação depende do modelo de documento, do regime tributário e da operação realizada.
Empresas do Simples Nacional precisam destacar IBS e CBS em 2027?
Precisam observar as regras de informação e destaque previstas para as operações aplicáveis a partir de 1º de janeiro de 2027. O tratamento varia conforme a sistemática tributária utilizada e a regulamentação específica.
A NFS-e Nacional já é obrigatória em 2026?
Sim. Desde 1º de novembro de 2026, as microempresas e empresas de pequeno porte optantes do Simples Nacional devem utilizar o Emissor Nacional para as operações de serviços sujeitas à NFS-e, conforme a Resolução CGSN nº 191/2026.
Preciso trocar meu sistema emissor de notas fiscais?
Não necessariamente. O sistema pode continuar sendo utilizado se estiver atualizado, compatível com os leiautes e corretamente parametrizado. A empresa deve confirmar a adequação com o fornecedor e realizar testes.
Minha nota fiscal será automaticamente rejeitada em janeiro de 2027?
Não é possível afirmar isso de forma geral. A rejeição depende das regras de validação aplicáveis ao documento, à operação, ao regime e à data de obrigatoriedade. Por isso, é importante acompanhar as notas técnicas e testar os sistemas antecipadamente.
Conclusão: atualizar a nota fiscal é uma decisão de gestão, não apenas de tecnologia
Quero terminar voltando ao empresário de Criciúma que apresentamos no começo.
Ele possui uma loja organizada.
Trabalha com um sistema de gestão.
Emite documentos fiscais diariamente.
E acredita que a Reforma Tributária será um assunto resolvido automaticamente quando o fornecedor atualizar o software.
Talvez isso aconteça em parte.
Mas existe uma diferença entre ter um sistema tecnicamente atualizado e possuir uma operação fiscal corretamente configurada.
O software precisa compreender as informações que recebe.
Se o cadastro do produto estiver incorreto, a nova versão do programa não resolverá sozinha esse problema.
Se a empresa utilizar uma classificação tributária incompatível com a operação, a atualização técnica também não garantirá que tudo esteja correto.
Se o regime tributário mudar, os parâmetros precisam acompanhar a decisão.
E, se a emissão de serviços passou a exigir outro ambiente, a empresa precisa adaptar sua rotina.
É por isso que considero a nota fiscal em 2027 um assunto que deve envolver empresário, contabilidade e fornecedor de software.
A empresa não precisa transformar todos os funcionários em especialistas tributários.
Mas precisa definir quem será responsável por cada etapa.
As mudanças também não acontecem todas ao mesmo tempo.
Algumas exigências começaram em 2026.
Outras passam a produzir efeitos em janeiro de 2027.
E o processo de transição continuará nos anos seguintes.
Para empresas do Simples Nacional, merece atenção especial a obrigatoriedade da NFS-e Nacional, em vigor desde novembro de 2026, e o início das regras documentais de IBS e CBS em janeiro de 2027.
Já para empresas que utilizam NF-e e NFC-e, a atualização dos leiautes e das classificações tributárias precisa ser acompanhada conforme o cronograma oficial.
A recomendação que faço é simples: não deixe a primeira emissão de janeiro ser o primeiro teste do seu sistema.
Verifique as atualizações.
Revise os cadastros.
Confirme o tratamento tributário.
Teste as operações.
E mantenha uma comunicação direta entre a equipe responsável pelo faturamento e a contabilidade.
A Sulcontábil acompanha as mudanças da Reforma Tributária e auxilia empresas de Araranguá, Criciúma e de toda a região Sul de Santa Catarina a compreender suas obrigações fiscais, revisar processos e planejar a transição.
Nosso objetivo não é apenas ajudar a empresa a emitir uma nota fiscal.
É contribuir para que ela continue vendendo, prestando serviços e crescendo com informações corretas e segurança tributária.
Porque uma empresa não deveria descobrir que precisa mudar seu sistema somente quando um cliente está esperando a nota.
A melhor preparação é aquela que acontece antes de o problema aparecer.
Sobre o autor
Everaldo Pereira Costa
Contador — CRC/SC SC017622O3
Artigo elaborado sob perspectiva contábil, fiscal e empresarial, atualizado em 9 de novembro de 2026.
As orientações consideram os cronogramas e documentos técnicos publicados até esta data. Regras de validação, versões de leiautes e regulamentações específicas podem ser atualizadas pelos órgãos competentes. A parametrização fiscal deve ser revisada conforme o regime tributário e as operações efetivas da empresa.
Fontes oficiais consultadas
Receita Federal — Cronograma dos documentos fiscais eletrônicos da Reforma Tributária:
https://www.gov.br/receitafederal/pt-br/acesso-a-informacao/acoes-e-programas/reforma-tributaria-do-consumo/orientacoes-da-reforma-tributaria/cronograma
Receita Federal — NFS-e Nacional obrigatória para empresas do Simples Nacional a partir de novembro de 2026:
https://www.gov.br/receitafederal/pt-br/assuntos/noticias/2026/agosto/simples-nacional-nfs-e-nacional-sera-obrigatoria-para-me-e-epp-a-partir-de-1o-de-novembro-de-2026
Portal Nacional da NFS-e — Diretrizes de emissão para optantes do Simples Nacional, publicadas em 29/10/2026:
https://www.gov.br/nfse/pt-br/noticias/nfs-e-informa-diretrizes-sobre-a-obrigatoriedade-da-emissao-da-nfs-e-nacional-para-optantes-do-simples-nacional
Ministério da Fazenda — Cronograma de implementação dos documentos fiscais eletrônicos:
https://www.gov.br/fazenda/pt-br/assuntos/noticias/2026/julho/receita-federal-e-comite-gestor-do-ibs-publicam-o-cronograma-de-implementacao-dos-documentos-fiscais-eletronicos-da-reforma-tributaria-do-consumo
Portal Nacional da NF-e — Notas técnicas e atualizações:
https://www.nfe.fazenda.gov.br/portal/principal.aspx
Receita Federal — Dados sobre o destaque da CBS nos documentos fiscais em outubro de 2026:
https://www.gov.br/receitafederal/pt-br/assuntos/noticias/2026/outubro/reforma-tributaria-86-dos-documentos-fiscais-de-empresas-obrigadas-ja-trazem-destaque-da-cbs
Receita Federal — Entenda a Reforma Tributária do Consumo:
https://www.gov.br/receitafederal/pt-br/acesso-a-informacao/acoes-e-programas/reforma-tributaria-do-consumo/entenda/entenda-a-reforma-tributaria-do-consumo/