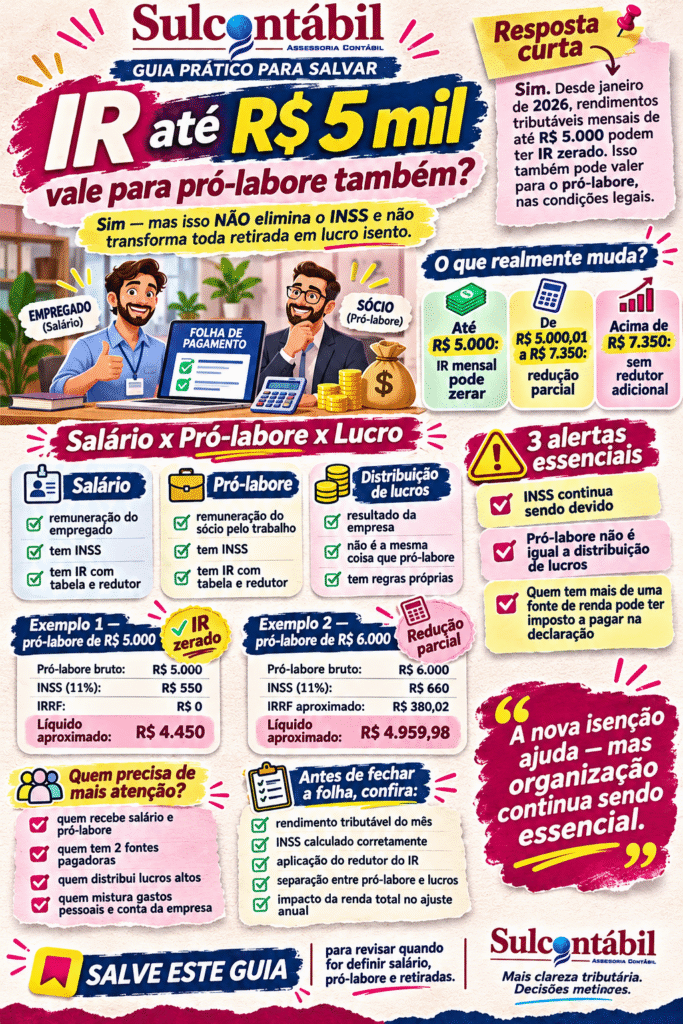
Sim. A isenção do Imposto de Renda para rendimentos mensais de até R$ 5.000,00 também pode beneficiar empresários que recebem pró-labore. A regra está em vigor desde janeiro de 2026. Entretanto, a dispensa do IR não elimina o INSS, não significa que toda retirada de sócio seja isenta e exige atenção quando existem outras fontes de renda.
Imagine um empresário de Araranguá que possui uma pequena empresa de prestação de serviços. Todos os meses, ele retira R$ 5.000,00 de pró-labore, paga suas contribuições previdenciárias e recebe o valor líquido em sua conta pessoal.
Em determinado momento, escuta que o Imposto de Renda passou a ser zero para quem ganha até R$ 5 mil.
A primeira pergunta é bastante natural: isso também vale para mim ou apenas para quem trabalha com carteira assinada?
Agora imagine uma segunda situação.
Uma funcionária de uma clínica em Criciúma recebe salário de R$ 4.500,00. Ela percebe que o Imposto de Renda deixou de ser descontado de sua folha, mas a contribuição ao INSS continua aparecendo normalmente.
Por que um desconto desapareceu e o outro não?
E existe uma terceira situação que costuma gerar ainda mais dúvidas.
Um empresário retira R$ 4.000,00 de pró-labore e recebe distribuição de lucros da própria empresa. Ele acredita que, por causa da nova faixa de isenção, poderá sacar qualquer valor sem precisar se preocupar com o Imposto de Renda.
Será que funciona assim?
A resposta é não.
A Lei nº 15.270, sancionada em 26 de novembro de 2025, trouxe uma mudança importante para os rendimentos das pessoas físicas. A partir de janeiro de 2026, passou a existir um mecanismo de redução que zera o Imposto de Renda mensal para rendimentos tributáveis de até R$ 5.000,00, nas condições estabelecidas pela legislação.
Quem recebe entre R$ 5.000,01 e R$ 7.350,00 também pode ter uma redução parcial do imposto.
E isso não se limita aos empregados.
O pró-labore recebido pelo sócio que trabalha na empresa é uma remuneração tributável sujeita, em regra, à tabela progressiva do Imposto de Renda.
Portanto, a nova sistemática também precisa ser considerada no cálculo dessa remuneração.
Mas existem diferenças importantes entre salário, pró-labore e distribuição de lucros. Além disso, a redução mensal não garante que uma pessoa com várias fontes de renda ficará sem imposto no ajuste anual.
Neste artigo, quero explicar como a nova isenção funciona, mostrar exemplos numéricos e ajudar empresários e trabalhadores do Sul de Santa Catarina a compreender o que realmente mudou.
A nova isenção do Imposto de Renda já está valendo?
Sim.
Embora muitas pessoas associem a mudança à declaração do Imposto de Renda de 2027, a nova regra começou a produzir efeitos nos rendimentos recebidos a partir de janeiro de 2026.
Essa diferença de datas é importante.
A declaração entregue em 2026 considerou, em regra, os rendimentos do ano-calendário de 2025.
Já os salários, pró-labores e demais rendimentos tributáveis recebidos durante 2026 estarão sujeitos às regras daquele ano, com reflexos na declaração a ser entregue em 2027.
Portanto, quando falamos na nova isenção de R$ 5 mil, não estamos tratando de uma proposta ainda em discussão.
A Lei nº 15.270/2025 foi sancionada e está em vigor.
O empresário que calcula sua própria remuneração ou administra a folha de pagamento precisa considerar essa mudança nas rotinas atuais.
Como funciona a isenção para quem ganha até R$ 5.000,00?
A primeira informação que considero importante é que a tabela progressiva tradicional do Imposto de Renda não foi simplesmente substituída por uma tabela com alíquota zero até R$ 5 mil.
O mecanismo utilizado pela legislação é uma redução do imposto calculado.
Primeiro, são observadas as regras de apuração da base de cálculo.
Depois, aplica-se a tabela progressiva mensal.
Em seguida, utiliza-se o redutor previsto na Lei nº 15.270/2025, quando o contribuinte se enquadra nas condições correspondentes.
Para rendimentos tributáveis mensais de até R$ 5.000,00, essa redução pode chegar a R$ 312,89, limitada ao imposto calculado, de modo que o resultado seja zero.
Entre R$ 5.000,01 e R$ 7.350,00, o redutor diminui gradualmente.
Acima de R$ 7.350,00, não existe essa redução adicional.
Veja a sistemática:
| Rendimentos tributáveis mensais | Tratamento da nova redução |
|---|---|
| Até R$ 5.000,00 | Redução suficiente para zerar o IR mensal |
| De R$ 5.000,01 até R$ 7.350,00 | Redução parcial e decrescente |
| Acima de R$ 7.350,00 | Sem o redutor adicional |
O valor de R$ 5.000,00 utilizado para identificar a faixa de redução corresponde aos rendimentos tributáveis sujeitos à incidência mensal, não à base depois de descontar INSS e outras deduções.
Essa distinção é fundamental para calcular corretamente o imposto.
Quanto uma pessoa que recebe R$ 5.000,00 economiza?
Vamos utilizar um exemplo simplificado, considerando uma única fonte pagadora e a aplicação do desconto simplificado mensal de R$ 607,20.
Imagine uma pessoa com rendimento tributável bruto de R$ 5.000,00.
A base de cálculo considerada será:
R$ 5.000,00 menos R$ 607,20.
Resultado: R$ 4.392,80.
Pela tabela progressiva mensal de 2026, essa base está na faixa de 22,5%, com parcela a deduzir de R$ 675,49.
O imposto calculado antes do novo redutor seria:
R$ 4.392,80 × 22,5% = R$ 988,38.
R$ 988,38 menos R$ 675,49 = R$ 312,89.
Aplicando a redução permitida de R$ 312,89, o resultado será zero.
| Etapa do cálculo | Valor |
|---|---|
| Rendimento tributável | R$ 5.000,00 |
| Desconto simplificado mensal | R$ 607,20 |
| Base de cálculo do IR | R$ 4.392,80 |
| Imposto antes do novo redutor | R$ 312,89 |
| Redução da Lei nº 15.270/2025 | R$ 312,89 |
| IR mensal devido | R$ 0,00 |
Esse exemplo mostra como a legislação produz a isenção na prática.
Mas atenção: o desconto simplificado de R$ 607,20 é uma alternativa às deduções legais permitidas na apuração mensal. Ele não deve ser somado indiscriminadamente às deduções que substitui.
Além disso, zerar o Imposto de Renda não significa que o valor líquido recebido será necessariamente R$ 5.000,00.
Ainda podem existir contribuições previdenciárias e outros descontos legítimos.
A isenção também vale para quem recebe pró-labore?
Sim.
Esse é o ponto principal para os empresários.
O pró-labore é a remuneração paga ao sócio ou administrador pelo trabalho que realiza na empresa.
Imagine uma pequena empresa de serviços em Tubarão.
Seu proprietário administra o negócio, acompanha os clientes, organiza funcionários e participa diretamente das atividades.
Como remuneração por esse trabalho, recebe R$ 5.000,00 mensais de pró-labore.
Esse valor possui natureza de rendimento tributável da pessoa física.
Por isso, está sujeito às regras correspondentes de Imposto de Renda e contribuição previdenciária.
Com a nova redução, o imposto mensal poderá ser zerado quando o rendimento se enquadrar nas condições legais.
Entretanto, o INSS continua sendo devido.
Na situação usual de um sócio que recebe pró-labore de pessoa jurídica, a contribuição previdenciária do segurado corresponde a 11% da remuneração, respeitado o teto previdenciário e consideradas eventuais particularidades de múltiplos vínculos e regimes.
Se utilizarmos R$ 5.000,00 como exemplo:
Pró-labore bruto: R$ 5.000,00.
INSS do sócio, na hipótese de 11%: R$ 550,00.
IRRF após aplicação do redutor: R$ 0,00.
Valor líquido, antes de quaisquer outros ajustes: R$ 4.450,00.
Isso demonstra que a isenção do Imposto de Renda não equivale à isenção de todos os encargos incidentes sobre a remuneração.
O sócio que recebe R$ 5 mil de pró-labore fica sem pagar nenhum imposto?
Não.
É importante separar o Imposto de Renda da contribuição previdenciária.
No exemplo anterior, o empresário poderá não ter IRRF sobre o pró-labore, mas continuará sujeito ao INSS correspondente.
Além disso, a empresa pode possuir contribuição previdenciária patronal, dependendo do regime tributário e da atividade exercida.
É necessário observar especialmente as diferenças entre empresas do Simples Nacional, do Lucro Presumido e do Lucro Real.
Não seria correto afirmar que todos os sócios possuem exatamente o mesmo custo previdenciário, independentemente da estrutura da empresa.
Também não devemos confundir os tributos da pessoa jurídica com aqueles incidentes sobre a remuneração pessoal do sócio.
O DAS de uma empresa do Simples Nacional, por exemplo, não significa que o pró-labore de seu titular esteja automaticamente livre de INSS ou IRPF.
São obrigações diferentes.
E quem ganha R$ 6.000,00 por mês?
Nesse caso, não existe isenção total pela nova regra.
Mas poderá existir redução parcial do Imposto de Renda.
Vamos utilizar um exemplo de empregado com salário bruto de R$ 6.000,00, considerando a contribuição previdenciária de R$ 649,60 apresentada nos exemplos oficiais da Receita Federal para 2026 e sem outras deduções.
O cálculo começa pelo rendimento bruto.
R$ 6.000,00 menos R$ 649,60 de contribuição previdenciária.
Base de cálculo: R$ 5.350,40.
Aplicando a tabela progressiva:
R$ 5.350,40 × 27,5% = R$ 1.471,36.
Deduzindo R$ 908,73:
Imposto antes da redução: R$ 562,63.
Agora aplicamos o redutor.
A fórmula legal para rendimentos entre R$ 5.000,01 e R$ 7.350,00 é:
R$ 978,62 menos 0,133145 multiplicado pelo rendimento tributável mensal.
Para R$ 6.000,00, a redução será de R$ 179,75.
Portanto:
R$ 562,63 menos R$ 179,75 = R$ 382,88.
| Etapa | Valor |
|---|---|
| Salário bruto | R$ 6.000,00 |
| INSS do exemplo | R$ 649,60 |
| Base de cálculo | R$ 5.350,40 |
| IR antes da redução | R$ 562,63 |
| Redutor | R$ 179,75 |
| IR após a redução | R$ 382,88 |
Perceba que esse trabalhador continua pagando Imposto de Renda.
Mas a nova regra reduziu o valor calculado.
A vantagem não desaparece de uma vez quando o rendimento passa de R$ 5.000,00.
Ela diminui progressivamente até o limite de R$ 7.350,00.
O cálculo para pró-labore de R$ 6.000,00 é igual?
O mecanismo do Imposto de Renda é o mesmo, mas as deduções podem ser diferentes.
Vamos utilizar um empresário que receba R$ 6.000,00 mensais de pró-labore e esteja sujeito à contribuição previdenciária de 11% nessa remuneração.
O INSS do sócio será de R$ 660,00, na hipótese considerada.
A base de cálculo do Imposto de Renda será de R$ 5.340,00, considerando essa dedução e nenhuma outra.
Como a contribuição previdenciária é maior que o desconto simplificado de R$ 607,20, utilizaremos a dedução previdenciária neste exemplo.
Aplicando a tabela progressiva:
R$ 5.340,00 × 27,5% = R$ 1.468,50.
Menos a parcela dedutível de R$ 908,73:
R$ 559,77.
O redutor para o rendimento mensal de R$ 6.000,00 continua sendo R$ 179,75.
Assim, o IRRF será de R$ 380,02.
O valor líquido, antes de outros ajustes, será:
R$ 6.000,00 menos R$ 660,00 de INSS e R$ 380,02 de IRRF.
Resultado: R$ 4.959,98.
Veja como o pró-labore pode produzir cálculo diferente do salário de um empregado, embora ambos recebam o mesmo valor bruto.
A diferença não está no direito à redução do Imposto de Renda.
Está nas regras de contribuição previdenciária e nas deduções efetivamente aplicáveis.
Salário, pró-labore e distribuição de lucros são a mesma coisa?
Não.
Essa é uma das confusões mais importantes na gestão financeira de pequenas empresas.
O salário é a remuneração devida ao empregado em razão de seu vínculo de trabalho.
O pró-labore representa a remuneração do sócio pelo trabalho realizado na empresa.
Já a distribuição de lucros corresponde à destinação do resultado da empresa aos seus sócios, observadas as regras legais e societárias.
Esses pagamentos possuem naturezas diferentes.
| Característica | Salário | Pró-labore | Distribuição de lucros |
|---|---|---|---|
| Origem | Relação de emprego | Trabalho do sócio | Resultado da empresa |
| INSS | Conforme regras do empregado | Em regra, conforme segurado contribuinte individual | Em regra, não incide sobre lucro efetivo |
| IRPF | Tabela progressiva e redutor aplicável | Tabela progressiva e redutor aplicável | Regras específicas de lucros e dividendos |
| Depende de lucro da empresa? | Não | Não necessariamente | Depende de lucros distribuíveis |
| Registro | Folha de pagamento | Remuneração do sócio | Destinação de resultados |
O empresário não deve utilizar a distribuição de lucros para disfarçar uma remuneração pelo trabalho.
Da mesma forma, não deve tratar qualquer transferência da conta empresarial para o CPF como se fosse automaticamente lucro distribuído.
A organização dessas retiradas é fundamental para manter a consistência contábil e fiscal.
A Sulcontábil já aprofundou essa diferença no artigo Quanto retirar de pró-labore e como definir o valor.
A nova isenção de R$ 5 mil também vale para distribuição de lucros?
Não é correto aplicar automaticamente a regra do pró-labore às distribuições de lucros.
A redução mensal de até R$ 5 mil foi criada para rendimentos tributáveis sujeitos à incidência correspondente do Imposto de Renda.
A distribuição de lucros possui disciplina específica.
A Lei nº 15.270/2025 também alterou a tributação de lucros e dividendos.
Desde janeiro de 2026, quando uma mesma pessoa jurídica paga, credita, emprega ou entrega a uma mesma pessoa física residente no Brasil lucros e dividendos em montante superior a R$ 50.000,00 no mês, a legislação prevê retenção de 10% sobre o valor total abrangido, observadas as exceções legais.
Portanto, se uma empresa distribui R$ 60.000,00 a um sócio no mesmo mês, a retenção correspondente, na hipótese comum sujeita à regra, é de R$ 6.000,00.
Não são 10% apenas sobre os R$ 10.000,00 que excederam o limite.
A lei também prevê tributação mínima anual para determinadas pessoas físicas com renda total superior a R$ 600.000,00, sujeita a regras próprias de cálculo.
Isso não significa que todos os pequenos empresários passarão a pagar 10% sobre qualquer retirada.
Significa que pró-labore e lucros possuem tratamentos distintos, que precisam ser analisados individualmente.
Para aprofundar esse ponto, consulte o artigo da Sulcontábil sobre distribuição de lucros em 2026 e as novas regras de tributação.
Posso reduzir o pró-labore apenas para não pagar Imposto de Renda?
Essa é uma pergunta que merece cuidado.
Imagine uma empresa cujo sócio trabalhe diariamente na administração, acompanhe funcionários e exerça funções relevantes para o negócio.
Ele recebe R$ 8.000,00 de pró-labore.
Ao conhecer a nova redução do Imposto de Renda, decide que gostaria de alterar sua remuneração para R$ 5.000,00 e retirar a diferença como distribuição de lucros.
Esse tipo de decisão não deveria ser tomado apenas pela diferença de tributação.
É necessário considerar a realidade do trabalho realizado, a estrutura de remuneração, a situação previdenciária e a existência de lucros efetivamente distribuíveis.
Também é importante avaliar o contrato social, as deliberações societárias e as condições financeiras da empresa.
Não estou afirmando que o pró-labore nunca possa ser revisado.
Ele pode ser ajustado conforme a realidade empresarial e as regras aplicáveis.
Mas a redução artificial da remuneração, acompanhada de pagamentos classificados incorretamente como lucros, pode gerar riscos.
Uma decisão segura exige analisar a situação real do sócio.
O objetivo do planejamento tributário deve ser aplicar corretamente a legislação, e não apenas trocar o nome de uma retirada.
Quem possui duas fontes de renda precisa tomar cuidado?
Sim. Talvez esse seja um dos alertas mais importantes.
Imagine uma pessoa que trabalhe em duas empresas.
Na primeira, recebe R$ 4.000,00 por mês.
Na segunda, recebe outros R$ 4.000,00.
Cada fonte pagadora pode calcular o Imposto de Renda considerando apenas os rendimentos que paga, conforme as regras aplicáveis.
Nessa situação, pode acontecer de nenhuma das duas realizar retenção mensal por conta da redução para rendimentos de até R$ 5 mil.
Mas a renda tributável total da pessoa será de R$ 8.000,00 por mês.
Ao realizar a declaração anual, a Receita Federal considerará os rendimentos tributáveis que precisam ser somados, bem como as deduções, retenções e demais informações aplicáveis.
Isso pode gerar imposto a pagar.
A Receita Federal destacou expressamente esse risco em suas orientações sobre a nova lei.
Imagine agora um empresário que possui emprego formal e também recebe pró-labore de sua própria empresa.
A mesma cautela é necessária.
Não basta verificar se cada pagamento isolado está abaixo de R$ 5.000,00.
É importante acompanhar o conjunto dos rendimentos tributáveis da pessoa física.
Quem recebe salário e pró-labore pode ficar sem IRRF e pagar imposto na declaração?
Sim, conforme a situação.
Imagine uma pessoa que receba salário de R$ 4.500,00 de uma empresa e pró-labore de R$ 3.000,00 de outra.
O total bruto de rendimentos tributáveis mensais será de R$ 7.500,00.
Cada fonte pode calcular sua retenção de acordo com suas próprias informações.
Mas, na declaração anual, os rendimentos serão reunidos para apuração do imposto devido, observadas as regras aplicáveis.
Se houve retenção insuficiente ao longo do ano, poderá existir imposto complementar.
Isso significa que a nova isenção não deve ser interpretada como autorização para multiplicar faixas individuais de R$ 5.000,00 por cada fonte pagadora.
O contribuinte continua responsável por acompanhar sua renda total.
Em determinadas situações, pode fazer sentido avaliar o recolhimento complementar de Imposto de Renda ao longo do ano para evitar uma diferença elevada no ajuste anual.
Essa decisão deve considerar a situação individual e a orientação contábil.
Como fica a declaração do Imposto de Renda de 2027?
Aqui existe uma distinção importante entre o ano de recebimento dos rendimentos e o ano de entrega da declaração.
A declaração do Imposto de Renda entregue em 2027 considerará, em regra, os rendimentos recebidos durante 2026.
A Lei nº 15.270/2025 também estabeleceu um mecanismo anual de redução do imposto.
Pelas regras aplicáveis ao ano-calendário de 2026, rendimentos tributáveis anuais de até R$ 60.000,00 podem ter o imposto anual reduzido a zero.
Entre R$ 60.000,01 e R$ 88.200,00, existe uma redução parcial.
Acima desse limite, não se aplica esse redutor anual específico.
| Rendimentos tributáveis anuais | Redução no ajuste anual |
|---|---|
| Até R$ 60.000,00 | Redução até zerar o imposto |
| De R$ 60.000,01 até R$ 88.200,00 | Redução parcial |
| Acima de R$ 88.200,00 | Sem o redutor adicional |
Essas faixas são referências da redução do imposto, não os critérios completos de obrigatoriedade de apresentação da declaração.
Uma pessoa pode não ter Imposto de Renda a pagar e, ainda assim, estar obrigada a declarar por possuir outras condições previstas pela Receita Federal.
Além disso, rendimentos tributados exclusivamente na fonte ou sujeitos a tratamentos próprios precisam ser identificados corretamente.
Portanto, isenção mensal, redução anual e obrigatoriedade de entrega da declaração são assuntos relacionados, mas diferentes.
O décimo terceiro salário também recebe a redução?
Sim.
A Lei nº 15.270/2025 prevê a aplicação do redutor correspondente no cálculo do Imposto de Renda incidente exclusivamente na fonte sobre o décimo terceiro salário.
Isso não significa que o décimo terceiro se torna automaticamente livre de todos os descontos.
As regras previdenciárias e a forma própria de cálculo da gratificação permanecem aplicáveis.
Mas a redução do Imposto de Renda deve ser considerada quando o rendimento se enquadra nos requisitos legais.
Esse detalhe é relevante para empresas que estão preparando o pagamento do décimo terceiro em novembro e dezembro.
O departamento pessoal precisa utilizar um sistema atualizado e conferir os cálculos da folha.
Também é importante não confundir essa gratificação, típica da relação de emprego, com o pró-labore do sócio, que não possui automaticamente as mesmas regras trabalhistas.
A nova isenção reduz o custo da empresa com os funcionários?
Não necessariamente.
Imagine uma empresa com cinco funcionários que recebam R$ 4.500,00 de salário cada um.
Com a nova redução do Imposto de Renda, esses empregados podem passar a receber valores líquidos maiores, porque o IRRF anteriormente calculado é reduzido ou zerado.
Mas o salário bruto contratado continua sendo o mesmo.
O imposto retido na fonte é descontado da remuneração do trabalhador e recolhido pela fonte pagadora conforme a legislação.
Assim, a redução do IRRF não significa automaticamente uma redução do custo de salário da empresa.
O que muda é a composição dos descontos e do valor líquido pago ao empregado.
A organização financeira deve considerar isso corretamente.
Imagine que um funcionário passe a receber R$ 120,00 a mais no líquido porque deixou de sofrer determinada retenção de IR.
Isso não significa que a empresa economizou R$ 120,00.
Ela simplesmente deixou de reter aquele valor do empregado para recolhimento do tributo.
Os encargos e as demais obrigações patronais precisam ser calculados conforme suas próprias regras.
A empresa precisa alterar seu sistema de folha de pagamento?
O sistema precisa estar atualizado para utilizar corretamente a nova redução, que já está em vigor desde janeiro de 2026.
Na prática, o departamento pessoal deve conferir se a ferramenta calcula primeiro o imposto pela tabela aplicável e depois utiliza o redutor previsto na legislação, respeitando as condições de cada trabalhador.
Também precisa considerar as deduções corretas e tratar adequadamente outras situações, como pagamento de décimo terceiro.
Para os empresários que recebem pró-labore, a rotina deve observar a contribuição previdenciária e a tabela de IR correspondente.
É importante verificar os cálculos quando existem múltiplas remunerações ou vínculos que influenciem a contribuição previdenciária.
Se o software continuar utilizando parâmetros antigos, a folha pode apresentar retenção incorreta.
Por isso, recomendo conferir os relatórios de cálculo e os valores efetivamente descontados.
A atualização tecnológica é importante, mas não substitui a validação das informações.
E se a empresa reteve Imposto de Renda indevidamente?
A primeira medida é identificar a competência, o pagamento e a forma como o imposto foi calculado.
Não é recomendável simplesmente devolver valores sem conferir os registros de folha, as obrigações fiscais e os recolhimentos efetivamente realizados.
Dependendo da situação, podem existir procedimentos específicos de retificação, ajuste ou compensação.
Também é necessário verificar se o valor foi apenas descontado no contracheque ou se foi efetivamente informado e recolhido.
O departamento pessoal deve analisar o caso com a contabilidade para corrigir as informações de maneira consistente.
Para o trabalhador, o informe de rendimentos e os comprovantes de pagamento ajudam a verificar quanto foi retido durante o ano.
Se houve retenção superior ao imposto devido, o ajuste anual poderá produzir restituição, observadas as demais informações da declaração.
Mas a existência da nova faixa de isenção não significa que qualquer retenção realizada anteriormente foi indevida.
Precisamos considerar o período e a regra vigente no momento do pagamento.
O que muda para pequenos empresários de Santa Catarina?
As regras do Imposto de Renda são federais e se aplicam aos contribuintes de Santa Catarina nas condições previstas pela legislação nacional.
Mas a realidade de cada empresa influencia bastante a forma como a mudança aparece.
Imagine uma pequena empresa comercial em Sombrio cujo proprietário receba pró-labore de R$ 3.000,00.
O principal impacto estará na análise de sua remuneração pessoal e das contribuições correspondentes.
Agora imagine uma clínica em Criciúma com vários empregados recebendo entre R$ 4.000,00 e R$ 6.000,00.
Nesse caso, a mudança pode aparecer diretamente na folha de pagamento de diversos trabalhadores.
Uma empresa de serviços em Araranguá pode ter sócios que acumulam pró-labore com salários de outras fontes.
E uma sociedade com distribuição elevada de resultados terá que acompanhar também as regras próprias de lucros e dividendos.
Portanto, embora a legislação seja a mesma, os cuidados podem variar.
É por isso que não considero adequado avaliar toda a situação tributária de um empresário apenas pelo valor de seu pró-labore.
É necessário conhecer também seus demais rendimentos e a estrutura das retiradas da empresa.
Como saber se seu pró-labore está corretamente estruturado?
Uma boa análise começa por três informações.
A primeira é o valor efetivamente recebido pelo sócio pelo trabalho na empresa.
A segunda são as contribuições previdenciárias e o Imposto de Renda incidentes sobre essa remuneração.
A terceira é a forma como a empresa realiza a distribuição de seus resultados.
Depois precisamos observar os demais rendimentos da pessoa física, especialmente quando existem outras empresas ou vínculos de trabalho.
Imagine que um empresário receba R$ 5.000,00 de pró-labore, mas também tenha um emprego formal e rendimentos tributáveis de aluguel.
Não seria adequado avaliar sua situação anual considerando apenas o pró-labore.
Também é importante verificar se as retiradas estão devidamente registradas na contabilidade.
Se o sócio utiliza constantemente a conta da empresa para pagar despesas pessoais, a classificação das movimentações pode se tornar confusa.
Uma contabilidade organizada ajuda a separar remuneração, lucro distribuído, empréstimos e outros eventos patrimoniais.
Isso é importante para o cumprimento das obrigações e para que o empresário compreenda quanto realmente está retirando do negócio.
Um checklist simples para revisar o Imposto de Renda do salário e do pró-labore
Antes do fechamento da folha ou da definição de retiradas dos sócios, recomendo conferir alguns pontos:
- Identificar o rendimento tributável mensal de cada beneficiário.
- Aplicar corretamente as deduções legais ou o desconto simplificado mensal, conforme o caso.
- Utilizar a tabela progressiva vigente.
- Aplicar o redutor da Lei nº 15.270/2025 quando cabível.
- Conferir separadamente o cálculo do INSS.
- Verificar situações de múltiplos vínculos ou fontes pagadoras.
- Tratar o décimo terceiro conforme suas regras próprias.
- Registrar corretamente o pró-labore na folha e na contabilidade.
- Separar pró-labore de distribuição de lucros.
- Acompanhar a renda tributável total da pessoa física ao longo do ano.
- Conferir os informes de rendimentos.
- Planejar o ajuste anual do Imposto de Renda de 2027.
Essa revisão não precisa ser complicada, mas exige informações corretas.
O maior risco é presumir que qualquer pagamento inferior a R$ 5.000,00 está automaticamente livre de todas as obrigações.
Perguntas frequentes sobre a isenção de IR e o pró-labore
Quem recebe pró-labore de R$ 5 mil paga Imposto de Renda?
Em regra, a redução vigente desde janeiro de 2026 zera o IR mensal sobre rendimentos tributáveis de até R$ 5.000,00, nas condições legais. Entretanto, o sócio continua sujeito ao INSS correspondente e pode ter ajuste anual por outras rendas.
Quem ganha R$ 6 mil também recebe desconto no IR?
Sim. Rendimentos tributáveis mensais entre R$ 5.000,01 e R$ 7.350,00 possuem redução parcial e decrescente do Imposto de Renda. O valor depende do cálculo aplicável ao contribuinte.
A isenção de R$ 5 mil elimina o INSS?
Não. A redução é específica do Imposto de Renda. As contribuições previdenciárias dos empregados e dos sócios continuam sujeitas às regras próprias.
Quem possui dois empregos de R$ 4 mil fica totalmente isento?
Não necessariamente. Cada fonte pode calcular a retenção separadamente, mas os rendimentos tributáveis são reunidos na declaração anual. Isso pode gerar imposto complementar.
A nova isenção já vale para a declaração de 2027?
Sim. A declaração entregue em 2027 considerará, em regra, os rendimentos de 2026, ano em que a nova redução começou a produzir efeitos.
Conclusão: a isenção do IR não significa que todas as retiradas ficaram livres de impostos
Quero terminar voltando àquele empresário de Araranguá que recebe R$ 5.000,00 de pró-labore.
Ele ouviu falar da nova isenção e ficou em dúvida se também poderia utilizá-la.
A resposta é sim, desde que sua situação se enquadre nas condições da legislação.
Mas isso não significa que o valor inteiro será recebido sem descontos.
O INSS continua existindo.
Também não significa que o empresário poderá transformar qualquer movimentação da empresa em distribuição de lucros sem observar a documentação e as regras correspondentes.
E, se possuir outras fontes de renda, precisará considerar o efeito no ajuste anual.
A mudança traz um benefício importante para trabalhadores e empresários que recebem rendimentos tributáveis dentro das faixas previstas.
Para quem recebe até R$ 5.000,00, o Imposto de Renda mensal pode ser zerado.
Para quem ganha entre R$ 5.000,01 e R$ 7.350,00, a redução diminui gradualmente.
Mas a principal recomendação que faço é não olhar apenas para o imposto descontado em um único pagamento.
No caso dos trabalhadores, é importante compreender a diferença entre salário bruto, INSS, Imposto de Renda e valor líquido.
No caso dos empresários, precisamos ir além.
É necessário analisar o pró-labore, as contribuições previdenciárias, as distribuições de lucros e os demais rendimentos da pessoa física.
Uma empresa organizada precisa manter essas informações separadas.
E um empresário que acompanha suas retiradas consegue planejar melhor sua vida financeira sem comprometer o caixa do negócio.
Na Sulcontábil, auxiliamos empresas e empresários de Araranguá, Criciúma, Sombrio e de todo o Sul de Santa Catarina a compreender a tributação do pró-labore, organizar a folha de pagamento e analisar a distribuição de resultados conforme as regras aplicáveis.
Nosso objetivo é que o empresário não descubra apenas no momento de entregar a declaração que havia uma diferença relevante de Imposto de Renda a pagar.
Com acompanhamento e informações corretas, é possível antecipar essas situações.
Porque a nova isenção representa uma mudança positiva para muitos contribuintes.
Mas a melhor forma de aproveitar a legislação continua sendo compreender corretamente como ela se aplica à realidade de cada pessoa.
Sobre o autor
Everaldo Pereira Costa
Contador — CRC/SC SC017622O3
Conteúdo elaborado sob perspectiva contábil, tributária e empresarial, atualizado em 16 de novembro de 2026, com base na Lei nº 15.270/2025 e nas orientações oficiais da Receita Federal.
Os cálculos apresentados são exemplos didáticos. O resultado efetivo pode variar conforme deduções, vínculos previdenciários, dependentes, outras fontes de renda e situações específicas de cada contribuinte.
Fontes oficiais consultadas
Lei nº 15.270, de 26 de novembro de 2025:
https://legis.senado.leg.br/norma/41758136/publicacao/41762089
Receita Federal — Tabelas do Imposto de Renda de 2026:
https://www.gov.br/receitafederal/pt-br/assuntos/meu-imposto-de-renda/tabelas/2026
Receita Federal — Exemplos de aplicação da Lei nº 15.270/2025:
https://www.gov.br/receitafederal/pt-br/assuntos/meu-imposto-de-renda/tabelas/exemplos-de-aplicacao-da-lei-15-270-2025
Receita Federal — Orientações para fontes pagadoras e contribuintes:
https://www.gov.br/receitafederal/pt-br/assuntos/noticias/2025/dezembro/receita-federal-orienta-fontes-pagadoras-e-contribuintes-a-calcular-a-reducao-do-imposto-de-renda-a-partir-de-1o-de-janeiro-de-2026
Receita Federal — Atualização das normas de Imposto de Renda:
https://www.gov.br/receitafederal/pt-br/assuntos/noticias/2025/dezembro/receita-federal-atualiza-normas-relativas-ao-imposto-sobre-a-renda-das-pessoas-fisicas
Receita Federal — Rendimentos do trabalho e tratamento do pró-labore:
https://www.gov.br/receitafederal/pt-br/assuntos/meu-imposto-de-renda/preenchimento/manual-mir/rendimentos/rendimentos-do-trabalho
Receita Federal — Orientações sobre tributação de lucros e dividendos:
https://www.gov.br/receitafederal/pt-br/assuntos/noticias/2026/agosto/receita-federal-orienta-sobre-os-procedimentos-para-o-recolhimento-do-imposto-de-renda-retido-na-fonte-sobre-lucros-e-dividendos/