19 de out. de 2026 · @Sulcontábil
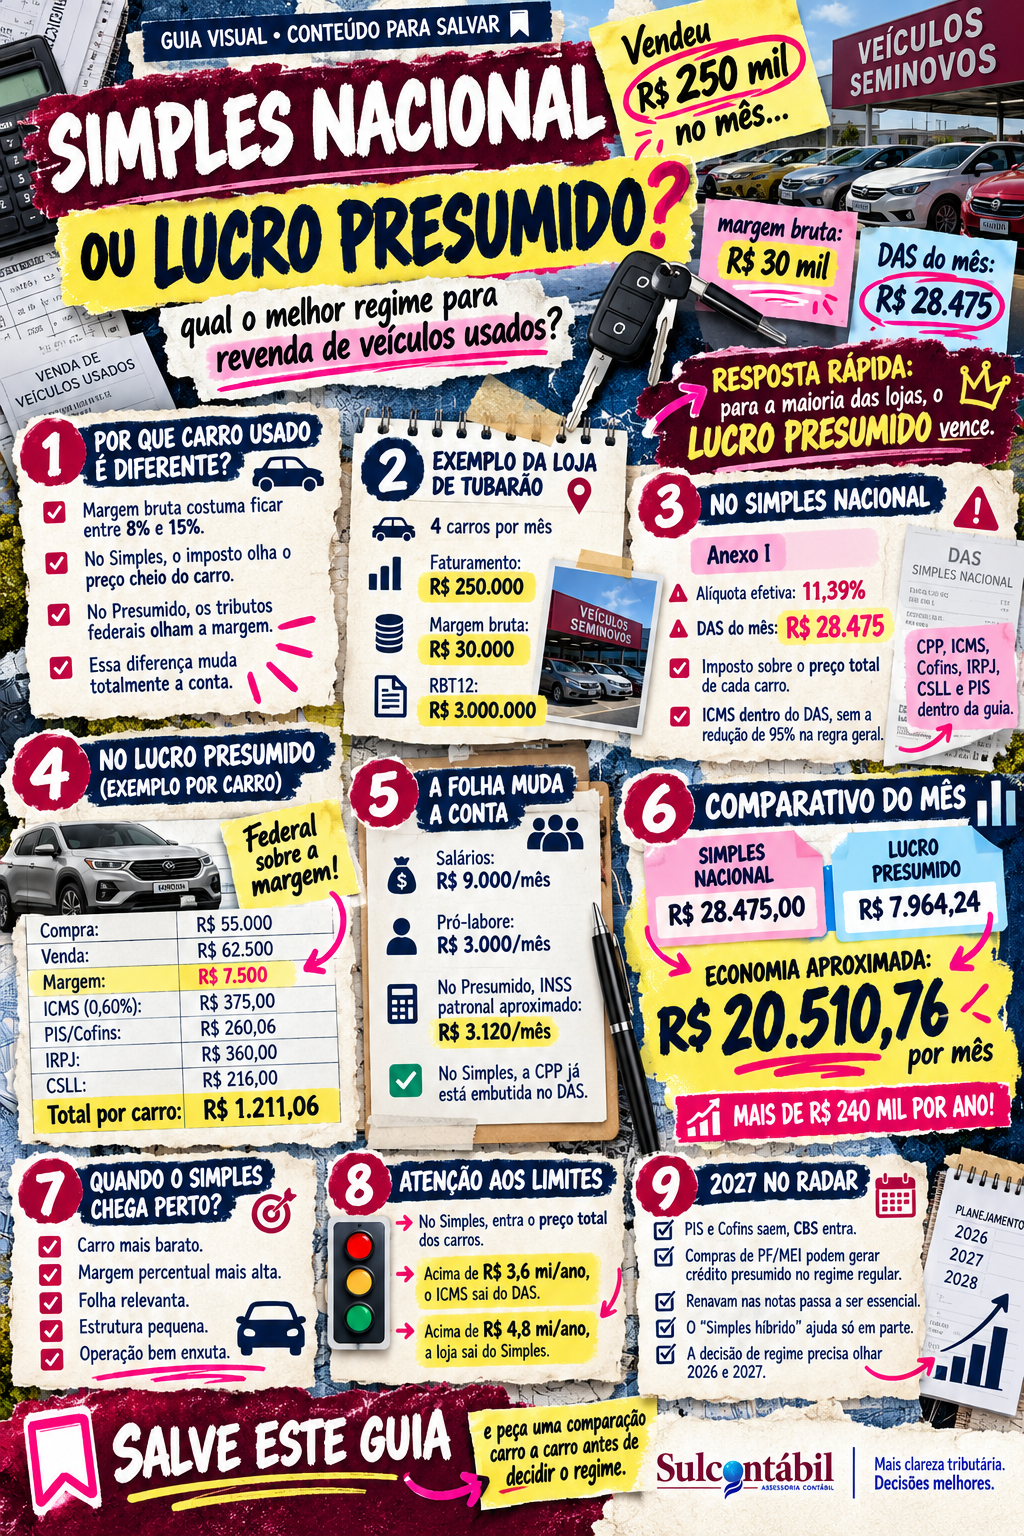
Segunda-feira de manhã numa revenda de Tubarão. O dono abre o e-mail da contabilidade e encontra a guia do Simples de setembro: R$ 28.475,00. No mesmo mês a loja vendeu quatro carros, faturou R$ 250.000,00 e ficou com R$ 30.000,00 de margem bruta, já descontado o que pagou pelos carros. O imposto levou quase tudo antes da funilaria, da comissão do vendedor e do aluguel do pátio. A pergunta que ele faz agora é se a loja escolheu errado o regime tributário para revenda de veículos usados. Ele abriu a empresa no Simples porque todo mundo dizia que era o regime do pequeno, com uma guia só e menos dor de cabeça, e ninguém mostrou a conta carro a carro.
A pergunta aparece em muita loja do Sul de Santa Catarina. O Simples Nacional é ótimo para boa parte do comércio e vira escolha automática na abertura da empresa, mas revenda de carro usado tem uma particularidade que muda a conta: no Simples, o imposto incide sobre o preço total de cada carro, enquanto no Lucro Presumido a lei permite tributar, nos impostos federais, apenas a diferença entre venda e custo. Com margens que costumam ficar entre 8% e 15% do preço, essa diferença de base decide se a loja trabalha para ela mesma ou para a guia de imposto.
Este artigo segue a série sobre revendas, depois dos textos sobre a tributação de veículos usados em Santa Catarina e sobre o ICMS. Aqui o assunto é a escolha do regime tributário para revenda de veículos usados. A loja de Tubarão vai servir de exemplo do começo ao fim, com a conta aberta carro a carro, no mês e no ano, incluindo a folha de pagamento, que muita comparação esquece. Uma loja pequena de Jacinto Machado mostra em que situação o Simples chega perto do empate, e o calendário de 2027 entra porque já tem prazos correndo em outubro de 2026. No fim, você vai saber qual conta pedir ao seu contador.
Resposta rápida: qual é o melhor regime tributário para revenda de veículos usados?
Para a maioria das lojas, o melhor regime tributário para revenda de veículos usados é o Lucro Presumido. No Simples Nacional, o imposto incide sobre o preço total de cada carro e o ICMS perde a redução de 95%. No Presumido, PIS, Cofins, IRPJ e CSLL são calculados sobre a margem, e o ICMS catarinense fica em 0,60% ou 0,85% da venda. O Simples só chega perto em loja de carro barato, margem alta e folha relevante.
Por que a revenda de veículos usados é um caso à parte na escolha do regime?
Numa loja de roupas, a margem bruta costuma ser alta em relação ao preço: uma camiseta que custa R$ 40,00 e sai por R$ 90,00 deixa mais da metade do preço na loja, e um imposto sobre o faturamento ainda cabe na conta. Revenda de carro funciona ao contrário. Você paga R$ 55.000,00 num carro e vende por R$ 62.500,00, uma margem bruta de 12%, e qualquer imposto calculado sobre os R$ 62.500,00 inteiros come uma fatia enorme dela.
O legislador federal percebeu esse problema há tempos. A Lei nº 9.716, de 1998, permite que empresas com objeto social de compra e venda de veículos tratem a venda de usados como consignação, tributando como receita apenas a diferença entre o preço de venda e o custo de aquisição. Em Santa Catarina, o regulamento do ICMS faz algo parecido por outro caminho, reduzindo em 95% a base de cálculo na saída de veículo usado. As duas regras existem porque o carro já pagou imposto quando foi vendido zero quilômetro, e tributar o preço cheio a cada revenda seria cobrar várias vezes sobre o mesmo bem.
O detalhe que quase ninguém conta na abertura da empresa é que essas duas proteções ficam fora do Simples Nacional. A Receita Federal já respondeu, em consultas formais, que a equiparação da Lei nº 9.716 não vale para optantes do Simples, e o ICMS dentro do DAS é calculado pela tabela do Simples sobre a receita total, sem a redução de 95% na regra geral. Por isso a escolha do regime tributário para revenda de veículos usados não segue a lógica do comércio comum: a pergunta é sobre qual valor cada regime cobra, o preço do carro ou a margem.
Como o Simples Nacional calcula o imposto de uma loja de carros usados?
A revenda de veículos por conta própria entra no Anexo I do Simples, o mesmo do comércio em geral. O cálculo usa a receita bruta dos últimos 12 meses (o chamado RBT12) para achar a faixa e a alíquota efetiva, e essa alíquota é aplicada sobre o faturamento do mês. A Solução de Consulta Cosit nº 42/2017 deixou claro que, para quem compra e vende o carro em nome próprio, a receita bruta é o valor total da venda, descontadas apenas vendas canceladas e descontos incondicionais. Não há como descontar o custo do carro dentro do Simples.
Vamos aos números da loja de Tubarão. Ela vende, em média, quatro carros por mês a R$ 62.500,00, o que dá R$ 250.000,00 por mês e R$ 3.000.000,00 em 12 meses. Esse faturamento cai na quinta faixa do Anexo I, com alíquota nominal de 14,30% e parcela a deduzir de R$ 87.300,00. A alíquota efetiva é R$ 3.000.000,00 vezes 14,30% (R$ 429.000,00), menos R$ 87.300,00, dividido pelo RBT12: 11,39% sobre cada real vendido.
No mês de setembro, então, o DAS da loja é de R$ 250.000,00 vezes 11,39%, ou R$ 28.475,00. A guia é uma só, mas dentro dela estão vários tributos. Na quinta faixa do Anexo I, a divisão prevista em lei é a da tabela abaixo (valores arredondados).
| Tributo dentro do DAS | Percentual do DAS | Valor no mês |
|---|---|---|
| Contribuição previdenciária patronal (CPP) | 42,00% | R$ 11.959,50 |
| ICMS | 33,50% | R$ 9.539,13 |
| Cofins | 12,74% | R$ 3.627,72 |
| IRPJ | 5,50% | R$ 1.566,13 |
| CSLL | 3,50% | R$ 996,63 |
| PIS | 2,76% | R$ 785,91 |
| Total | 100,00% | R$ 28.475,00 |
A soma das linhas dá R$ 0,02 a mais por arredondamento. Repare no ICMS: R$ 9.539,13 num mês de quatro carros, quando pelas regras normais de Santa Catarina, com a redução de 95%, ficaria em R$ 1.500,00. E repare na contribuição previdenciária, que substitui o INSS patronal sobre a folha. Ela é a única vantagem real do Simples nessa comparação, e vamos tratar dela com cuidado mais adiante.
A alíquota efetiva sobe conforme o faturamento cresce, e na revenda o RBT12 cresce rápido: bastam dois carros a mais por mês para a loja mudar de faixa. Quem passa de R$ 3.600.000,00 ainda tira o ICMS de dentro do DAS, como você vai ver na parte sobre limites.
Como funciona o Lucro Presumido na revenda de veículos usados?
No Lucro Presumido, a loja usa a equiparação da Lei nº 9.716 para os tributos federais: cada carro usado vendido gera uma receita igual à diferença entre o valor da nota de venda e o custo de aquisição da nota de entrada. Para isso, o contrato social precisa trazer como objeto a compra e venda de veículos automotores, e o custo de aquisição é o preço combinado com quem vendeu o carro para a loja. Funilaria, polimento e revisão não entram nesse custo; são despesas da loja, contabilizadas conforme a natureza.
Pegue um carro típico da loja de Tubarão, um HB20 2021 comprado de pessoa física por R$ 55.000,00 e vendido por R$ 62.500,00. A margem é de R$ 7.500,00, e é sobre ela que os tributos federais trabalham. O PIS (0,65%) e a Cofins (3%) incidem no regime cumulativo sobre a diferença, e a orientação da Receita é retirar o ICMS destacado na venda antes de calcular essa base. O IRPJ e a CSLL usam uma presunção de lucro de 32% sobre a diferença, como prevê a regulamentação da Receita para essas operações. O ICMS segue a regra estadual: alíquota de 12% sobre apenas 5% do preço, o que dá 0,60% do valor da venda para carros nessa alíquota.
Abrindo a conta do HB20: o ICMS é de R$ 62.500,00 vezes 0,60%, ou R$ 375,00. A base de PIS e Cofins é a margem menos o ICMS, R$ 7.125,00, o que gera R$ 46,31 de PIS e R$ 213,75 de Cofins. A base presumida de IRPJ e CSLL é 32% de R$ 7.500,00, ou R$ 2.400,00, com R$ 360,00 de IRPJ (15%) e R$ 216,00 de CSLL (9%). Somando tudo, os impostos sobre a venda desse carro ficam em R$ 1.211,06. No Simples, só o DAS do mesmo carro seria de R$ 7.118,75.
Dois detalhes do Presumido costumam gerar dúvida. O adicional de 10% de IRPJ incide sobre a base presumida que passa de R$ 20.000,00 por mês, e a loja de Tubarão fica longe disso, com R$ 9.600,00 de base mensal. Já a Lei Complementar nº 224/2025, que desde 2026 acrescenta 10% aos percentuais de presunção sobre a receita anual acima de R$ 5.000.000,00 (para a CSLL, desde abril), só alcança a revenda de usados quando as margens somadas do ano passam desse valor, porque é a margem que conta como receita no Presumido.
O que o Presumido cobra a mais é o INSS patronal sobre a folha e sobre o pró-labore dos sócios, que no Simples vem embutido no DAS. Essa é a conta que falta em muita comparação de regime tributário na revenda de veículos usados, e é a próxima que vamos abrir.
Quanto a folha de pagamento pesa na comparação entre Simples e Presumido?
Dentro do DAS do Anexo I existe a contribuição previdenciária patronal, a CPP, que substitui o INSS da empresa sobre os salários. No Lucro Presumido, a loja paga esse INSS à parte: 20% de contribuição patronal, mais o RAT (1% a 3%, ajustado pelo FAP) e as contribuições para terceiros, como Sesc, Senac e Sebrae, que no comércio somam 5,8%. Para simplificar, vou usar 28% sobre os salários. Sobre o pró-labore dos sócios, o Presumido cobra 20%; no Simples, essa parte também está no DAS. O FGTS de 8% é igual nos dois regimes e fica fora da comparação.
A loja de Tubarão tem dois vendedores e um preparador, com salários que somam R$ 9.000,00 por mês, e o dono retira R$ 3.000,00 de pró-labore. No Presumido, o INSS patronal fica em R$ 2.520,00 sobre os salários e R$ 600,00 sobre o pró-labore, um total de R$ 3.120,00 por mês, ou R$ 780,00 por carro vendido. Ignorar esse custo deixa a comparação bonita no papel e errada na vida real. O erro contrário também aparece, quando alguém coloca o INSS no Presumido e esquece que o DAS já tem a parcela previdenciária. A forma honesta de comparar é somar tudo o que a loja paga ao governo em cada regime: no Simples, o DAS inteiro; no Presumido, ICMS, PIS, Cofins, IRPJ, CSLL e o INSS patronal.
Simples ou Presumido: a conta completa de um carro na loja de Tubarão
Com a folha resolvida, dá para comparar o mesmo HB20 nos dois regimes. A loja gastou R$ 1.200,00 com funilaria, polimento e higienização e paga R$ 500,00 de comissão por carro. Os números são arredondados e consideram alíquota de 12% de ICMS, com notas de entrada e saída corretas para manter a redução de 95%.
| Linha da conta | Simples Nacional | Lucro Presumido |
|---|---|---|
| Preço de venda | R$ 62.500,00 | R$ 62.500,00 |
| Custo de aquisição | R$ 55.000,00 | R$ 55.000,00 |
| Margem bruta | R$ 7.500,00 | R$ 7.500,00 |
| Preparação do carro | R$ 1.200,00 | R$ 1.200,00 |
| Comissão do vendedor | R$ 500,00 | R$ 500,00 |
| Impostos sobre a venda | R$ 7.118,75 (DAS) | R$ 1.211,06 |
| INSS patronal rateado por carro | R$ 0,00 (já está no DAS) | R$ 780,00 |
| Resultado do carro | prejuízo de R$ 1.318,75 | lucro de R$ 3.808,94 |
No Simples, o DAS leva praticamente toda a margem antes mesmo da preparação, e o carro fecha no vermelho. No Presumido, os impostos da venda mais o INSS rateado somam R$ 1.991,06, e sobram R$ 3.808,94 para as despesas fixas da loja e a remuneração do dono. No mesmo carro, a diferença entre os regimes é de R$ 5.127,69.
Essa diferença aparece sempre que a margem é pequena em relação ao preço, que é o retrato da revenda de usados, e piora com o ticket: uma picape de R$ 150.000,00 com margem de R$ 15.000,00 pagaria R$ 17.085,00 de DAS na mesma faixa, mais do que a margem inteira.
Por que o carro vendido com desconto pesa mais no Simples?
Toda loja tem aquele carro que ficou 90 dias no pátio, que ninguém quis pelo preço anunciado e que acaba saindo com desconto para liberar espaço e capital de giro. Imagine que o HB20 da loja de Tubarão não tivesse saído por R$ 62.500,00, e sim por R$ 54.000,00, abaixo dos R$ 55.000,00 pagos na compra. A loja perdeu R$ 1.000,00 no carro, fora a preparação.
No Lucro Presumido, os tributos federais acompanham essa perda. Sem diferença positiva entre venda e custo, não há receita a tributar nesse carro para PIS, Cofins, IRPJ e CSLL, e sobra apenas o ICMS de R$ 324,00 (0,60% de R$ 54.000,00). No Simples, o DAS não quer saber se houve lucro: os R$ 54.000,00 entram na receita do mês e geram R$ 6.150,60 de imposto na alíquota de 11,39%. A loja perde R$ 1.000,00 no carro e ainda paga mais de R$ 6.000,00 de imposto sobre ele.
No Presumido, baixar o preço de um carro encalhado é uma decisão comercial, e o imposto cai junto com a margem. No Simples, cada desconto sai inteiro do bolso da loja, e quem trabalha muito com repasse e carro de troca difícil sente isso todo mês.
Qual regime tributário para revenda de veículos usados sai mais barato no mês e no ano?
Voltando ao mês de setembro da loja de Tubarão, com quatro carros vendidos, R$ 250.000,00 de faturamento e R$ 30.000,00 de margem bruta, a comparação de tudo o que vai para o governo fica assim. No Presumido, o IRPJ e a CSLL são apurados por trimestre; aqui os valores foram divididos por mês para facilitar a leitura.
| O que a loja paga no mês | Simples Nacional | Lucro Presumido |
|---|---|---|
| DAS (todos os tributos juntos) | R$ 28.475,00 | não se aplica |
| ICMS | dentro do DAS | R$ 1.500,00 |
| PIS e Cofins | dentro do DAS | R$ 1.040,25 |
| IRPJ | dentro do DAS | R$ 1.440,00 |
| CSLL | dentro do DAS | R$ 864,00 |
| INSS patronal sobre folha e pró-labore | dentro do DAS | R$ 3.120,00 |
| Total pago no mês | R$ 28.475,00 | R$ 7.964,25 |
| Peso sobre a margem bruta | 94,9% | 26,5% |
A diferença mensal é de R$ 20.510,75. Em 12 meses, mantido o mesmo ritmo de vendas, o Simples custa R$ 341.700,00 e o Presumido, R$ 95.571,00. São R$ 246.129,00 por ano de diferença, dinheiro que daria para comprar mais quatro carros para o estoque e ainda sobrar troco.
Para o Simples empatar, a folha da loja precisaria ser enorme. Como cada real de salário custa 28% de INSS patronal no Presumido, seria necessária uma folha de mais de R$ 73.000,00 por mês para consumir os R$ 20.510,75 de diferença. Uma revenda que vende quatro carros por mês não tem essa estrutura. Por isso, quando alguém me pergunta qual é o regime tributário para revenda de veículos usados que costuma dar menos imposto, a resposta honesta é que, com ticket médio de carro de passeio e margem normal de mercado, o Presumido ganha com folga.
Uma ressalva justa: o Presumido custa mais para manter. A loja passa a ter escrituração fiscal completa de ICMS, EFD Contribuições, escrituração contábil e mais obrigações mensais, e o honorário contábil costuma subir. Esse custo entra na conta, mas dificilmente chega perto de R$ 20.000,00 por mês. Se a sua loja está no Simples e os números lembram os de Tubarão, a Sulcontábil pode refazer essa comparação com os seus 12 últimos meses, carro a carro, antes de você decidir qualquer coisa para 2027.
Em que situação o Simples ainda pode valer para uma revenda de usados?
O Simples não é sempre a pior escolha. Ele fica perto do empate, e às vezes ganha por pouco, quando três coisas aparecem juntas: carro barato, margem alta em percentual e folha de pagamento relevante em relação ao faturamento. Faturamento baixo ajuda, porque deixa a loja nas faixas iniciais do Anexo I, com alíquota efetiva menor.
Pense numa revenda pequena de Jacinto Machado que trabalha com carros de entrada, na faixa de R$ 25.000,00, comprados de particulares e de repasse. Ela vende dois carros por mês, fatura R$ 50.000,00 mensais e R$ 600.000,00 em 12 meses, tem um funcionário com salário de R$ 2.400,00 e o dono retira R$ 2.000,00 de pró-labore. Na terceira faixa do Anexo I, a alíquota efetiva é de 7,19% (R$ 600.000,00 vezes 9,50%, menos R$ 13.860,00, dividido pelo RBT12). O DAS do mês fica em R$ 3.595,00, qualquer que seja a margem dos carros.
No Presumido, o resultado depende da margem. Comprando cada carro por R$ 17.000,00, a margem é de R$ 8.000,00 (32% do preço); comprando por R$ 15.000,00, sobe para R$ 10.000,00 (40%), o que é raro, mas acontece com carro mais antigo. A tabela mostra os dois cenários, com INSS patronal de R$ 1.072,00 (28% do salário e 20% do pró-labore).
| O que a loja paga no mês | Simples Nacional | Presumido, margem de R$ 8.000,00 por carro | Presumido, margem de R$ 10.000,00 por carro |
|---|---|---|---|
| DAS | R$ 3.595,00 | não se aplica | não se aplica |
| ICMS | dentro do DAS | R$ 300,00 | R$ 300,00 |
| PIS e Cofins | dentro do DAS | R$ 573,05 | R$ 719,05 |
| IRPJ e CSLL | dentro do DAS | R$ 1.228,80 | R$ 1.536,00 |
| INSS patronal | dentro do DAS | R$ 1.072,00 | R$ 1.072,00 |
| Total no mês | R$ 3.595,00 | R$ 3.173,85 | R$ 3.627,05 |
Com margem de 32%, o Presumido ainda sai R$ 421,15 mais barato por mês, cerca de R$ 5.053,80 no ano, valor que a diferença de honorário contábil e de obrigações pode consumir em boa parte. Com margem de 40%, o Simples passa a ganhar por R$ 32,05 mensais, além da rotina mais leve. Nesse tipo de loja, o regime tributário da revenda de veículos usados é uma decisão de detalhe, que precisa da conta com números reais.
Limite e sublimite: quando a revenda é obrigada a sair do Simples?
Mesmo que o Simples fosse vantajoso, revenda de usados bate no teto com facilidade. O limite do regime é de R$ 4.800.000,00 de receita bruta por ano, e na revenda essa receita é o preço total dos carros. A loja de Tubarão, vendendo carros de R$ 62.500,00, estoura o limite com sete carros por mês. Uma loja de seminovos com ticket de R$ 90.000,00 estoura com cinco.
Antes do limite existe o sublimite de R$ 3.600.000,00, mantido para 2026 em todos os estados, inclusive Santa Catarina. Quem passa dele continua no Simples para os tributos federais, mas o ICMS sai do DAS e passa a ser recolhido pelas regras normais do estado, com escrituração própria. Nesse cenário, a loja precisa conferir com a contabilidade como fica a redução de 95% da base nas suas notas, porque a apuração passa a seguir o regulamento estadual, e não a tabela do Simples.
O momento da saída depende do tamanho do excesso. Se a receita do ano passa do limite (ou do sublimite) em até 20%, os efeitos valem a partir de janeiro do ano seguinte; se passa de 20%, já no mês seguinte ao estouro, o que obriga a loja a mudar nota e recolhimento no meio do ano. Uma venda de frota ou um lote de repasses num mês bom pode provocar isso sem que o dono perceba, por isso quem fica no Simples precisa acompanhar o RBT12 todo mês.
Retorno de financeira, despachante e outras receitas mudam a escolha?
Mudam a conta do regime tributário da revenda de veículos usados, e por isso precisam aparecer separadas na escrita da loja. Retorno de financeira, comissão de seguro, taxa de despachante e garantia estendida não são venda de carro: cada uma tem natureza própria, e nenhuma usa a equiparação da Lei nº 9.716 nem a redução do ICMS de veículos.
No Presumido, a comissão de financeira é receita de serviço de intermediação: PIS e Cofins de 3,65% sobre o valor integral, presunção de 32% para IRPJ e CSLL e, em regra, ISS do município. Na loja de Tubarão, R$ 4.000,00 de retorno por mês gerariam perto de R$ 573,20 de tributos, considerando ISS de 3%. No Simples, essas receitas vão para anexo próprio de serviços e somam no RBT12. Lançar o retorno junto com a venda do carro é um erro frequente, que distorce o imposto e a análise de margem.
E o Lucro Real, entra nessa comparação?
Entra como terceira opção, raramente como a primeira para revenda pequena. No Lucro Real, IRPJ e CSLL incidem sobre o lucro contábil efetivo, o que pode compensar quando a margem é muito apertada, o estoque é financiado com juros altos ou a loja está no prejuízo. Em troca, exige contabilidade completa, controle rigoroso de custos e apuração bem mais trabalhosa. Quando o Presumido começa a pesar sobre uma loja que não está lucrando, vale incluir o Real na simulação.
Como fica o regime tributário para revenda de veículos usados a partir de 2027?
A Reforma Tributária mexe no regime tributário da revenda de veículos usados de dois jeitos: muda os tributos da conta e muda o calendário de escolha, que tem prazo correndo agora. Para 2027, o Comitê Gestor do Simples Nacional antecipou as opções que eram feitas em janeiro. Pela Resolução CGSN nº 194/2026, a opção pelo Simples para 2027 ficou aberta até 15 de outubro de 2026, e a opção das empresas do Simples pelo regime regular do IBS e da CBS vai até 30 de outubro de 2026. As duas podem ser canceladas, de forma irretratável, entre 3 de novembro e 20 de dezembro de 2026, e valem a partir de 1º de janeiro de 2027.
Na prática: se a sua revenda está no Presumido, a porta do Simples para 2027 já fechou para o CNPJ atual, o que, pelos números deste artigo, raramente é uma perda. Se está no Simples e a conta mostrou que o Presumido é melhor, a saída voluntária (exclusão por opção) normalmente vale a partir de 1º de janeiro do ano seguinte ao pedido; com o calendário de 2027 alterado, não deixe para janeiro e confirme o prazo com a contabilidade ainda em 2026. E se a loja vai ficar no Simples, há uma decisão adicional até 30 de outubro: tirar ou não o IBS e a CBS de dentro do DAS.
O que muda no Lucro Presumido
Em 2027, PIS e Cofins deixam de existir e entra a CBS. O IBS, que vai substituir ICMS e ISS, começa com alíquota de teste de 0,1% em 2027 e 2028; a troca do ICMS pelo IBS acontece entre 2029 e 2032, e o ICMS acaba em 2033. Enquanto ele existir, a redução de 95% dos usados segue prevista no regulamento estadual, salvo mudança na legislação catarinense. IRPJ e CSLL ficam fora da reforma do consumo, e a equiparação da Lei nº 9.716 continua valendo para eles.
Para a revenda de usados, a peça central é o crédito presumido criado pela Lei Complementar nº 214/2025. A loja do regime regular que compra carro usado de pessoa física não contribuinte ou de MEI, para revender, apropria um crédito de CBS e de IBS calculado sobre o valor pago, que só abate o tributo da revenda daquele mesmo carro. Para compras feitas até 31 de dezembro de 2026, o crédito de CBS usa a alíquota vigente na data da revenda, ou seja, o estoque comprado de particulares em 2026 também gera crédito quando for vendido em 2027.
O regulamento da CBS exige, para veículos, que a ligação entre compra e revenda seja feita pelo Renavam, informado nas notas de entrada e de saída. Sem controle individualizado, presume-se que só 50% da receita de revenda corresponde a compras com direito a crédito. A ficha do carro, que muita loja trata só como organização, vira dinheiro a partir de janeiro.
Numa conta aproximada com o HB20 de Tubarão e CBS de 8,8%, a estimativa oficial mais usada (o número de 2027 depende de resolução do Senado prevista até 15 de dezembro de 2026), a CBS sobre a venda de R$ 62.500,00 seria de R$ 5.500,00 e o crédito presumido sobre a compra de R$ 55.000,00, de R$ 4.840,00. Sobram R$ 660,00 a pagar, contra R$ 260,06 de PIS e Cofins hoje, antes dos créditos sobre preparação comprada de empresas. É mais imposto federal por carro, mas ainda muito abaixo do DAS de R$ 7.118,75. Como a regulamentação ainda ajusta detalhes de base, trate o número como ordem de grandeza.
O que muda no Simples Nacional
Quem fica no Simples com IBS e CBS dentro do DAS continua pagando sobre o preço total do carro e não usa o crédito presumido dos usados, exclusivo do regime regular. A opção pelo regime regular desses dois tributos, o chamado Simples híbrido, tira IBS e CBS do DAS e passa a apurá-los com débitos e créditos. Isso pode aliviar uma parte da conta, mas IRPJ, CSLL, contribuição previdenciária e ICMS continuam no DAS sobre o preço cheio. O híbrido pode ajudar a loja pequena que já tem motivos para ficar no Simples; não transforma o Simples numa boa escolha para a loja de Tubarão. A opção para o primeiro semestre de 2027 vai até 30 de outubro, com nova janela em março de 2027.
O que conferir antes de decidir o regime da sua loja
A decisão sobre o regime tributário para revenda de veículos usados precisa sair dos números da sua loja, não da média do mercado nem da experiência do vizinho. Esta é a ordem que eu seguiria:
- Separe as vendas dos últimos 12 meses carro a carro, com preço, custo pela nota de entrada, preparação e dias de pátio.
- Calcule a margem média em reais e em percentual, e veja quantos carros saíram com margem baixa ou negativa.
- Confira o RBT12, a faixa do Anexo I e a distância até o sublimite de R$ 3.600.000,00 e o limite de R$ 4.800.000,00.
- Levante salários, encargos e pró-labore, a única linha em que o Simples leva vantagem.
- Separe retorno de financeira, seguro, despachante e garantia da venda dos carros.
- Confira se o contrato social tem como objeto a compra e venda de veículos automotores.
- Revise as notas de entrada (valor pago, vendedor, chassi e Renavam), que sustentam o custo, a redução do ICMS e o crédito presumido de 2027.
- Inclua no Presumido o custo das obrigações a mais e do honorário contábil.
- Simule 2027 com a CBS estimada e o crédito presumido, inclusive dos carros em estoque em 31 de dezembro de 2026.
- Marque os prazos: 30 de outubro de 2026 para a opção pelo regime regular do IBS e da CBS no Simples, 3 de novembro a 20 de dezembro para cancelamentos e, se a loja for sair do Simples, o pedido ainda em 2026.
Perguntas frequentes sobre regime tributário para revenda de veículos usados
Qual é o melhor regime tributário para revenda de veículos usados?
Para a maioria das lojas, é o Lucro Presumido. Nele, PIS, Cofins, IRPJ e CSLL são calculados sobre a diferença entre venda e custo do carro, e o ICMS catarinense tem redução de 95% da base. O Simples só fica competitivo em lojas pequenas, com carros baratos, margem alta em percentual e folha relevante.
Revenda de carro usado pode ficar no Simples e pagar só sobre a margem?
Pode ficar no Simples, no Anexo I, mas não paga só sobre a margem. A Receita Federal entende, em soluções de consulta como a Cosit nº 42/2017, que a equiparação da Lei nº 9.716 não se aplica ao Simples, e a receita bruta é o preço total de cada carro vendido.
Quanto uma revenda paga de imposto num carro usado no Lucro Presumido?
Num carro vendido por R$ 62.500,00 e comprado por R$ 55.000,00, na alíquota de 12% de ICMS, os impostos da venda somam R$ 1.211,06: R$ 375,00 de ICMS, R$ 260,06 de PIS e Cofins, R$ 360,00 de IRPJ e R$ 216,00 de CSLL. A esse valor se soma o INSS patronal sobre a folha, pago à parte no Presumido.
O ICMS de 0,60% sobre veículos usados vale para loja do Simples?
Na regra geral, não. Dentro do sublimite, o ICMS vai no DAS e é calculado pela tabela do Simples sobre a receita total, sem a redução de 95%. Numa loja com RBT12 de R$ 3.000.000,00, a parte de ICMS do DAS chega a cerca de 3,8% do preço do carro.
A folha de pagamento pode fazer o Simples compensar?
Pode reduzir a diferença, porque o DAS já inclui a contribuição previdenciária patronal. Numa loja de quatro carros por mês com ticket de R$ 62.500,00, porém, seria preciso uma folha acima de R$ 73.000,00 mensais para o Simples empatar.
Qual é o limite de faturamento do Simples para uma revenda de veículos?
O limite é de R$ 4.800.000,00 por ano, contando o preço total dos carros vendidos. Acima de R$ 3.600.000,00, a loja continua no Simples para os tributos federais, mas recolhe o ICMS fora do DAS, pelas regras normais de Santa Catarina.
Ainda dá para mudar o regime tributário da revenda de veículos usados para 2027?
Depende do sentido da mudança. A opção pelo Simples para 2027 terminou em 15 de outubro de 2026. Quem está no Simples pode pedir a saída para o ano seguinte, e quem fica nele tem até 30 de outubro de 2026 para optar pelo regime regular do IBS e da CBS no primeiro semestre de 2027.
A Lei Complementar nº 224/2025 aumentou o imposto da revenda no Presumido?
Ela acrescenta 10% aos percentuais de presunção de IRPJ e CSLL sobre a receita anual acima de R$ 5.000.000,00. Como a receita da revenda de usados no Presumido é a diferença entre venda e custo, só lojas com margens somadas acima desse valor no ano seriam atingidas.
O que o contrato social precisa ter para tributar sobre a margem?
A Lei nº 9.716 exige que o objeto social inclua a compra e venda de veículos automotores. Um objeto genérico de comércio abre espaço para questionamento, então vale conferir o contrato antes de montar a apuração.
Como funciona o crédito presumido da CBS para carro comprado de pessoa física?
A partir de 2027, a loja do regime regular que compra carro usado de pessoa física não contribuinte ou de MEI, para revenda, apropria um crédito de CBS e de IBS sobre o valor pago. O crédito só abate o tributo da revenda daquele carro, e a ligação entre compra e venda é feita pelo Renavam nas notas fiscais.
O Simples híbrido resolve o problema da revenda de usados?
Resolve só uma parte. Ele tira a CBS e o IBS do DAS, mas IRPJ, CSLL, contribuição previdenciária e ICMS continuam no DAS sobre o preço total do carro. Para lojas de ticket médio e margem normal, o Presumido tende a continuar mais barato.
Conclusão: a guia de setembro como ponto de partida
O dono da revenda de Tubarão, que encontrou um DAS de R$ 28.475,00 num mês de R$ 30.000,00 de margem, não tem um problema de vendas. Ele vende, compra e prepara bem os carros. O que está errado é a base do imposto: no Simples, a loja paga sobre o preço de cada carro; no Presumido, pagaria sobre a margem que ficou no caixa, com ICMS de 0,60% e o INSS da folha à parte. Na conta deste artigo, a diferença passa de R$ 240.000,00 por ano.
Isso não quer dizer que toda revenda deva correr para o Presumido sem fazer conta. Lojas pequenas, de carro barato e margem alta, podem ficar no empate, e cada loja tem sua folha, suas receitas paralelas e seu ritmo de estoque. O regime tributário para revenda de veículos usados se escolhe com os números dos últimos 12 meses na mesa e com a simulação de 2027, quando a CBS e o crédito presumido entram na conta.
Na segunda-feira de manhã, o passo prático é pedir essa comparação carro a carro e conferir os prazos de outubro a dezembro de 2026. A Sulcontábil atende revendas de veículos e motocicletas em Santa Catarina, com foco em Tubarão, Criciúma, Araranguá e região, e pode analisar os últimos 12 meses da sua loja, separando compras, vendas, estoque, margem por veículo, folha e ICMS, para comparar o regime tributário da revenda de veículos usados que você tem hoje com outros cenários, inclusive o de 2027.
Sobre o autor
Everaldo Pereira Costa Contador — CRC/SC SC017622O3
Conteúdo elaborado sob perspectiva contábil, fiscal e empresarial e atualizado conforme a legislação e as orientações oficiais disponíveis em outubro de 2026. Os exemplos foram simplificados para facilitar a compreensão. A tributação efetiva depende do regime tributário e das características de cada operação.