Uma revenda de veículos em Criciúma compra um carro usado de uma pessoa física por R$ 80.000,00. Depois de trazer o veículo para a loja, gasta mais R$ 3.000,00 com oficina, estética e preparação. O carro é anunciado por R$ 102.000,00 e finalmente vendido por R$ 100.000,00.
A primeira impressão é simples: a loja comprou por R$ 80.000,00, vendeu por R$ 100.000,00 e ganhou R$ 20.000,00.
Mas essa conta ainda não representa nem o lucro real da operação nem, necessariamente, a base utilizada para todos os impostos.
Existe ICMS. Existem PIS e Cofins. Existem IRPJ e CSLL. O tratamento muda se a empresa estiver no Simples Nacional, Lucro Presumido ou Lucro Real. Muda também se o veículo realmente foi comprado pela loja ou se ela apenas intermediou a venda do carro de um terceiro.
É justamente aqui que muitos empresários se confundem.
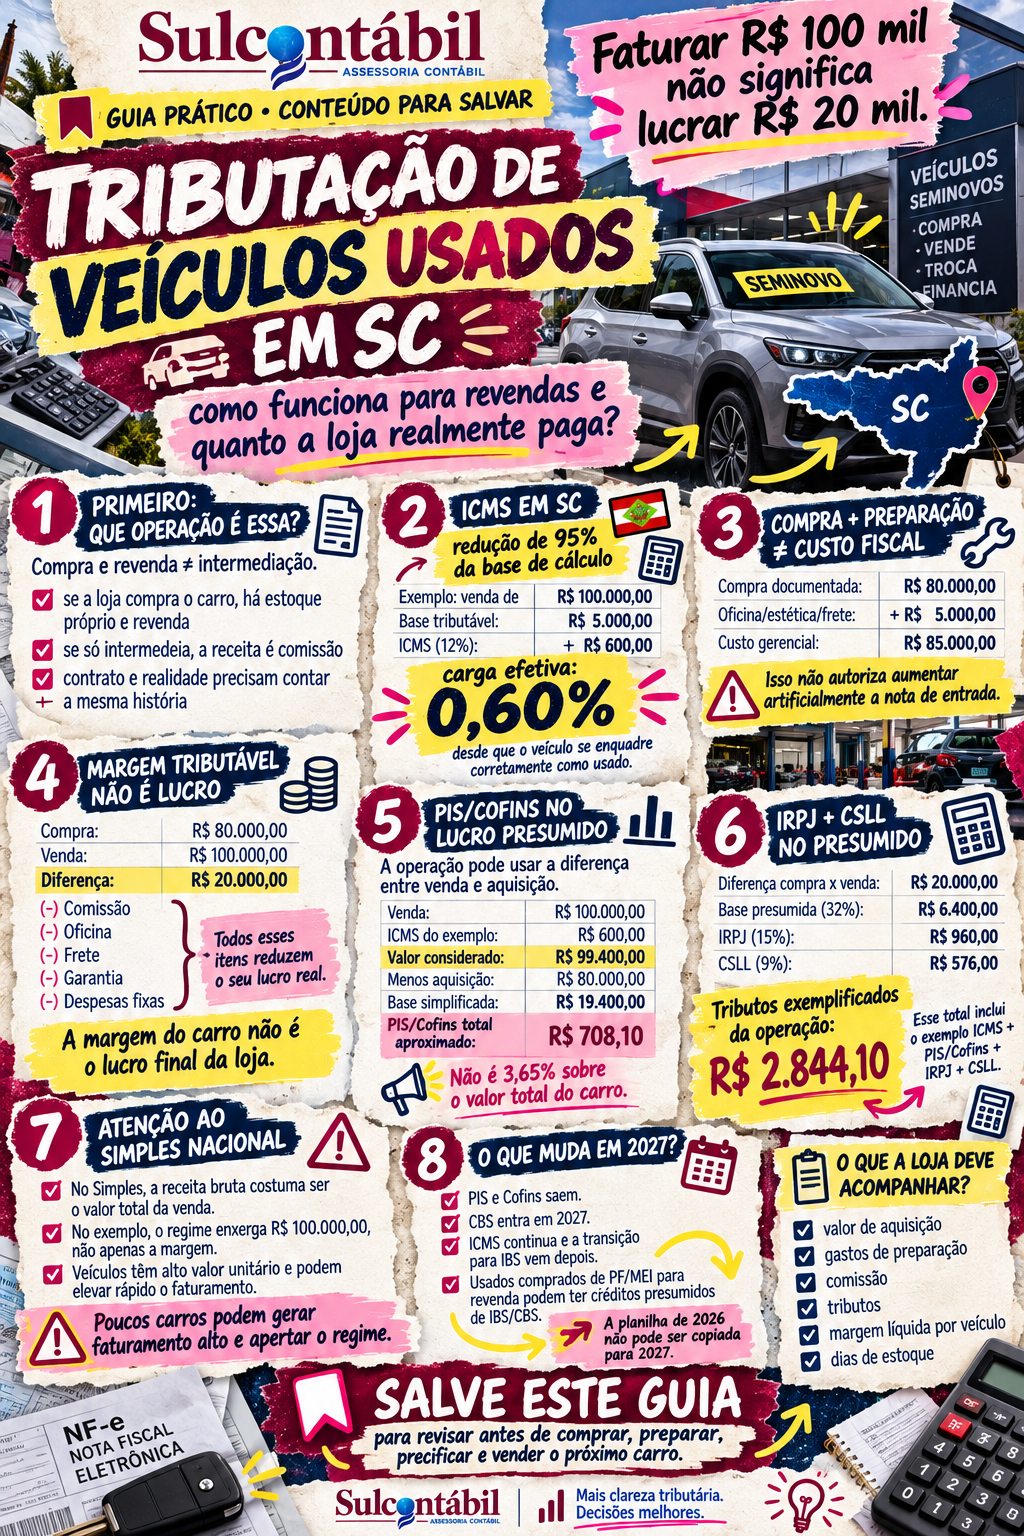
A tributação de veículos usados em Santa Catarina possui particularidades que fazem esse setor ser bastante diferente de um comércio comum. No ICMS catarinense, por exemplo, a legislação prevê redução de 95% da base de cálculo na saída de veículo automotor usado. Para determinados veículos automotores sujeitos à alíquota interna de 12%, isso pode levar a uma carga efetiva de ICMS de apenas 0,60% sobre o preço de venda, desde que todas as condições do benefício sejam atendidas. A própria COPAT de Santa Catarina confirmou a aplicação conjunta da alíquota de 12% e da redução de 95% para veículos automotores usados enquadrados na regra. Legislação SEF-SC
No âmbito federal, existe outra particularidade. Para empresas que comercializam veículos automotores usados e atendem às condições da legislação, a operação pode ser equiparada, para determinados efeitos tributários, a uma consignação. No Lucro Presumido, isso permite que IRPJ, CSLL, PIS e Cofins utilizem como referência a diferença entre o valor de venda e o custo de aquisição do veículo, em vez de simplesmente aplicar a sistemática comum sobre o valor total da venda. Normas Receita
Mas existe uma armadilha importante.
No Simples Nacional, essa tributação pela diferença não funciona da mesma maneira. A Receita Federal já esclareceu que, na compra e venda de veículos usados por conta própria, a receita bruta do Simples corresponde ao valor total da venda do veículo, e não apenas à margem entre compra e venda. Normas Receita
Esse detalhe sozinho pode mudar completamente a escolha do regime tributário de uma revenda.
Por isso, entender a tributação de veículos usados em Santa Catarina não é apenas saber “quanto é o imposto de um carro usado”. É compreender como estoque, nota fiscal, forma de aquisição, margem, regime tributário e ICMS trabalham juntos.
Neste guia, vamos organizar essa lógica do ponto de vista de quem realmente administra uma loja de veículos.
A primeira pergunta não é quanto a loja paga de imposto
Antes de calcular qualquer tributo, precisamos saber qual operação a revenda realmente está realizando.
Existem duas situações que, comercialmente, podem parecer muito semelhantes, mas tributariamente são completamente diferentes.
Na primeira, a loja compra o veículo.
O carro entra no estoque da revenda. A loja assume o risco da operação, define o preço e posteriormente vende esse veículo a outro comprador.
Na segunda, o veículo continua pertencendo ao proprietário original. A loja apenas utiliza sua estrutura, seus anúncios, seus vendedores e sua carteira de clientes para encontrar um comprador, recebendo uma comissão quando o negócio é concluído.
No primeiro caso, temos compra e posterior revenda.
No segundo, podemos ter um verdadeiro serviço de agenciamento ou intermediação.
Essa distinção é uma das bases da tributação de veículos usados em Santa Catarina.
A Secretaria da Fazenda catarinense já consolidou o entendimento de que a revenda de um veículo efetivamente adquirido pelo comerciante é operação sujeita ao ICMS. Por outro lado, quando existe verdadeiro agenciamento do veículo de um particular mediante comissão, sem que a loja adquira a propriedade do bem, não há ICMS sobre a venda realizada pelo proprietário; a remuneração da loja se caracteriza como comissão de intermediação, sujeita ao tratamento correspondente ao serviço. Legislação SEF-SC
Isso significa que chamar qualquer operação de “consignação” não resolve o problema.
O contrato e a realidade precisam contar a mesma história.
Compra e revenda não é a mesma coisa que intermediação
Imagine duas operações.
Na Loja A, o proprietário entrega um veículo e recebe R$ 80.000,00 da revenda. A partir daí, a loja assume o carro como estoque e posteriormente consegue vendê-lo por R$ 100.000,00.
A diferença de R$ 20.000,00 não é uma comissão.
É margem de uma operação de compra e revenda.
Na Loja B, o proprietário continua sendo dono do automóvel. Combina que deseja receber R$ 80.000,00 caso a venda seja concluída. A loja encontra um comprador por R$ 85.000,00 e recebe R$ 5.000,00 pelo serviço de intermediação, dentro de uma estrutura contratual que realmente corresponda a essa atividade.
A natureza jurídica e fiscal mudou.
Esse ponto merece muita atenção porque tentar transformar artificialmente uma compra e venda em “intermediação” apenas para reduzir impostos pode fazer o Fisco desconsiderar a forma utilizada e tributar a operação conforme o que realmente ocorreu. A Resolução Normativa nº 80 da SEF-SC faz exatamente essa ressalva ao diferenciar o agenciamento verdadeiro da compra e revenda dissimulada. Legislação SEF-SC
Portanto, a primeira regra prática da tributação de veículos usados em Santa Catarina é simples:
Primeiro descubra que operação a loja realmente faz.
Depois calcule o imposto.
Como funciona o ICMS de veículos usados em Santa Catarina?
Aqui encontramos uma das maiores vantagens tributárias do setor quando a operação está corretamente estruturada.
O Anexo 2, art. 8º, II, do RICMS-SC prevê redução de 95% da base de cálculo do ICMS na saída de veículo automotor usado. Legislação SEF-SC
Traduzindo isso para uma linguagem empresarial:
A legislação não está dizendo que a alíquota caiu 95%.
Ela está dizendo que apenas 5% do valor da operação entra na base sobre a qual o ICMS será calculado.
Isso faz uma diferença enorme.
Exemplo de ICMS sobre um veículo usado de R$ 100.000,00
Vamos supor uma operação interna em Santa Catarina com veículo enquadrado na alíquota de 12%.
Preço de venda:
R$ 100.000,00.
Redução da base:
95%.
Base que permanece tributável:
5% de R$ 100.000,00 = R$ 5.000,00.
ICMS:
12% de R$ 5.000,00 = R$ 600,00.
Portanto, nesse exemplo, o ICMS efetivo representa:
0,60% do preço total do veículo.
É um resultado muito diferente de fazer:
R$ 100.000,00 × 12% = R$ 12.000,00.
A COPAT de Santa Catarina confirmou que a alíquota interna de 12% prevista para os veículos automotores relacionados na legislação também alcança os usados e pode ser combinada com a redução de 95% da base prevista no Anexo 2. Legislação SEF-SC
Essa é uma das regras mais importantes na tributação de veículos usados em Santa Catarina.
Mas existe um cuidado:
A redução não é automática para qualquer carro que tenha alguns quilômetros rodados.
Quando o veículo é considerado usado para esse benefício?
O próprio regulamento estabelece condições.
Para utilização da redução de base, o veículo precisa ter sido adquirido na condição de usado. A legislação considera usada a mercadoria que já tenha sido objeto de saída para consumidor final. Além disso, cabe ao vendedor comprovar essa condição, podendo utilizar a identificação constante do registro do veículo quando aplicável. Legislação SEF-SC
Na prática, pense em um automóvel que já foi efetivamente vendido e registrado para um consumidor.
Ele posteriormente é vendido para uma revenda.
Esse veículo está sendo reintroduzido no ciclo comercial.
É exatamente essa lógica que justifica o benefício.
A própria Fazenda catarinense explica que, quando um comerciante compra um veículo usado para revendê-lo, o bem volta à condição de mercadoria e começa um novo ciclo de comercialização. Secretaria da Fazenda de SC
Comprar de pessoa física costuma ser o exemplo mais simples
Imagine que uma pessoa física de Araranguá vende seu veículo usado para uma revenda.
A pessoa comprou aquele automóvel anteriormente para uso próprio.
Quando vende seu carro para a loja, ela não está realizando uma atividade habitual de comércio de veículos.
A revenda, por outro lado, compra o carro com a intenção de revendê-lo.
A partir desse momento, o veículo entra no estoque comercial.
A loja precisará documentar corretamente essa aquisição e, posteriormente, emitir a nota correspondente à venda.
A Lei nº 9.716/1998 também estabelece, para a regra federal aplicável às revendas de usados, que os veículos adquiridos para revenda devem estar documentados por nota fiscal de entrada e posteriormente por nota fiscal de saída. Planalto
É justamente por isso que uma revenda não deveria ter veículos em estoque sem documentação de entrada compatível com a realidade.
A redução de 95% do ICMS possui condições importantes
A legislação catarinense não entrega a redução sem qualquer requisito.
O art. 8º estabelece que o benefício se aplica quando a mercadoria foi adquirida como usada e a operação anterior de entrada não foi onerada pelo ICMS ou também utilizou redução de base sob o mesmo fundamento. Também existem restrições específicas envolvendo mercadorias de origem estrangeira em determinadas situações.
Isso produz uma consequência prática importante para as lojas.
Não basta olhar o carro e dizer:
“É usado, então meu ICMS será 0,60%.”
É necessário olhar a forma como ele entrou.
Se veio de pessoa física, temos determinada realidade.
Se veio de outra revenda, outra.
Se veio de uma empresa que estava alienando um ativo imobilizado, precisamos analisar a nota de entrada e o tratamento utilizado pelo vendedor.
Se veio de uma empresa de locação, novamente precisamos verificar como a operação foi documentada.
A origem documental do veículo importa.
Não aumente artificialmente a nota de entrada para reduzir imposto
Esse é um ponto extremamente importante para a gestão da revenda.
Imagine:
Preço acertado com o vendedor:
R$ 80.000,00.
Depois da compra, a loja paga:
R$ 1.500,00 de transporte.
R$ 1.000,00 de estética.
R$ 2.500,00 de oficina.
Custo econômico total para a loja:
R$ 85.000,00.
É natural que o empresário pense:
“Se o carro me custou R$ 85.000,00, vou lançar a entrada por R$ 85.000,00 para pagar imposto apenas sobre a diferença.”
Esse raciocínio mistura custo gerencial com custo fiscal da regra especial.
A Receita Federal é bastante clara ao tratar da equiparação das revendas de usados: o custo de aquisição utilizado nessa sistemática é o preço ajustado entre as partes e constante da documentação de entrada. Normas Receita
Isso significa que despesas posteriores de oficina, estética, transporte e preparação podem fazer parte do custo econômico e contábil da operação, mas não autorizam simplesmente aumentar o valor da compra documentada de R$ 80.000,00 para R$ 85.000,00.
A nota precisa refletir a operação verdadeira.
Esse é um dos pontos em que uma contabilidade especializada em revenda de veículos faz diferença.
Margem tributável e lucro do carro são coisas diferentes
Voltando ao exemplo:
Compra documentada:
R$ 80.000,00.
Venda:
R$ 100.000,00.
Diferença entre venda e aquisição:
R$ 20.000,00.
Esse valor pode ser a referência da chamada margem tributável para determinadas regras federais.
Mas a loja ainda teve:
R$ 1.000,00 de estética.
R$ 2.500,00 de oficina.
R$ 1.500,00 de frete.
R$ 1.000,00 de comissão do vendedor.
Margem econômica depois dessas despesas:
R$ 14.000,00.
Ainda faltam impostos e parcela das despesas fixas da empresa.
Portanto:
R$ 20.000,00 não significa que a loja ganhou R$ 20.000,00.
Essa é uma distinção fundamental para quem administra revendas.
Como funciona PIS e Cofins na revenda de veículos usados?
Para as empresas que podem utilizar a equiparação prevista na legislação federal, as operações de venda de veículos automotores usados adquiridos para revenda recebem tratamento específico.
A base das contribuições considera a diferença entre o preço pelo qual o veículo foi vendido e o custo de aquisição.
A Receita Federal reafirmou recentemente essa lógica e esclareceu ainda que, para PIS e Cofins, o ICMS destacado na venda deve ser excluído do valor de alienação antes da apuração dessa diferença. Normas Receita
As receitas dessas operações de veículos usados permanecem submetidas ao regime cumulativo de PIS e Cofins. Governo Federal
Na sistemática atual de 2026, as alíquotas gerais do regime cumulativo são:
PIS: 0,65%.
Cofins: 3%.
Total: 3,65%.
Mas esses 3,65%, na operação enquadrada corretamente, não são simplesmente aplicados ao preço total do automóvel.
Exemplo prático de PIS e Cofins
Compra:
R$ 80.000,00.
Venda:
R$ 100.000,00.
ICMS destacado no exemplo:
R$ 600,00.
Valor da venda considerado antes da diferença:
R$ 99.400,00.
Menos custo de aquisição:
R$ 80.000,00.
Base simplificada de PIS e Cofins:
R$ 19.400,00.
PIS:
aproximadamente R$ 126,10.
Cofins:
aproximadamente R$ 582,00.
Total aproximado:
R$ 708,10.
O cálculo demonstra por que a tributação de veículos usados em Santa Catarina precisa separar preço do carro, margem fiscal e lucro econômico.
Aplicar 3,65% diretamente sobre os R$ 100.000,00 geraria R$ 3.650,00.
Na hipótese corretamente enquadrada do exemplo, a conta é completamente diferente.
IRPJ e CSLL no Lucro Presumido também utilizam a margem?
Na operação de veículos usados enquadrada na regra federal, sim.
Mas existe uma segunda etapa.
Primeiro é apurada a diferença entre venda e custo de aquisição.
Depois, no Lucro Presumido, aplica-se percentual de presunção de 32% sobre essa receita.
A Receita Federal e a PGFN reconhecem expressamente a utilização dos 32% sobre a diferença entre aquisição e revenda de veículos usados. Governo Federal
No nosso exemplo:
Venda:
R$ 100.000,00.
Aquisição:
R$ 80.000,00.
Diferença:
R$ 20.000,00.
Base presumida:
32% de R$ 20.000,00 = R$ 6.400,00.
IRPJ de 15% sobre essa base:
R$ 960,00.
CSLL de 9%:
R$ 576,00.
Esse é um exemplo simplificado, sem considerar adicional de IRPJ e outros ajustes que podem surgir no cálculo global da empresa.
Mesmo assim, ele deixa a lógica bastante clara.
Quanto daria de imposto nessa venda no Lucro Presumido?
Vamos reunir o exemplo didático.
| Item | Valor aproximado |
|---|---|
| Compra do veículo | R$ 80.000,00 |
| Venda | R$ 100.000,00 |
| Diferença compra x venda | R$ 20.000,00 |
| ICMS | R$ 600,00 |
| PIS/Cofins | R$ 708,10 |
| IRPJ | R$ 960,00 |
| CSLL | R$ 576,00 |
| Total dos tributos exemplificados | R$ 2.844,10 |
Esse total não pretende substituir a apuração contábil real da empresa. Ele serve para mostrar a mecânica.
Se o empresário olhar os tributos sobre os R$ 100.000,00 de faturamento, poderá achar o percentual pequeno.
Mas a revenda não ganhou R$ 100.000,00.
Ela trabalhou com R$ 20.000,00 de diferença entre compra e venda.
R$ 2.844,10 representam aproximadamente 14,2% dessa diferença.
Agora acrescente preparação, comissão, frete, garantia, despesas financeiras, aluguel, funcionários e marketing.
É aí que a margem real aparece.
A tributação de veículos usados em Santa Catarina precisa ser analisada sobre a margem, não apenas sobre o faturamento
Esse é um dos erros de gestão mais frequentes em lojas de veículos.
Imagine duas revendas vendendo dez automóveis no mês.
As duas faturam:
R$ 1.000.000,00.
Na Loja A, a diferença média entre compra e venda foi de 20%.
Na Loja B, foi de 8%.
O faturamento é igual.
A capacidade de suportar impostos e despesas é completamente diferente.
É por isso que uma loja deveria acompanhar ao menos:
Preço de aquisição.
Preço de venda.
Margem bruta do carro.
Gastos de preparação.
Comissão.
Custo financeiro.
Impostos.
Margem final por veículo.
Um carro pode produzir muito faturamento e quase nenhum lucro.
E no Simples Nacional?
Aqui temos uma das maiores diferenças de todo o planejamento tributário para revendas.
A regra federal que permite utilizar a diferença entre venda e aquisição para veículos usados não é aplicada da mesma maneira para determinar a receita bruta do Simples Nacional.
A Receita Federal afirma que, nas operações de compra e venda por conta própria, a receita bruta corresponde ao preço total de venda do veículo. A operação é tratada como comércio no Anexo I. Normas Receita
Considere novamente:
Compra:
R$ 80.000,00.
Venda:
R$ 100.000,00.
No Lucro Presumido, determinadas bases federais partem da diferença de R$ 20.000,00.
No Simples, a receita bruta considerada para o regime é:
R$ 100.000,00.
Essa diferença pode ser decisiva.
Por que o Simples pode ficar pesado para uma revenda de veículos usados?
Imagine uma loja que venda apenas cinco veículos por mês.
Preço médio:
R$ 100.000,00.
Faturamento mensal:
R$ 500.000,00.
Faturamento anualizado:
R$ 6.000.000,00.
Mesmo sendo apenas cinco carros por mês, o volume de faturamento já ultrapassa o limite geral de R$ 4.800.000,00 do Simples Nacional.
Agora pense em uma loja menor.
Três carros por mês.
Preço médio:
R$ 80.000,00.
Faturamento:
R$ 240.000,00 mensais.
Em 12 meses:
R$ 2.880.000,00.
A loja ainda pode estar dentro do limite do Simples, mas já estará utilizando faixas elevadas do Anexo I.
Por isso, a tributação de veículos usados em Santa Catarina frequentemente leva revendas a comparar Simples e Lucro Presumido muito antes do que acontece em outros tipos de comércio.
O carro possui valor unitário alto.
A margem representa apenas uma fração desse valor.
O Simples olha o faturamento total.
Isso significa que nenhuma revenda deveria estar no Simples?
Não.
Essa seria outra simplificação errada.
Uma loja muito pequena pode encontrar vantagem operacional ou econômica no Simples.
É necessário analisar faturamento, folha, margem, tipo das operações e estrutura da empresa.
O importante é não assumir que o Simples será melhor apenas porque a empresa é pequena.
No setor automotivo, o valor elevado dos produtos faz a receita crescer muito rapidamente.
É possível uma loja vender poucos veículos e já possuir um faturamento bastante elevado.
Simples Nacional e redução de ICMS não podem ser misturados sem análise
Outro erro é pegar a regra catarinense de redução de 95% da base do ICMS, calcular 0,60% e simplesmente substituir a parcela de ICMS do DAS por esse percentual.
Não é assim que o Simples deve ser analisado.
O regime possui suas próprias regras de apuração e benefícios estaduais precisam ser verificados dentro da sistemática aplicável ao optante.
Portanto, a conclusão “veículo usado paga 0,60% de ICMS em Santa Catarina” é extremamente útil para compreender uma operação no regime normal enquadrada na regra, mas não deve ser automaticamente transplantada para o cálculo do DAS.
Essa diferenciação evita uma das simulações tributárias mais perigosas do setor.
E o Lucro Real?
O Lucro Real pode ser interessante quando a revenda apresenta margem efetiva pequena, despesas elevadas ou oscilações relevantes de resultado.
Na tributação da renda, IRPJ e CSLL passam a acompanhar o lucro fiscal efetivamente apurado, e não uma base presumida.
Já a receita de PIS e Cofins das operações com veículos automotores usados abrangidas pela legislação possui tratamento cumulativo específico, mesmo dentro da estrutura tributária em que outras receitas poderiam seguir a não cumulatividade. Governo Federal
Isso significa que não basta comparar:
Simples.
Lucro Presumido.
Lucro Real.
É necessário colocar o estoque e as operações da loja dentro de cada cenário.
Qual regime costuma ser mais interessante para veículos usados?
Não existe uma resposta única, mas existe um método muito melhor do que escolher pelo faturamento.
Considere uma loja com:
R$ 5.000.000,00 de vendas anuais.
R$ 4.200.000,00 de custo de aquisição dos veículos.
Diferença:
R$ 800.000,00.
Depois acrescente:
Preparações.
Garantias.
Comissões.
Folha.
Aluguel.
Financeiro.
Marketing.
Perdas.
Somente então aparece o lucro verdadeiro.
No Simples, o grande problema pode estar no faturamento total.
No Presumido, a regra da margem para veículos usados pode ser bastante favorável.
No Real, uma margem efetiva baixa pode tornar a tributação da renda competitiva.
É essa comparação que uma revenda deveria fazer todo ano.
Um detalhe importante: peça colocada no veículo pode ter tratamento diferente no ICMS
Esse é um ponto pouco conhecido e extremamente relevante na tributação de veículos usados em Santa Catarina.
A redução de 95% se refere ao veículo usado.
Entretanto, o § 1º do art. 8º do Anexo 2 determina tratamento específico para peça, parte, acessório ou equipamento aplicado ao bem usado.
O ICMS correspondente a esses itens não simplesmente acompanha a redução de 95% do veículo. A legislação determina que o imposto sobre essa parcela seja calculado tomando como base o preço de venda no varejo da peça ou, alternativamente, um valor estimado com base no custo de aquisição acrescido de 30%. Legislação SEF-SC
Esse assunto voltou a ser analisado pela COPAT em agosto de 2026, em caso envolvendo motor usado recondicionado. A Comissão reiterou que as peças aplicadas não recebem automaticamente a mesma redução concedida ao bem usado. Legislação SEF-SC
Para uma loja que faz preparação pesada nos carros antes da venda, isso merece revisão.
Preparar o carro não significa simplesmente aumentar o custo fiscal de aquisição
Imagine:
Compra do veículo:
R$ 80.000,00.
Pneus novos:
R$ 2.000,00.
Peças de suspensão:
R$ 1.500,00.
Serviço de oficina:
R$ 1.000,00.
Higienização e estética:
R$ 500,00.
Custo econômico:
R$ 85.000,00.
Para saber se o carro foi um bom negócio, a gestão precisa enxergar os R$ 85.000,00.
Mas para utilizar a sistemática federal especial de margem, não é correto simplesmente alterar a nota de aquisição para R$ 85.000,00.
A legislação federal identifica como custo de aquisição, para essa regra específica, o preço acertado entre as partes e constante da documentação de entrada. Normas Receita
Essa diferença entre contabilidade gerencial e regra fiscal precisa ficar muito clara.
O sistema da revenda deveria conseguir guardar as duas informações.
Como eu controlaria cada carro dentro da loja?
Uma revenda organizada deveria possuir uma espécie de DRE por veículo.
| Informação | Exemplo |
|---|---|
| Valor de aquisição | R$ 80.000,00 |
| Frete | R$ 1.000,00 |
| Oficina | R$ 2.000,00 |
| Estética | R$ 500,00 |
| Pneus/acessórios | R$ 1.500,00 |
| Custo gerencial total | R$ 85.000,00 |
| Preço de venda | R$ 100.000,00 |
| Margem antes das despesas comerciais | R$ 15.000,00 |
| Comissão | R$ 1.000,00 |
| Tributos da operação | R$ 2.844,10 |
| Resultado antes do rateio das despesas fixas | R$ 11.155,90 |
Os valores tributários são apenas ilustrativos.
O que importa é o modelo.
Quando a empresa começa a medir cada veículo dessa forma, deixa de avaliar vendedor apenas por quantidade de carros vendidos.
Passa a avaliar resultado.
A comissão de financiamento também precisa aparecer na conta
Muitas lojas obtêm receitas adicionais na venda.
Comissão de financiamento.
Seguro.
Garantia.
Despachante.
Acessórios.
Serviços.
Essas receitas não deveriam ser jogadas dentro da margem do carro sem identificação.
Cada natureza pode possuir tratamento tributário próprio.
Se uma loja vende o carro com margem pequena, mas ganha uma comissão financeira relevante, a rentabilidade final da negociação pode ser boa.
Por outro lado, uma comissão recebida de instituição financeira não transforma automaticamente toda a operação em venda de veículos.
O correto é separar as fontes de receita.
Quanto veio do carro?
Quanto veio do financiamento?
Quanto veio de serviços?
Essa separação melhora a apuração tributária e a gestão.
Compra de pessoa jurídica: o cuidado muda
Imagine agora que a revenda compra um veículo de uma locadora.
A locadora possui inscrição estadual e emite a nota fiscal da venda.
Preço na NF:
R$ 80.000,00.
Depois, a revenda possui outros gastos até colocar o carro no pátio.
Nesse caso, não faz sentido emitir outra nota fiscal de entrada apenas para substituir os R$ 80.000,00 por um valor maior porque o custo gerencial chegou a R$ 85.000,00.
A documentação fiscal precisa refletir a operação verdadeira.
Além disso, para verificar o benefício de ICMS na posterior revenda, a empresa precisa analisar como aquela entrada foi tributada, porque o benefício catarinense de veículo usado possui condições relacionadas à tributação da operação anterior. Legislação SEF-SC
A pergunta correta é:
Como esse veículo entrou fiscalmente?
Não:
Quanto eu gostaria que constasse como custo para reduzir imposto?
O estoque contábil precisa conversar com o estoque físico
Uma loja pode ter 40 carros no pátio.
Sua contabilidade precisa conseguir explicar quais são esses 40 veículos.
Qual foi comprado.
Qual é de terceiro.
Qual está em intermediação.
Qual já foi vendido.
Qual ainda aguarda transferência.
Qual teve devolução.
Qual valor está registrado.
Qual documento deu origem à entrada.
A revenda que não consegue fazer essa conciliação possui risco tributário e também risco financeiro.
Um veículo de R$ 150.000,00 classificado incorretamente não é um erro irrelevante de estoque.
Pode distorcer margem, resultado e imposto.
Nota fiscal e RENAVE precisam contar a mesma história
O Registro Nacional de Veículos em Estoque foi criado justamente para organizar digitalmente a entrada e a saída de veículos mantidos por concessionárias e revendedoras.
O sistema trabalha com os movimentos de estoque, comunicação de notas fiscais e registros relacionados às operações de compra e venda. Dados Transportes
A implantação operacional depende dos procedimentos aplicáveis ao estabelecimento e ao Detran, mas a lógica de gestão é importante independentemente disso.
Estoque fiscal.
Estoque contábil.
Estoque físico.
Registro veicular.
Esses quatro ambientes deveriam conversar.
Se um carro aparece como da loja em um sistema e como pertencente a terceiro em outro, existe algo para ser revisado.
Tributação de veículos usados em Santa Catarina na operação de agenciamento
Vamos voltar ao veículo que a loja não comprou.
Proprietário pessoa física entrega o carro para que a loja encontre um interessado.
Ele continua sendo o proprietário.
A loja não assume o automóvel como mercadoria própria.
Quando vende, recebe uma comissão pelo trabalho.
Nesse cenário, a Secretaria da Fazenda catarinense entende que não ocorre ICMS sobre a operação da loja como se ela tivesse revendido mercadoria própria. O agenciamento é uma prestação de serviço e a tributação municipal alcança a comissão. Legislação SEF-SC
É importante repetir:
Isso somente funciona quando a operação é realmente de intermediação.
Contrato.
Documentos.
Fluxo financeiro.
Propriedade.
Risco.
Forma de venda.
Tudo precisa ser coerente.
Não chame compra e venda de “consignação” apenas porque o proprietário recebe depois
Imagine que a loja recebe um carro.
Define livremente o preço.
Assume despesas.
Dá garantia.
Recebe todo o dinheiro do cliente.
Posteriormente repassa um valor previamente combinado ao antigo proprietário.
É possível que a substância da operação esteja mais próxima de compra e venda do que de simples agenciamento.
O nome escrito no contrato não é suficiente para resolver isso.
É exatamente por esse motivo que a Fazenda catarinense ressalva a possibilidade de desconsiderar uma estrutura simulada quando ficar demonstrado que a revenda realmente adquiriu o veículo. Legislação SEF-SC
Esse tema merece um artigo próprio — e teremos um mais adiante nesta série.
Cinco carros vendidos não significam cinco negócios igualmente lucrativos
Veja este exemplo:
| Veículo | Compra | Venda | Diferença |
|---|---|---|---|
| Carro A | R$ 70.000,00 | R$ 82.000,00 | R$ 12.000,00 |
| Carro B | R$ 90.000,00 | R$ 105.000,00 | R$ 15.000,00 |
| Carro C | R$ 120.000,00 | R$ 128.000,00 | R$ 8.000,00 |
| Carro D | R$ 55.000,00 | R$ 68.000,00 | R$ 13.000,00 |
| Carro E | R$ 150.000,00 | R$ 168.000,00 | R$ 18.000,00 |
Faturamento:
R$ 551.000,00.
Diferença bruta entre compras e vendas:
R$ 66.000,00.
A loja faturou mais de meio milhão de reais.
Mas ainda precisa tirar desses R$ 66.000,00:
Preparação.
Comissões.
Tributos.
Garantias.
Financeiro.
Marketing.
Despesas fixas.
Talvez o lucro verdadeiro fique em R$ 25.000,00 ou R$ 30.000,00.
É por isso que o dono da revenda não deveria administrar o negócio olhando faturamento.
Qual é um bom indicador para revendas?
Um indicador muito melhor é:
Margem líquida por veículo.
Outro:
Margem média sobre o custo de aquisição.
Outro:
Dias de estoque.
E ainda:
Custo médio de preparação.
Gasto de garantia pós-venda.
Resultado por vendedor.
Resultado por faixa de veículo.
Imagine descobrir que SUVs geram uma diferença média de R$ 20.000,00, mas permanecem 110 dias no pátio, enquanto carros de entrada geram R$ 9.000,00 e giram em 25 dias.
Qual é realmente o produto mais rentável para o capital da loja?
A contabilidade pode ajudar a responder.
A tributação de veículos usados em Santa Catarina muda em 2027?
Sim.
E esse é um dos pontos mais importantes para o planejamento atual.
Em 2026 continuamos com PIS, Cofins e ICMS dentro da estrutura tradicional.
A partir de 2027, PIS e Cofins são extintos e a CBS passa a operar no novo sistema. O ICMS continua existindo, e sua transição gradual para o IBS ocorre entre 2029 e 2032, com extinção prevista para 2033. Governo Federal
Para o setor de veículos usados existe uma regra especialmente relevante na Lei Complementar nº 214.
O contribuinte sujeito ao regime regular de IBS e CBS que adquirir bem móvel usado de pessoa física não contribuinte ou MEI para revenda poderá se apropriar de créditos presumidos ligados à aquisição. A legislação considera bem móvel usado aquele que já foi destinado ao consumo final e retornou à comercialização. Planalto
Isso foi criado justamente para enfrentar um problema evidente do setor:
Quando a revenda compra um carro de pessoa física, o vendedor não gera normalmente um crédito tributário como ocorreria em uma aquisição entre contribuintes do regime regular.
O crédito presumido busca evitar que todo o valor do carro usado seja economicamente tributado novamente sem considerar sua aquisição.
Em 2027 não basta copiar a planilha tributária de 2026
Hoje, muitos estudos de revendas utilizam a seguinte estrutura:
ICMS reduzido.
PIS e Cofins sobre a diferença.
IRPJ e CSLL sobre base presumida calculada a partir da diferença.
Em 2027, parte dessa lógica muda.
PIS e Cofins deixam de existir.
CBS entra.
IBS começa sua implantação.
As compras de usados de pessoas físicas passam a possuir mecanismo de crédito presumido no regime regular.
Por isso, a tributação de veículos usados em Santa Catarina precisará ser simulada em pelo menos dois cenários distintos:
Uma planilha não pode simplesmente trocar o nome “PIS/Cofins” por “CBS” e considerar o trabalho concluído.
O crédito presumido de IBS e CBS pode ser muito importante para revendas
Considere uma revenda que compra:
R$ 8.000.000,00 por ano em carros usados de pessoas físicas.
Sem algum mecanismo de crédito, existiria risco de uma tributação econômica muito pesada sobre todo o valor da revenda desses bens.
A LC nº 214 criou o crédito presumido justamente para essas aquisições de bens móveis usados para revenda.
O crédito será vinculado à futura revenda e segue os critérios definidos pela legislação. Planalto
Para o setor automotivo, isso faz com que cadastro e controle individual do veículo se tornem ainda mais importantes.
Cada carro possui:
Placa.
Chassi.
Renavam.
Nota de entrada.
Valor de aquisição.
Data.
Vendedor.
Nota de saída.
Esse é exatamente o tipo de setor que consegue trabalhar com rastreabilidade individual.
O Simples Nacional também precisará ser reavaliado para 2027
As regras do Simples já foram atualizadas para incorporar IBS e CBS a partir de 2027. Empresas optantes podem permanecer com os novos tributos dentro da sistemática simplificada ou, nas condições previstas, escolher a apuração regular de IBS e CBS enquanto permanecem no Simples para os demais tributos. Governo Federal
Isso adiciona mais uma possibilidade para pequenas revendas.
Em 2027, a comparação pode precisar considerar:
Simples com IBS/CBS dentro do regime.
Simples com IBS/CBS no regime regular.
Lucro Presumido.
Lucro Real.
É uma análise bem diferente daquela utilizada há alguns anos.
Quem compra veículo usado de pessoa física precisa se preparar especialmente para 2027
Esse provavelmente será um dos pontos mais relevantes para as lojas multimarcas.
Grande parte do estoque das revendas vem de:
Pessoa física vendendo diretamente.
Veículo usado dado como parte do pagamento de outro carro.
Trocas.
Aquisições particulares.
Essas são justamente situações em que a nova estrutura de créditos presumidos ganha importância.
Portanto, durante o fechamento de 2026, a loja precisa conhecer exatamente seu estoque.
Não apenas quantos carros existem.
Mas quando foram adquiridos.
De quem.
Por qual valor.
Com qual documento.
Se são próprios ou de terceiros.
Esse inventário será tributariamente relevante.
O que eu revisaria hoje em uma revenda de veículos usados de Santa Catarina?
Se a loja estivesse em Criciúma, Araranguá, Içara, Sombrio, Tubarão ou qualquer outra cidade catarinense, eu começaria por uma auditoria muito objetiva:
- Separaria veículos próprios de veículos efetivamente intermediados para terceiros.
- Conferiria a documentação fiscal de entrada de cada carro do estoque.
- Revisaria se a redução de 95% do ICMS está sendo aplicada apenas nas operações que cumprem seus requisitos.
- Conferiria a alíquota usada nas vendas internas.
- Verificaria como peças e acessórios aplicados nos veículos preparados estão sendo tratados.
- Compararia Simples, Lucro Presumido e Lucro Real usando os últimos 12 meses reais.
- Recalcularia a margem por veículo, separando custo fiscal de aquisição e custo econômico total.
- Revisaria comissão de financiamento, serviços e demais receitas separadamente.
- Conciliaria estoque físico, contábil, fiscal e registros veiculares.
- Construiria uma simulação específica para 2027 considerando IBS, CBS e os créditos presumidos dos veículos usados.
Uma revisão assim tende a encontrar problemas muito mais concretos do que simplesmente procurar “uma alíquota menor”.
Perguntas frequentes sobre tributação de veículos usados em Santa Catarina
Como funciona a tributação de veículos usados em Santa Catarina?
No regime normal, a venda de veículo automotor usado pode utilizar redução de 95% da base de cálculo do ICMS, desde que sejam atendidas as condições do RICMS-SC. Para veículos enquadrados na alíquota de 12%, isso pode resultar em carga efetiva de 0,60% sobre a operação. No âmbito federal, empresas que atendem às condições da Lei nº 9.716 podem utilizar a diferença entre venda e custo de aquisição como referência para PIS, Cofins e bases de IRPJ e CSLL no Lucro Presumido. Legislação SEF-SC
Quanto é o ICMS de um veículo usado em Santa Catarina?
O RICMS-SC prevê redução de 95% da base de cálculo na saída de veículo automotor usado. Para veículo sujeito à alíquota interna de 12%, a combinação gera carga efetiva de 0,60%, desde que as condições do benefício sejam cumpridas. Legislação SEF-SC
A redução de 95% significa que o ICMS é 5%?
Não. Significa que a base de cálculo é reduzida em 95%. Apenas os 5% restantes recebem a alíquota aplicável.
Uma venda de R$ 100.000,00 paga quanto de ICMS?
Se a operação interna estiver corretamente enquadrada na alíquota de 12% e na redução de base de 95%, a base será R$ 5.000,00 e o imposto será R$ 600,00.
Qualquer veículo usado pode utilizar a redução?
Não. A legislação estabelece condições para o benefício, inclusive que o bem tenha sido adquirido como usado e que a operação de entrada se enquadre nas situações previstas. Também é necessário comprovar a condição de usado. Legislação SEF-SC
Compra de pessoa física gera nota fiscal de entrada?
A legislação federal aplicável às revendas de veículos usados exige documentação da entrada e da saída para utilização da sistemática correspondente. Na aquisição de não contribuinte, a revenda precisa observar os procedimentos de emissão da entrada aplicáveis à situação. Planalto
Posso incluir oficina e estética no valor da nota de entrada do carro?
Não se deve aumentar artificialmente o preço de aquisição apenas porque a loja teve despesas depois da compra. Para a regra federal específica dos usados, o custo de aquisição é o preço ajustado entre as partes documentado na entrada. Os demais gastos precisam ser contabilizados de acordo com sua natureza. Normas Receita
Se o carro custou R$ 80.000,00 e gastei R$ 5.000,00 preparando, posso considerar aquisição de R$ 85.000,00?
Não automaticamente. Para fins da sistemática tributária especial da revenda de usados, a Receita define o custo de aquisição como o preço ajustado entre comprador e vendedor. Os R$ 5.000,00 podem afetar o custo econômico e contábil, mas isso não autoriza reescrever o preço da aquisição.
PIS e Cofins incidem sobre o valor inteiro do veículo?
Nas operações de usados enquadradas na sistemática da Lei nº 9.716, a base utiliza a diferença entre o valor de venda e o custo de aquisição. A Receita também esclareceu que o ICMS destacado deve ser retirado do valor de venda para esse cálculo. Normas Receita
Qual é o percentual de PIS e Cofins?
No sistema atual de 2026, essas receitas seguem o regime cumulativo, cuja referência geral é 0,65% de PIS e 3% de Cofins sobre a base correspondente. Governo Federal
No Lucro Presumido, IRPJ e CSLL são calculados sobre a margem?
A Receita Federal determina aplicação da presunção de 32% sobre a diferença entre venda e custo de aquisição nas operações de veículos usados abrangidas pela regra. Sobre essa base serão aplicadas as alíquotas correspondentes de IRPJ e CSLL, observados adicionais e demais regras da empresa. Normas Receita
No Simples Nacional o imposto também é calculado somente sobre a margem?
Não. Para compra e venda de veículos usados por conta própria, a Receita Federal considera como receita bruta do Simples o preço total de venda do veículo. A equiparação da Lei nº 9.716 não é utilizada para reduzir a receita bruta do Simples à margem. Normas Receita
Por que o Simples pode ser ruim para algumas revendas?
Porque veículos possuem valor unitário elevado e o Simples considera o faturamento total. Uma loja pode vender poucos automóveis e atingir rapidamente faixas altas ou o próprio limite do regime, embora sua margem real seja muito menor que o faturamento.
Agenciamento de veículo de pessoa física paga ICMS?
Se houver verdadeiro agenciamento, sem aquisição do veículo pela revenda, a SEF-SC entende que a atividade de intermediação mediante comissão não está sujeita ao ICMS sobre a venda do veículo. A comissão recebe o tratamento próprio do serviço. Legislação SEF-SC
Posso chamar qualquer veículo deixado na loja de consignado?
Não. Em Santa Catarina, as regras de consignação mercantil do ICMS não são automaticamente aplicáveis aos veículos de particulares que os adquiriram para uso próprio. É necessário diferenciar compra e revenda de verdadeiro agenciamento. Legislação SEF-SC
Peças colocadas no veículo preparado recebem a mesma redução de 95%?
Não automaticamente. A legislação catarinense estabelece tratamento próprio para peças, partes, acessórios e equipamentos aplicados ao bem usado. Legislação SEF-SC
O que muda para revendas em 2027?
PIS e Cofins são extintos e a CBS entra no novo modelo. Para contribuintes do regime regular que adquirirem bens móveis usados de pessoas físicas ou MEI para revenda, a LC nº 214 estabelece créditos presumidos de IBS e CBS vinculados à revenda. Planalto
A regra de margem atual continuará igual em 2027?
Não se deve presumir isso. O sistema de PIS e Cofins será substituído, e IBS/CBS possuem nova lógica de créditos para usados. Revendas precisam refazer suas simulações para 2027.
Conclusão: uma revenda não ganha o que fatura e também não paga imposto como um comércio comum
Uma loja compra um veículo por R$ 80.000,00.
Vende por R$ 100.000,00.
Para quem olha apenas o extrato bancário, entrou R$ 100.000,00.
Para quem olha a negociação, parece que sobraram R$ 20.000,00.
Para quem administra corretamente uma revenda, ainda falta quase toda a análise.
Quanto foi gasto para preparar o carro?
Quanto foi pago ao vendedor?
Houve garantia?
Qual foi o custo financeiro do estoque?
Quantos dias esse veículo ficou parado?
Qual foi o imposto?
Quanto das despesas fixas da loja precisam ser suportadas por essa venda?
É exatamente por isso que a tributação de veículos usados em Santa Catarina precisa ser integrada à gestão da loja.
No ICMS, Santa Catarina possui uma regra bastante favorável para veículos usados devidamente enquadrados: redução de 95% da base. Em uma operação interna de veículo sujeito a 12%, a carga pode chegar a 0,60% sobre o valor da venda. Legislação SEF-SC
No Lucro Presumido, a legislação federal permite trabalhar a diferença entre venda e custo de aquisição dentro da sistemática específica de veículos usados, com presunção de 32% para IRPJ e CSLL e regras próprias para PIS e Cofins. Normas Receita
No Simples Nacional, entretanto, a lógica é muito diferente: a receita bruta da compra e venda por conta própria é o valor total do veículo vendido. Normas Receita
Só essas três informações já mostram por que uma revenda não deveria escolher regime tributário apenas pelo nome ou pelo tamanho da empresa.
Mas existe outro ponto tão importante quanto os impostos.
A documentação precisa estar correta.
Um carro comprado por R$ 80.000,00 não vira uma compra fiscal de R$ 85.000,00 simplesmente porque a loja gastou R$ 5.000,00 depois.
Um carro que pertence a terceiro não deveria aparecer como estoque próprio.
Uma compra e venda verdadeira não deveria ser chamada de intermediação apenas para reduzir imposto.
E um serviço de agenciamento verdadeiro não deveria ser tratado como se a loja tivesse comprado o carro.
Quando essas situações são misturadas, a contabilidade deixa de explicar o negócio.
Passa apenas a registrar problemas depois que eles aconteceram.
Uma contabilidade especializada em revendas deveria conseguir olhar para cada veículo e responder:
De quem é esse carro?
Por quanto entrou?
Qual documento sustenta a entrada?
Quanto foi gasto nele?
Qual é a margem tributável?
Qual é a margem econômica?
Qual será o ICMS?
Quanto a loja efetivamente ganhou quando o veículo sair?
Essa é a informação que ajuda o empresário a decidir se deve comprar mais um carro semelhante.
A partir de 2027, essa organização se tornará ainda mais importante. A nova legislação de IBS e CBS já prevê um mecanismo específico de crédito presumido para bens móveis usados adquiridos de pessoas físicas e MEI para revenda. Planalto
Ou seja, o segmento de veículos usados continuará possuindo características tributárias próprias.
Só que as regras mudarão.
Para revendas de veículos em Araranguá, Criciúma, Içara, Sombrio, Tubarão e demais regiões de Santa Catarina, o momento de organizar essas informações é agora.
A Sulcontábil pode analisar os últimos 12 meses da loja, separando compras próprias, veículos de terceiros, faturamento, margens, despesas de preparação, ICMS, regime tributário e estoque. A partir disso, é possível comparar a estrutura atual de 2026 e construir uma simulação específica para 2027.
Porque para uma revenda existe uma diferença enorme entre:
vender muitos carros;
e ganhar dinheiro vendendo carros.
A contabilidade precisa mostrar a segunda informação.
Sobre o autor
Everaldo Pereira Costa
Contador — CRC/SC SC017622O3
Conteúdo elaborado sob perspectiva contábil, fiscal e empresarial e atualizado conforme a legislação e orientações oficiais disponíveis em outubro de 2026. Os exemplos foram simplificados para facilitar a compreensão do empresário. A tributação efetiva depende do regime tributário, origem do veículo, documentação de aquisição, forma da operação, condição de usado, receitas adicionais e demais características de cada revenda.