Uma empresa comercial fatura R$ 300.000,00 por mês e paga aproximadamente R$ 32.000,00 em tributos. O empresário olha para a guia, considera o valor alto e faz uma pergunta bastante comum:
“Existe alguma forma legal de pagar menos imposto?”
Existe.
Mas a resposta provavelmente é diferente daquela que muitos empresários esperam ouvir.
Na maioria das empresas, como reduzir impostos no comércio não começa com uma tese tributária sofisticada, uma empresa aberta em outro Estado ou alguma operação difícil de explicar. A maior parte das oportunidades aparece em tarefas muito menos chamativas: escolher corretamente o regime tributário, classificar os produtos de forma adequada, segregar receitas no Simples Nacional, aproveitar créditos permitidos, identificar pagamentos indevidos e entender a carga efetiva de ICMS.
Parece básico.
O problema é que muitas empresas não fazem nem isso de forma consistente.
Imagine um supermercado que possui 12 mil produtos cadastrados. Parte das mercadorias está sujeita à tributação monofásica de PIS e Cofins, parte possui substituição tributária de ICMS, outras seguem tributação normal e algumas possuem tratamentos específicos. Se tudo for cadastrado como se tivesse exatamente a mesma tributação, a empresa pode pagar impostos de forma inadequada durante anos.
Agora imagine uma distribuidora no Lucro Presumido que recolhe tributos federais corretamente, mas não acompanha os créditos de ICMS das entradas. Ou uma empresa do Simples Nacional que cresceu, chegou às últimas faixas do Anexo I e nunca comparou seu regime com Lucro Presumido e Lucro Real.
Nenhum desses problemas exige uma estrutura tributária mirabolante.
Exige informação.
É justamente por isso que um planejamento sobre como reduzir impostos no comércio deve começar pela operação real da empresa.
Existe ainda outro motivo para esse assunto ser especialmente importante em setembro de 2026. O sistema tributário está entrando em uma fase de transição. PIS e Cofins deixam o modelo atual em 2027, entra a CBS e empresas do Simples Nacional possuem até 30 de setembro de 2026 para decidir, quando desejarem, pelo recolhimento regular de IBS e CBS no primeiro semestre de 2027. A Receita Federal destaca que essa decisão pode afetar créditos, fluxo de caixa e relacionamento comercial. Serviços e Informações do Brasil
Portanto, reduzir impostos legalmente não significa apenas revisar o passado.
Também significa evitar escolher uma estrutura inadequada para o futuro.
Neste artigo, vamos analisar dez caminhos práticos para entender como reduzir impostos no comércio dentro da legislação, sem promessas artificiais e sem confundir planejamento tributário com sonegação.
Antes de reduzir impostos, descubra quanto sua empresa realmente paga
Esse deveria ser o ponto de partida de qualquer planejamento tributário.
Pergunte a um empresário:
“Qual é a carga tributária efetiva da sua empresa?”
É comum receber respostas como:
“Estou no Simples e minha faixa é 14,30%.”
Ou:
“Meu ICMS é 17%.”
Ou ainda:
“No Presumido pago 5,93%.”
Nenhuma dessas respostas necessariamente representa a carga tributária efetiva.
Uma empresa na faixa nominal de 14,30% do Simples Nacional possui uma alíquota efetiva calculada pela fórmula do regime e pode ainda ter receitas sujeitas a segregações.
Uma empresa com vendas submetidas a ICMS de 17% pode possuir créditos das entradas que reduzem significativamente o imposto líquido.
Já o percentual de 5,93% frequentemente citado no Lucro Presumido representa apenas determinada referência de tributos federais em condições específicas e não inclui, por exemplo, ICMS e encargos previdenciários sobre a folha.
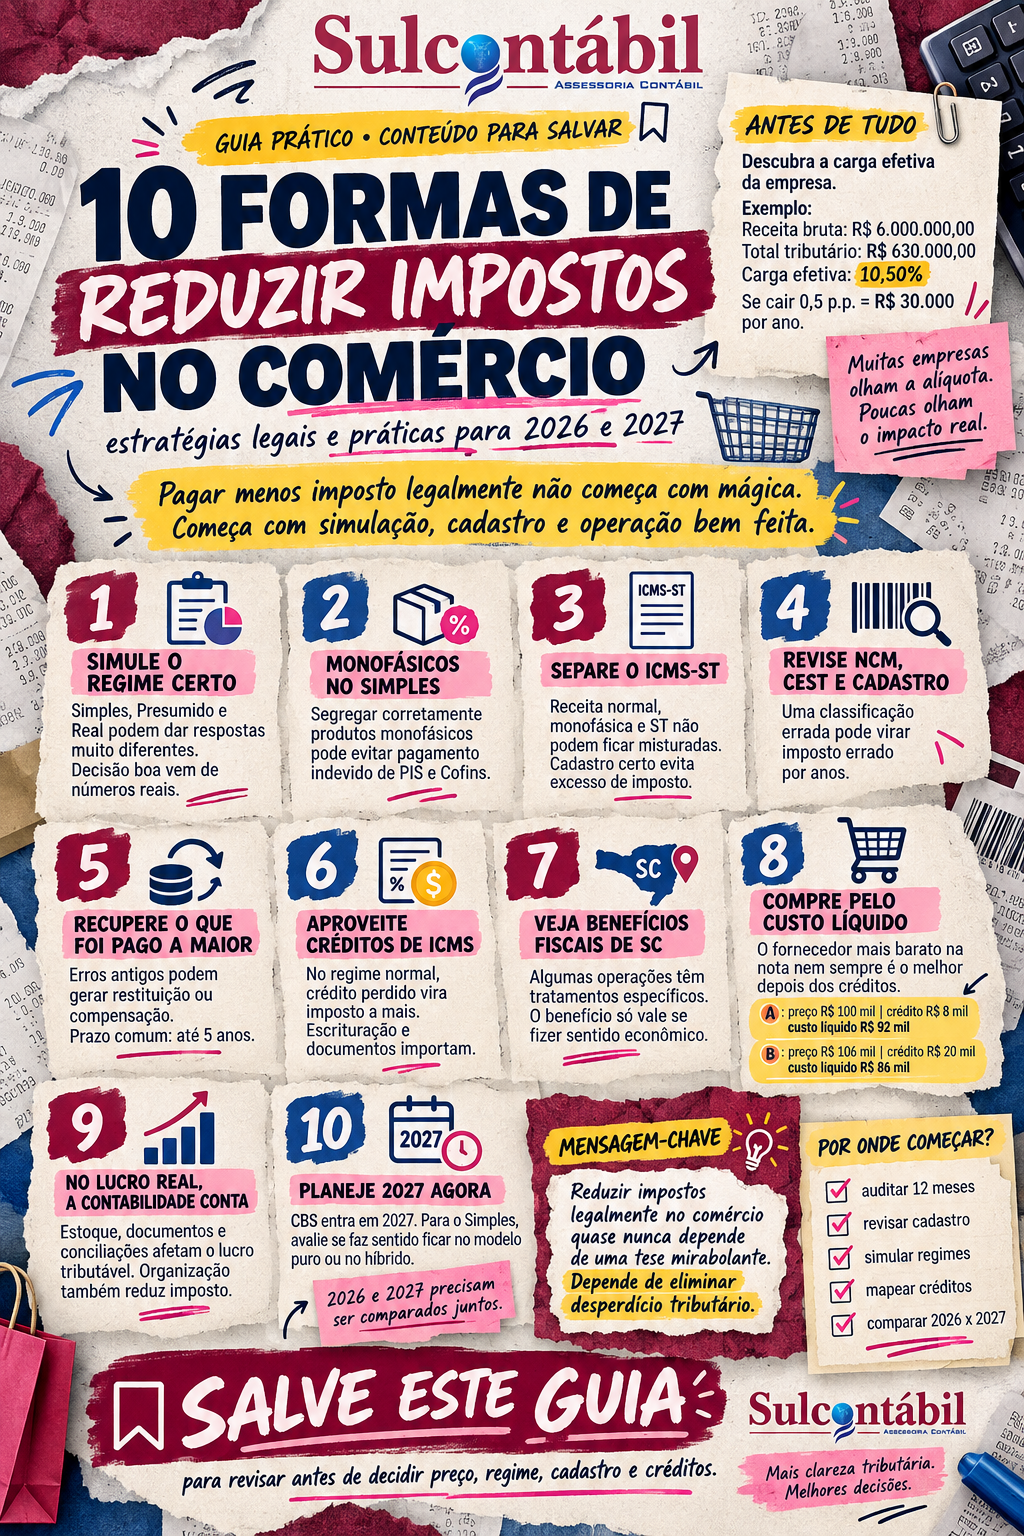
Por isso, antes de estudar como reduzir impostos no comércio, construa uma fotografia dos últimos 12 meses.
Uma estrutura simples pode ser:
| Indicador | Valor anual |
|---|---|
| Receita bruta | R$ 6.000.000,00 |
| DAS ou tributos federais | R$ 420.000,00 |
| ICMS efetivamente recolhido | R$ 180.000,00 |
| Outros tributos | R$ 30.000,00 |
| Total tributário | R$ 630.000,00 |
| Carga efetiva | 10,50% |
| Lucro líquido | R$ 360.000,00 |
| Margem líquida | 6,00% |
Agora existe um ponto de partida.
Uma redução de apenas 0,5 ponto percentual da carga significaria:
R$ 30.000,00 por ano.
Em uma empresa com margem líquida de 6%, gerar os mesmos R$ 30.000,00 de lucro por meio de vendas adicionais exigiria:
R$ 500.000,00 em novos faturamentos.
Essa é a dimensão que o planejamento tributário pode assumir.
Estratégia 1 — Escolher o regime tributário com números reais
A primeira resposta para como reduzir impostos no comércio é verificar se a empresa está no regime tributário correto.
Simples Nacional, Lucro Presumido e Lucro Real podem produzir resultados completamente diferentes.
O problema é que muitas empresas escolhem o regime por costume.
“Estamos no Simples desde que abrimos.”
“Sempre fomos Presumido.”
“O Real é complicado demais.”
Nenhuma dessas frases constitui um planejamento tributário.
Considere uma empresa comercial com receita anual de R$ 3.000.000,00. No artigo anterior desta série vimos que, no Anexo I do Simples Nacional, uma RBT12 de R$ 3.000.000,00 produz alíquota efetiva próxima de 11,39% antes das segregações específicas.
Agora imagine que essa empresa possua folha pequena e uma carga líquida de ICMS muito competitiva caso passe para o regime normal.
O Lucro Presumido pode merecer uma análise.
Outra empresa com os mesmos R$ 3.000.000,00 de receita, mas folha elevada e pouca capacidade de aproveitamento de créditos estaduais, pode chegar à conclusão oposta.
E uma terceira empresa, também com o mesmo faturamento, mas margem extremamente pequena, pode encontrar no Lucro Real a melhor alternativa.
Receita igual.
Três possíveis respostas.
Por isso, como reduzir impostos no comércio começa com uma simulação que considere faturamento, folha, margem, compras, ICMS, produtos e estrutura de clientes.
Cuidado com planilhas antigas do Lucro Presumido em 2026
Existe uma atualização importante.
Desde 2026, os percentuais de presunção do Lucro Presumido sofrem acréscimo de 10% sobre a parcela da receita que ultrapassa os limites estabelecidos pela legislação, relacionados a R$ 5.000.000,00 no ano-calendário, observada a proporcionalização por período.
A Receita Federal esclareceu que o percentual aumentado é aplicado somente sobre a parcela excedente, e também detalhou diferenças de vigência em 2026 para IRPJ e CSLL. Serviços e Informações do Brasil
Isso significa que uma planilha criada em 2024 ou 2025 pode estar subestimando a carga de uma empresa em 2026.
Planejamento tributário não pode utilizar regras antigas para concluir qual regime é mais barato hoje.
Estratégia 2 — Segregar corretamente produtos monofásicos no Simples Nacional
Esse é um dos pontos mais conhecidos quando se discute como reduzir impostos no comércio, mas também um dos que mais geram erros.
Em determinadas cadeias, PIS e Cofins possuem tributação concentrada no fabricante ou importador. Quando o comerciante revende esses produtos, a receita pode receber o tratamento correspondente à sistemática monofásica.
A Receita Federal explica, por exemplo, que na tributação monofásica as contribuições são concentradas normalmente no fabricante ou importador e que a revenda subsequente, nas situações previstas pela legislação, é tributada à alíquota zero. Serviços e Informações do Brasil
Para empresas do Simples Nacional, isso exige a correta segregação da receita no PGDAS-D.
Não significa que a venda inteira fique sem tributação.
Significa que as parcelas correspondentes aos tributos sujeitos ao regime específico são tratadas conforme a legislação.
Imagine uma empresa com faturamento mensal de R$ 200.000,00.
Após uma revisão cadastral, descobre que R$ 60.000,00 mensais correspondem a produtos cuja receita deveria receber tratamento monofásico de PIS e Cofins, mas estava sendo informada como receita comum.
Se a parcela efetiva de PIS e Cofins inserida no DAS representasse, por hipótese, 1,3% daquela receita, teríamos:
R$ 60.000,00 × 1,3% = R$ 780,00 por mês.
Em um ano:
R$ 9.360,00.
A economia precisa decorrer da classificação correta, e não de marcar produtos indiscriminadamente como monofásicos.
Esse detalhe é essencial.
Produto monofásico não se define pelo nome popular
Uma empresa não deveria decidir que determinado item é monofásico porque “todo mundo desse setor faz assim”.
O enquadramento depende da legislação, da descrição da mercadoria e de sua classificação fiscal.
A Receita Federal alerta, inclusive em material voltado ao setor supermercadista, para o uso das tabelas oficiais do SPED na análise de produtos submetidos à tributação monofásica e para os riscos de créditos indevidos decorrentes de classificação incorreta. Serviços e Informações do Brasil
É por isso que a discussão sobre como reduzir impostos no comércio rapidamente chega ao cadastro de produtos.
Uma NCM errada pode gerar imposto errado.
E reduzir tributo utilizando classificação fiscal incorreta não é planejamento tributário.
É risco fiscal.
Estratégia 3 — Segregar corretamente mercadorias sujeitas ao ICMS-ST
A lógica é semelhante.
Em determinadas operações, o ICMS relativo a etapas posteriores da cadeia pode ser recolhido antecipadamente por substituição tributária.
Quando a empresa optante pelo Simples atua como contribuinte substituído em operação alcançada por essa sistemática, a receita precisa ser informada corretamente para que a parcela correspondente do ICMS seja tratada conforme a regra aplicável.
Se a empresa informa toda venda como tributação normal, pode acabar recolhendo dentro do DAS uma parcela que deveria ter recebido tratamento diferente.
O ponto central é compreender que a substituição tributária não torna toda a receita “isenta”.
Os demais componentes do Simples continuam seguindo suas regras.
Portanto, uma boa auditoria precisa separar pelo menos:
receitas normais;
receitas monofásicas;
receitas com ICMS-ST;
receitas com mais de um tratamento simultâneo;
outras situações específicas.
Em empresas com milhares de produtos, isso deveria ser automatizado a partir do cadastro.
Quanto uma segregação errada pode representar?
Considere uma empresa do Simples com receita anual de:
R$ 4.000.000,00.
Imagine que R$ 800.000,00 correspondam a uma categoria que deveria receber determinado tratamento diferenciado no ICMS, mas foi tributada como receita comum.
Se a diferença efetiva daquela parcela fosse de apenas 2 pontos percentuais:
R$ 800.000,00 × 2% = R$ 16.000,00.
Agora imagine simultaneamente outro grupo de produtos com PIS e Cofins monofásicos mal segregados.
É dessa forma que pequenas classificações começam a gerar valores relevantes.
Como reduzir impostos no comércio muitas vezes significa parar de pagar um imposto que a própria legislação já determinava que fosse tratado de forma diferente.
Estratégia 4 — Revisar NCM, CEST e o cadastro tributário dos produtos
Essa estratégia sustenta praticamente todas as anteriores.
Não existe planejamento confiável se o cadastro fiscal estiver errado.
Uma empresa pode possuir:
mesmo produto duplicado com dois NCMs;
produtos semelhantes classificados automaticamente no mesmo código;
CEST desatualizado;
mercadorias monofásicas não identificadas;
produtos marcados como ST sem fundamento atual;
benefícios fiscais aplicados ao grupo incorreto.
O risco aumenta conforme o volume de SKUs.
Imagine um supermercado com 15 mil itens ativos.
Tentar revisar tudo manualmente de uma vez pode ser inviável.
Uma abordagem mais inteligente é utilizar a curva ABC.
Se 1.500 itens representam 80% do faturamento, comece por eles.
Depois cruze informações como:
faturamento;
margem;
NCM;
tratamento de PIS/Cofins;
ICMS;
ICMS-ST;
fornecedor;
data da última revisão.
O objetivo é concentrar esforço onde um erro produz maior impacto financeiro.
Como reduzir impostos no comércio de forma sustentável depende tanto da qualidade dos dados quanto da legislação.
Estratégia 5 — Recuperar tributos que foram pagos indevidamente ou a maior
Planejamento tributário não precisa olhar apenas para os próximos meses.
Também pode existir dinheiro no passado.
A Receita Federal mantém mecanismos específicos para restituição ou compensação de pagamentos indevidos ou realizados em valor superior ao devido no Simples Nacional. O serviço oficial permite pedido de restituição de tributos federais do Simples e compensação de créditos apurados no próprio regime com débitos também do Simples. Receita Federal
A Receita também informa que o prazo para solicitar restituição ou compensação de DAS pago indevidamente ou a maior é de cinco anos contados da arrecadação. Serviços e Informações do Brasil
Isso abre uma segunda etapa no trabalho de como reduzir impostos no comércio.
Primeiro, descubra se existe erro atual.
Depois, verifique se o mesmo erro ocorreu nos períodos anteriores.
Imagine que uma empresa detecte pagamento indevido médio de R$ 900,00 por mês.
Se o problema existir há 36 meses:
R$ 900,00 × 36 = R$ 32.400,00.
Dependendo do tributo e da situação, o procedimento de recuperação pode variar, e as apurações anteriores precisam ser retificadas corretamente quando necessário.
A empresa não deveria simplesmente “criar um crédito” em sua contabilidade.
Crédito tributário precisa ter origem, memória de cálculo e documentação.
Recuperação tributária não é promessa de dinheiro fácil
Esse ponto merece atenção.
Existe um mercado de propostas que prometem recuperar grandes valores utilizando teses genéricas sem analisar a operação concreta da empresa.
O procedimento seguro é o contrário.
Primeiro, identifica-se a hipótese jurídica.
Depois, confirma-se a documentação.
Em seguida, calcula-se o crédito.
Somente então é realizada a restituição ou compensação pelos meios legalmente previstos.
A Receita Federal deixa claro, inclusive, que créditos do Simples Nacional possuem regras próprias de compensação. Créditos apurados dentro do regime só podem ser compensados com débitos também do Simples Nacional nas condições estabelecidas. Serviços e Informações do Brasil
Portanto, como reduzir impostos no comércio utilizando créditos passados exige mais documentação, e não menos.
Estratégia 6 — Aproveitar corretamente os créditos de ICMS
Para empresas fora do Simples e sujeitas ao regime normal de ICMS, os créditos das entradas podem ter enorme impacto sobre a carga tributária efetiva.
O RICMS de Santa Catarina assegura, nas condições previstas, o direito ao crédito do imposto anteriormente cobrado em operações que resultem na entrada de mercadorias no estabelecimento e também em determinadas prestações. Legislação Tributária SEF-SC
A regra faz parte da não cumulatividade do ICMS.
Imagine uma distribuidora que apure:
Débitos de ICMS das vendas:
R$ 120.000,00.
Créditos corretamente escriturados:
R$ 90.000,00.
ICMS líquido:
R$ 30.000,00.
Se, por falha operacional, R$ 8.000,00 em créditos válidos deixarem de ser apropriados:
ICMS recolhido:
R$ 38.000,00.
A alíquota legal não mudou.
A empresa simplesmente pagou mais porque seu processo de crédito foi ineficiente.
Isso mostra que como reduzir impostos no comércio não significa necessariamente encontrar um benefício novo.
Às vezes, significa utilizar corretamente aquilo a que a empresa já tem direito.
Crédito de ICMS exige documentação adequada
O crédito não existe apenas porque a compra ocorreu.
A legislação catarinense condiciona o direito ao crédito à idoneidade da documentação e ao cumprimento das regras de escrituração. O RICMS também estabelece prazo para exercício do direito ao crédito. Legislação Tributária SEF-SC
Por isso, uma empresa no regime normal deveria possuir rotina de auditoria de entradas.
Algumas perguntas são úteis:
As notas de entrada foram importadas corretamente?
Existem notas canceladas ou duplicadas?
Os códigos de ajuste estão adequados?
Créditos vinculados a operações específicas foram corretamente tratados?
Existe divergência entre XML, ERP e EFD?
A empresa possui fornecedores emitindo documentos incorretos?
Em uma operação de grande volume, pequenas falhas podem se tornar valores relevantes.
Estratégia 7 — Verificar benefícios fiscais e tratamentos específicos de Santa Catarina
Santa Catarina possui uma legislação de ICMS extensa, com benefícios, créditos presumidos, reduções de base e tratamentos tributários diferenciados aplicáveis a determinadas atividades e operações.
Isso não significa que qualquer comércio possa solicitar um “TTD” e reduzir seus impostos.
O benefício precisa existir legalmente e a empresa precisa cumprir os requisitos correspondentes.
Essa distinção é fundamental.
Como reduzir impostos no comércio em Santa Catarina pode envolver verificar se a operação se enquadra em algum tratamento válido, mas jamais deveria começar inventando uma operação apenas para chegar ao benefício.
A empresa precisa analisar:
atividade;
produto;
origem;
destino;
volume;
forma da operação;
estabelecimento;
requisitos específicos;
obrigações acessórias;
eventuais condições de manutenção.
Em algumas situações, determinado tratamento pode melhorar significativamente a carga.
Em outras, não existe benefício aplicável.
Uma análise técnica precisa estar preparada para concluir as duas coisas.
O benefício precisa ser comparado com o custo de utilização
Mesmo quando existe um tratamento fiscal, é necessário verificar o resultado líquido.
Imagine um benefício que reduza R$ 60.000,00 anuais de ICMS.
Para utilizá-lo, a empresa precisa alterar controles, sistema, obrigações e processos que adicionam R$ 20.000,00 por ano em custos.
Economia líquida:
R$ 40.000,00.
Ainda pode ser excelente.
Mas esse é o número que deveria aparecer na apresentação à diretoria.
Não R$ 60.000,00.
Planejamento tributário precisa ser medido depois do custo de implementação.
Estratégia 8 — Comprar pelo custo líquido depois dos créditos
Essa estratégia não diminui necessariamente o valor nominal da guia, mas reduz o custo tributário econômico da operação.
E isso é tão importante quanto.
Imagine dois fornecedores:
| Informação | Fornecedor A | Fornecedor B |
|---|---|---|
| Preço bruto | R$ 100.000,00 | R$ 106.000,00 |
| Crédito aproveitável | R$ 8.000,00 | R$ 20.000,00 |
| Custo líquido | R$ 92.000,00 | R$ 86.000,00 |
O fornecedor B cobra R$ 6.000,00 a mais.
Mas produz custo líquido R$ 6.000,00 menor.
Uma equipe de compras que desconhece tributação pode selecionar o fornecedor A e acreditar que economizou.
A DRE mostrará o contrário.
Essa lógica se torna ainda mais importante com a Reforma Tributária, porque IBS e CBS ampliam o papel dos créditos na cadeia.
Portanto, uma resposta moderna para como reduzir impostos no comércio precisa aproximar o departamento fiscal do departamento de compras.
A melhor compra não é necessariamente a nota mais barata.
É aquela que produz melhor custo total.
Estratégia 9 — No Lucro Real, transformar contabilidade em ferramenta tributária
Para empresas no Lucro Real, despesas e custos adequadamente registrados podem influenciar a determinação do lucro tributável, respeitadas as regras fiscais.
O problema é que muitas empresas perdem qualidade tributária por falhas contábeis.
Despesa paga pela conta pessoal do sócio.
Documento perdido.
Estoque desatualizado.
Ativo comprado e nunca imobilizado corretamente.
Conciliação bancária incompleta.
Despesa lançada na conta errada.
Tudo isso prejudica a qualidade da apuração.
Não significa que qualquer gasto reduz IRPJ e CSLL.
Existem despesas indedutíveis e ajustes que precisam ser feitos na apuração fiscal.
Mas uma empresa com documentação e contabilidade ruins dificilmente consegue extrair todo o potencial de um regime baseado no resultado efetivo.
No Lucro Real, como reduzir impostos no comércio legalmente passa necessariamente por apurar corretamente o próprio lucro.
Uma despesa não documentada pode custar mais do que seu valor original
Imagine uma despesa empresarial legítima de R$ 100.000,00 que, por problemas de documentação ou tratamento, não consiga produzir os efeitos fiscais considerados na projeção da empresa.
Dependendo do caso, isso pode aumentar a base de IRPJ e CSLL.
O problema não é apenas contábil.
Pode ter efeito tributário.
Essa é a razão pela qual pagar tudo pelo CNPJ, preservar documentos, conciliar contas e separar patrimônio pessoal e empresarial são procedimentos de planejamento tributário.
Organização reduz risco e melhora a qualidade do cálculo.
Estratégia 10 — Planejar 2027 antes de escolher o que parece mais barato em 2026
Talvez essa seja a estratégia mais importante neste momento.
Estamos em setembro de 2026.
Em poucos meses, uma parte importante do sistema muda.
Em 2027, PIS e Cofins deixam o modelo atual e a CBS passa a integrar a tributação do consumo. Para empresas no regime regular, a lógica de créditos muda substancialmente. Empresas do Simples Nacional podem manter IBS e CBS dentro da guia unificada ou escolher o regime regular desses tributos nas condições definidas pelo CGSN. Serviços e Informações do Brasil
Isso significa que a empresa precisa tomar cuidado para não economizar em dezembro de 2026 e perder competitividade em janeiro de 2027.
Uma decisão sobre como reduzir impostos no comércio hoje precisa ter dois cenários:
Para empresas do Simples Nacional, existe ainda uma decisão imediata.
O prazo para escolher o regime regular de IBS e CBS aplicável ao primeiro semestre de 2027 termina em 30 de setembro de 2026. A Receita informa que, se nenhuma opção for realizada, IBS e CBS permanecerão dentro do Simples no primeiro semestre. Também haverá nova janela em março de 2027 para o segundo semestre. Serviços e Informações do Brasil
Simples puro ou híbrido também pode reduzir custo tributário
Imagine uma pequena distribuidora B2B.
Ela está no Simples Nacional e compra grande volume de mercadorias tributadas.
Se permanecer no chamado Simples puro, IBS e CBS ficam dentro da sistemática unificada.
Se optar pelo modelo informalmente chamado de híbrido, permanece no Simples para os demais tributos, mas IBS e CBS passam para o regime regular.
A Receita Federal destaca que essa possibilidade pode ser especialmente relevante para empresas que vendem para outras pessoas jurídicas e desejam permitir aproveitamento mais amplo de créditos aos clientes. Serviços e Informações do Brasil
Isso cria uma pergunta nova.
Talvez a melhor maneira de reduzir impostos no comércio em 2027 não seja abandonar o Simples.
Pode ser permanecer no Simples e alterar apenas a sistemática de IBS e CBS.
Ou pode ser exatamente o contrário.
Só a simulação responde.
Não escolha o Simples híbrido apenas porque “gera mais crédito”
O regime regular traz também obrigações e uma lógica própria de débitos e créditos.
A empresa precisa calcular:
IBS e CBS das vendas;
créditos das compras;
efeito para os clientes;
impacto no preço;
custo administrativo;
efeito no caixa.
Uma distribuidora B2B pode encontrar vantagem.
Uma pequena loja B2C, que vende praticamente tudo ao consumidor final e possui poucos créditos, pode chegar a conclusão completamente diferente.
Portanto, 2027 torna a resposta para como reduzir impostos no comércio ainda mais dependente do modelo de negócio.
O que não é planejamento tributário
Existe uma fronteira que precisa ficar muito clara.
Planejamento tributário legítimo significa organizar operações reais utilizando alternativas permitidas pela legislação.
Sonegação é esconder a realidade.
São coisas completamente diferentes.
Não emitir nota fiscal não é planejamento tributário.
Cadastrar produto deliberadamente no NCM errado não é planejamento tributário.
Informar receita monofásica sem fundamento não é planejamento tributário.
Criar despesa fictícia não é planejamento tributário.
Simular operação entre empresas sem substância econômica não é planejamento tributário.
O objetivo de como reduzir impostos no comércio não deveria ser fazer a empresa desaparecer para o Fisco.
Deveria ser impedir que ela pague mais do que a legislação exige.
Essa diferença é a base de um trabalho tributário seguro.
Um exemplo de planejamento completo
Considere uma empresa comercial com os seguintes dados:
Receita anual:
R$ 6.000.000,00.
Carga tributária atual:
R$ 720.000,00.
Margem líquida:
5%.
Lucro:
R$ 300.000,00.
A carga tributária corresponde a:
12% da receita.
A empresa inicia uma revisão.
Primeiro, encontra R$ 12.000,00 anuais de diferença decorrente de segregações de produtos.
Depois, identifica R$ 18.000,00 em créditos de ICMS que estavam deixando de ser apropriados corretamente.
Uma comparação de regimes aponta economia estimada de R$ 25.000,00.
A revisão de fornecedores reduz o custo líquido anual em outros R$ 20.000,00.
O efeito total econômico é:
R$ 75.000,00.
O lucro anterior era:
R$ 300.000,00.
Novo resultado potencial:
R$ 375.000,00.
Crescimento:
25%.
A receita permaneceu em R$ 6.000.000,00.
É por isso que reduzir impostos e custos tributários pode ser tão importante quanto aumentar vendas.
Não tente implementar todas as estratégias ao mesmo tempo
Uma empresa não precisa iniciar dez projetos tributários simultaneamente.
O melhor caminho é trabalhar por prioridade.
Primeiro, identifique erros que estejam acontecendo todos os meses.
Depois, recupere o passado quando houver base legal e documentação.
Em seguida, compare regimes.
Por fim, desenvolva estratégias estruturais envolvendo fornecedores, benefícios e Reforma Tributária.
Uma matriz de prioridade pode ajudar:
| Situação | Impacto potencial | Complexidade | Prioridade |
|---|---|---|---|
| Segregação errada no Simples | Alto | Baixa/Média | Muito alta |
| Regime tributário inadequado | Alto | Média | Muito alta |
| Crédito de ICMS não aproveitado | Alto | Média | Muito alta |
| Cadastro fiscal inconsistente | Alto | Média/Alta | Alta |
| Recuperação de pagamento indevido | Alto | Média | Alta |
| Benefício fiscal aplicável | Alto | Alta | Alta |
| Revisão de fornecedores | Médio/Alto | Média | Alta |
| Melhorias contábeis no Lucro Real | Médio/Alto | Média | Alta |
| Simples puro x híbrido 2027 | Alto | Média | Urgente em setembro de 2026 |
Essa metodologia impede que a empresa gaste meses procurando algo sofisticado enquanto continua pagando incorretamente todos os meses.
Como reduzir impostos no comércio usando uma auditoria de 12 meses
Uma boa revisão pode começar com cinco bases.
A primeira é o faturamento.
Extraia todas as notas emitidas e compare com a escrituração e com o PGDAS-D ou as obrigações correspondentes.
A segunda é o cadastro dos produtos.
Agrupe por NCM, CEST e tratamento tributário.
A terceira são as compras.
Analise fornecedores, créditos e custo líquido.
A quarta é a folha.
Compare sua participação sobre a receita e o efeito nos regimes.
A quinta é a DRE.
Veja quanto efetivamente sobra depois dos tributos.
Depois, cruze tudo.
O planejamento deixa de ser:
“Existe alguma maneira de pagar menos?”
E passa a ser:
“Em quais linhas da operação existe diferença entre o que deveríamos pagar e o que estamos pagando?”
Essa segunda pergunta produz respostas muito melhores.
Como reduzir impostos no comércio do Simples Nacional
Para uma empresa do Simples, uma revisão prática deveria começar pela RBT12 e pela alíquota efetiva.
Depois, verificar se a receita foi corretamente segmentada entre tributação normal, monofásica, ICMS-ST e demais situações.
O cadastro de produtos precisa ser revisado.
Se existirem pagamentos indevidos ou em valor maior que o devido, é possível avaliar a restituição ou compensação pelos mecanismos oficiais. A Receita informa que pagamentos de DAS indevidos ou a maior podem ser objeto desses procedimentos, respeitado o prazo de cinco anos. Receita Federal
Finalmente, compare Simples, Presumido e Real.
Em setembro de 2026, acrescente a decisão entre Simples puro e regime regular de IBS/CBS para 2027.
Esse é um planejamento muito mais completo do que simplesmente tentar reduzir o valor do DAS.
Como reduzir impostos no comércio no Lucro Presumido
No Lucro Presumido, a análise começa por IRPJ e CSLL, incluindo adicional de IRPJ e as alterações vigentes em 2026 para a parcela de receitas acima dos limites legais.
Depois, revise PIS e Cofins conforme o mix de produtos.
Mercadorias submetidas a regimes específicos podem alterar a carga em relação à referência geral de 3,65%.
Em seguida, o ICMS deve ser analisado pela carga líquida.
Créditos.
Benefícios.
Substituição tributária.
Operações interestaduais.
Por último, coloque a folha na conta.
Uma empresa que calcula apenas 5,93% de tributos federais e chama isso de “carga do Presumido” ainda não terminou sua análise.
Como reduzir impostos no comércio no Lucro Real
No Lucro Real, a primeira oportunidade é ter uma contabilidade correta.
Uma DRE errada produz uma base errada.
Depois, precisam ser analisadas a dedutibilidade das despesas e os ajustes fiscais.
Em 2026, também deve ser revisado o aproveitamento legítimo de créditos de PIS e Cofins.
O estoque é fundamental.
CMV errado altera lucro.
Inventário errado altera CMV.
Em seguida, avalie prejuízos fiscais, periodicidade de apuração e particularidades da empresa.
Para 2027, entretanto, refaça a comparação. Com a extinção de PIS e Cofins e a entrada da CBS, uma parte relevante da vantagem histórica do Lucro Real em algumas operações comerciais muda.
Pequenas diferenças podem produzir enorme impacto sobre o lucro
Considere uma empresa com:
Receita anual:
R$ 10.000.000,00.
Margem líquida:
4%.
Lucro:
R$ 400.000,00.
Se o planejamento tributário reduzir a carga ou melhorar o aproveitamento econômico em apenas 0,5% da receita:
R$ 50.000,00.
O lucro passa para:
R$ 450.000,00.
Aumento de lucro:
12,5%.
Se a melhoria chegar a 1% da receita:
R$ 100.000,00.
Lucro:
R$ 500.000,00.
Aumento:
25%.
É por isso que como reduzir impostos no comércio é um assunto de gestão empresarial.
Percentuais pequenos sobre faturamento se tornam percentuais enormes quando comparados ao lucro.
Cuidado para não reduzir imposto e destruir a margem
Nem toda redução tributária melhora o negócio.
Imagine que mudar de regime economize R$ 40.000,00 por ano.
Mas a nova estrutura reduz créditos de determinados clientes B2B, fazendo a empresa conceder R$ 60.000,00 adicionais em descontos para permanecer competitiva.
Economia tributária:
R$ 40.000,00.
Perda comercial:
R$ 60.000,00.
Resultado:
R$ 20.000,00 pior.
Outro exemplo.
Um benefício fiscal reduz R$ 50.000,00 em imposto, mas exige alteração logística que aumenta fretes em R$ 70.000,00.
O tributo caiu.
O lucro também.
É por isso que o planejamento deveria terminar na DRE.
Não na guia.
Quanto sua empresa deveria investir em planejamento tributário?
O valor precisa guardar relação com o potencial econômico e com a complexidade da empresa.
Imagine um comércio faturando R$ 12.000.000,00 por ano.
Uma melhoria de apenas 0,3% representa:
R$ 36.000,00.
Uma melhoria de 1% representa:
R$ 120.000,00.
Em empresas desse porte, trabalhar com cadastro, créditos e regime tributário não é apenas uma função administrativa.
Pode ser um projeto com retorno financeiro mensurável.
Por outro lado, isso não significa que sempre haverá economia.
Uma análise profissional também pode concluir que a empresa já está no regime adequado e que a carga atual está correta.
Essa também é uma resposta valiosa.
Ela elimina risco e dá segurança para crescer.
Checklist: como reduzir impostos no comércio legalmente
- Calcular a carga tributária efetiva dos últimos 12 meses.
- Comparar Simples Nacional, Lucro Presumido e Lucro Real.
- Utilizar as regras atualizadas de 2026 na simulação.
- Revisar NCM dos produtos de maior faturamento.
- Conferir CEST quando aplicável.
- Mapear produtos monofásicos.
- Revisar receitas sujeitas ao ICMS-ST.
- Conferir a segregação mensal no PGDAS-D.
- Verificar pagamentos indevidos ou realizados a maior.
- Avaliar eventual restituição ou compensação dentro do prazo legal.
- Auditar créditos de ICMS no regime normal.
- Conferir documentação das entradas.
- Verificar benefícios de ICMS efetivamente aplicáveis à empresa.
- Comparar fornecedores pelo custo líquido.
- Melhorar o controle de estoque.
- Revisar despesas e documentação no Lucro Real.
- Calcular o efeito da folha em cada regime.
- Construir uma DRE tributária comparativa.
- Criar uma simulação separada para 2027.
- Empresas do Simples: avaliar IBS/CBS no regime regular até 30 de setembro de 2026.
Perguntas frequentes sobre como reduzir impostos no comércio
Como reduzir impostos no comércio legalmente?
Os principais caminhos são escolher corretamente o regime tributário, revisar a tributação dos produtos, segregar receitas monofásicas e sujeitas a ICMS-ST, aproveitar créditos permitidos, recuperar pagamentos indevidos e verificar benefícios fiscais aplicáveis à operação.
É possível reduzir impostos de uma empresa do Simples Nacional?
Sim. O primeiro passo é verificar se a apuração está correta. Produtos monofásicos e receitas sujeitas a determinados tratamentos de ICMS precisam ser segregados adequadamente. Também é possível analisar pagamentos indevidos ou a maior e comparar o Simples com outros regimes.
Produto monofásico paga Simples Nacional?
A receita continua sujeita aos demais componentes aplicáveis do Simples, mas PIS e Cofins recebem o tratamento específico quando a receita é corretamente enquadrada. Não significa que todo o DAS daquela venda desapareça.
Posso recuperar Simples pago a maior?
A Receita Federal disponibiliza procedimentos de restituição e compensação para pagamentos indevidos ou realizados a maior no Simples Nacional. O prazo geral informado para DAS é de cinco anos contados da arrecadação. Receita Federal
Posso compensar crédito do Simples com qualquer tributo federal?
Não. A Receita esclarece que créditos apurados no Simples possuem regras próprias e só podem ser compensados com débitos também apurados no regime nas condições previstas. Serviços e Informações do Brasil
Revisar NCM pode reduzir imposto?
Pode identificar produtos que estavam recebendo tratamento tributário inadequado. Entretanto, a classificação deve refletir corretamente a mercadoria. Utilizar NCM incorreto apenas para reduzir imposto cria risco fiscal.
ICMS pago na compra gera crédito?
No regime normal, o RICMS-SC assegura direito ao crédito nas hipóteses previstas, condicionado ao cumprimento das regras legais e documentais. Nem toda operação gera crédito integral, portanto é necessário analisar cada situação. Legislação Tributária SEF-SC
Simples ou Lucro Presumido: qual paga menos no comércio?
Depende de faturamento, folha, ICMS, margem e produtos. Comparar apenas a alíquota do DAS com os tributos federais do Presumido produz uma análise incompleta.
Lucro Real pode reduzir imposto no comércio?
Pode, principalmente em negócios de baixa margem ou prejuízo. Em 2026, os créditos da sistemática não cumulativa de PIS e Cofins também podem ser relevantes. A comparação muda em 2027 com a CBS.
Benefício fiscal de ICMS serve para qualquer comércio?
Não. Benefícios e tratamentos tributários possuem requisitos específicos e dependem da atividade e da operação. Eles não devem ser tratados como soluções genéricas.
Como reduzir impostos no comércio em Santa Catarina?
Além da escolha do regime federal, empresas catarinenses devem revisar a carga efetiva de ICMS, créditos das entradas, produtos sujeitos a regimes específicos e eventuais tratamentos fiscais previstos na legislação estadual.
Comprar de outro fornecedor pode reduzir imposto?
Pode alterar o custo tributário líquido quando os créditos associados às aquisições são diferentes. A comparação ideal considera preço bruto menos créditos recuperáveis e outros custos.
O Simples Nacional muda em 2027?
Sim. IBS e CBS passam a integrar a nova estrutura do regime, e empresas do Simples podem escolher a apuração regular desses dois tributos nas condições definidas pelo CGSN. Serviços e Informações do Brasil
Qual é o prazo para optar por IBS e CBS fora do Simples?
Para o primeiro semestre de 2027, a opção pode ser realizada até 30 de setembro de 2026. Caso a empresa não opte, os tributos permanecerão dentro do Simples no primeiro semestre; existe nova janela prevista para março de 2027 com efeitos no segundo semestre. Serviços e Informações do Brasil
Reduzir imposto pode ser considerado sonegação?
Planejamento tributário legal utiliza alternativas previstas na legislação e reflete operações reais. Omissão de receitas, documentos falsos, classificação deliberadamente incorreta e operações simuladas não constituem planejamento tributário legítimo.
De quanto em quanto tempo devo revisar o planejamento tributário?
Uma revisão completa deveria ocorrer pelo menos antes da definição do regime do ano seguinte, mas indicadores como margem, faturamento, folha e carga tributária podem ser acompanhados mensal ou trimestralmente. Durante a Reforma Tributária, revisões mais frequentes são recomendáveis.
Conclusão: reduzir impostos no comércio começa eliminando desperdício tributário
Quando o empresário pergunta como reduzir impostos no comércio, é natural imaginar que exista alguma estratégia escondida conhecida apenas por especialistas.
Em alguns casos, existem realmente tratamentos tributários específicos e oportunidades que exigem conhecimento técnico profundo.
Na maior parte das empresas, entretanto, o maior desperdício começa muito antes.
Está no produto cadastrado incorretamente.
Na receita monofásica que não foi segregada.
No crédito de ICMS que ficou na nota e nunca chegou à apuração.
No Simples Nacional mantido por costume mesmo depois de a empresa mudar completamente de tamanho.
No Lucro Presumido calculado com uma planilha antiga.
No estoque que não fecha.
No pagamento indevido que ninguém revisou.
No fornecedor escolhido pelo preço bruto, ignorando créditos.
São erros menos interessantes do que uma “grande tese tributária”.
Mas podem custar muito dinheiro.
Considere novamente uma empresa com faturamento de R$ 10.000.000,00 e margem líquida de 4%.
Ela ganha R$ 400.000,00 por ano.
Uma melhoria tributária de 0,5% da receita representa R$ 50.000,00.
O lucro cresce 12,5%.
Se o ganho econômico chegar a 1% da receita, o lucro cresce 25%.
Não foi necessário dobrar as vendas.
Foi necessário melhorar a operação.
É essa a perspectiva que deveria orientar uma estratégia sobre como reduzir impostos no comércio.
Primeiro, pagar exatamente aquilo que a legislação determina.
Nem mais.
Nem menos.
Depois, comparar as alternativas legais existentes.
Por fim, transformar a economia tributária em maior margem, melhor caixa ou preços mais competitivos.
Em Santa Catarina, isso significa combinar planejamento federal com análise detalhada do ICMS. Empresas de Araranguá, Criciúma e região podem possuir situações completamente diferentes mesmo atuando no mesmo segmento, porque fornecedores, produtos, benefícios, clientes e operações interestaduais modificam a carga efetiva.
A transição da Reforma Tributária aumenta ainda mais a importância dessa análise.
Em 2027, PIS e Cofins deixam o sistema atual. IBS e CBS alteram a lógica dos créditos e empresas do Simples possuem uma nova escolha sobre a forma de recolhimento. Em 25 de setembro de 2026, restam poucos dias para a janela de opção aplicável ao primeiro semestre de 2027, que termina em 30 de setembro. Serviços e Informações do Brasil
Portanto, o planejamento para reduzir impostos não deveria olhar apenas para a guia deste mês.
Precisa olhar para a estrutura que a empresa utilizará no próximo ano.
A Sulcontábil pode estruturar essa análise utilizando faturamento, cadastro dos produtos, folha, compras, ICMS, DRE e regime tributário real da empresa, comparando os cenários de 2026 e 2027 e identificando onde existe economia legal e onde existe apenas risco disfarçado de oportunidade.
No final, a melhor resposta para como reduzir impostos no comércio pode ser resumida em uma ideia simples:
Não procure primeiro uma forma de pagar menos.
Descubra primeiro se sua empresa está pagando corretamente.
Quando os números estão organizados, as oportunidades reais aparecem.
Sobre o autor
Everaldo Pereira Costa
Contador — CRC/SC SC017622O3
Conteúdo elaborado sob perspectiva contábil, tributária, financeira e empresarial e atualizado conforme a legislação e as orientações oficiais disponíveis em setembro de 2026. Os exemplos apresentados possuem finalidade didática. O tratamento tributário depende do regime, produto, classificação fiscal, operações, fornecedores, clientes e legislação aplicável a cada empresa.