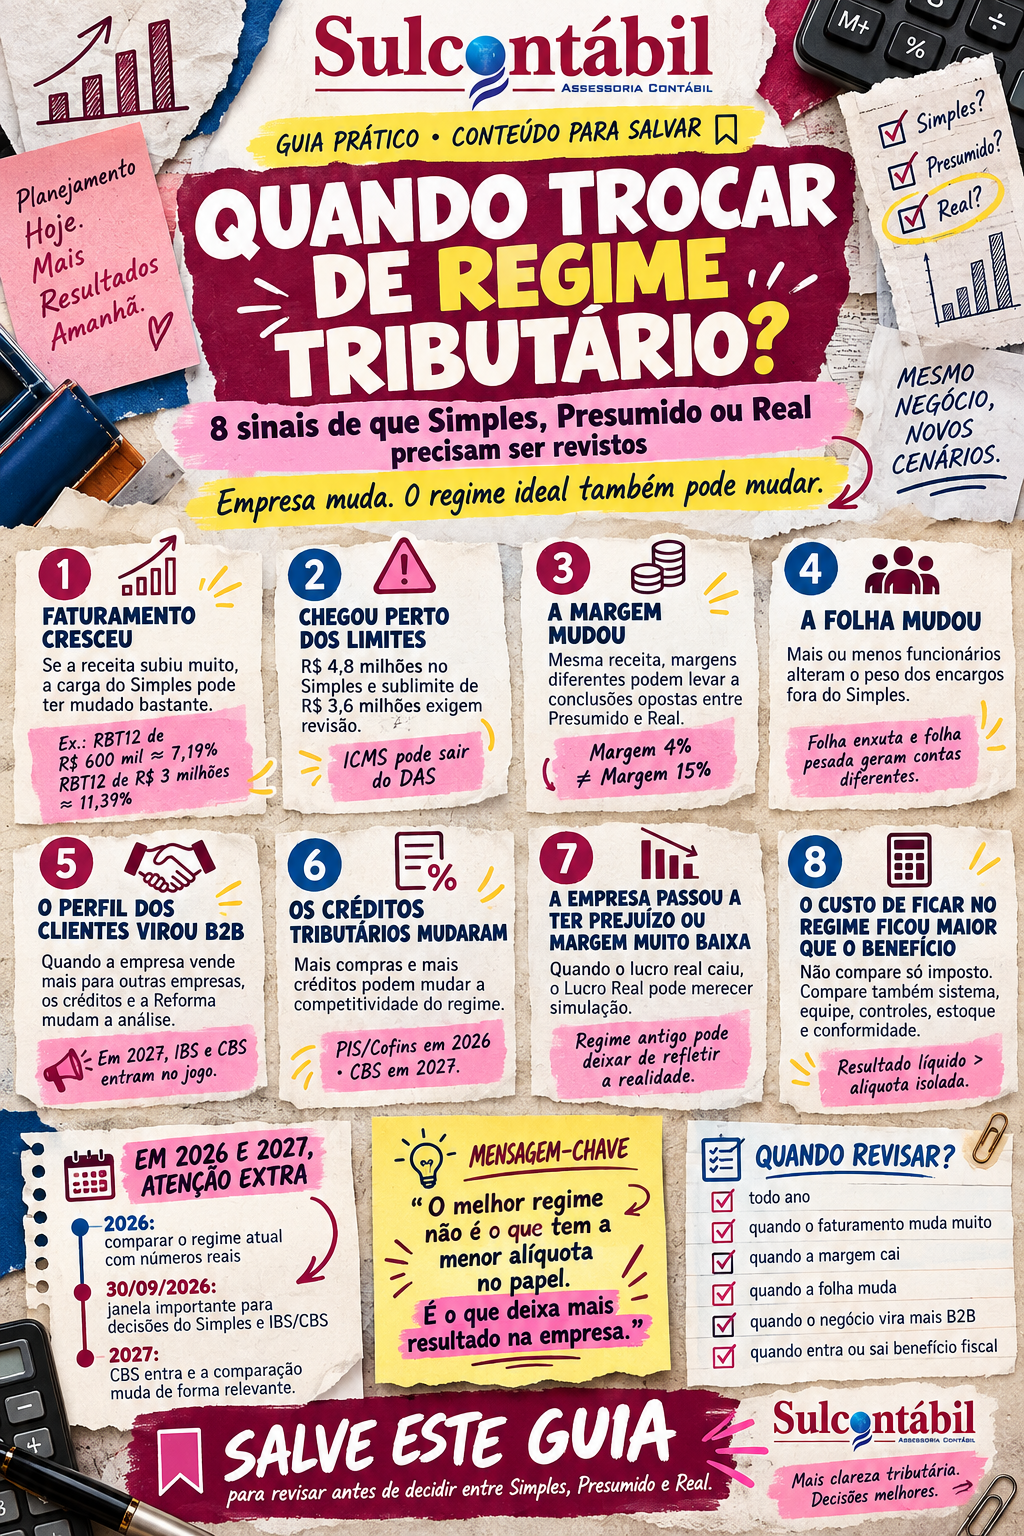
Uma empresa começou pequena, com faturamento de R$ 80.000,00 por mês, poucos funcionários e uma operação relativamente simples. O Simples Nacional funcionava bem, a carga tributária era administrável e praticamente não havia motivo para discutir outro regime.
Quatro anos depois, a realidade é outra.
O faturamento chegou a R$ 300.000,00 mensais. A empresa passou a vender para outras pessoas jurídicas, contratou mais funcionários, aumentou o estoque, mudou o perfil dos fornecedores e começou a operar em vários Estados. Ainda assim, o regime tributário nunca foi revisto.
A justificativa?
“Sempre funcionou assim.”
Esse talvez seja um dos piores critérios para decidir quando trocar de regime tributário.
O regime que era adequado quando a empresa faturava R$ 1.000.000,00 por ano não necessariamente continuará sendo o melhor quando ela alcançar R$ 4.000.000,00. Uma empresa que apresentava margem de 18% pode passar a trabalhar com 5%. Uma operação essencialmente B2C pode transformar-se em distribuidora B2B. Uma folha pequena pode crescer significativamente. Benefícios de ICMS podem surgir ou desaparecer.
A empresa muda.
O regime tributário ideal também pode mudar.
Em 2026 essa revisão tornou-se ainda mais importante. Além das mudanças normais de faturamento, margem e estrutura das empresas, estamos entrando em uma transição tributária que altera significativamente a comparação entre Simples Nacional, Lucro Presumido e Lucro Real.
Em 2027, PIS e Cofins deixam o sistema atual, entra a CBS e empresas fora do Simples passam, em regra, a trabalhar dentro da sistemática regular de IBS e CBS. No Simples Nacional surge ainda a possibilidade de manter os novos tributos dentro do regime ou recolhê-los pelo regime regular. Serviços e Informações do Brasil
Isso significa que uma decisão tomada corretamente em 2025 pode precisar ser completamente refeita para 2027.
Portanto, saber quando trocar de regime tributário não significa procurar uma data específica no calendário. Significa reconhecer quando os números da empresa deixaram de justificar a estrutura atual.
Neste artigo, vamos analisar oito sinais objetivos de que chegou o momento de revisar o regime tributário e mostrar como realizar essa comparação sem cair no erro de simplesmente escolher a menor alíquota.
O primeiro princípio: não existe um melhor regime tributário para todas as empresas
Simples Nacional, Lucro Presumido e Lucro Real são maneiras diferentes de chegar à tributação da empresa.
Nenhum deles é universalmente melhor.
O Simples Nacional pode ser excelente para uma empresa e caro para outra. O Lucro Presumido pode ser extremamente competitivo em um comércio de alta margem e pouco interessante em uma operação de margem apertada. O Lucro Real pode parecer complexo, mas produzir economia importante para empresas que efetivamente lucram pouco ou passam por períodos de prejuízo.
Por isso, a pergunta correta não é:
Qual é o melhor regime tributário?
É:
Qual regime produz o melhor resultado para a minha empresa nas condições atuais?
Essa diferença é fundamental para compreender quando trocar de regime tributário.
O regime precisa acompanhar a empresa.
Não o contrário.
Sinal 1 — O faturamento cresceu significativamente
O crescimento do faturamento é um dos primeiros motivos para revisar o regime.
Isso acontece porque a carga do Simples Nacional tende a aumentar conforme a receita bruta acumulada nos últimos 12 meses cresce.
Uma empresa comercial que está nas faixas iniciais do Anexo I pode encontrar uma estrutura bastante competitiva. À medida que o faturamento aumenta, a alíquota efetiva também sobe.
Imagine um comércio com RBT12 de R$ 600.000,00.
Utilizando a tabela vigente em 2026, sua alíquota efetiva no Anexo I fica próxima de 7,19%.
Agora imagine a mesma empresa alguns anos depois, com RBT12 de R$ 3.000.000,00.
A alíquota efetiva fica próxima de 11,39%, antes das eventuais segregações específicas de produtos.
A atividade é a mesma.
O regime é o mesmo.
Mas a carga mudou bastante.
Nesse momento, a empresa deveria começar a perguntar quando trocar de regime tributário.
Isso não significa que o Simples deixou de ser vantajoso. A folha, o ICMS, os produtos e a margem podem continuar fazendo o regime ser a melhor escolha.
Significa apenas que o crescimento tornou obrigatória uma nova comparação.
O limite do Simples também precisa ser observado
Para permanência no Simples Nacional, a regra geral estabelece limite de R$ 4.800.000,00 de receitas no mercado interno, além do limite adicional de igual valor para exportações nas condições previstas pela legislação. Normas Receita
Quando a receita acumulada no ano ultrapassa o limite de R$ 4.800.000,00, o momento em que a exclusão produz efeitos depende da proporção do excesso.
Se o excesso for superior a 20%, os efeitos ocorrem a partir do mês subsequente ao excesso. Se a ultrapassagem ficar em até 20%, a exclusão produz efeitos, em regra, no ano-calendário seguinte. Normas Receita
Esse é um exemplo em que saber quando trocar de regime tributário deixa de ser apenas uma escolha econômica.
Pode se tornar obrigação legal.
Existe ainda o sublimite de R$ 3.600.000,00
Em 2026, o sublimite para recolhimento de ICMS e ISS dentro do Simples Nacional está fixado em R$ 3.600.000,00 em todos os Estados e no Distrito Federal. Receita Federal
Isso é particularmente importante para empresas comerciais.
Uma empresa pode continuar dentro do Simples para os tributos federais, mas ter de lidar com o ICMS fora da sistemática unificada quando os efeitos do sublimite forem produzidos.
Quando isso acontece, uma das principais vantagens operacionais do Simples diminui.
A empresa continua enfrentando parte da complexidade do regime normal de ICMS e, ao mesmo tempo, permanece pagando os demais componentes do Simples.
Por isso, um comércio que se aproxima de R$ 3.600.000,00 deveria realizar uma simulação antes de ultrapassar o sublimite.
Para 2027, a regulamentação passa a utilizar esse sublimite também na sistemática envolvendo IBS, além de ICMS e ISS. Serviços e Informações do Brasil
Esse é um dos pontos mais claros para decidir quando trocar de regime tributário ou, pelo menos, quando iniciar um estudo completo.
Sinal 2 — A margem de lucro mudou
Faturamento sozinho nunca deveria escolher regime tributário.
A margem é igualmente importante.
Imagine duas empresas comerciais faturando R$ 5.000.000,00 por ano.
A Empresa A lucra R$ 750.000,00.
Margem:
15%.
A Empresa B lucra R$ 150.000,00.
Margem:
3%.
As duas possuem exatamente a mesma receita.
No Lucro Presumido, a determinação de IRPJ e CSLL utiliza percentuais definidos pela legislação sobre a receita.
No Lucro Real, esses tributos partem do resultado contábil ajustado pelas regras fiscais.
É fácil perceber que a relação entre lucro efetivo e lucro presumido será completamente diferente nas duas empresas.
Se a empresa reduziu sua margem de 15% para 4% ao longo dos últimos anos e continua no Lucro Presumido apenas porque “sempre foi Presumido”, existe motivo para revisar.
Da mesma maneira, uma empresa que passou a trabalhar com margem muito maior pode encontrar no Presumido uma estrutura tributária mais interessante do que possuía quando seus resultados eram pequenos.
Portanto, quando trocar de regime tributário?
Um excelente sinal é quando a margem atual já não se parece com aquela que existia quando o regime foi escolhido.
Exemplo: uma pequena mudança de margem pode alterar completamente a conclusão
Imagine faturamento anual de:
R$ 6.000.000,00.
Primeiro cenário:
Margem tributável aproximada de 4%.
Lucro:
R$ 240.000,00.
Segundo cenário:
Margem tributável aproximada de 15%.
Lucro:
R$ 900.000,00.
No primeiro caso, o Lucro Real merece muita atenção porque IRPJ e CSLL partem de um lucro relativamente pequeno.
No segundo, o Lucro Presumido pode ganhar competitividade porque sua base de IRPJ e CSLL não necessariamente aumenta na mesma proporção do lucro econômico.
O regime ideal pode mudar mesmo que o faturamento permaneça exatamente igual.
Isso mostra por que saber quando trocar de regime tributário exige acompanhar a DRE.
Sinal 3 — A folha de pagamento cresceu ou diminuiu
A folha pode mudar completamente uma comparação entre Simples e regimes normais.
Em atividades comerciais enquadradas no Anexo I, a contribuição previdenciária patronal está, em regra, incorporada ao DAS.
Quando a empresa migra para Lucro Presumido ou Lucro Real, os encargos previdenciários precisam ser analisados fora da guia do Simples.
Imagine duas lojas faturando R$ 250.000,00 por mês.
A primeira possui folha de R$ 20.000,00.
A segunda possui folha de R$ 80.000,00.
No primeiro negócio, o peso dos encargos patronais adicionais em uma eventual saída do Simples pode ser relativamente pequeno diante da receita.
No segundo, pode consumir toda a economia encontrada nos demais tributos.
Isso explica por que uma empresa altamente automatizada e outra intensiva em pessoas podem chegar a regimes diferentes, mesmo possuindo o mesmo faturamento.
Também explica por que uma alteração na estrutura da equipe deveria acender um alerta sobre quando trocar de regime tributário.
Se a empresa automatizou processos, reduziu folha e aumentou faturamento, vale recalcular.
Se expandiu lojas, contratou vendedores e elevou significativamente a folha, também vale recalcular.
Sinal 4 — O perfil dos clientes mudou de pessoa física para empresa
Durante muito tempo, o regime tributário foi analisado principalmente olhando quanto a própria empresa pagava.
A Reforma Tributária aumenta a importância de olhar também para o cliente.
Imagine uma empresa que iniciou como varejista.
Noventa e cinco por cento das vendas eram para consumidores finais.
Com o tempo, passou a fornecer para indústrias, redes de varejo e outras empresas.
Agora 80% do faturamento é B2B.
O negócio mudou.
Em operações entre empresas, o crédito tributário recebido pelo comprador pode fazer parte da comparação econômica entre fornecedores.
A Lei Complementar nº 214 preservou o Simples Nacional, mas permitiu que empresas optantes recolham IBS e CBS pelo regime regular. Isso cria a possibilidade de continuar no Simples para os demais tributos e utilizar a sistemática regular para os novos tributos de consumo. Serviços e Informações do Brasil
Essa alternativa muda a discussão sobre quando trocar de regime tributário.
Antes, uma empresa poderia concluir que precisava sair do Simples para participar mais plenamente da cadeia de créditos.
A partir de 2027, talvez exista um quarto cenário:
Simples Nacional com IBS e CBS dentro do regime.
Simples Nacional com IBS e CBS pelo regime regular.
Lucro Presumido.
Lucro Real.
A comparação ficou mais sofisticada.
Em setembro de 2026 essa decisão é imediata
No momento da publicação deste artigo, em 28 de setembro de 2026, faltam apenas dois dias para o encerramento da janela de opção relacionada ao Simples Nacional para 2027 e à escolha do regime regular de IBS e CBS para o primeiro semestre de 2027.
O prazo termina em 30 de setembro de 2026. Empresas já optantes pelo Simples permanecem automaticamente no regime, salvo situações como registro de exclusão futura, mas precisam avaliar se desejam manter IBS e CBS dentro da sistemática simplificada ou recolhê-los pelo regime regular. Serviços e Informações do Brasil
A própria Receita Federal informou, em 25 de setembro, que já haviam sido registradas 447.716 solicitações de opção pelo regime regular de IBS e CBS, mostrando que a escolha está efetivamente sendo realizada pelas empresas neste momento. Serviços e Informações do Brasil
Existe ainda possibilidade de cancelamento das opções até 30 de novembro de 2026, conforme divulgado pela Receita. Serviços e Informações do Brasil
Para uma empresa B2B do Simples, portanto, perguntar quando trocar de regime tributário em setembro de 2026 também significa perguntar se realmente precisa trocar de regime ou se basta mudar a forma de recolhimento de IBS e CBS.
Sinal 5 — A quantidade de créditos tributários mudou
No comércio, as compras importam muito.
Uma empresa que compra grande volume de mercadorias tributadas possui uma estrutura diferente daquela que vende muito, mas possui poucos gastos que geram créditos.
Em 2026, essa diferença aparece claramente na comparação entre Lucro Presumido e Lucro Real por causa de PIS e Cofins.
No Lucro Presumido, a referência geral do regime cumulativo é de 3,65% para PIS e Cofins, ressalvados produtos e operações com tratamentos específicos.
No Lucro Real, a sistemática não cumulativa utiliza alíquotas nominais superiores, mas permite créditos nas hipóteses previstas em lei.
Imagine uma empresa que venda R$ 500.000,00 por mês e compre R$ 400.000,00 em mercadorias que gerem os créditos considerados na simulação.
A diferença da sistemática de PIS e Cofins pode tornar o Lucro Real muito mais competitivo em 2026 do que pareceria olhando apenas para a alíquota nominal.
Agora imagine outra empresa que venda os mesmos R$ 500.000,00, mas possua apenas R$ 150.000,00 em aquisições capazes de produzir os créditos considerados.
O cenário é completamente diferente.
Se as compras mudaram, chegou o momento de revisar quando trocar de regime tributário.
Mas essa análise muda em 2027
Esse ponto é extremamente importante.
Em 2027, PIS e Cofins serão extintos e a CBS passa a operar no novo sistema. A Reforma prevê também IBS em fase de transição, enquanto ICMS e ISS começam sua redução gradual apenas em 2029. Serviços e Informações do Brasil
Presumido e Real estarão, em regra, dentro do regime regular de IBS e CBS.
Isso significa que a diferença histórica de PIS/Cofins entre Presumido e Real deixa de existir nos mesmos moldes.
Uma empresa que escolheu Lucro Real em 2026 principalmente pelos créditos de PIS e Cofins precisa refazer o cálculo para 2027.
Ela pode continuar encontrando vantagem no Real por causa da margem.
Mas o motivo será diferente.
Essa é uma das maiores razões para discutir quando trocar de regime tributário neste momento.
Sinal 6 — A empresa começou a ter prejuízo ou margem muito baixa
Imagine uma empresa no Lucro Presumido.
Ela fatura R$ 8.000.000,00 por ano, mas passa por uma fase de expansão. Abriu uma nova unidade, contratou equipe e aumentou despesas.
No final do exercício, apresenta prejuízo contábil.
No Lucro Presumido, IRPJ e CSLL continuam sendo calculados a partir das bases presumidas relacionadas às receitas, conforme as regras aplicáveis.
O prejuízo econômico da empresa não elimina automaticamente esses tributos.
No Lucro Real, a situação é diferente, porque a tributação da renda parte do resultado contábil ajustado fiscalmente.
Empresas com prejuízo ou margens muito pequenas deveriam obrigatoriamente simular o Lucro Real, mesmo que não estejam legalmente obrigadas ao regime.
Isso é especialmente importante quando a queda de margem não é pontual.
Uma empresa que teve um mês ruim não precisa mudar toda sua estrutura.
Mas se os últimos 12 meses mostram deterioração consistente do resultado, existe um sinal claro.
A pergunta sobre quando trocar de regime tributário deveria surgir antes que a empresa passe mais um ano pagando imposto com base em uma estrutura que deixou de representar sua realidade econômica.
Sinal 7 — A empresa ganhou ou perdeu benefício fiscal
Em Santa Catarina, essa situação pode ter enorme impacto.
Imagine uma empresa que estava no Simples Nacional e, com o crescimento da operação, passa a analisar o Lucro Presumido.
Se a simulação utilizar apenas a alíquota nominal do ICMS, pode concluir que sair do Simples será extremamente caro.
Mas a operação pode ter direito a determinado tratamento estadual que reduza significativamente a carga efetiva.
O inverso também é verdadeiro.
Uma empresa pode estar utilizando um benefício ou tratamento tributário que deixará de existir, será reduzido ou perderá relevância durante a transição para IBS.
Quando um benefício fiscal relevante entra ou sai da operação, a comparação de regimes precisa ser refeita.
Esse é um dos sinais mais claros para decidir quando trocar de regime tributário em empresas comerciais e industriais de Santa Catarina.
O ponto de partida deve sempre ser a carga efetiva, e não a alíquota nominal.
Exemplo de como ICMS pode inverter a escolha
Considere uma empresa comercial que está comparando Simples e Lucro Presumido.
No primeiro cenário, a carga líquida de ICMS fora do Simples seria:
5% da receita.
No segundo, depois de considerar créditos e tratamento fiscal efetivamente aplicável:
2,5%.
Em uma empresa que fatura R$ 4.000.000,00 por ano, essa diferença equivale a:
2,5% × R$ 4.000.000,00 = R$ 100.000,00.
Uma única premissa modificou o estudo em R$ 100.000,00.
É por isso que planilhas genéricas de regime tributário são perigosas.
Sinal 8 — O custo de permanecer no regime ficou maior do que o benefício
Tributo não é o único custo de um regime.
Existe também o custo de conformidade.
Sistema.
Contabilidade.
Equipe.
Controles.
Inventário.
Conciliações.
Obrigações acessórias.
Capital de giro.
Uma empresa pode encontrar economia de R$ 30.000,00 migrando para o Lucro Real e gastar R$ 50.000,00 adicionais para conseguir administrar corretamente o regime.
Nesse caso, a economia tributária não produziu economia empresarial.
O contrário também pode acontecer.
Uma empresa pode pagar R$ 50.000,00 a mais em tributos no Simples apenas para evitar R$ 10.000,00 adicionais de custo administrativo que teria no Presumido.
Nesse cenário, a simplicidade custa R$ 40.000,00 líquidos.
Isso não significa que a empresa deva sair.
Mas precisa saber quanto está pagando pela simplicidade.
Quando trocar de regime tributário deve ser uma decisão sobre resultado líquido, e não apenas sobre imposto.
Existe um nono sinal: a empresa nunca fez uma simulação
Talvez esse seja o sinal mais simples.
Se ninguém consegue explicar por que a empresa está no regime atual, existe um problema.
“Porque o contador colocou.”
“Porque sempre estivemos nele.”
“Porque o Simples é mais barato.”
“Porque todo mundo do setor usa Presumido.”
Essas respostas não são suficientes.
Uma decisão tributária deveria possuir uma memória de cálculo.
A empresa deveria conseguir visualizar:
quanto pagaria no Simples;
quanto pagaria no Presumido;
quanto pagaria no Real;
quanto gastaria de folha;
quanto pagaria de ICMS;
quanto teria de créditos;
quanto custaria administrar cada regime;
quanto sobraria de lucro.
Se esse comparativo nunca foi realizado, já existe motivo para revisar quando trocar de regime tributário.
Não espere dezembro para descobrir que precisa mudar
Uma das piores maneiras de realizar planejamento tributário é começar em 28 de dezembro.
A empresa precisa de tempo para levantar dados, corrigir estoque, revisar cadastro e entender os impactos financeiros.
Além disso, determinadas escolhas produzem efeitos durante todo o ano-calendário.
No Lucro Presumido, por exemplo, a opção é aplicada ao ano-calendário e é manifestada, como regra, pelo pagamento da primeira ou única quota do imposto relativo ao primeiro período de apuração. A legislação trata a opção como aplicável ao período de atividade do ano. Presidência da República
Isso demonstra que o regime não deve ser tratado como algo que a empresa simplesmente troca todos os meses conforme a conta mais conveniente.
Planejamento precisa anteceder o início do exercício.
Então qual é o melhor momento do ano para revisar o regime?
Para a maioria das empresas, setembro e outubro são excelentes meses para iniciar.
Nesse momento, já existem dados suficientes do ano corrente para projetar o fechamento, mas ainda há tempo para organizar a empresa antes de janeiro.
Em 2026, essa análise foi antecipada ainda mais pelo novo calendário do Simples.
Para o ano-calendário de 2027, empresas que desejam ingressar no Simples precisam realizar a solicitação entre 1º e 30 de setembro de 2026. Empresas já optantes não precisam realizar nova opção simplesmente para permanecer, mas a escolha pelo regime regular de IBS e CBS também ocorre nessa janela. Serviços e Informações do Brasil
Isso significa que, neste ano, perguntar quando trocar de regime tributário depois do fim de setembro pode ser tarde para algumas decisões relacionadas ao primeiro semestre de 2027.
Uma empresa deveria revisar o regime todos os anos?
Sim.
Revisar não significa trocar.
Essa distinção é importante.
Uma empresa pode realizar um estudo completo todos os anos e permanecer dez anos no mesmo regime porque os números continuam demonstrando que ele é o melhor.
Isso é muito diferente de permanecer dez anos sem nunca calcular.
Uma revisão anual deveria ser vista como uma espécie de exame tributário preventivo.
A pergunta não é:
“Precisamos mudar?”
A pergunta é:
“O regime atual continua sendo justificável pelos números?”
Se a resposta for sim, ótimo.
A empresa ganha segurança.
Além da revisão anual, crie gatilhos extraordinários
Não é necessário esperar o final do ano quando ocorre uma mudança estrutural.
Alguns acontecimentos deveriam gerar uma revisão imediata:
crescimento acelerado do faturamento;
queda forte da margem;
grande aumento da folha;
mudança do perfil B2C para B2B;
entrada em novos Estados;
aquisição de outra empresa;
mudança significativa no mix de produtos;
entrada ou saída de benefício fiscal;
nova operação de importação;
expansão com prejuízo temporário;
alteração legislativa relevante.
Quando qualquer um desses eventos acontece, vale antecipar a pergunta sobre quando trocar de regime tributário.
Como calcular se vale a pena trocar de regime tributário
A comparação precisa chegar até o lucro líquido.
Considere uma empresa com receita de:
R$ 4.000.000,00 por ano.
Vamos imaginar três cenários didáticos:
| Indicador | Simples | Presumido | Real |
|---|---|---|---|
| Receita | R$ 4.000.000,00 | R$ 4.000.000,00 | R$ 4.000.000,00 |
| Tributos sobre receita/resultado | R$ 450.000,00 | R$ 300.000,00 | R$ 290.000,00 |
| ICMS fora do cálculo acima | R$ 0,00 | R$ 100.000,00 | R$ 100.000,00 |
| Encargos adicionais de folha | R$ 0,00 | R$ 70.000,00 | R$ 70.000,00 |
| Custo administrativo adicional | R$ 0,00 | R$ 12.000,00 | R$ 30.000,00 |
| Custo total comparável | R$ 450.000,00 | R$ 482.000,00 | R$ 490.000,00 |
Olhando apenas os primeiros tributos, o Lucro Real parecia o melhor:
R$ 290.000,00.
Depois da operação completa:
Simples: R$ 450.000,00.
Presumido: R$ 482.000,00.
Real: R$ 490.000,00.
O Simples venceu.
Agora altere o ICMS do Presumido e Real para R$ 40.000,00 devido a uma estrutura de créditos mais favorável.
Presumido:
R$ 422.000,00.
Real:
R$ 430.000,00.
Agora o Presumido vence.
Essa é a sensibilidade que precisa existir no estudo.
O regime mais barato pode mudar conforme a margem
Vamos criar outra análise.
Receita anual:
R$ 6.000.000,00.
No cenário A, margem tributável de 15%.
No cenário B, margem de 4%.
O ICMS e a folha são mantidos constantes.
No cenário A, o Lucro Presumido pode encontrar vantagem na tributação da renda porque a base presumida pode ficar abaixo do resultado efetivamente produzido.
No cenário B, o Lucro Real ganha força porque IRPJ e CSLL acompanham um lucro efetivo menor.
Uma única variável mudou.
A escolha também pode mudar.
É por isso que saber quando trocar de regime tributário exige trabalhar com uma DRE projetada, e não apenas com o faturamento.
Use pelo menos três cenários de crescimento
Uma empresa não deveria escolher o regime para o próximo ano considerando apenas o faturamento atual.
Imagine que terminou setembro faturando R$ 300.000,00 por mês.
Para 2027, construa três cenários:
Conservador:
R$ 3.600.000,00 no ano.
Base:
R$ 4.200.000,00.
Expansão:
R$ 5.200.000,00.
No primeiro cenário, a empresa pode continuar integralmente dentro de determinada estrutura.
No segundo, o sublimite passa a ser uma questão relevante.
No terceiro, o próprio limite geral do Simples já entra na discussão.
O regime precisa suportar o plano de crescimento.
Escolher considerando apenas o último mês pode gerar uma mudança tributária no meio da expansão.
A empresa também precisa simular o pior cenário
Empresários costumam projetar crescimento.
O planejamento tributário também deveria projetar queda.
Imagine que a empresa escolha Lucro Presumido porque espera margem de 14%.
E se ela cair para 5%?
Quanto será pago?
O Lucro Real se tornaria melhor?
E se a empresa tiver prejuízo durante seis meses?
E se o faturamento cair, mas os custos fixos permanecerem?
Essa análise de estresse é especialmente relevante em negócios cíclicos, comércio de bens duráveis e operações dependentes de poucos clientes.
Quando trocar de regime tributário também depende de entender como cada regime se comporta quando a empresa vai mal.
O Simples não é automaticamente o melhor regime para pequena empresa
O próprio nome induz a uma percepção de vantagem.
E, de fato, o regime pode ser excelente.
Mas uma empresa pequena com alta margem, folha pequena e determinados créditos estaduais pode encontrar outro resultado.
Da mesma forma, uma pequena empresa B2B pode precisar comparar a sistemática de créditos para seus clientes.
A decisão deve ser calculada.
Porte empresarial e regime tributário não são sinônimos.
O Lucro Presumido não é automaticamente a evolução natural do Simples
Existe uma ideia de escada tributária:
MEI.
Simples.
Lucro Presumido.
Lucro Real.
Como se uma empresa necessariamente tivesse de subir esses degraus conforme cresce.
Não funciona assim.
Uma empresa pode sair do Simples diretamente para o Lucro Real se os números justificarem.
Outra pode permanecer no Presumido por muitos anos.
Uma terceira pode sair do Presumido e ir para o Real porque a margem caiu.
Não existe sequência obrigatória.
Existe adequação econômica e legal.
Esse entendimento é essencial para decidir quando trocar de regime tributário.
O Lucro Real não deveria ser descartado por medo da complexidade
Se o Lucro Real gera economia anual de R$ 250.000,00 e exige R$ 40.000,00 adicionais em estrutura, existe uma discussão racional.
Se economiza R$ 15.000,00 e adiciona R$ 60.000,00 em custos, a resposta também é clara.
Complexidade deve ser convertida em dinheiro.
Só então pode ser comparada.
A empresa não deveria escolher um regime porque ele “parece simples” ou rejeitar outro porque “parece complicado”.
O que importa é o resultado.
A Reforma Tributária obriga praticamente todas as empresas a rever essa decisão
Mesmo que sua empresa não tenha mudado nada internamente, a legislação mudou.
Isso por si só já justifica uma revisão.
Em 2027, PIS e Cofins são extintos. CBS entra em vigor, IBS continua sua fase de implantação e o Imposto Seletivo passa a existir para os bens e serviços alcançados pela legislação. Entre 2029 e 2032 ocorre a transição gradual de ICMS e ISS para IBS, até o novo modelo integral em 2033. Serviços e Informações do Brasil
Uma empresa que comparou Lucro Presumido e Lucro Real utilizando a diferença entre PIS/Cofins cumulativos e não cumulativos precisa reconstruir a análise para 2027.
Do mesmo modo, uma empresa do Simples precisa avaliar a possibilidade de recolher IBS e CBS dentro ou fora da sistemática unificada.
A pergunta sobre quando trocar de regime tributário ganhou, portanto, uma resposta adicional:
Quando a legislação muda de maneira suficiente para alterar as premissas que justificavam seu regime atual.
Esse momento é agora.
Uma matriz prática para saber quando trocar de regime tributário
| Sinal | O que revisar |
|---|---|
| Faturamento aumentou muito | Simples x Presumido x Real |
| Aproximação de R$ 3.600.000,00 | ICMS e sublimite |
| Aproximação de R$ 4.800.000,00 | Permanência no Simples |
| Margem caiu | Lucro Real |
| Margem aumentou muito | Lucro Presumido |
| Folha cresceu | Vantagem do Simples |
| Folha caiu | Presumido/Real podem ganhar força |
| Clientes passaram a ser B2B | Créditos e IBS/CBS |
| Compras aumentaram | Créditos tributários |
| Empresa teve prejuízo | Lucro Real |
| Benefício de ICMS mudou | Regime normal estadual |
| Reforma Tributária | Refazer toda a comparação |
| Nunca houve simulação | Revisão imediata |
Essa tabela não escolhe o regime.
Ela identifica quando a escolha precisa ser recalculada.
Um roteiro de 30 dias para revisar o regime da empresa
Na primeira semana, reúna os números dos últimos 12 meses. Receita, compras, folha, margem, estoque, ICMS, clientes e produtos.
Na segunda semana, reconstrua a DRE. É necessário saber quanto a empresa realmente ganha antes de tentar decidir como tributar esse resultado.
Na terceira semana, simule os regimes. O Simples deve considerar alíquota efetiva e segregações. O Presumido precisa utilizar as regras atualizadas de 2026, inclusive a majoração dos percentuais de presunção sobre a parcela das receitas acima do limite correspondente. A Receita Federal esclarece que o acréscimo de 10% incide sobre os percentuais aplicados à parcela da receita que excede R$ 5.000.000,00 no ano, proporcionalmente aos períodos de apuração. Serviços e Informações do Brasil
O Lucro Real precisa utilizar lucro tributável, créditos, prejuízos e custos de conformidade reais.
Na quarta semana, construa o cenário de 2027.
Se a empresa utilizar apenas o sistema atual para tomar uma decisão sobre o próximo exercício, parte do estudo já estará ultrapassada.
Checklist: quando trocar de regime tributário
- Revisar o regime pelo menos uma vez por ano.
- Comparar a carga tributária efetiva, não apenas alíquotas nominais.
- Projetar o faturamento dos próximos 12 meses.
- Monitorar o sublimite de R$ 3.600.000,00.
- Monitorar o limite de R$ 4.800.000,00 do Simples.
- Calcular a margem tributável real.
- Verificar crescimento ou redução da folha.
- Separar clientes B2B e B2C.
- Mapear compras e créditos.
- Revisar benefícios estaduais.
- Simular períodos de prejuízo.
- Incluir o custo administrativo de cada regime.
- Analisar o impacto sobre o caixa.
- Fazer cenário conservador, base e expansão.
- Comparar 2026 separadamente de 2027.
- Empresas do Simples: avaliar IBS e CBS dentro ou fora do regime.
- Documentar as premissas utilizadas.
- Definir um ponto de equilíbrio entre os regimes.
- Revisar novamente se margem ou faturamento mudarem significativamente.
Perguntas frequentes sobre quando trocar de regime tributário
Quando trocar de regime tributário?
A empresa deveria revisar o regime sempre que houver mudanças relevantes de faturamento, margem, folha, clientes, créditos, benefícios fiscais ou legislação. A decisão ideal deve ser baseada em simulação de Simples Nacional, Lucro Presumido e Lucro Real.
Preciso trocar de regime quando o faturamento aumenta?
Não necessariamente, mas o crescimento é um forte motivo para revisar. No Simples, o aumento do RBT12 eleva a alíquota efetiva e pode aproximar a empresa dos limites e sublimites do regime.
Qual é o limite do Simples Nacional?
O limite geral de receita no mercado interno é R$ 4.800.000,00 por ano, observadas as demais regras legais. Normas Receita
O que acontece se ultrapassar R$ 4.800.000,00?
Se o excesso superar 20%, a exclusão produz efeitos a partir do mês subsequente ao excesso. Quando o excesso não ultrapassa 20%, os efeitos ocorrem, em regra, no ano seguinte. Normas Receita
O que é o sublimite de R$ 3.600.000,00?
Em 2026, esse é o sublimite utilizado para recolhimento de ICMS e ISS dentro do Simples Nacional em todos os Estados e no Distrito Federal. Receita Federal
Empresa com margem baixa deveria trocar para Lucro Real?
Margem baixa é um forte motivo para realizar a simulação. Como IRPJ e CSLL do Lucro Real partem do resultado tributável efetivamente apurado, o regime pode ganhar competitividade em empresas com margens pequenas ou prejuízos.
Empresa com margem alta deveria ir para o Lucro Presumido?
Pode ser um cenário favorável, especialmente quando o lucro efetivo é significativamente superior às bases presumidas. Porém, folha, PIS/Cofins em 2026, ICMS e demais custos precisam entrar no estudo.
Folha de pagamento influencia a escolha do regime?
Muito. No comércio do Anexo I, a contribuição previdenciária patronal está, em regra, dentro do Simples. Fora dele, o custo previdenciário patronal precisa ser considerado separadamente.
Empresa B2B deveria sair do Simples?
Não automaticamente. A partir de 2027, empresas do Simples podem optar pelo regime regular de IBS e CBS sem necessariamente abandonar o Simples para os demais tributos. Serviços e Informações do Brasil
Até quando pode ser feita a opção pelo regime regular de IBS e CBS para o primeiro semestre de 2027?
O prazo termina em 30 de setembro de 2026. A regulamentação prevê nova oportunidade em março de 2027 para efeitos no segundo semestre. Serviços e Informações do Brasil
Uma empresa já optante pelo Simples precisa fazer nova opção em setembro?
Não para simplesmente permanecer no Simples, salvo situações como registro de exclusão futura. Contudo, deve avaliar se deseja optar pelo regime regular de IBS e CBS. Serviços e Informações do Brasil
Posso desistir da opção feita em setembro?
A Receita informa que existe possibilidade de cancelamento das opções pelo Simples e pelo regime híbrido até 30 de novembro de 2026. Serviços e Informações do Brasil
Lucro Presumido pode ser alterado durante o ano?
A legislação estabelece que a opção pelo Lucro Presumido se aplica ao ano-calendário e é manifestada, como regra, pelo pagamento da primeira ou única quota do imposto relativo ao primeiro período de apuração. Presidência da República
Qual é o limite para optar pelo Lucro Presumido?
Em regra, pode optar a pessoa jurídica cuja receita total do ano anterior seja igual ou inferior a R$ 78.000.000,00, desde que não esteja enquadrada nas hipóteses de obrigatoriedade do Lucro Real. Presidência da República
A Reforma Tributária muda a escolha entre Presumido e Real?
Sim. Em 2027, PIS e Cofins são extintos e CBS passa a integrar o novo sistema. Isso elimina uma diferença histórica importante entre PIS/Cofins cumulativos do Presumido e não cumulativos do Real. Serviços e Informações do Brasil
Devo esperar dezembro para revisar o regime?
Não. O ideal é antecipar o estudo. Em 2026, inclusive, decisões do Simples para 2027 precisam ser realizadas ainda em setembro. Serviços e Informações do Brasil
Conclusão: o melhor momento para trocar de regime é antes de o regime atual começar a custar caro
Existe uma diferença importante entre trocar de regime tributário porque os números demonstraram uma oportunidade e trocar porque a empresa descobriu tarde demais que estava na estrutura errada.
No primeiro caso, existe planejamento.
No segundo, reação.
Uma empresa que acompanha faturamento, margem, folha, créditos e carga efetiva consegue perceber antecipadamente quando o regime começa a perder competitividade.
Uma empresa que olha apenas para a guia normalmente percebe depois.
É por isso que saber quando trocar de regime tributário deveria fazer parte da gestão anual.
O primeiro sinal pode ser o faturamento.
A empresa cresce, sobe nas faixas do Simples e começa a se aproximar do sublimite de R$ 3.600.000,00 ou do limite geral de R$ 4.800.000,00.
O segundo pode ser a margem.
Um negócio que anteriormente lucrava 15% passa a ganhar 4% e continua no Lucro Presumido sem nunca testar o Lucro Real.
O terceiro pode ser a folha.
Uma empresa automatiza sua operação e reduz significativamente a participação dos salários sobre o faturamento, alterando a comparação com o Simples.
O quarto pode vir do mercado.
A empresa deixa de vender para consumidor final e passa a atuar principalmente no B2B, fazendo os créditos tributários ganharem importância comercial.
Nenhuma dessas mudanças é apenas fiscal.
São transformações do negócio.
Em 2026 existe ainda uma razão adicional para rever tudo: a Reforma Tributária.
A partir de 2027, PIS e Cofins saem do modelo atual, entra a CBS e o IBS começa a fazer parte da nova estrutura. Presumido e Real passam a compartilhar a lógica regular dos novos tributos de consumo, enquanto o Simples ganha uma escolha adicional relacionada ao recolhimento de IBS e CBS. Serviços e Informações do Brasil
Isso significa que até empresas que não cresceram, não mudaram sua folha e mantiveram a mesma margem possuem motivo para revisar o regime.
A legislação mudou.
As premissas também.
No momento da publicação deste artigo, em 28 de setembro de 2026, existe uma urgência adicional: empresas que precisam realizar opção pelo Simples para 2027 ou desejam utilizar o regime regular de IBS e CBS no primeiro semestre possuem prazo até 30 de setembro. Serviços e Informações do Brasil
A Sulcontábil recomenda que a decisão nunca seja construída em uma tabela contendo apenas três percentuais.
Uma comparação profissional precisa chegar à DRE.
Quanto a empresa faturará?
Quanto terá de créditos?
Qual será a folha?
Quanto pagará efetivamente de ICMS?
Qual é sua margem?
Quanto custará administrar cada regime?
Qual será o efeito sobre o cliente?
Quanto ficará no caixa?
E, depois de tudo isso, quanto sobrará para os sócios?
Para empresas de Araranguá, Criciúma e demais regiões de Santa Catarina, essa análise ganha uma camada adicional porque o ICMS estadual, benefícios e operações interestaduais podem alterar significativamente a conclusão.
A Sulcontábil pode estruturar a comparação utilizando os últimos 12 meses reais da empresa e projetando Simples Nacional, Lucro Presumido e Lucro Real, além dos cenários de IBS e CBS aplicáveis a 2027.
No final, existe uma resposta bastante objetiva para quando trocar de regime tributário:
Troque quando os números demonstrarem que outra estrutura produz um resultado melhor, dentro da legislação, depois de considerar impostos, créditos, folha, custos administrativos e caixa.
E revise antes de ser obrigado a descobrir isso pela guia.
Sobre o autor
Everaldo Pereira Costa
Contador — CRC/SC SC017622O3
Conteúdo elaborado sob perspectiva contábil, tributária, financeira e empresarial e atualizado conforme a legislação e as orientações oficiais disponíveis em 28 de setembro de 2026. Os exemplos possuem finalidade didática. A escolha e a possibilidade de alteração do regime tributário dependem da atividade, faturamento, margem, folha, operações, período, enquadramento legal e demais características específicas da empresa.