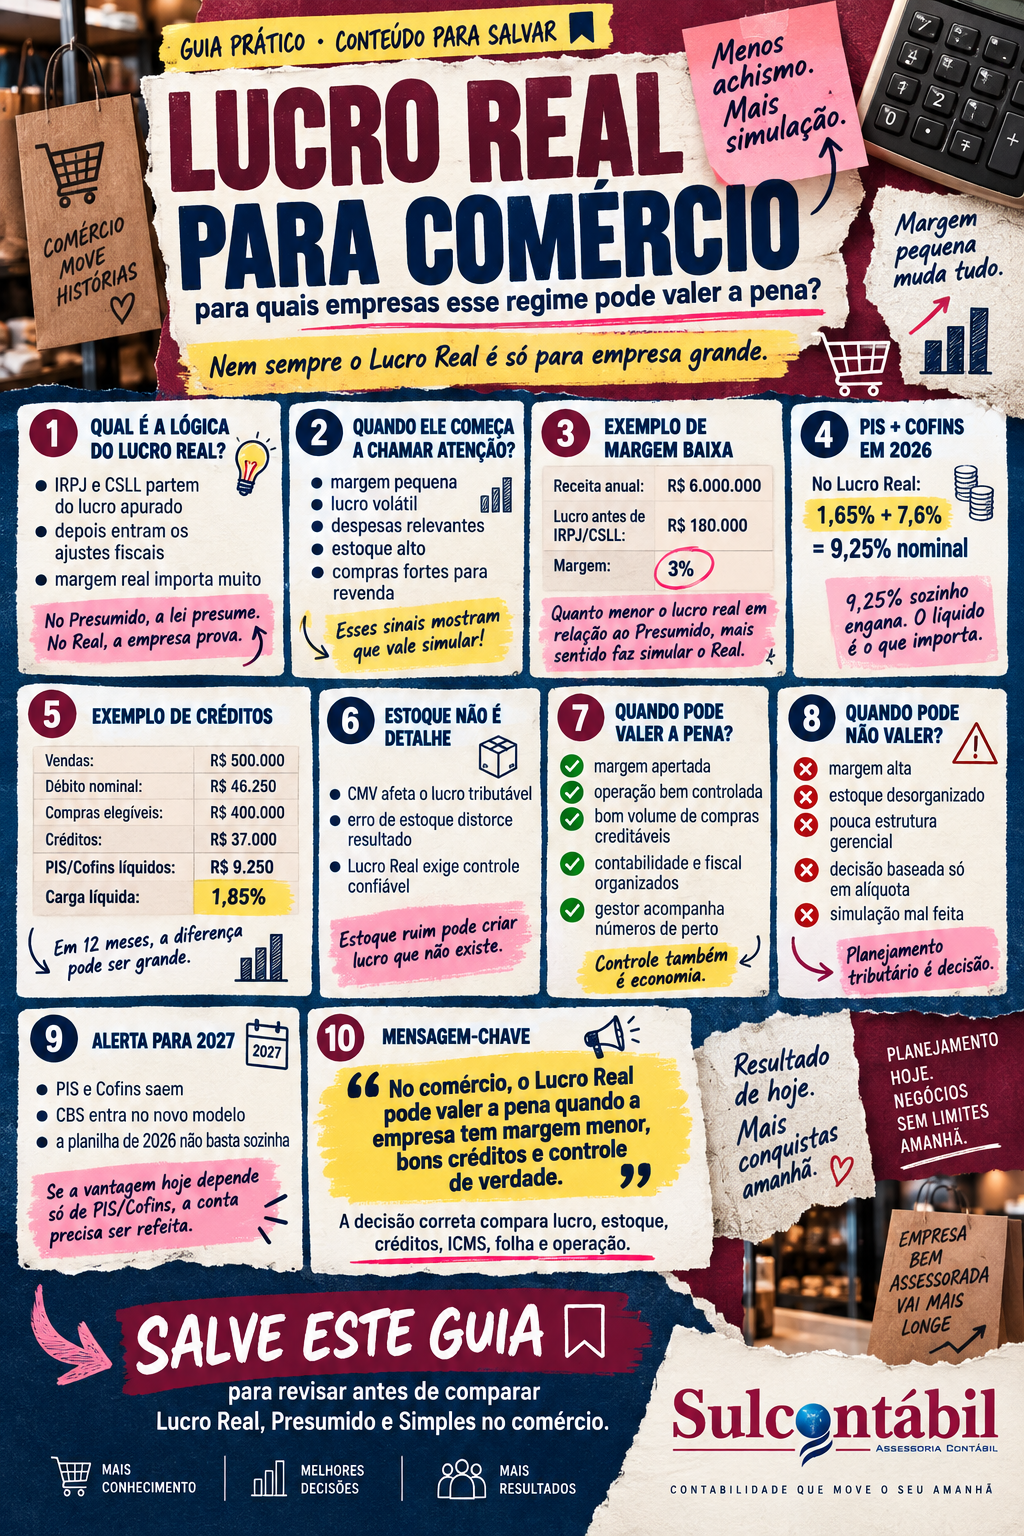
Existe uma ideia bastante difundida entre empresários de que o Lucro Real é um regime reservado a empresas enormes, complexas e com departamentos fiscais gigantescos. Para uma pequena ou média empresa comercial, a escolha natural seria permanecer no Simples Nacional enquanto possível e, depois, migrar para o Lucro Presumido.
Essa lógica funciona em muitos casos.
Mas não em todos.
Imagine um comércio que fature R$ 500.000,00 por mês. São R$ 6.000.000,00 por ano, portanto um faturamento muito distante do limite que obrigaria uma empresa ao Lucro Real. Ainda assim, o negócio opera com margem pequena, possui despesas relevantes, estoque elevado e grande volume de aquisições que produzem créditos tributários no sistema vigente em 2026.
Agora imagine outro comércio com o mesmo faturamento, mas margem muito alta, estrutura enxuta e poucas despesas.
Embora tenham receita idêntica, a análise tributária pode levar a conclusões completamente diferentes.
É justamente por isso que o Lucro Real para comércio não deveria ser tratado apenas como um regime obrigatório para grandes companhias. Ele também pode ser uma escolha voluntária e economicamente interessante para determinadas empresas, principalmente quando o lucro efetivamente produzido é significativamente menor do que aquele considerado pela sistemática do Lucro Presumido.
A Reforma Tributária torna essa comparação ainda mais importante. Em 2026, uma das grandes diferenças entre Lucro Presumido e Lucro Real está na sistemática de PIS e Cofins. No Lucro Real, em regra, essas contribuições seguem o regime não cumulativo, com alíquotas gerais de 1,65% para PIS e 7,6% para Cofins e possibilidade de utilização dos créditos permitidos pela legislação. Em 2027, entretanto, PIS e Cofins serão extintos e a CBS passa a integrar o novo sistema, fazendo com que Presumido e Real compartilhem, em regra, a sistemática regular de IBS e CBS.
Portanto, uma planilha que hoje conclui que o Lucro Real para comércio é vantajoso exclusivamente por causa dos créditos de PIS e Cofins precisa ser refeita para 2027.
A pergunta que realmente interessa ao empresário é outra:
Qual regime deixa mais resultado líquido na empresa depois que colocamos lucro, estoque, créditos, folha, ICMS, despesas e custo de conformidade na mesma conta?
É essa análise que vamos construir neste artigo.
O que é Lucro Real?
Lucro Real é uma sistemática de apuração em que IRPJ e CSLL partem do resultado contábil da empresa, que depois é ajustado pelas adições, exclusões e compensações determinadas pela legislação tributária.
Isso significa que Lucro Real não é simplesmente sinônimo de “pagar imposto sobre o lucro da DRE”.
Existe uma etapa fiscal.
A empresa pode apresentar determinado lucro contábil e chegar a um lucro tributável diferente porque existem despesas que precisam ser adicionadas, receitas com tratamentos específicos, compensações permitidas e outros ajustes.
Para as empresas em geral, o IRPJ utiliza alíquota de 15%, com adicional de 10% sobre a parcela do lucro que superar R$ 20.000,00 por mês do respectivo período de apuração. A CSLL utiliza, para as pessoas jurídicas em geral, alíquota de 9%.
Essa estrutura diferencia profundamente o Lucro Real para comércio do Lucro Presumido.
No Presumido, a legislação estima uma margem.
No Real, a empresa precisa demonstrar o resultado tributável.
Lucro Real não significa pagar imposto sobre o faturamento
Esse conceito precisa ficar muito claro.
Imagine uma empresa comercial que tenha:
Receita de R$ 500.000,00 por mês.
Custo das mercadorias vendidas de R$ 360.000,00.
Despesas operacionais de R$ 115.000,00.
Resultado antes de IRPJ e CSLL de R$ 25.000,00.
A margem antes desses tributos é de apenas 5%.
No Lucro Real, IRPJ e CSLL partirão do resultado apurado e ajustado fiscalmente.
No Lucro Presumido, a legislação não pergunta inicialmente se a empresa lucrou 5%, 10% ou 20%. Ela utiliza os percentuais legais de presunção.
É justamente essa diferença que faz o Lucro Real para comércio ganhar relevância quando a margem efetiva é baixa.
Quais empresas são obrigadas ao Lucro Real?
Nem sempre o Lucro Real é uma escolha.
A Lei nº 9.718 determina diversas hipóteses de obrigatoriedade. Entre elas estão empresas cuja receita total no ano-calendário anterior seja superior a R$ 78.000.000,00, além de determinadas instituições financeiras, empresas com lucros, rendimentos ou ganhos de capital oriundos do exterior em situações abrangidas pela norma, empresas que usufruam de determinados benefícios fiscais de isenção ou redução do IRPJ e outras hipóteses previstas em lei.
Para a maior parte das empresas comerciais atendidas por escritórios contábeis de pequenas e médias empresas, entretanto, a discussão é diferente.
Elas não são obrigadas ao Lucro Real.
Podem optar.
E essa possibilidade é justamente o que torna a simulação interessante.
Uma empresa com faturamento de R$ 5.000.000,00, R$ 10.000.000,00 ou R$ 30.000.000,00 pode estar muito abaixo do limite de obrigatoriedade e, ainda assim, encontrar no Lucro Real uma alternativa melhor.
Quando o Lucro Real para comércio começa a chamar atenção?
O primeiro sinal costuma ser a margem.
Se o comércio possui margem pequena ou extremamente volátil, a presunção utilizada pelo Lucro Presumido pode começar a pesar.
Considere duas empresas comerciais faturando R$ 6.000.000,00 por ano.
A Empresa A gera R$ 1.200.000,00 de lucro antes de IRPJ e CSLL.
Margem de 20%.
A Empresa B gera R$ 180.000,00.
Margem de 3%.
O faturamento é exatamente o mesmo.
A diferença econômica é gigantesca.
No Lucro Real para comércio, essa diferença aparece diretamente na base de IRPJ e CSLL, respeitados os ajustes fiscais.
No Presumido, a legislação continua utilizando seus percentuais de presunção.
É por isso que uma empresa de baixa margem merece, no mínimo, uma simulação do Lucro Real.
Exemplo: comércio com margem de apenas 3%
Considere uma empresa com:
Receita anual: R$ 6.000.000,00.
Resultado contábil antes de IRPJ e CSLL: R$ 180.000,00.
Margem: 3%.
Para facilitar a compreensão, vamos assumir inicialmente que os ajustes fiscais não alterem significativamente esse lucro tributável.
No Lucro Real, a base seria próxima de R$ 180.000,00.
IRPJ de 15%:
R$ 27.000,00.
Como estamos observando o ano inteiro, o adicional de IRPJ precisa considerar o limite correspondente ao período. Com um lucro anual de R$ 180.000,00, neste exemplo não teríamos base acima de R$ 240.000,00 para o adicional anual.
CSLL de 9%:
R$ 16.200,00.
Total simplificado de IRPJ e CSLL:
R$ 43.200,00.
Agora compare a lógica com o Lucro Presumido.
O Presumido não utilizará os R$ 180.000,00 como ponto de partida simplesmente porque esse foi o lucro econômico efetivo. Aplicará as bases presumidas correspondentes à atividade, além das regras atualmente vigentes para a parcela de receitas acima dos limites estabelecidos em 2026.
A diferença pode se tornar relevante.
Esse exemplo não prova que o Lucro Real é automaticamente melhor, porque ainda precisamos analisar PIS, Cofins, ICMS, créditos e outros elementos.
Mas mostra por que a margem é o primeiro indicador.
Agora imagine margem de 20%
Mantenha o faturamento em:
R$ 6.000.000,00.
Agora a empresa gera lucro tributável aproximado de:
R$ 1.200.000,00.
No Lucro Real, IRPJ e CSLL acompanham essa base muito maior.
No Lucro Presumido, embora as alterações vigentes desde 2026 tenham aumentado os percentuais de presunção sobre a parcela de receita acima de R$ 5.000.000,00, a base presumida ainda pode ficar consideravelmente abaixo do lucro econômico de uma empresa com margem de 20%. A Receita Federal esclareceu em 2026 que o acréscimo de 10% na presunção incide somente sobre a parcela das receitas que excede o limite aplicável, e não sobre toda a receita indistintamente.
Neste segundo cenário, o Lucro Presumido tende a ganhar muito mais força na comparação da tributação da renda.
Isso ajuda a criar uma regra conceitual importante:
Quanto menor o lucro efetivo em comparação com a base presumida, maior o interesse em analisar o Lucro Real para comércio.
Quanto maior a margem real acima da presunção, maior tende a ser a atratividade do Lucro Presumido na tributação de IRPJ e CSLL.
Não é uma regra automática, mas é um excelente ponto de partida.
Lucro Real para comércio em 2026 também significa PIS e Cofins não cumulativos
Aqui encontramos uma das maiores diferenças do sistema vigente em 2026.
No Lucro Real, empresas sujeitas à não cumulatividade utilizam, em regra, alíquota de 1,65% para PIS e 7,6% para Cofins, totalizando nominalmente 9,25%, observadas as exceções e regimes específicos existentes na legislação.
Isso costuma gerar uma reação imediata:
“Se no Presumido PIS e Cofins normalmente são 3,65%, por que eu escolheria pagar 9,25%?”
Porque 9,25% é uma alíquota nominal antes da análise dos créditos.
Na sistemática não cumulativa, o contribuinte pode utilizar os créditos permitidos sobre determinadas aquisições, custos e despesas.
Para uma empresa comercial com grande volume de compras para revenda, essa diferença é extremamente importante.
Exemplo de PIS e Cofins no comércio
Imagine uma empresa que venda:
R$ 500.000,00 por mês.
E compre mercadorias elegíveis ao creditamento por:
R$ 400.000,00.
Vamos utilizar um exemplo simplificado, desconsiderando tratamentos especiais e demais créditos.
Débito nominal sobre vendas:
R$ 500.000,00 × 9,25% = R$ 46.250,00.
Créditos sobre compras:
R$ 400.000,00 × 9,25% = R$ 37.000,00.
PIS e Cofins líquidos no exemplo:
R$ 9.250,00.
Carga líquida sobre o faturamento:
1,85%.
Agora compare com os 3,65% cumulativos normalmente utilizados como referência no Lucro Presumido em 2026.
Sobre R$ 500.000,00:
R$ 18.250,00.
Neste cenário simplificado, a não cumulatividade produz uma diferença mensal de:
R$ 9.000,00.
Em doze meses:
R$ 108.000,00.
Esse é um dos motivos pelos quais o Lucro Real para comércio pode ser interessante em negócios de margem estreita e grande relação entre compras e vendas.
Mas essa conta não pode ser aplicada cegamente.
Nem toda aquisição necessariamente gera crédito e existem produtos submetidos a regimes específicos.
O erro de aplicar 9,25% sobre todas as compras
Uma simulação ruim do Lucro Real pode ser tão enganosa quanto uma simulação ruim do Lucro Presumido.
Não basta pegar todas as despesas e multiplicar por 9,25%.
A legislação de PIS e Cofins vigente em 2026 possui regras específicas sobre quais aquisições dão direito ao creditamento e situações em que a não cumulatividade não funciona da mesma maneira.
Também existem mercadorias sujeitas a tributação monofásica e outros tratamentos que modificam substancialmente a análise.
Portanto, o Lucro Real para comércio precisa ser calculado com os dados reais das compras.
Mercadoria por mercadoria ou, ao menos, por grupos tributariamente homogêneos.
O estoque é ainda mais importante no Lucro Real
Se existe um regime em que um comércio não pode tratar estoque como uma estimativa, é o Lucro Real.
O custo das mercadorias vendidas influencia diretamente o resultado contábil e, consequentemente, a apuração do lucro tributável.
Uma diferença de estoque pode alterar o CMV, o lucro e o próprio imposto.
A Receita Federal esclarece que as empresas tributadas pelo Lucro Real precisam manter escrituração capaz de sustentar sua apuração e que o levantamento e a avaliação dos estoques acompanham a periodicidade da apuração do regime. Para empresas no Lucro Real trimestral, isso pode significar levantamento em 31 de março, 30 de junho, 30 de setembro e 31 de dezembro; na apuração anual, o levantamento obrigatório ocorre ao final do ano, conforme as regras aplicáveis.
Isso transforma estoque em variável tributária.
Um comércio com estoque inconsistente não está pronto para o Lucro Real apenas porque a simulação mostrou uma guia menor.
Um erro de estoque pode criar um lucro que não existe
Imagine:
Estoque inicial: R$ 1.000.000,00.
Compras: R$ 4.000.000,00.
Estoque final real: R$ 1.500.000,00.
O CMV simplificado seria:
R$ 1.000.000,00 + R$ 4.000.000,00 – R$ 1.500.000,00 = R$ 3.500.000,00.
Agora imagine que o estoque final esteja registrado incorretamente em:
R$ 1.800.000,00.
CMV registrado:
R$ 3.200.000,00.
Diferença:
R$ 300.000,00.
O lucro contábil ficaria artificialmente maior em R$ 300.000,00.
Se isso chegar à apuração fiscal sem correção, a empresa poderá calcular IRPJ e CSLL sobre um resultado que economicamente não existiu.
É por isso que Lucro Real para comércio exige estoque confiável.
Não é burocracia.
É base de cálculo.
Lucro Real trimestral ou anual?
A empresa pode apurar o Lucro Real trimestralmente ou trabalhar com o Lucro Real anual mediante recolhimentos mensais por estimativa, observadas as regras aplicáveis.
No regime trimestral, cada trimestre constitui um período de apuração. No modelo anual, a apuração definitiva ocorre em 31 de dezembro, com recolhimentos ao longo do ano e possibilidade de utilizar balanços ou balancetes de suspensão ou redução quando preenchidas as condições legais.
Essa escolha também pode alterar o comportamento financeiro do regime.
Para negócios com resultados muito oscilantes, a periodicidade precisa ser analisada cuidadosamente.
Um comércio sazonal, por exemplo, pode apresentar um primeiro trimestre excelente e outro com resultado muito baixo.
A forma de apuração pode influenciar o momento dos pagamentos e a utilização dos prejuízos.
Prejuízo fiscal é uma das diferenças importantes
No Lucro Presumido, a empresa pode apresentar prejuízo econômico e, ainda assim, pagar IRPJ e CSLL porque as bases são presumidas a partir da receita.
No Lucro Real, um período de prejuízo fiscal pode não gerar IRPJ sobre lucro naquele período.
Os prejuízos fiscais podem ser transportados para períodos posteriores sem prazo geral de expiração, mas a compensação fica, em regra, limitada a 30% do lucro líquido ajustado de cada período posterior.
Imagine uma empresa que acumule prejuízo fiscal de:
R$ 1.000.000,00.
No ano seguinte, produza lucro tributável de:
R$ 600.000,00.
Ela não poderá simplesmente eliminar toda essa base utilizando os R$ 1.000.000,00 acumulados.
Pela regra geral do limite de 30%, a compensação do período ficaria limitada a:
R$ 180.000,00.
Restaria base tributável após essa compensação, observados os demais ajustes.
Essa característica precisa entrar na projeção de longo prazo.
Empresa com prejuízo pode se beneficiar do Lucro Real
Considere um comércio que esteja passando por expansão.
No primeiro ano, abre novas lojas, contrata equipe, investe em estrutura e enfrenta custos elevados.
Receita:
R$ 8.000.000,00.
Resultado contábil ajustado:
prejuízo de R$ 300.000,00.
No Lucro Presumido, a receita continua produzindo bases presumidas de IRPJ e CSLL.
No Lucro Real, a situação é muito diferente porque não existe lucro tributável positivo para esses tributos naquele cenário, ressalvados os ajustes e demais regras.
Esse é um perfil em que o Lucro Real para comércio merece atenção imediata.
Empresas em expansão, reestruturação ou fase temporária de margens muito baixas podem encontrar uma diferença relevante.
Empresas de margem apertada também merecem estudar o Real
Supermercados são um exemplo interessante.
É possível encontrar operações com faturamento muito grande, mas margem líquida relativamente pequena.
O faturamento isolado dá a impressão de enorme capacidade econômica.
A DRE mostra outra realidade.
Imagine um supermercado com receita anual de R$ 30.000.000,00 e margem líquida de 3%.
Lucro:
R$ 900.000,00.
Agora compare com um comércio especializado que fatura R$ 8.000.000,00 e possui margem de 18%.
Lucro:
R$ 1.440.000,00.
O supermercado fatura quase quatro vezes mais.
Ganha menos.
É por isso que o Lucro Real para comércio deve ser analisado olhando margem, não tamanho aparente da operação.
O ICMS não muda simplesmente porque a empresa está no Lucro Real
Esse é outro ponto importante.
Lucro Real é uma forma de determinar IRPJ e CSLL.
Ele não é um regime de ICMS.
Uma empresa no Lucro Real e uma empresa no Lucro Presumido podem estar sujeitas às mesmas regras estaduais de ICMS para operações equivalentes.
Em Santa Catarina, portanto, a comparação entre Presumido e Real deve tratar o ICMS separadamente.
Isso significa analisar débitos, créditos, benefícios, substituição tributária, vendas interestaduais e particularidades dos produtos.
Quando as duas empresas estão no regime normal estadual, o ICMS pode até ser semelhante.
A grande diferença entre Presumido e Real estará em outras camadas.
Lucro Real para comércio e benefícios fiscais em Santa Catarina
Aqui existe uma razão adicional para evitar planilhas genéricas.
Empresas comerciais de Santa Catarina podem possuir tratamentos específicos de ICMS que reduzem a carga efetiva.
Se uma empresa utiliza benefício fiscal, o estudo precisa partir dessa realidade.
Não faz sentido comparar Simples Nacional com um Lucro Real calculado utilizando simplesmente 17% de ICMS sobre todo o faturamento.
Da mesma maneira, não faz sentido comparar Real e Presumido atribuindo cargas estaduais diferentes quando, na prática, ambos estariam sujeitos à mesma regra de ICMS para aquela operação.
A metodologia precisa separar os tributos.
Primeiro, compare a tributação da renda.
Depois, PIS e Cofins em 2026.
Depois, ICMS.
Depois, folha.
Somente no final some tudo.
E a folha de pagamento?
Em relação à folha, a comparação mais relevante costuma acontecer contra o Simples Nacional.
No comércio enquadrado no Anexo I, a contribuição previdenciária patronal integra a sistemática do DAS, observadas as regras do regime.
Quando a empresa migra para Lucro Real ou Lucro Presumido, a folha passa a demandar a análise das contribuições patronais fora do Simples.
Portanto, uma empresa comercial com folha elevada pode descobrir que tanto Lucro Real quanto Lucro Presumido ficam mais caros do que pareciam inicialmente.
Esse efeito precisa ser calculado em reais.
Não basta colocar “INSS patronal” como observação no final da planilha.
O Lucro Real possui mais obrigações?
Em geral, exige maior disciplina contábil e fiscal.
A Receita Federal informa que as pessoas jurídicas sujeitas ao Lucro Real devem manter escrituração em conformidade com as leis comerciais e fiscais, sendo a apuração controlada na ECF por meio do e-Lalur e e-Lacs. A Receita também confirma que as empresas do Lucro Real estão obrigadas à ECD.
A ECF também é obrigatória para empresas tributadas pelo Lucro Real e pelo Lucro Presumido, exceto nas hipóteses de dispensa indicadas pela legislação, como optantes do Simples Nacional.
Na prática, isso significa que o Lucro Real para comércio exige uma contabilidade capaz de explicar cada número.
Estoque.
CMV.
Despesas.
Receitas.
Ativos.
Depreciações.
Ajustes fiscais.
Prejuízos.
Créditos.
Conciliações.
A vantagem tributária precisa ser suficiente para justificar essa estrutura.
Complexidade não significa que o Lucro Real seja ruim
Existe um erro de raciocínio comum.
Como o Lucro Real exige mais controle, conclui-se que ele deve ser evitado.
Mas controle também produz informação.
Uma empresa que passa a conhecer margem por produto, CMV real, estoque, despesas por centro de custo e resultado mensal pode tomar decisões empresariais melhores, independentemente da economia tributária.
O problema não é ter mais controles.
O problema é precisar criar todos eles apenas para cumprir obrigação, sem utilizar as informações na gestão.
Quando bem estruturado, o Lucro Real para comércio pode forçar a empresa a desenvolver uma contabilidade gerencial mais madura.
Migrar do Presumido para o Real em 2026 pode gerar crédito sobre estoque
Esse é um ponto técnico particularmente importante para empresas comerciais durante 2026.
A legislação de PIS e Cofins prevê créditos presumidos sobre o estoque de abertura em determinadas situações quando uma empresa tributada pelo Lucro Presumido passa ao Lucro Real e, em consequência, entra na sistemática não cumulativa.
Para o PIS, a Lei nº 10.637 prevê o crédito correspondente ao estoque de abertura nas condições legais. Para Cofins, a Lei nº 10.833 possui regra semelhante, inclusive determinando que o estoque deve estar devidamente comprovado.
Isso significa que uma empresa comercial com estoque relevante não deveria realizar a mudança de regime sem mapear o saldo existente na virada.
Imagine estoque elegível de:
R$ 2.000.000,00.
O tratamento desse estoque pode representar um valor tributário material na transição.
É um exemplo claro de como a escolha do regime precisa ser planejada antes de 1º de janeiro, e não depois.
O estoque de abertura não é dinheiro grátis
O fato de existirem regras de crédito não significa que a empresa possa simplesmente aplicar qualquer percentual sobre todo o estoque.
É necessário identificar mercadorias elegíveis, comprovar os valores, observar regimes específicos e seguir as regras de utilização previstas na legislação.
Produtos monofásicos, mercadorias com tratamentos diferenciados e outras situações podem exigir análise específica.
Portanto, em uma migração para Lucro Real para comércio, o inventário da virada deve receber atenção especial.
A empresa precisa saber exatamente o que possui em 31 de dezembro.
Exemplo comparando Lucro Presumido e Lucro Real em 2026
Vamos construir um exemplo didático.
Receita anual:
R$ 6.000.000,00.
Compras potencialmente creditáveis para PIS/Cofins:
R$ 4.500.000,00.
Resultado tributável aproximado antes de IRPJ e CSLL:
R$ 240.000,00.
Margem:
4%.
Para simplificar, vamos manter ICMS e folha fora da comparação, considerando que seriam analisados separadamente.
Lucro Real
PIS/Cofins sobre vendas:
9,25% de R$ 6.000.000,00 = R$ 555.000,00.
Créditos simplificados sobre compras:
9,25% de R$ 4.500.000,00 = R$ 416.250,00.
PIS/Cofins líquidos:
R$ 138.750,00.
IRPJ:
15% de R$ 240.000,00 = R$ 36.000,00.
Neste exemplo anual simplificado, o lucro está no limite de R$ 240.000,00 e não produz adicional sobre parcela excedente.
CSLL:
9% de R$ 240.000,00 = R$ 21.600,00.
Total simplificado:
R$ 196.350,00.
Lucro Presumido
Aqui a apuração precisa considerar as regras de presunção vigentes em 2026, inclusive o acréscimo aplicável à parcela da receita acima do limite anual de R$ 5.000.000,00. Além disso, PIS e Cofins acumulativos precisam ser calculados conforme o mix tributário.
Somente os 3,65% gerais de PIS e Cofins sobre R$ 6.000.000,00, se integralmente aplicáveis, corresponderiam a:
R$ 219.000,00.
Antes mesmo de acrescentarmos IRPJ e CSLL.
Nesse tipo de estrutura, o Lucro Real para comércio pode ganhar força.
Mas altere as compras para R$ 2.000.000,00 e o resultado será completamente diferente.
Essa sensibilidade é justamente o motivo para trabalhar com dados reais.
Agora mude a margem para 15%
Receita:
R$ 6.000.000,00.
Lucro tributável aproximado:
R$ 900.000,00.
Mantidas as demais premissas, PIS e Cofins líquidos do Lucro Real podem continuar competitivos devido aos créditos.
Mas IRPJ e CSLL agora passam a incidir sobre uma base muito maior.
Além disso, o adicional de IRPJ começa a ter peso relevante.
O Lucro Presumido passa a ganhar força porque sua base tributável não cresce simplesmente na mesma proporção do lucro efetivo.
Perceba que não alteramos o faturamento.
Nem as compras.
Alteramos apenas a margem.
A escolha tributária pode mudar.
Qual é a margem em que o Lucro Real começa a valer a pena?
Não existe um percentual universal.
Essa é provavelmente uma das perguntas mais frequentes e também uma das mais perigosas.
Em um comércio com muitas compras creditáveis, o Lucro Real pode ser competitivo em uma margem.
Em outro negócio com poucos créditos, a linha de equilíbrio será diferente.
A folha modifica a comparação com o Simples.
O ICMS modifica a comparação geral.
As despesas dedutíveis alteram a base.
Produtos monofásicos mudam PIS/Cofins em 2026.
Prejuízos fiscais acumulados também podem influenciar.
O correto é calcular um ponto de equilíbrio próprio para cada empresa.
Um ponto de equilíbrio pode ser muito mais útil do que uma resposta definitiva
Imagine que uma simulação demonstre:
Com margem tributável de até 5%, Lucro Real é melhor.
Entre 5% e 8%, os regimes ficam muito próximos.
Acima de 8%, Lucro Presumido começa a ganhar vantagem.
Esses percentuais são apenas hipotéticos.
Mas a forma de apresentar a análise é muito mais útil.
Agora o empresário sabe o que acompanhar.
Se a margem cair, revisa o regime.
Se subir, revisa novamente.
O planejamento tributário deixa de ser uma decisão baseada em costume e passa a acompanhar o desempenho econômico da empresa.
E se a margem variar muito durante o ano?
Esse perfil também merece atenção.
Imagine:
Janeiro a março: margem de 12%.
Abril a junho: margem de 2%.
Julho a setembro: prejuízo.
Outubro a dezembro: margem de 10%.
Uma média anual pode esconder grandes oscilações.
Nesse caso, a forma de apuração do Lucro Real e a utilização dos resultados ao longo do ano precisam ser estudadas de maneira mais sofisticada.
Empresas sazonais, varejo de moda, comércio ligado a datas comemorativas e negócios que realizam grandes liquidações podem apresentar esse tipo de comportamento.
Lucro Real para comércio não deve ser analisado apenas usando o último mês.
É preciso observar um ciclo representativo.
O Lucro Real não transforma toda despesa em economia tributária
Existe outro mito frequente.
“Se eu estou no Lucro Real, qualquer despesa reduz meu imposto.”
Não necessariamente.
A despesa precisa respeitar as regras contábeis e fiscais. Algumas despesas registradas na contabilidade podem ser indedutíveis para fins fiscais e precisar ser adicionadas na determinação do lucro real.
Por isso, uma empresa não deve decidir pelo regime multiplicando todas as despesas por 34% e chamando o resultado de economia de IRPJ e CSLL.
Essa conta ignora adicional, dedutibilidade, temporariedade e outras regras.
A boa contabilidade é indispensável.
Lucro contábil, lucro fiscal e caixa são três números diferentes
Essa distinção ajuda muito o empresário a compreender o Lucro Real.
Uma empresa pode possuir lucro contábil de R$ 100.000,00.
Depois dos ajustes fiscais, chegar a lucro real tributável de R$ 130.000,00.
Ao mesmo tempo, possuir somente R$ 40.000,00 no caixa porque grande parte dos recursos está em estoque e contas a receber.
São três informações diferentes.
Lucro contábil mede resultado segundo as regras contábeis.
Lucro real representa a base ajustada para a tributação.
Caixa mostra disponibilidade financeira.
Uma empresa pode pagar IRPJ e CSLL e, ainda assim, estar apertada financeiramente.
É por isso que regime tributário e capital de giro precisam ser analisados juntos.
Reforma Tributária: o que muda para o Lucro Real para comércio em 2027?
Essa é uma das partes mais importantes do artigo.
Em 2026, a sistemática de PIS e Cofins é uma das principais razões pelas quais determinado comércio pode encontrar vantagem no Lucro Real.
Em 2027, PIS e Cofins são extintos e a CBS passa a operar no novo modelo. O IBS segue com sua fase inicial enquanto o ICMS permanece durante a transição, cuja redução gradual começa em 2029 e termina em 2033.
O Lucro Real não desaparece.
Ele continua sendo utilizado para IRPJ e CSLL.
O que muda é a tributação do consumo.
Presumido e Real estarão no regime regular de IBS e CBS
A Lei Complementar nº 214 estabelece o regime regular de IBS e CBS para contribuintes que não estejam recolhendo esses tributos dentro do Simples Nacional ou MEI, observadas as demais regras e regimes específicos.
Na prática, isso significa que o Lucro Presumido também passa a participar da lógica ampla de créditos de IBS e CBS.
Esse é um ponto decisivo.
Hoje, uma empresa pode encontrar vantagem no Lucro Real porque consegue apropriar créditos de PIS e Cofins que não existem da mesma maneira no regime cumulativo do Presumido.
A partir de 2027, esse argumento perde grande parte de sua força na comparação entre os dois regimes.
A escolha entre Lucro Real para comércio e Lucro Presumido passará a ficar muito mais concentrada na tributação do lucro.
A planilha de 2026 não serve automaticamente para 2027
Imagine que, em 2026, uma empresa economize:
R$ 100.000,00 em PIS e Cofins líquidos utilizando o Lucro Real.
Mas pague:
R$ 60.000,00 a mais de IRPJ e CSLL em comparação com o Lucro Presumido.
Saldo favorável ao Real:
R$ 40.000,00.
Em 2027, a diferença de PIS/Cofins desaparece porque essas contribuições deixam de existir.
Agora Presumido e Real estão sujeitos à mesma lógica geral de CBS nas operações equivalentes.
A vantagem de R$ 100.000,00 pode desaparecer.
E os R$ 60.000,00 adicionais na tributação da renda podem fazer o Presumido passar a ser melhor.
Esse exemplo é simplificado, mas mostra por que o planejamento tributário para 2027 precisa ser reconstruído.
O Lucro Real continuará valendo a pena depois da Reforma?
Sim, para diversas empresas.
Só que os motivos podem mudar.
Empresas de margem baixa continuarão encontrando no Lucro Real uma tributação da renda vinculada mais diretamente ao resultado efetivo.
Negócios com prejuízos também continuarão possuindo uma dinâmica diferente daquela do Lucro Presumido.
Empresas obrigadas legalmente permanecerão no regime.
O que deixa de existir é a mesma diferença histórica entre PIS/Cofins cumulativos do Presumido e não cumulativos do Real.
Portanto, Lucro Real para comércio continuará sendo relevante.
Mas precisa ser avaliado sob uma nova lógica.
Simples, Presumido ou Real em 2027?
Para algumas empresas comerciais, a comparação poderá envolver três ou até quatro cenários.
Simples Nacional com IBS e CBS dentro da sistemática simplificada.
Simples Nacional com IBS e CBS no regime regular, quando a opção for aplicável.
Lucro Presumido.
Lucro Real.
As regras do Simples já foram adaptadas para 2027, e a Receita Federal confirmou que IBS e CBS passam a integrar expressamente o regime, com possibilidade de escolha do recolhimento regular nas condições regulamentadas.
Isso torna o planejamento ainda mais interessante.
Um pequeno distribuidor B2B pode permanecer no Simples e optar pelo regime regular de IBS/CBS.
Não precisa necessariamente migrar para o Lucro Real apenas para participar da cadeia ampla de créditos dos novos tributos.
Quais empresas deveriam obrigatoriamente simular Lucro Real?
Mesmo quando não existe obrigatoriedade legal, alguns perfis justificam uma simulação detalhada.
Empresas com margem líquida ou tributável muito pequena são o primeiro grupo. Também entram negócios que apresentam prejuízos em parte relevante do ano, empresas com grande volume de compras creditáveis em 2026, operações com elevada proporção de estoque e comércios que estão crescendo rapidamente enquanto a margem diminui.
Outro grupo importante são empresas que já estão no Lucro Presumido e perceberam deterioração do resultado. Uma operação que apresentava margem de 15% há três anos pode estar operando hoje a 4%.
O regime pode não ter mudado.
A empresa mudou.
Uma matriz prática para avaliar Lucro Real para comércio
| Característica da empresa | Efeito na análise |
|---|---|
| Margem baixa | Aumenta interesse pelo Lucro Real |
| Prejuízos recorrentes | Aumenta interesse pelo Lucro Real |
| Margem alta | Pode favorecer Lucro Presumido |
| Compras elevadas em 2026 | Pode favorecer créditos de PIS/Cofins no Real |
| Poucas compras creditáveis | Reduz vantagem da não cumulatividade em 2026 |
| Estoque desorganizado | Grande risco no Lucro Real |
| Contabilidade fraca | Precisa ser corrigida antes da migração |
| Forte sazonalidade | Exige estudo da forma de apuração |
| Receita acima de R$ 78.000.000,00 | Pode tornar o Lucro Real obrigatório |
| Forte operação B2B | Exige análise adicional de IBS/CBS para 2027 |
| Margem em queda | Justifica nova simulação |
| Prejuízos fiscais acumulados | Podem ter valor na análise futura, observadas as regras |
Essa matriz não escolhe o regime.
Ela mostra quando a empresa deveria parar de assumir que o Presumido é automaticamente melhor.
O custo administrativo precisa entrar na comparação
Considere que a simulação aponte:
Economia tributária do Lucro Real:
R$ 80.000,00 por ano.
Mas a empresa precisará investir adicionalmente:
R$ 15.000,00 em ERP e integrações.
R$ 20.000,00 em controles e estrutura administrativa.
R$ 10.000,00 em inventários e procedimentos.
Custo adicional:
R$ 45.000,00.
Economia líquida estimada:
R$ 35.000,00.
Ainda pode ser uma excelente decisão.
Mas é diferente de anunciar economia de R$ 80.000,00.
O Lucro Real para comércio precisa ser avaliado pelo custo total.
Quanto controle é necessário?
Uma empresa preparada para o Lucro Real deveria conseguir fechar uma DRE confiável todos os meses.
Também deveria reconciliar bancos, fornecedores, clientes e tributos, controlar estoques, manter documentos das despesas e justificar os lançamentos contábeis.
Se demora quatro meses para descobrir seu lucro, existe um problema.
No Lucro Real, a contabilidade deixa definitivamente de ser apenas uma obrigação anual.
Ela participa diretamente da apuração do tributo.
Por isso, uma empresa que pretende economizar com o regime precisa, antes, investir em qualidade de informação.
Um roteiro de simulação para escolher Lucro Real para comércio
O primeiro passo é extrair pelo menos 12 meses de informações reais da empresa. É importante trabalhar com receita mensal, CMV, estoque inicial e final, despesas operacionais, despesas financeiras, folha, pró-labore, créditos de PIS/Cofins em 2026, ICMS e outras informações tributárias relevantes.
Depois, reconstrua a DRE e valide a margem.
Em seguida, simule Simples Nacional, quando elegível, Lucro Presumido e Lucro Real.
Para 2026, inclua PIS e Cofins segundo as regras atuais.
Para 2027, retire essa comparação antiga e reconstrua o estudo com CBS e IBS.
Por fim, acrescente custos de conformidade e impacto financeiro.
O regime escolhido deve ser aquele que produz o melhor resultado sustentável, e não apenas a menor guia isolada.
Checklist antes de migrar para Lucro Real
- Confirmar a margem real dos últimos 12 meses.
- Revisar a qualidade do estoque e do CMV.
- Mapear despesas dedutíveis e ajustes fiscais relevantes.
- Levantar créditos efetivos de PIS e Cofins para 2026.
- Identificar produtos sujeitos a regimes específicos.
- Calcular IRPJ e adicional de IRPJ.
- Calcular CSLL.
- Projetar prejuízos fiscais e eventual compensação.
- Comparar com o Lucro Presumido atualizado para as regras de 2026.
- Comparar com o Simples Nacional quando a empresa for elegível.
- Analisar a folha em cada regime.
- Separar ICMS da decisão de IRPJ e CSLL.
- Revisar benefícios fiscais de Santa Catarina.
- Levantar o estoque existente na data de mudança de regime.
- Verificar eventual crédito de estoque de PIS/Cofins na transição de 2026.
- Calcular custos adicionais de contabilidade, ERP e controles.
- Criar uma simulação própria para 2027 com CBS e IBS.
- Avaliar o efeito no caixa.
- Documentar as premissas utilizadas.
- Revisar o estudo periodicamente.
Perguntas frequentes sobre Lucro Real para comércio
O que é Lucro Real para comércio?
É a tributação em que IRPJ e CSLL são calculados com base no resultado contábil ajustado pelas regras fiscais, em vez de utilizar exclusivamente percentuais presumidos sobre o faturamento.
Qual empresa comercial é obrigada ao Lucro Real?
Entre as hipóteses de obrigatoriedade estão empresas cuja receita total do ano anterior seja superior a R$ 78.000.000,00 e outras situações previstas no art. 14 da Lei nº 9.718.
Uma empresa pequena pode optar pelo Lucro Real?
Sim. Não é necessário atingir R$ 78.000.000,00 para utilizar o regime. Empresas que não estejam obrigadas podem escolher o Lucro Real quando ele for permitido e economicamente vantajoso.
Qual é a alíquota do IRPJ no Lucro Real?
A alíquota é de 15% sobre o lucro real, com adicional de 10% sobre a parcela que exceder R$ 20.000,00 por mês do período de apuração.
Qual é a alíquota de CSLL?
Para as pessoas jurídicas em geral, a alíquota da CSLL é de 9%.
Quanto é PIS e Cofins no Lucro Real em 2026?
No regime não cumulativo, as alíquotas gerais são 1,65% para PIS e 7,6% para Cofins, mas a empresa pode utilizar os créditos permitidos pela legislação. Existem produtos e receitas submetidos a tratamentos específicos.
Então o Lucro Real paga 9,25% de PIS e Cofins?
Essa é a alíquota nominal geral antes dos créditos. A carga líquida depende das aquisições creditáveis e das características das operações.
Lucro Real para comércio é bom para empresa de margem baixa?
Pode ser. Quanto menor o lucro tributável efetivamente produzido em comparação com a base utilizada no Lucro Presumido, maior a relevância de simular o Lucro Real.
Empresa com prejuízo paga IRPJ no Lucro Real?
Se a apuração fiscal resultar efetivamente em prejuízo fiscal, não haverá IRPJ sobre lucro positivo naquele período. É necessário considerar os ajustes fiscais e demais regras.
Prejuízo fiscal pode ser utilizado futuramente?
Sim. Em regra, pode ser compensado em períodos futuros, mas a compensação está sujeita ao limite de 30% do lucro líquido ajustado de cada período, ressalvadas exceções legais.
Lucro Real exige controle de estoque?
Sim. Estoques e CMV são fundamentais para determinar corretamente o resultado. A Receita prevê regras de levantamento e avaliação dos estoques conforme o período de apuração.
O Lucro Real pode ser trimestral ou anual?
Sim. Existem sistemáticas de apuração trimestral e anual, esta última com recolhimentos mensais por estimativa e regras próprias.
Empresa no Lucro Real precisa entregar ECD?
A Receita Federal informa que as empresas tributadas pelo Lucro Real estão obrigadas à ECD.
Empresa no Lucro Real entrega ECF?
Sim. A ECF alcança pessoas jurídicas tributadas pelo Lucro Real, Presumido e Arbitrado, ressalvadas as hipóteses de dispensa previstas pela legislação.
Migrar do Lucro Presumido para o Real pode gerar crédito de estoque?
Em 2026, a legislação de PIS e Cofins prevê crédito presumido de estoque de abertura em determinadas situações de mudança do Presumido para o Real, quando a empresa passa à não cumulatividade, observados os requisitos legais.
O Lucro Real continuará existindo depois da Reforma Tributária?
Sim. A Reforma Tributária do consumo não extingue o Lucro Real como sistemática de IRPJ e CSLL.
O que muda para o Lucro Real em 2027?
PIS e Cofins são extintos e a CBS passa a integrar o novo modelo. Lucro Real e Lucro Presumido estarão, em regra, submetidos ao regime regular de IBS e CBS, fazendo com que a comparação entre os dois regimes passe a depender ainda mais da tributação da renda e da margem efetiva.
O Lucro Real será sempre melhor para empresas com muitas compras depois de 2027?
Não. Essa conclusão fazia mais sentido dentro de determinadas comparações de PIS e Cofins de 2026. Com a CBS, Presumido e Real entram na mesma lógica geral de créditos dos novos tributos, observadas as regras aplicáveis.
Qual é melhor: Simples, Presumido ou Real?
Não existe resposta universal. É necessário comparar margem, folha, compras, estoque, ICMS, créditos, perfil de clientes, despesas, estrutura administrativa e, a partir de 2027, IBS e CBS.
Conclusão: Lucro Real para comércio não é um regime para empresas grandes, mas para empresas que conhecem seus números
Imagine novamente os dois negócios do início deste artigo.
Ambos faturam R$ 6.000.000,00 por ano.
O primeiro possui margem elevada, operação enxuta e lucro consistente. O segundo trabalha com margem de 3%, estoque grande, despesas relevantes e grande proporção de compras em relação ao faturamento.
Colocar os dois automaticamente no mesmo regime apenas porque possuem o mesmo faturamento seria um erro.
É exatamente essa a principal lição sobre Lucro Real para comércio.
O faturamento indica o tamanho da operação.
Não necessariamente indica a sua rentabilidade.
Em 2026, o regime pode ser especialmente relevante para negócios de baixa margem, empresas que passam por prejuízos ou reestruturações e comércios com grande volume de aquisições que produzam créditos válidos na sistemática não cumulativa de PIS e Cofins.
Mas existe uma condição.
Os números precisam ser confiáveis.
Uma empresa que não sabe seu estoque real não conhece seu CMV. Se não conhece o CMV, não conhece o lucro. Se não conhece o lucro, não consegue avaliar corretamente o Lucro Real.
Por isso, o Lucro Real para comércio não deveria começar na guia do imposto.
Deveria começar na contabilidade.
Estoque confiável.
DRE mensal.
Conciliação.
Despesas documentadas.
Centro de custos.
Margem por categoria.
Resultado fiscal corretamente ajustado.
Quando essa estrutura existe, é possível calcular se o Lucro Real realmente reduz a carga.
Quando ela não existe, a aparente economia tributária pode esconder um risco muito maior.
A análise também precisa separar 2026 de 2027.
Em 2026, PIS e Cofins não cumulativos continuam sendo uma variável importante na comparação entre Lucro Real e Lucro Presumido. Em 2027, essas contribuições são extintas e a CBS entra no novo modelo. A partir daí, Presumido e Real passam a compartilhar a lógica geral do regime regular de IBS e CBS, e a margem efetiva ganha ainda mais peso na decisão.
Isso significa que uma empresa pode chegar a uma conclusão para 2026 e encontrar outra para 2027.
Não existe contradição.
As regras mudaram.
Para empresas de Araranguá, Criciúma e demais regiões de Santa Catarina, a análise também precisa incorporar a realidade estadual do ICMS. Uma empresa com benefício, grande volume de créditos, substituição tributária ou forte operação interestadual não pode ser comparada utilizando médias genéricas.
A Sulcontábil pode estruturar esse planejamento utilizando os dados reais dos últimos 12 meses, reconstruindo a DRE, avaliando estoque, ICMS, folha, créditos e margens e comparando Simples Nacional, Lucro Presumido e Lucro Real para comércio tanto no cenário de 2026 quanto no modelo que começa em 2027.
No final, existe uma pergunta muito mais útil do que “Lucro Real paga menos imposto?”:
Quanto minha empresa realmente lucra e qual regime tributa esse resultado de maneira mais eficiente, dentro da lei, sem criar uma complexidade maior do que a economia gerada?
Quando a empresa consegue responder isso com números, Lucro Real deixa de parecer um regime misterioso.
Passa a ser apenas mais uma decisão empresarial que pode ser medida.
Sobre o autor
Everaldo Pereira Costa
Contador — CRC/SC SC017622O3
Conteúdo elaborado sob perspectiva contábil, tributária, financeira e empresarial e atualizado conforme a legislação e as orientações oficiais disponíveis em setembro de 2026. Os exemplos apresentados possuem finalidade didática. A escolha do regime depende da margem tributável, ajustes fiscais, produtos, estoque, créditos, folha, ICMS, benefícios e características específicas de cada empresa.