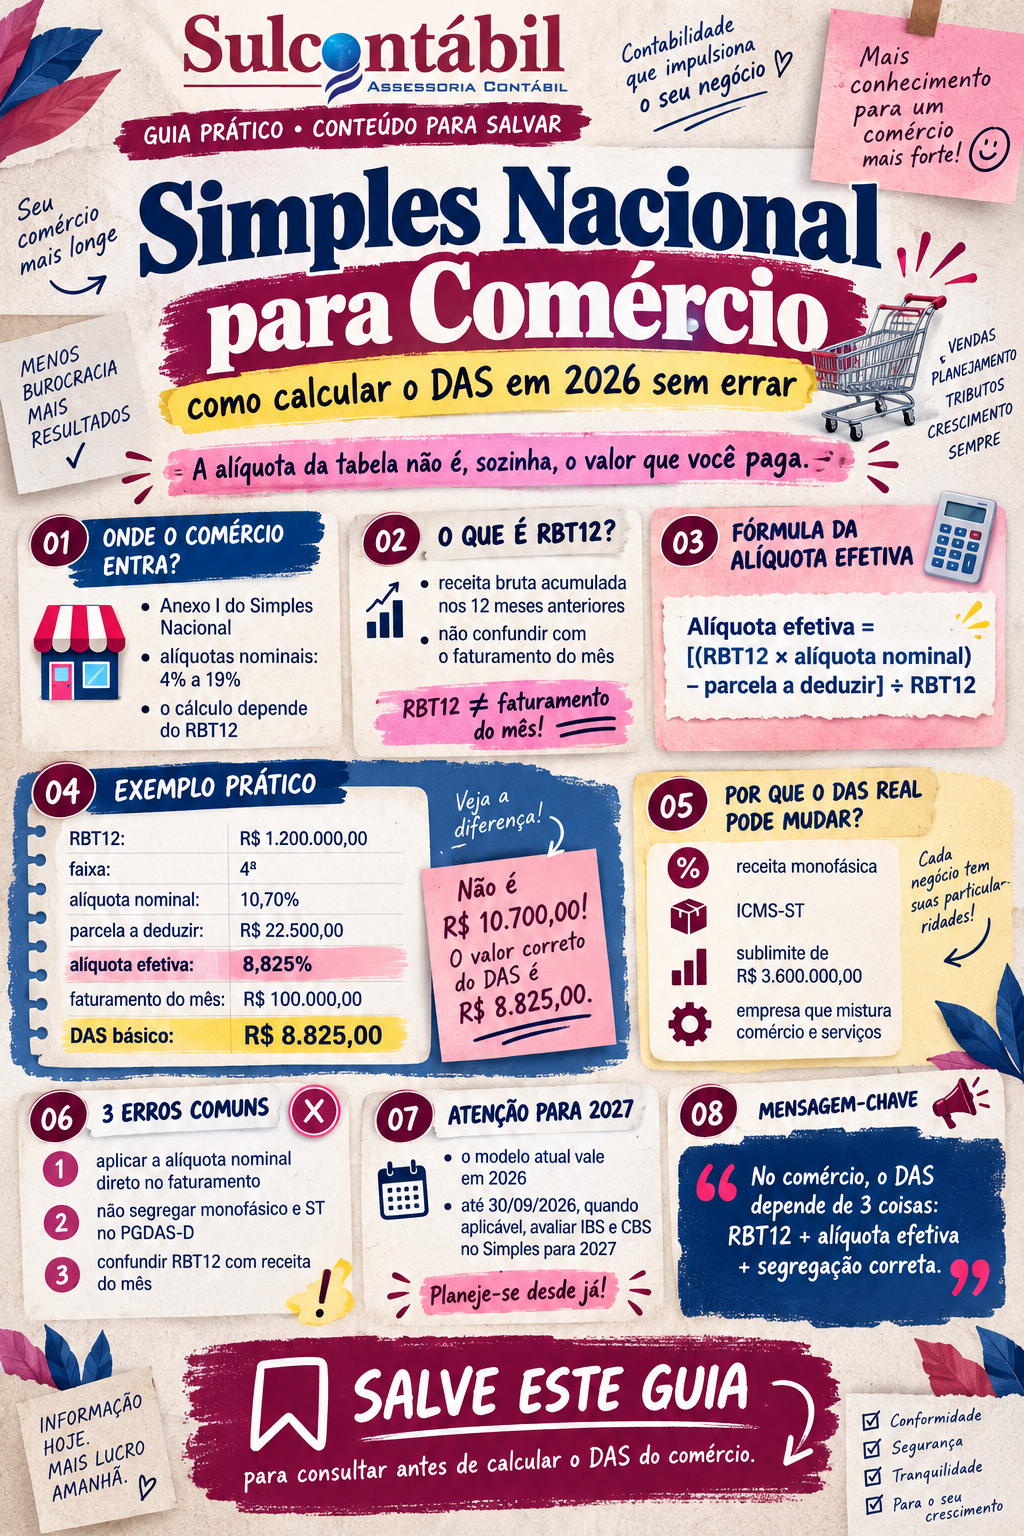
Uma loja faturou R$ 100.000,00 em determinado mês. O empresário abre a tabela do Simples Nacional, encontra uma alíquota de 10,70% e conclui que precisará pagar R$ 10.700,00 de impostos.
A conta parece lógica.
Mas provavelmente está errada.
O Simples Nacional para comércio não funciona simplesmente multiplicando o faturamento do mês pela alíquota nominal encontrada no Anexo I. Antes disso, é necessário conhecer a receita bruta acumulada nos 12 meses anteriores, identificar a faixa correta, aplicar a parcela a deduzir, encontrar a alíquota efetiva e somente depois utilizar essa alíquota sobre as receitas do período.
E o cálculo ainda pode não terminar aí.
Se uma parte das vendas corresponder a produtos sujeitos à tributação monofásica de PIS e Cofins, a empresa precisa segregar essa receita no PGDAS-D. Se existirem mercadorias nas quais o ICMS já tenha sido recolhido por substituição tributária, existe outra segregação. Se o faturamento ultrapassar o sublimite de R$ 3.600.000,00, o tratamento do ICMS merece uma análise adicional. Em uma empresa que mistura comércio e serviços, cada receita também pode seguir um Anexo diferente.
Por isso, entender o Simples Nacional para comércio significa compreender duas coisas ao mesmo tempo: como se forma a alíquota e sobre quais receitas cada parcela do DAS efetivamente deve incidir.
Essa diferença é importante porque pequenos erros se repetem todos os meses. Uma empresa pode acreditar durante anos que sua carga tributária é simplesmente “10,70% do faturamento”, quando sua alíquota efetiva é outra e parte de suas receitas deveria ter sido segregada.
Em setembro de 2026 existe ainda uma razão adicional para dominar esse cálculo. O modelo atual continua valendo para as apurações de 2026, mas as regras do Simples já foram adaptadas para a chegada de IBS e CBS em 2027. Empresas optantes possuem até 30 de setembro de 2026 para avaliar, quando aplicável, se manterão IBS e CBS dentro do Simples ou escolherão o regime regular para o primeiro semestre de 2027.
Neste artigo, vamos calcular o Simples Nacional para comércio passo a passo, mostrar exemplos com diferentes faturamentos e explicar situações que fazem o DAS real ser diferente da conta básica.
O comércio fica em qual Anexo do Simples Nacional?
Para receitas decorrentes da revenda de mercadorias, a referência principal é o Anexo I da Lei Complementar nº 123/2006.
Em 2026, o Anexo I possui seis faixas de receita bruta acumulada, com alíquotas nominais entre 4% e 19%. Entretanto, a alíquota nominal serve para construir a alíquota efetiva; ela não deve ser aplicada diretamente ao faturamento mensal, exceto em situações nas quais o próprio cálculo resulte naquela mesma alíquota, como ocorre na primeira faixa.
A tabela vigente para o Simples Nacional para comércio em 2026 é:
| Receita bruta em 12 meses | Alíquota nominal | Parcela a deduzir |
|---|---|---|
| Até R$ 180.000,00 | 4,00% | R$ 0,00 |
| De R$ 180.000,01 a R$ 360.000,00 | 7,30% | R$ 5.940,00 |
| De R$ 360.000,01 a R$ 720.000,00 | 9,50% | R$ 13.860,00 |
| De R$ 720.000,01 a R$ 1.800.000,00 | 10,70% | R$ 22.500,00 |
| De R$ 1.800.000,01 a R$ 3.600.000,00 | 14,30% | R$ 87.300,00 |
| De R$ 3.600.000,01 a R$ 4.800.000,00 | 19,00% | R$ 378.000,00 |
Esses números vêm do Anexo I da Lei Complementar nº 123. A própria tabela também estabelece como a alíquota efetiva é repartida entre IRPJ, CSLL, Cofins, PIS/Pasep, contribuição previdenciária patronal e ICMS.
Já existe aqui uma primeira conclusão importante: uma empresa que está na quarta faixa não paga automaticamente 10,70% sobre tudo o que vende.
Precisamos calcular sua alíquota efetiva.
O que é RBT12?
RBT12 significa Receita Bruta Total acumulada nos 12 meses anteriores ao período de apuração.
Esse conceito é central para calcular o Simples Nacional para comércio.
Imagine que estamos calculando o DAS referente a setembro. Em uma empresa que já possui mais de 12 meses de atividade, será necessário observar, em regra, as receitas dos 12 meses anteriores ao período de apuração para encontrar a faixa utilizada no cálculo.
É importante não confundir RBT12 com faturamento do mês.
A empresa pode faturar R$ 80.000,00 em setembro, mas possuir RBT12 de R$ 1.200.000,00.
Nesse caso, os R$ 80.000,00 representam a receita do período sobre a qual a alíquota efetiva será aplicada. Os R$ 1.200.000,00 são utilizados para descobrir essa alíquota.
O Manual do PGDAS-D define RBT12 como a receita bruta acumulada nos 12 meses anteriores ao período de apuração e utiliza exatamente essa variável para determinar a alíquota efetiva.
Essa distinção evita um erro bastante comum: procurar a faixa da tabela olhando apenas para o faturamento daquele mês.
Como calcular a alíquota efetiva do Simples Nacional para comércio
A fórmula oficial é:
Alíquota efetiva = [(RBT12 × alíquota nominal) – parcela a deduzir] ÷ RBT12
Parece uma fórmula complicada quando vista isoladamente, mas o cálculo é relativamente simples.
Vamos usar uma empresa comercial com RBT12 de R$ 1.200.000,00.
Esse faturamento acumulado coloca a empresa na quarta faixa do Anexo I.
Alíquota nominal:
10,70%.
Parcela a deduzir:
R$ 22.500,00.
Primeiro calculamos:
R$ 1.200.000,00 × 10,70% = R$ 128.400,00.
Depois retiramos a parcela a deduzir:
R$ 128.400,00 – R$ 22.500,00 = R$ 105.900,00.
Agora dividimos pelo RBT12:
R$ 105.900,00 ÷ R$ 1.200.000,00 = 8,825%.
Portanto, a alíquota efetiva da empresa é 8,825%, e não 10,70%.
Essa metodologia é exatamente a utilizada pelo PGDAS-D para chegar à alíquota efetiva.
Se a empresa faturar R$ 100.000,00 no mês e todas as receitas estiverem sujeitas à tributação normal do Anexo I, sem qualquer segregação adicional, o cálculo simplificado será:
R$ 100.000,00 × 8,825% = R$ 8.825,00.
É esse valor, e não R$ 10.700,00, que representa o exemplo básico.
Por que existe uma parcela a deduzir?
A parcela a deduzir faz com que a mudança de uma faixa para outra seja progressiva.
Sem ela, uma empresa que ultrapassasse um limite por poucos reais poderia sofrer um salto abrupto sobre toda a receita.
Imagine uma empresa passando da terceira para a quarta faixa. A alíquota nominal muda de 9,50% para 10,70%, mas a existência da parcela a deduzir suaviza essa transição.
Por isso, ao explicar o Simples Nacional para comércio ao empresário, é melhor evitar frases como:
“Sua empresa está pagando 14,30% porque entrou na quinta faixa.”
Ela pode estar na quinta faixa e possuir alíquota efetiva consideravelmente inferior a 14,30%.
O que importa para o cálculo é a alíquota efetiva.
Exemplo 1: comércio com RBT12 de R$ 600.000,00
Imagine uma pequena loja que tenha acumulado R$ 600.000,00 nos 12 meses anteriores e fature R$ 50.000,00 no mês atual.
RBT12:
R$ 600.000,00.
A empresa está na terceira faixa.
Alíquota nominal:
9,50%.
Parcela a deduzir:
R$ 13.860,00.
O cálculo da alíquota efetiva será:
R$ 600.000,00 × 9,50% = R$ 57.000,00.
R$ 57.000,00 – R$ 13.860,00 = R$ 43.140,00.
R$ 43.140,00 ÷ R$ 600.000,00 = 7,19%.
Se a receita daquele mês for R$ 50.000,00 e estiver integralmente sujeita à tributação normal:
R$ 50.000,00 × 7,19% = R$ 3.595,00.
Portanto, nesse exemplo, o DAS seria aproximadamente R$ 3.595,00.
A alíquota nominal da tabela é 9,50%.
A alíquota efetiva é 7,19%.
Essa diferença é essencial para entender corretamente o Simples Nacional para comércio.
Exemplo 2: comércio com RBT12 de R$ 1.200.000,00
Agora voltamos à empresa do exemplo anterior.
RBT12:
R$ 1.200.000,00.
Alíquota efetiva:
8,825%.
Receita do mês:
R$ 100.000,00.
DAS simplificado:
R$ 8.825,00.
Imagine, entretanto, que no mês seguinte a empresa fature R$ 130.000,00. Se o RBT12 utilizado naquele novo período produzir uma alíquota semelhante, o DAS aumentará porque existe mais receita no período.
Ao mesmo tempo, os R$ 130.000,00 entrarão no cálculo da receita acumulada dos meses seguintes e poderão gradualmente elevar a alíquota efetiva.
O Simples trabalha, portanto, com uma espécie de média móvel tributária.
Crescer em faturamento pode fazer a empresa pagar mais por dois caminhos: existe mais receita sendo tributada e, à medida que o RBT12 aumenta, a própria alíquota efetiva pode subir.
Exemplo 3: comércio com RBT12 de R$ 3.000.000,00
Agora imagine uma empresa mais próxima do limite relevante do ICMS.
RBT12:
R$ 3.000.000,00.
Ela está na quinta faixa.
Alíquota nominal:
14,30%.
Parcela a deduzir:
R$ 87.300,00.
O cálculo será:
R$ 3.000.000,00 × 14,30% = R$ 429.000,00.
R$ 429.000,00 – R$ 87.300,00 = R$ 341.700,00.
R$ 341.700,00 ÷ R$ 3.000.000,00 = 11,39%.
Se o faturamento mensal for R$ 250.000,00:
R$ 250.000,00 × 11,39% = R$ 28.475,00.
Novamente, estamos considerando apenas um cenário em que toda a receita recebe o tratamento normal do Anexo I.
Na prática, uma empresa desse porte deveria analisar com bastante atenção segregações de produtos e também sua proximidade do sublimite estadual.
Uma tabela ajuda a enxergar como a alíquota aumenta
Veja alguns exemplos de alíquota efetiva do Simples Nacional para comércio, utilizando diferentes valores de RBT12:
| RBT12 | Faixa | Alíquota nominal | Alíquota efetiva aproximada |
|---|---|---|---|
| R$ 180.000,00 | 1ª | 4,00% | 4,00% |
| R$ 600.000,00 | 3ª | 9,50% | 7,19% |
| R$ 1.200.000,00 | 4ª | 10,70% | 8,825% |
| R$ 2.400.000,00 | 5ª | 14,30% | 10,6625% |
| R$ 3.000.000,00 | 5ª | 14,30% | 11,39% |
| R$ 3.600.000,00 | 5ª | 14,30% | 11,875% |
Isso mostra por que duas empresas do Simples Nacional para comércio podem estar no mesmo Anexo e pagar percentuais diferentes.
Uma empresa que fatura R$ 600.000,00 nos últimos 12 meses não possui a mesma alíquota efetiva daquela que acumula R$ 3.000.000,00.
O DAS do comércio contém quais tributos?
Em 2026, o Anexo I distribui a alíquota efetiva entre IRPJ, CSLL, Cofins, PIS/Pasep, contribuição previdenciária patronal e ICMS.
Na quarta faixa, por exemplo, a repartição estabelecida pela LC nº 123 é:
| Tributo | Percentual da alíquota efetiva |
|---|---|
| IRPJ | 5,50% |
| CSLL | 3,50% |
| Cofins | 12,74% |
| PIS/Pasep | 2,76% |
| CPP | 42,00% |
| ICMS | 33,50% |
Os percentuais acima não são alíquotas aplicadas diretamente ao faturamento. Eles representam a repartição interna da alíquota efetiva do DAS.
Se nossa empresa possui alíquota efetiva de 8,825%, por exemplo, a parcela efetiva correspondente ao ICMS, dentro desse exemplo, é aproximadamente 2,956375% da receita tributada normalmente.
Essa partilha se torna muito importante quando uma receita possui tratamento específico.
É exatamente o que acontece com produtos monofásicos e com substituição tributária.
Por que não posso simplesmente aplicar a alíquota efetiva sobre todo o faturamento?
Porque nem todas as receitas necessariamente possuem a mesma composição tributária.
Essa é provavelmente uma das partes mais importantes do Simples Nacional para comércio.
Imagine uma loja com R$ 100.000,00 em vendas no mês.
Dentro desse valor existem:
R$ 60.000,00 em mercadorias com tributação normal.
R$ 25.000,00 em mercadorias sujeitas à tributação monofásica de PIS e Cofins.
R$ 15.000,00 em mercadorias em que a empresa atua como substituída tributária do ICMS e o imposto já foi recolhido na cadeia, considerando para o exemplo que não há outra particularidade.
Se o responsável simplesmente informar R$ 100.000,00 como receita normal, o PGDAS-D calculará parcelas tributárias que deveriam ser tratadas de maneira diferente.
A correta segregação é justamente uma das funções mais importantes da apuração mensal.
Como funciona a tributação monofásica no Simples Nacional para comércio?
Na tributação monofásica, PIS e Cofins são concentrados em determinada etapa da cadeia, conforme a legislação específica do produto.
Quando uma empresa optante pelo Simples revende mercadoria sujeita a esse regime, a receita deve ser destacada corretamente no PGDAS-D. O sistema desconsidera os percentuais correspondentes a PIS e Cofins daquela receita, enquanto as demais parcelas do Simples continuam sendo calculadas. O próprio Perguntas e Respostas do Simples Nacional orienta expressamente essa segregação.
Esse ponto é importante porque “produto monofásico” não significa “venda sem Simples Nacional”.
Significa que a parcela correspondente a PIS e Cofins recebe o tratamento específico.
IRPJ, CSLL, CPP e ICMS, quando aplicáveis, continuam seguindo as respectivas regras.
É um erro comum retirar toda a receita da tributação.
É igualmente errado não fazer segregação nenhuma.
Exemplo prático de produto monofásico
Vamos utilizar novamente uma empresa com RBT12 de R$ 1.200.000,00 e alíquota efetiva de 8,825%.
Na quarta faixa, PIS e Cofins representam juntos 15,50% da repartição da alíquota efetiva.
Isso significa que a parcela efetiva conjunta de PIS e Cofins é aproximadamente 1,367875% da receita submetida à tributação normal.
Se R$ 25.000,00 do faturamento corresponderem a receitas corretamente enquadradas como monofásicas, a diferença didática relativa às parcelas de PIS e Cofins seria aproximadamente:
R$ 25.000,00 × 1,367875% = R$ 341,97.
Não significa que o DAS sobre os R$ 25.000,00 seja zero.
Significa que, nessa hipótese simplificada, a parcela de PIS e Cofins é desconsiderada e os demais componentes permanecem.
Esse tipo de segregação pode representar valores relevantes ao longo de um ano.
Como funciona o ICMS-ST no PGDAS-D?
Quando a empresa é substituída tributária e recebeu a mercadoria com o ICMS-ST já recolhido na forma aplicável, a receita correspondente precisa ser segregada para que o PGDAS-D desconsidere a parcela do ICMS que não deve ser novamente recolhida dentro do DAS naquela situação.
O Manual do PGDAS-D orienta que o contribuinte substituído informe destacadamente as receitas sujeitas à substituição tributária para que o aplicativo retire da base o percentual correspondente ao tributo objeto da substituição. Os demais tributos do Simples continuam incidindo normalmente.
Essa é uma distinção essencial.
ICMS-ST não significa que a venda inteira esteja fora do Simples.
Apenas o tratamento do ICMS é alterado naquela receita, salvo se existirem simultaneamente outras particularidades tributárias.
Quanto a segregação pode mudar o DAS?
Vamos juntar as duas situações anteriores em um exemplo exclusivamente didático.
RBT12:
R$ 1.200.000,00.
Alíquota efetiva:
8,825%.
Faturamento do mês:
R$ 100.000,00.
Se tudo fosse tributado normalmente, teríamos:
R$ 8.825,00.
Agora suponha que:
R$ 25.000,00 sejam vendas monofásicas de PIS/Cofins.
R$ 15.000,00 sejam vendas sujeitas à substituição tributária de ICMS como contribuinte substituído.
Estamos assumindo que são grupos separados e que não existem outras particularidades.
Redução didática da parcela de PIS/Cofins:
aproximadamente R$ 341,97.
Redução didática da parcela de ICMS:
aproximadamente R$ 443,46.
DAS aproximado:
R$ 8.039,57.
A diferença em apenas um mês seria aproximadamente:
R$ 785,43.
Em doze meses, mantidas as mesmas condições:
R$ 9.425,16.
Esse exemplo deixa evidente por que o Simples Nacional para comércio não deveria ser apurado utilizando apenas o faturamento total.
O mix tributário dos produtos importa.
E se o produto tiver monofásico e ICMS-ST ao mesmo tempo?
A situação precisa ser informada conforme todas as características da receita.
Um mesmo produto pode possuir tratamento específico para PIS/Cofins e, simultaneamente, tratamento de ICMS que também exija segregação.
Nesse caso, o PGDAS-D precisa receber a qualificação adequada para desconsiderar as parcelas correspondentes conforme as regras aplicáveis.
É por isso que o cadastro dos produtos precisa estar correto.
Imagine um supermercado com milhares de itens. Se produtos monofásicos não estiverem identificados adequadamente, o funcionário responsável pela apuração pode não conseguir reconstruir a tributação corretamente apenas olhando o faturamento total.
A qualidade do Simples Nacional para comércio começa muito antes do PGDAS-D.
Começa no cadastro fiscal.
Uma empresa pode pagar Simples mesmo tendo prejuízo?
Sim.
Esse é um conceito fundamental.
No Simples Nacional para comércio, a base de cálculo está relacionada à receita bruta, e não ao lucro efetivamente obtido pela empresa.
Imagine duas lojas com o mesmo RBT12 e o mesmo faturamento mensal de R$ 100.000,00.
A primeira possui lucro de R$ 20.000,00.
A segunda teve prejuízo de R$ 5.000,00 porque enfrentou perdas de estoque, despesas elevadas e queda na margem.
Se as receitas tiverem a mesma classificação tributária, o cálculo do DAS pode ser equivalente.
O Simples não recalcula o imposto porque a empresa teve um mês ruim.
Essa característica precisa ser considerada na análise de margem.
Uma empresa pode estar corretamente enquadrada no regime e, ainda assim, descobrir que sua carga tributária ficou pesada em relação ao lucro que efetivamente consegue gerar.
Por isso, Simples Nacional não deve ser escolhido apenas porque seu nome contém a palavra “simples”.
Compras reduzem o DAS?
Em 2026, na sistemática tradicional do Simples Nacional, não existe uma lógica geral em que a empresa simplesmente retire suas compras da receita e pague o DAS apenas sobre a diferença.
Imagine:
Vendas:
R$ 100.000,00.
Compras:
R$ 70.000,00.
A empresa não calcula o Simples sobre R$ 30.000,00.
Ela calcula conforme a receita e as regras do Anexo correspondente, com as segregações aplicáveis.
Isso explica por que um comércio de margem muito pequena pode sentir uma carga expressiva mesmo estando no Simples.
Considere duas lojas que vendem R$ 100.000,00.
A primeira compra as mercadorias por R$ 50.000,00.
A segunda compra por R$ 85.000,00.
Se as duas possuem o mesmo RBT12 e a mesma classificação das receitas, o DAS pode ser semelhante, embora as margens sejam completamente diferentes.
Essa é uma das razões pelas quais planejamento tributário precisa trabalhar juntamente com a DRE.
Quanto o DAS representa sobre o lucro?
Imagine a empresa do nosso exemplo:
Receita:
R$ 100.000,00.
DAS:
R$ 8.825,00.
Agora considere dois cenários.
Na Empresa A, o lucro antes do DAS seria R$ 25.000,00.
Depois do DAS, restariam R$ 16.175,00, antes de outros ajustes eventualmente considerados.
Na Empresa B, o lucro antes do DAS seria apenas R$ 12.000,00.
Depois de R$ 8.825,00, restariam somente R$ 3.175,00.
O imposto é o mesmo.
A capacidade de suportá-lo é completamente diferente.
É por isso que avaliar Simples Nacional para comércio exige olhar simultaneamente para faturamento e margem.
Empresa recém-aberta calcula da mesma maneira?
Existe uma particularidade importante nos primeiros 12 meses de atividade.
Como a empresa ainda não possui 12 meses completos de faturamento, utiliza-se a RBT12 proporcionalizada para determinar a faixa.
No primeiro mês, a Receita orienta utilizar a receita do próprio período multiplicada por 12.
Se uma empresa recém-aberta faturar R$ 20.000,00 no primeiro mês:
R$ 20.000,00 × 12 = R$ 240.000,00.
Esse será o valor proporcionalizado utilizado para o enquadramento na tabela naquele exemplo.
Nos 11 meses seguintes ao início da atividade, utiliza-se a média aritmética das receitas dos meses anteriores ao período de apuração multiplicada por 12. A partir do 13º mês, passa-se a utilizar a RBT12 normal.
Essa regra surpreende muitos empresários.
Uma empresa nova pode faturar bastante logo nos primeiros meses e rapidamente utilizar uma faixa superior do Simples, mesmo sem possuir doze meses completos de histórico.
Exemplo de empresa recém-aberta
Imagine uma loja inaugurada em setembro.
Faturamento do primeiro mês:
R$ 40.000,00.
RBT12 proporcionalizada:
R$ 40.000,00 × 12 = R$ 480.000,00.
Isso coloca a empresa na terceira faixa do Anexo I, e não na primeira.
Alíquota nominal:
9,50%.
Parcela a deduzir:
R$ 13.860,00.
Cálculo da alíquota efetiva:
R$ 480.000,00 × 9,50% = R$ 45.600,00.
R$ 45.600,00 – R$ 13.860,00 = R$ 31.740,00.
R$ 31.740,00 ÷ R$ 480.000,00 = aproximadamente 6,6125%.
Sobre R$ 40.000,00:
DAS aproximado de R$ 2.645,00.
Esse exemplo mostra por que não é correto afirmar que toda empresa nova “começa pagando 4%”.
Ela pode começar na primeira faixa.
Mas isso depende do faturamento proporcionalizado.
O limite do Simples Nacional é R$ 4.800.000,00, mas existe outro limite importante
Em 2026, o limite geral para permanência como EPP dentro do Simples Nacional é de R$ 4.800.000,00, observadas as demais regras legais.
Entretanto, para ICMS e ISS existe um sublimite.
Para 2026, o Comitê Gestor fixou R$ 3.600.000,00 para todos os Estados e para o Distrito Federal.
Isso significa que uma empresa pode continuar optante pelo Simples para os tributos federais e, ao mesmo tempo, estar impedida de recolher ICMS dentro do DAS quando forem produzidos os efeitos do excesso do sublimite.
O próprio Perguntas e Respostas oficial explica que uma empresa com receita entre R$ 3.600.000,00 e R$ 4.800.000,00 pode permanecer no Simples e recolher os tributos federais dentro do regime, enquanto ICMS ou ISS ficam sujeitos às regras próprias fora do DAS, conforme o momento e as regras do excesso.
O que acontece quando a empresa ultrapassa R$ 3.600.000,00?
Aqui é necessário cuidado, porque os efeitos não devem ser resumidos em uma única frase.
A legislação considera o faturamento do ano anterior, o faturamento acumulado no próprio ano e também a dimensão do excesso.
O Perguntas e Respostas oficial explica, por exemplo, que se a receita do ano anterior estiver acima do sublimite de R$ 3.600.000,00, mas ainda dentro do limite geral de R$ 4.800.000,00, a empresa pode iniciar o ano seguinte no Simples para os tributos federais, porém com ICMS e ISS fora da sistemática unificada.
Quando o sublimite é ultrapassado durante o próprio ano, o momento em que o impedimento produz efeito depende, entre outros fatores, de o excesso ficar ou não dentro da margem de 20%.
Para uma empresa próxima de R$ 3.600.000,00, portanto, não basta olhar a sexta faixa da tabela e fazer uma multiplicação.
É necessário projetar o faturamento anual e analisar quando o ICMS deixará de estar dentro do DAS.
Esse ponto é especialmente importante em Santa Catarina, porque a empresa passará a apurar o ICMS segundo as regras estaduais aplicáveis.
Por que a sexta faixa parece ter uma alíquota efetiva menor?
Essa é uma dúvida interessante.
Considere RBT12 de R$ 4.200.000,00.
Pela fórmula da sexta faixa:
R$ 4.200.000,00 × 19% = R$ 798.000,00.
R$ 798.000,00 – R$ 378.000,00 = R$ 420.000,00.
R$ 420.000,00 ÷ R$ 4.200.000,00 = 10%.
À primeira vista, alguém poderia concluir que a empresa pagará menos do que na quinta faixa.
Mas a tabela do Anexo I mostra que a sexta faixa não possui parcela destinada ao ICMS dentro da repartição do DAS.
Isso demonstra exatamente por que o cálculo não pode parar na alíquota efetiva da guia federal.
Uma empresa nessa faixa precisa analisar o ICMS fora do Simples quando aplicável.
Comparar 11,875% da quinta faixa com 10% da sexta sem considerar ICMS é comparar coisas diferentes.
O Simples Nacional para comércio é sempre o regime mais barato?
Não.
Pode ser excelente para muitas empresas e desfavorável para outras.
A resposta depende de faturamento, margem, folha, produtos, benefícios fiscais, perfil dos clientes e estrutura de compras.
Imagine um comércio faturando R$ 3.000.000,00 por ano com margem líquida de 4%.
Em nosso exemplo anterior, a alíquota efetiva do Anexo I nessa faixa foi 11,39%, antes das eventuais segregações.
Outra empresa pode possuir exatamente o mesmo faturamento e margem líquida de 15%.
O valor do DAS pode ser semelhante.
O peso do imposto sobre o resultado é completamente diferente.
Por isso, conforme a empresa cresce, faz sentido comparar Simples Nacional, Lucro Presumido e Lucro Real.
Não porque sair do Simples seja necessariamente melhor, mas porque a decisão precisa ser demonstrada por números.
Um erro comum: analisar apenas o valor do DAS
Considere:
Empresa A paga R$ 18.000,00 de DAS.
Empresa B, se estivesse no Lucro Presumido, pagaria R$ 20.000,00 de tributos em determinada simulação.
Parece que o Simples economiza R$ 2.000,00.
Mas imagine que no outro regime a estrutura de ICMS produza créditos ou benefícios que reduzam R$ 5.000,00 no custo das compras.
Agora a análise mudou.
Ou imagine que determinada estrutura previdenciária faça o Simples economizar muito mais na folha.
Mudou novamente.
A comparação correta precisa chegar até o resultado líquido.
O menor boleto nem sempre significa o menor custo tributário econômico.
Como conferir se a empresa está pagando o Simples corretamente
O primeiro teste é verificar a RBT12 utilizada. Depois, confirme se a receita do período está correta e reconciliada com os documentos fiscais.
Em seguida, analise a segregação.
Uma empresa comercial deveria saber quanto do faturamento corresponde a receita normal, produtos monofásicos, mercadorias sujeitas à substituição tributária e outras situações específicas.
Depois vem o cadastro.
Se a empresa não consegue identificar quais produtos pertencem a cada grupo, a apuração pode depender de estimativas ou controles manuais frágeis.
Por fim, compare o valor apurado com os meses anteriores. Uma alteração relevante na alíquota efetiva ou no percentual total do DAS precisa possuir explicação.
O ideal é que o contador consiga mostrar ao empresário não apenas quanto pagar, mas por que o valor mudou.
Um painel simples para acompanhar o Simples Nacional para comércio
A empresa pode acompanhar mensalmente os seguintes indicadores:
| Indicador | Exemplo |
|---|---|
| Faturamento do mês | R$ 100.000,00 |
| RBT12 | R$ 1.200.000,00 |
| Faixa | 4ª |
| Alíquota nominal | 10,70% |
| Alíquota efetiva | 8,825% |
| Receita normal | R$ 60.000,00 |
| Receita monofásica | R$ 25.000,00 |
| Receita com ICMS-ST | R$ 15.000,00 |
| DAS apurado | R$ 8.039,57 |
| DAS sobre faturamento | 8,04% |
Os valores de segregação do exemplo são didáticos, mas o modelo de painel é útil.
Em vez de receber apenas uma guia, o empresário passa a entender o que está acontecendo.
O cadastro de produtos influencia diretamente o DAS
Imagine uma farmácia, autopeças ou supermercado.
São operações com muitos produtos e potencialmente diferentes tratamentos tributários.
Se determinado produto monofásico estiver cadastrado como tributação normal, a receita pode não ser segregada adequadamente. Se uma mercadoria sujeita ao tratamento de ICMS-ST for classificada incorretamente, pode ocorrer problema semelhante.
É por isso que o Simples Nacional para comércio não é apenas uma fórmula matemática.
Existe uma cadeia de informação:
Produto correto.
Documento fiscal correto.
Receita corretamente classificada.
PGDAS-D corretamente preenchido.
DAS corretamente calculado.
Quando o primeiro elo está errado, o cálculo final pode também estar.
O Simples Nacional vai mudar em 2027
Todos os cálculos anteriores foram construídos para explicar a sistemática aplicável em 2026.
Isso precisa ficar muito claro.
A partir de 2027, CBS e IBS passam a integrar expressamente as regras do Simples Nacional, substituindo progressivamente componentes do sistema atual conforme o cronograma da Reforma. As Resoluções CGSN nº 190 e nº 191, de 2026, atualizaram a regulamentação para essa nova fase.
Por isso, uma empresa não deve pegar a planilha de 2026 e utilizá-la automaticamente como orçamento tributário definitivo para 2027.
O cálculo precisará considerar as regras aplicáveis ao novo período.
Simples puro ou Simples híbrido em 2027
A partir de 2027 surge uma decisão especialmente relevante.
A empresa pode manter IBS e CBS dentro da sistemática do Simples Nacional ou, se fizer a opção permitida, permanecer no Simples para os demais tributos e recolher IBS e CBS pelo regime regular.
A Receita Federal chama atenção para esses dois modelos, frequentemente descritos como Simples puro e Simples híbrido. Para o primeiro semestre de 2027, a opção pelo regime regular de IBS e CBS deve ser realizada até 30 de setembro de 2026. Se a empresa não fizer essa opção, os novos tributos permanecem dentro do Simples nesse período.
Em 18 de setembro de 2026, portanto, essa janela está aberta.
Empresas comerciais deveriam avaliar a decisão agora.
Qual comércio deveria olhar com mais atenção para o modelo híbrido?
Não existe uma resposta automática, mas o perfil da operação dá pistas.
Uma loja que vende quase exclusivamente para consumidores finais pode valorizar muito a simplicidade do recolhimento unificado. O consumidor final normalmente não está tomando créditos de IBS e CBS de suas compras.
Uma distribuidora que vende para grandes empresas possui uma realidade diferente. Os compradores podem considerar o crédito tributário ao comparar fornecedores.
Também existe a perspectiva da própria empresa: no regime regular, a sistemática de créditos de IBS e CBS muda em relação ao recolhimento dentro do Simples.
Portanto, a análise deve considerar carga, créditos, perfil dos clientes, custo administrativo e margem.
Não é recomendável escolher o Simples híbrido apenas porque “dá crédito”.
Nem permanecer no Simples puro apenas porque “é mais fácil”.
É necessário calcular.
Uma mudança importante na forma de reconhecer receitas em 2027
A regulamentação publicada em agosto de 2026 também atualiza a forma de reconhecimento das receitas no Simples a partir da nova fase. Entre as alterações está a vinculação do faturamento à emissão do documento fiscal que formaliza a operação, inclusive com tratamento para operações de entrega futura e documentos que alterem valores anteriormente registrados.
Para empresas comerciais que trabalham com vendas a prazo, pré-vendas, entregas futuras ou modelos mais complexos, essa alteração merece atenção financeira.
O Simples Nacional para comércio de 2027 não será apenas o Simples de 2026 com duas siglas novas.
A rotina de apuração também está sendo adaptada.
Cinco perguntas que todo comerciante deveria fazer sobre o DAS
Antes de concluir que o imposto está correto, a empresa deveria conseguir responder qual foi a RBT12 utilizada, qual foi a alíquota efetiva, como as receitas foram segregadas, quais parcelas ficaram fora do DAS e quanto o valor pago representa sobre a margem líquida da empresa.
Essas perguntas parecem simples, mas mudam completamente a conversa com a contabilidade.
Em vez de perguntar apenas “quanto deu o imposto?”, o empresário começa a compreender por que deu aquele valor.
Essa é a diferença entre receber uma guia e utilizar a contabilidade como ferramenta de gestão.
Checklist para revisar o Simples Nacional para comércio
- Conferir o RBT12 utilizado no cálculo.
- Verificar a faixa correta do Anexo I.
- Calcular a alíquota efetiva e não apenas olhar a nominal.
- Reconciliar o faturamento informado com os documentos fiscais.
- Separar receitas de tributação normal.
- Identificar corretamente produtos monofásicos de PIS e Cofins em 2026.
- Identificar receitas sujeitas à substituição tributária do ICMS.
- Conferir NCM, CEST e tratamento fiscal dos principais produtos.
- Projetar o faturamento acumulado do ano.
- Monitorar a aproximação do sublimite de R$ 3.600.000,00.
- Comparar o DAS com a margem efetiva da empresa.
- Simular Lucro Presumido e Lucro Real quando o crescimento justificar.
- Para 2027, analisar IBS e CBS dentro e fora do Simples.
- Se houver interesse no modelo regular de IBS/CBS para o primeiro semestre de 2027, observar o prazo de 30 de setembro de 2026.
Perguntas frequentes sobre Simples Nacional para comércio
Como calcular o Simples Nacional para comércio?
Primeiro é necessário calcular ou identificar a RBT12, localizar a faixa correspondente do Anexo I, aplicar a fórmula da alíquota efetiva e depois utilizar essa alíquota sobre a receita do período, observando as segregações aplicáveis. A fórmula oficial é [(RBT12 × alíquota nominal) – parcela a deduzir] ÷ RBT12.
Qual é a alíquota do Simples Nacional para comércio?
Em 2026, as alíquotas nominais do Anexo I variam entre 4% e 19%. O percentual efetivamente aplicado depende da RBT12 e da parcela a deduzir.
Uma empresa que está na faixa de 10,70% paga exatamente 10,70%?
Não. Os 10,70% correspondem à alíquota nominal da quarta faixa. É necessário calcular a alíquota efetiva. Uma empresa com RBT12 de R$ 1.200.000,00, por exemplo, apresenta alíquota efetiva de 8,825% antes das segregações.
Como saber qual faixa utilizar?
A empresa utiliza a RBT12, que corresponde, na regra geral, à receita bruta acumulada nos 12 meses anteriores ao período de apuração.
Empresa nova começa sempre pagando 4%?
Não necessariamente. Nos primeiros meses é utilizada a RBT12 proporcionalizada. No primeiro mês, a receita do próprio período é multiplicada por 12 para determinar a faixa.
Compra de mercadoria reduz o DAS?
Não existe, em 2026, uma dedução geral das compras da receita para calcular o DAS. A tributação do Simples é baseada na receita bruta e nas respectivas classificações e segregações.
Produto monofásico paga Simples?
A receita continua participando da apuração, mas os percentuais correspondentes a PIS e Cofins são desconsiderados quando a receita é corretamente enquadrada como monofásica. Os demais tributos continuam seguindo as regras do Simples.
Produto com ICMS-ST fica totalmente fora do DAS?
Não. Quando a empresa é substituída tributária, a segregação desconsidera a parcela do ICMS correspondente na situação aplicável, enquanto os demais tributos continuam sendo calculados.
Qual é o limite do Simples Nacional?
O limite geral para EPP é R$ 4.800.000,00, observadas as condições previstas na legislação. Entretanto, em 2026 há sublimite de R$ 3.600.000,00 para recolhimento de ICMS e ISS dentro do Simples em todos os Estados e no Distrito Federal.
Passou de R$ 3.600.000,00 e já sai do Simples?
Não necessariamente. O sublimite está relacionado principalmente ao recolhimento de ICMS e ISS dentro do regime, enquanto o limite geral é diferente. O momento dos efeitos também depende de como e quando o sublimite foi ultrapassado.
Comércio utiliza Fator R?
A receita típica de revenda de mercadorias é tributada pelo Anexo I e não utiliza Fator R. O Fator R está ligado a determinadas atividades de serviços. Se a empresa possuir atividades mistas, cada receita precisa ser analisada conforme sua natureza.
Posso usar a tabela de 2026 para calcular 2027?
Não como cálculo definitivo. As regras estão sendo alteradas para incorporar IBS e CBS ao Simples Nacional a partir de 2027.
O que é Simples Nacional híbrido?
É a expressão utilizada para a situação em que a empresa continua no Simples Nacional para os demais tributos, mas escolhe recolher IBS e CBS pelo regime regular.
Qual é o prazo atual para escolher o regime regular de IBS e CBS?
Para efeitos no primeiro semestre de 2027, a opção está aberta até 30 de setembro de 2026.
Conclusão: calcular o Simples Nacional para comércio exige muito mais do que consultar uma tabela
Voltemos à empresa que faturou R$ 100.000,00.
No início do artigo, o empresário viu a alíquota nominal de 10,70% e imaginou um DAS de R$ 10.700,00.
Quando descobrimos que sua RBT12 era R$ 1.200.000,00, calculamos uma alíquota efetiva de 8,825%.
O DAS básico caiu para R$ 8.825,00.
Depois identificamos que parte das receitas era monofásica de PIS e Cofins e outra parte estava submetida à substituição tributária do ICMS no cenário utilizado.
Com as segregações ilustrativas, o DAS estimado caiu para aproximadamente R$ 8.039,57.
O faturamento permaneceu em R$ 100.000,00 durante toda a análise.
O que mudou foi a qualidade da informação.
Essa é a principal lição do Simples Nacional para comércio.
O cálculo não começa na guia.
Começa no cadastro dos produtos, passa pelos documentos fiscais, chega à classificação das receitas no PGDAS-D e somente então termina no DAS.
Quando a empresa olha apenas para a alíquota nominal, perde uma parte importante da lógica.
Quando ignora produtos monofásicos ou ICMS-ST, pode calcular parcelas incorretamente.
Quando deixa de monitorar o sublimite de R$ 3.600.000,00, pode ser surpreendida pela necessidade de apurar ICMS fora do regime.
E quando observa somente o valor do DAS, sem comparar com a margem, pode permanecer em um regime que deixou de ser economicamente adequado ao crescimento do negócio.
Uma empresa comercial deveria conhecer mensalmente cinco números: faturamento do mês, RBT12, alíquota efetiva, DAS efetivamente apurado e margem líquida.
Esses números contam histórias diferentes.
O faturamento mostra o tamanho das vendas.
O RBT12 mostra onde a empresa está dentro da tabela.
A alíquota efetiva mostra o percentual básico da apuração.
O DAS mostra quanto saiu efetivamente em tributos do regime.
E a margem mostra se o negócio continua valendo a pena.
Em setembro de 2026 surge ainda uma sexta pergunta. Para empresas que permanecerão no Simples em 2027, IBS e CBS devem continuar dentro da sistemática simplificada ou faz sentido optar pelo regime regular?
Essa decisão está aberta agora, com prazo até 30 de setembro para o primeiro semestre de 2027.
Para um varejo B2C, a resposta pode ser uma. Para uma distribuidora B2B, outra. Para uma pequena indústria, outra novamente.
É por isso que o Simples Nacional para comércio deve ser calculado, e não presumido.
A Sulcontábil auxilia empresas de Araranguá, Criciúma e demais regiões de Santa Catarina na apuração e revisão do Simples Nacional, análise de produtos monofásicos e ICMS-ST, revisão de cadastros, comparação de regimes e planejamento para IBS e CBS em 2027.
A pergunta que o empresário deveria fazer ao receber o DAS não é apenas:
Quanto preciso pagar?
A pergunta mais útil é:
Por que estou pagando exatamente esse valor e existe alguma classificação, produto ou decisão tributária que deveria ser revisada?
É essa resposta que transforma o Simples Nacional de uma simples guia em informação de gestão.
Sobre o autor
Everaldo Pereira Costa
Contador — CRC/SC SC017622O3
Conteúdo elaborado sob perspectiva contábil, tributária e empresarial e atualizado conforme a legislação e as orientações oficiais disponíveis em setembro de 2026. Os exemplos possuem finalidade didática. A apuração efetiva depende do faturamento, período de atividade, tipo de receita, produto, segregações, sublimites e demais características da empresa.