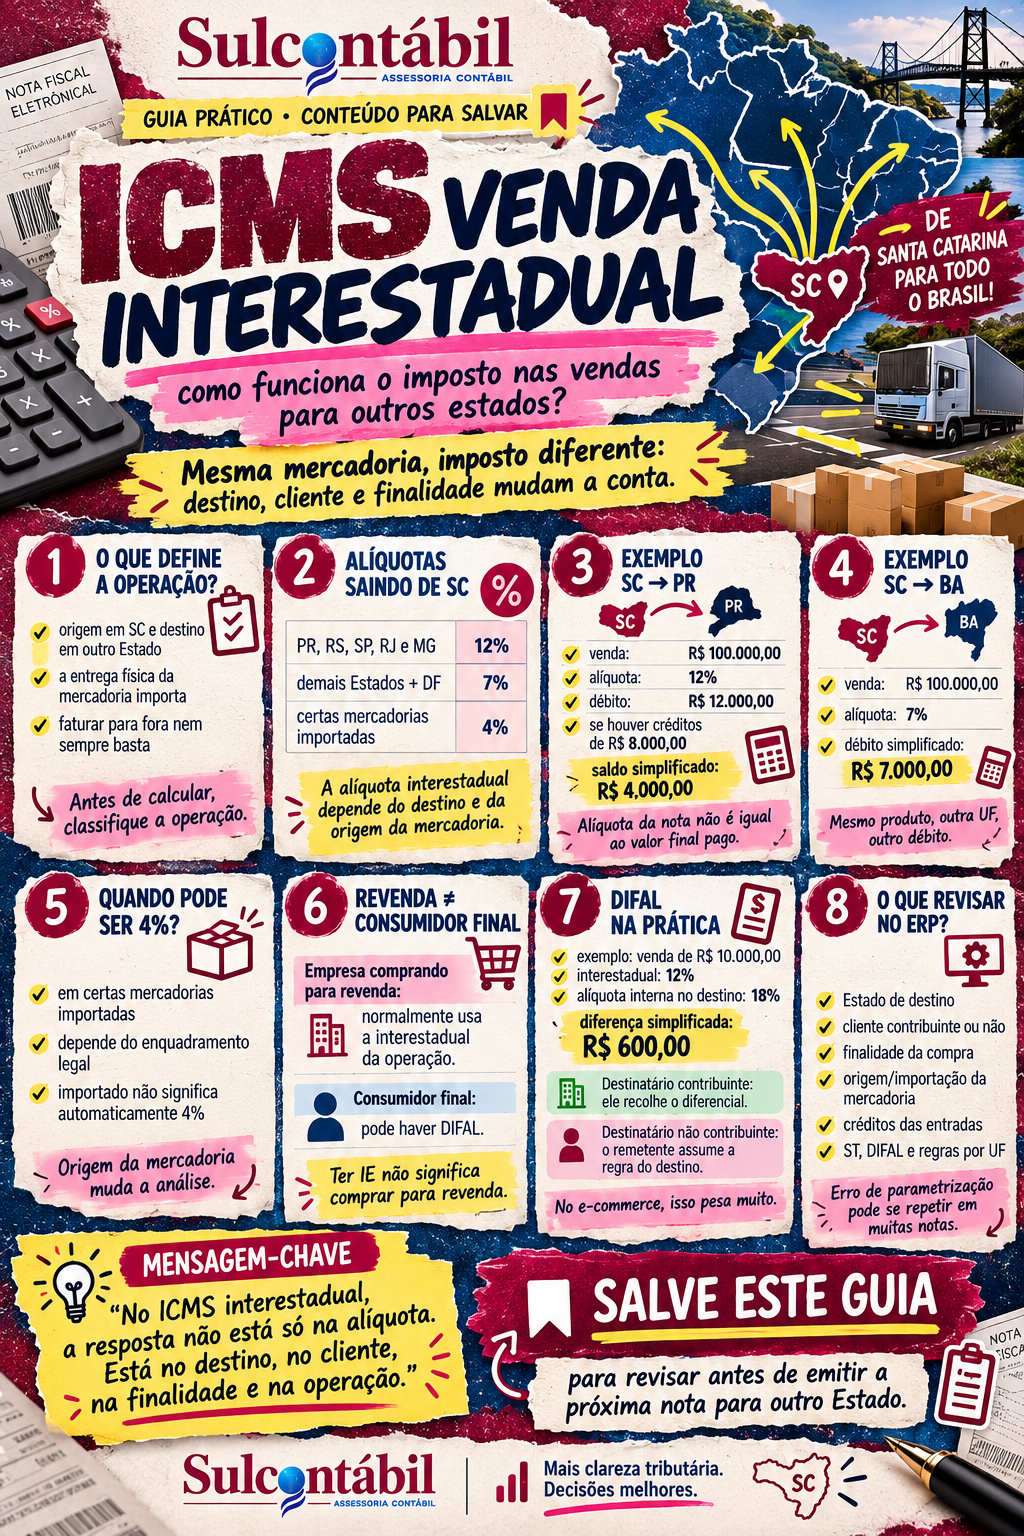
Uma empresa de Santa Catarina vende uma mercadoria por R$ 100.000,00. Se o comprador estiver no Paraná, a nota pode utilizar uma alíquota. Se estiver na Bahia, outra. Se a mercadoria tiver conteúdo de importação enquadrado nas regras específicas, pode aparecer uma terceira alíquota. E, se o destinatário for consumidor final, talvez ainda exista DIFAL.
O mesmo produto pode, portanto, produzir tratamentos tributários diferentes sem que seu preço de venda tenha mudado.
É justamente por isso que o ICMS venda interestadual costuma gerar tanta dúvida entre empresários. Não basta saber que o cliente está fora de Santa Catarina. Para determinar corretamente o imposto, é necessário identificar para qual Estado a mercadoria está indo, se o destinatário é contribuinte do ICMS, se está comprando para revenda ou para consumo próprio, qual é a origem da mercadoria e se existem benefícios, substituição tributária ou outras regras específicas.
Em uma venda de Santa Catarina para São Paulo, por exemplo, a alíquota interestadual geral é de 12%. Em uma venda catarinense para a Bahia, a referência geral é 7%. Determinados bens importados podem utilizar 4%, conforme as regras da Resolução do Senado nº 13/2012. As alíquotas de 7% e 12% decorrem da sistemática nacional estabelecida pelo Senado e também estão reproduzidas no RICMS-SC. Legislação do Senado
Mas esse é apenas o começo.
Imagine agora que o comprador de São Paulo seja uma loja adquirindo mercadorias para revenda. Teremos uma operação interestadual tradicional entre contribuintes.
Agora mantenha São Paulo como destino, mas transforme o comprador em uma pessoa física.
A operação continua sendo interestadual, porém entra a lógica do consumidor final não contribuinte e do DIFAL.
Agora imagine que o comprador seja uma empresa contribuinte do ICMS, mas adquira uma máquina para seu próprio ativo imobilizado.
Novamente a análise muda.
Esse é o ponto central deste artigo: entender ICMS venda interestadual exige classificar a operação antes de calcular o imposto.
Para empresas de Araranguá, Criciúma e outras regiões de Santa Catarina que vendem para todo o Brasil, especialmente distribuidoras, e-commerces, indústrias e lojas de veículos ou mercadorias de maior valor, um erro de parametrização pode se repetir em centenas ou milhares de notas.
Neste guia, vamos organizar essa lógica de forma prática.
O que caracteriza uma venda interestadual?
Em termos empresariais, uma venda interestadual ocorre quando a operação possui origem em uma unidade da Federação e destino em outra.
Uma empresa estabelecida em Santa Catarina que venda mercadorias para um destinatário no Paraná, Rio Grande do Sul, São Paulo, Bahia ou qualquer outra unidade federada está realizando uma operação interestadual quando a circulação da mercadoria efetivamente se enquadra dessa maneira.
Esse detalhe da circulação é importante.
Não basta olhar apenas o endereço de faturamento do comprador.
Há situações em que a mercadoria é entregue em local diferente, operações por conta e ordem, venda à ordem, retirada no estabelecimento, armazéns, filiais e outros modelos que podem alterar a análise.
Em 2026, por exemplo, a COPAT de Santa Catarina reiterou que, em determinadas vendas a consumidor final não contribuinte domiciliado fora do Estado, quando a entrega e o consumo ocorrem efetivamente em Santa Catarina, a operação pode ser considerada interna. A análise prestigia a destinação física da mercadoria em situações específicas. Legislação SEF-SC
Portanto, no ICMS venda interestadual, uma das primeiras perguntas deve ser:
Onde a mercadoria efetivamente será entregue?
Quais são as alíquotas interestaduais saindo de Santa Catarina?
Para uma empresa catarinense, a estrutura geral pode ser resumida da seguinte maneira:
| Destino da mercadoria | Alíquota interestadual geral saindo de SC |
|---|---|
| Paraná | 12% |
| Rio Grande do Sul | 12% |
| São Paulo | 12% |
| Rio de Janeiro | 12% |
| Minas Gerais | 12% |
| Espírito Santo | 7% |
| Bahia | 7% |
| Pernambuco | 7% |
| Ceará | 7% |
| Goiás | 7% |
| Mato Grosso | 7% |
| Distrito Federal | 7% |
| Demais Estados enquadrados na regra geral | 7% |
| Determinadas mercadorias importadas | 4% |
O RICMS-SC prevê 12% nas operações destinadas a Minas Gerais, Paraná, Rio de Janeiro, Rio Grande do Sul e São Paulo e 7% para os demais Estados e Distrito Federal. A estrutura segue a Resolução do Senado Federal nº 22/1989, que fixou 12% como regra geral e 7% nas operações originadas no Sul e Sudeste destinadas ao Norte, Nordeste, Centro-Oeste e Espírito Santo. Legislação do Senado
Essa tabela resolve uma parte importante do ICMS venda interestadual.
Mas ainda não responde quanto a empresa efetivamente pagará.
Exemplo de venda de Santa Catarina para o Paraná
Imagine uma distribuidora de Criciúma que venda R$ 100.000,00 em mercadorias para uma empresa estabelecida em Curitiba.
O comprador é contribuinte do ICMS e adquire as mercadorias para revenda.
A referência geral da operação interestadual SC → PR é:
12%.
Débito da operação, em um exemplo simplificado:
R$ 100.000,00 × 12% = R$ 12.000,00.
Isso não significa necessariamente que a empresa catarinense desembolsará R$ 12.000,00 de ICMS naquele mês.
Se estiver no regime normal, o débito das vendas será confrontado com os créditos admitidos das compras.
Imagine que a empresa tenha R$ 8.000,00 de créditos relacionados às suas entradas.
Saldo simplificado:
R$ 12.000,00 – R$ 8.000,00 = R$ 4.000,00.
A alíquota da nota foi 12%.
A carga líquida, naquele exemplo, foi outra.
Esse é o mesmo princípio da não cumulatividade que analisamos no artigo anterior sobre ICMS Santa Catarina.
Exemplo de venda de Santa Catarina para a Bahia
Agora mantenha o valor em:
R$ 100.000,00.
Mas altere o destinatário para uma empresa contribuinte do ICMS localizada na Bahia, adquirindo a mercadoria para revenda.
A alíquota interestadual geral será:
7%.
Débito simplificado:
R$ 100.000,00 × 7% = R$ 7.000,00.
O fornecedor catarinense continua vendendo o mesmo produto por R$ 100.000,00.
Entretanto, o débito da operação caiu de R$ 12.000,00 para R$ 7.000,00.
A diferença existe porque a sistemática interestadual distribui a arrecadação do ICMS entre os Estados utilizando alíquotas distintas conforme origem e destino. A Resolução nº 22/1989 fixa a estrutura nacional de 7% e 12%. Legislação do Senado
Para o empresário, isso significa que ICMS venda interestadual precisa entrar na tabela de preços e no ERP com regras por Estado.
Por que existem 7% e 12%?
A lógica histórica das alíquotas interestaduais também está ligada à repartição da arrecadação entre Estados de origem e destino.
Quando uma operação parte das regiões Sul ou Sudeste e vai para Estados do Norte, Nordeste, Centro-Oeste ou Espírito Santo, utiliza-se, na regra geral, 7%.
Em determinadas operações entre Estados do Sul e Sudeste, utiliza-se 12%.
Para uma empresa catarinense, isso significa que vender para Paraná e vender para Bahia não são operações tributariamente idênticas, mesmo que todo o resto permaneça igual.
Esse aspecto é particularmente importante em empresas com política nacional de preços.
Se a empresa pratica exatamente o mesmo preço para todo o Brasil, precisa conhecer o efeito tributário e logístico de cada região sobre sua margem.
ICMS venda interestadual de mercadoria importada pode utilizar 4%
Além de 7% e 12%, existe a alíquota interestadual de 4% aplicável a determinadas mercadorias importadas.
A Resolução do Senado nº 13/2012 estabelece 4% para operações interestaduais com bens e mercadorias importados do exterior nas condições da norma. A regra alcança, entre outras hipóteses, mercadorias que não tenham passado por industrialização após o desembaraço ou que, mesmo industrializadas, apresentem conteúdo de importação superior a 40%. Existem exceções previstas na própria regulamentação. Legislação do Senado
Portanto, não é correto adotar a seguinte regra simplificada:
“Produto importado sempre usa 4%.”
A empresa precisa verificar se a mercadoria está efetivamente enquadrada na Resolução nº 13/2012.
Exemplo da alíquota interestadual de 4%
Imagine uma empresa catarinense vendendo uma mercadoria enquadrada na regra de 4% para uma empresa de São Paulo.
Valor da operação:
R$ 100.000,00.
Alíquota interestadual:
4%.
Débito da operação:
R$ 4.000,00.
Se o mesmo produto fosse nacional e sujeito à regra geral SC → SP de 12%, o débito seria:
R$ 12.000,00.
Diferença:
R$ 8.000,00.
Esse é um exemplo bastante claro de como a origem da mercadoria pode alterar o ICMS venda interestadual mesmo quando vendedor, comprador e preço permanecem iguais.
Venda para empresa contribuinte do ICMS: o que acontece?
Vamos começar pela situação mais tradicional.
Empresa catarinense vende para outra empresa contribuinte do ICMS em outro Estado.
O comprador adquire para revenda ou industrialização.
Nesse cenário, utiliza-se normalmente a alíquota interestadual correspondente à operação.
O vendedor catarinense gera o débito do ICMS de origem.
O comprador, observadas as regras aplicáveis, pode aproveitar o crédito correspondente na entrada.
Não existe DIFAL simplesmente porque o cliente está em outro Estado.
Esse é um ponto importante.
DIFAL está ligado à condição de consumidor final.
Se uma empresa de São Paulo compra uma mercadoria catarinense para revender, ela não é consumidor final daquela mercadoria.
Venda interestadual para revenda: exemplo completo
Considere:
Empresa vendedora: Santa Catarina.
Comprador: Paraná.
Comprador contribuinte do ICMS.
Finalidade: revenda.
Valor:
R$ 200.000,00.
Alíquota interestadual:
12%.
ICMS da operação:
R$ 24.000,00.
Nesse cenário básico, não estamos diante de DIFAL.
O adquirente comprará a mercadoria e continuará sua circulação econômica.
Por isso, quando falamos de ICMS venda interestadual entre empresas, a pergunta “o cliente tem inscrição estadual?” é importante, mas ainda precisa ser acompanhada de outra:
Qual é a finalidade da compra?
E se o cliente for contribuinte, mas estiver comprando para uso próprio?
Agora a análise muda.
Imagine uma empresa catarinense vendendo uma máquina para uma empresa localizada no Paraná.
O cliente possui inscrição estadual e é contribuinte do ICMS.
Mas a máquina será integrada ao ativo imobilizado do comprador.
Nesse caso, o adquirente é consumidor final daquele bem.
A Constituição e a Lei Complementar nº 190/2022 estabelecem que, nas operações interestaduais destinadas a consumidor final, aplica-se a alíquota interestadual e cabe ao Estado de destino a diferença entre sua alíquota interna e a interestadual. Quando o destinatário é contribuinte, ele é o responsável pelo recolhimento dessa diferença. Planalto
Esse ponto é essencial:
Contribuinte do ICMS não é sinônimo de compra para revenda.
Uma empresa pode ser contribuinte e, ainda assim, ser consumidor final em determinada operação.
Exemplo de DIFAL para consumidor final contribuinte
Imagine:
Origem: Santa Catarina.
Destino: Paraná.
Valor da mercadoria: R$ 100.000,00.
Alíquota interestadual: 12%.
Suponha, exclusivamente para fins didáticos, que a alíquota interna aplicável no Paraná àquele produto seja 19%.
Na origem, temos a operação interestadual calculada com 12%.
Valor de referência:
R$ 12.000,00.
A diferença entre a tributação interna aplicável no destino e a alíquota interestadual será devida ao Estado de destino segundo suas regras.
Nesse caso, por o destinatário ser contribuinte, a responsabilidade pelo diferencial é dele, conforme a LC nº 190/2022. Planalto
A conta real deve respeitar a legislação do Estado destinatário, inclusive quanto à base de cálculo e eventuais adicionais.
E se o comprador for uma pessoa física?
Agora chegamos a uma das situações mais comuns no e-commerce.
Empresa de Santa Catarina vende para uma pessoa física residente em São Paulo.
A pessoa física é consumidor final e não contribuinte do ICMS.
Depois da Emenda Constitucional nº 87/2015 e da regulamentação pela Lei Complementar nº 190/2022, a operação interestadual utiliza a alíquota interestadual para a parcela de origem e a diferença em relação à alíquota interna do destino é destinada ao Estado onde se encontra o consumidor final. Quando o destinatário não é contribuinte, a responsabilidade pelo DIFAL é atribuída ao remetente, observadas as regras aplicáveis. Planalto
Esse é um dos pontos mais importantes do ICMS venda interestadual para lojas virtuais.
A empresa catarinense pode ter obrigações fiscais em vários Estados.
Exemplo: venda de Santa Catarina para consumidor final em São Paulo
Vamos utilizar números simplificados para compreender a lógica.
Valor da operação:
R$ 10.000,00.
Origem:
Santa Catarina.
Destino:
São Paulo.
Cliente:
Pessoa física.
Alíquota interestadual:
12%.
Suponhamos uma alíquota interna no Estado de destino de 18% apenas para fins didáticos.
Parcela calculada pela interestadual:
R$ 10.000,00 × 12% = R$ 1.200,00.
Tributação correspondente à alíquota interna utilizada no exemplo:
R$ 10.000,00 × 18% = R$ 1.800,00.
Diferença simplificada:
R$ 600,00.
O raciocínio econômico é esse: uma parte corresponde à tributação interestadual da origem e outra parcela cabe ao destino.
Entretanto, a forma exata de calcular DIFAL deve seguir a legislação do Estado destinatário. A própria legislação catarinense determina, nas operações destinadas a consumidor final não contribuinte localizado em outra unidade da Federação, que o cálculo da diferença observe a legislação da unidade de destino. Legislação SEF-SC
Por isso, uma empresa não deve cadastrar uma única fórmula nacional de DIFAL e presumir que resolve todos os Estados.
O DIFAL sempre é simplesmente “alíquota interna menos alíquota interestadual”?
Como conceito, o DIFAL representa a diferença entre a tributação interna do destino e a tributação interestadual.
Na prática, entretanto, a empresa precisa observar a metodologia de base de cálculo definida pela legislação aplicável.
Esse cuidado é importante porque a legislação trata o ICMS como imposto incluído na própria base de cálculo e determinados Estados podem possuir regras específicas de cálculo.
Além disso, pode existir adicional destinado ao Fundo de Combate à Pobreza sobre produtos alcançados pela legislação do Estado destinatário. O próprio leiaute nacional da NF-e prevê campo específico para o FCP devido à unidade federada de destino nas operações interestaduais destinadas a consumidor final não contribuinte. Confaz
Portanto, no ICMS venda interestadual B2C, não basta cadastrar “DIFAL = diferença das alíquotas”.
É necessário conhecer a mercadoria e o Estado de destino.
FCP pode aumentar o valor devido ao destino
Algumas unidades da Federação possuem adicional de ICMS destinado ao Fundo de Combate à Pobreza sobre determinados produtos.
A Constituição permite adicional de até dois pontos percentuais sobre produtos e serviços considerados supérfluos para financiamento dos fundos estaduais de combate à pobreza. Planalto
Na prática, uma venda para consumidor final em outro Estado pode envolver:
ICMS da origem.
DIFAL.
E, quando aplicável, FCP do destino.
Esse é um dos motivos pelos quais o e-commerce nacional exige uma matriz tributária por unidade federada.
ICMS venda interestadual e e-commerce: onde os erros mais aparecem?
Imagine uma loja de Santa Catarina que realize mil pedidos por dia.
Se o ERP classificar incorretamente o cliente como contribuinte, aplicar a alíquota interestadual errada ou ignorar o DIFAL de determinadas operações, o problema é multiplicado automaticamente.
Uma loja física pode perceber um erro depois de algumas notas.
Um e-commerce pode reproduzi-lo milhares de vezes antes do fechamento mensal.
Por isso, a automação só funciona quando os parâmetros estão corretos.
O cadastro precisa conhecer Estado de destino, condição do destinatário, finalidade da operação, NCM, origem da mercadoria e demais regras necessárias.
Em ICMS venda interestadual, tecnologia sem cadastro fiscal confiável apenas automatiza o erro.
O Estado do endereço do cliente sempre determina o destino?
Não necessariamente.
Esse é um ponto mais sofisticado e muito importante para operações comerciais modernas.
A LC nº 190/2022 estabelece que, quando se trata de consumidor final não contribuinte e o destino final da mercadoria ocorre em unidade federada diferente daquela onde o adquirente está domiciliado ou estabelecido, o DIFAL é devido ao Estado no qual ocorre efetivamente a entrada física da mercadoria. Planalto
Imagine:
Comprador domiciliado no Paraná.
Mercadoria vendida por empresa catarinense.
Entrega física solicitada no Rio Grande do Sul.
Se a operação estiver dentro dessa hipótese de consumidor final não contribuinte, não se deve simplesmente olhar o endereço cadastral do comprador e concluir que o DIFAL pertence ao Paraná.
A localização efetiva da entrega passa a ser relevante.
Esse ponto também aparece nas regras de documentos fiscais: em operações interestaduais destinadas a consumidor final não contribuinte em que a entrega efetiva ocorre em UF diferente da do adquirente, considera-se destino a unidade onde a mercadoria fisicamente entra. Secretaria da Fazenda de Santa Catarina
E se o comprador de outro Estado retirar a mercadoria em Santa Catarina?
Outra situação que costuma gerar dúvida.
Imagine uma pessoa física domiciliada no Rio Grande do Sul comprando uma mercadoria em uma empresa de Santa Catarina e retirando o produto diretamente no estabelecimento catarinense.
É automaticamente uma venda interestadual porque o comprador mora no Rio Grande do Sul?
Não necessariamente.
Em consulta publicada em 2026, a COPAT reiterou entendimento de que, em determinadas vendas a consumidor final não contribuinte, se a entrega e o consumo da mercadoria se concretizam em Santa Catarina, a operação é considerada interna, mesmo que o adquirente esteja domiciliado em outra unidade da Federação. Legislação SEF-SC
Esse exemplo mostra como ICMS venda interestadual exige analisar a circulação física, e não apenas o cadastro do cliente.
Venda faturada para um Estado e entregue em outro exige atenção
Esse tema é ainda mais importante em operações B2B.
Imagine:
Vendedor em Santa Catarina.
Comprador em Paraná.
Entrega solicitada diretamente no Rio Grande do Sul.
Não é recomendável escolher a alíquota simplesmente olhando o CNPJ do comprador.
Dependendo da natureza da operação, pode existir venda à ordem, entrega por conta e ordem, operação triangular ou outra estrutura com documentação fiscal específica.
Nesses casos, a empresa precisa analisar quem é o adquirente, quem recebe fisicamente a mercadoria, qual é a titularidade em cada etapa e quais documentos fiscais devem acompanhar a movimentação.
Uma operação de R$ 500.000,00 faturada para PR e entregue no RS não deveria ser parametrizada com a mesma lógica de uma venda simples SC → PR sem antes revisar a estrutura.
É exatamente nesses casos que o suporte fiscal antes da emissão da nota pode evitar problemas difíceis de corrigir posteriormente.
ICMS venda interestadual e mercadorias para revenda
Para operações tradicionais entre contribuintes, o fluxo é relativamente mais simples.
Vendedor em SC.
Comprador contribuinte em outra UF.
Compra destinada à revenda.
Aplica-se a alíquota interestadual correspondente, observadas as regras específicas do produto.
O comprador poderá utilizar crédito nas condições de sua legislação.
Não existe DIFAL de consumidor final porque a mercadoria continuará circulando economicamente.
A diferença aparece quando a aquisição deixa de ser para revenda ou industrialização e passa a ser para uso, consumo ou ativo.
É essa mudança de finalidade que muitas vezes não chega ao cadastro do vendedor.
Como saber se o cliente é contribuinte?
O CNPJ, por si só, não responde.
Uma empresa pode possuir CNPJ e não ser contribuinte do ICMS.
Uma clínica médica, escritório de advocacia ou determinada prestadora de serviços pode adquirir mercadorias como consumidor final sem desenvolver atividade sujeita ao ICMS.
Por outro lado, empresas comerciais e industriais normalmente possuem inscrição estadual.
Mesmo assim, é necessário verificar a situação cadastral.
Para empresas que realizam muitas vendas interestaduais, o ERP deveria manter validação da inscrição estadual e do indicador de contribuinte informado na NF-e.
Um único cadastro incorreto pode alterar ICMS, DIFAL, CFOP e demais informações do documento fiscal.
A finalidade da compra também importa
Vamos comparar três compradores.
Comprador A:
Loja do Paraná compra mercadorias para revenda.
Comprador B:
Indústria do Paraná compra matéria-prima para industrialização.
Comprador C:
A mesma indústria compra cadeiras para sua sala administrativa.
Os três podem ser contribuintes do ICMS.
Mas A e B participam da cadeia econômica da mercadoria adquirida.
C é consumidor final das cadeiras.
Esse último cenário pode produzir DIFAL de responsabilidade do destinatário.
Portanto, perguntar apenas se o cliente possui inscrição estadual é insuficiente.
A empresa precisa conhecer a destinação quando ela altera o tratamento fiscal.
Produtos sujeitos à substituição tributária exigem outra análise
ICMS-ST adiciona uma nova camada à venda interestadual.
Se a mercadoria estiver sujeita à substituição tributária e houver acordo ou regra aplicável entre os Estados envolvidos, o remetente pode ter responsabilidades relacionadas à retenção e recolhimento do imposto para o destino.
Santa Catarina possui um Anexo específico do RICMS para substituição tributária e regras próprias para operações interestaduais, inclusive em mercadorias destinadas a uso, consumo ou ativo imobilizado. Legislação SEF-SC
Por isso, não existe uma fórmula universal do tipo:
Venda para São Paulo = 12%.
Em determinados produtos, pode existir simultaneamente a operação própria e uma responsabilidade tributária adicional associada à ST.
NCM e CEST tornam-se decisivos
Para saber se determinada mercadoria está sujeita à substituição tributária, a empresa precisa verificar corretamente sua classificação.
O NCM ajuda a identificar a mercadoria.
O CEST está relacionado aos segmentos sujeitos à substituição tributária.
Além disso, é necessário conferir a descrição legal e os acordos aplicáveis entre as unidades federadas.
Uma empresa que possui NCM incorreto pode aplicar:
alíquota errada;
ST indevida;
ausência de ST quando deveria existir;
benefício inadequado;
tratamento incorreto de crédito.
Por isso, ICMS venda interestadual começa no cadastro fiscal do produto.
Como funciona para empresas do Simples Nacional?
Aqui é necessário cuidado para não copiar automaticamente as regras de uma empresa no regime normal.
No Simples Nacional, o ICMS da operação própria integra, em regra, o DAS conforme as regras do regime e as respectivas segregações.
Ao mesmo tempo, determinadas obrigações estaduais continuam fora do DAS, como substituição tributária, antecipações e diferenciais de entrada nas hipóteses legais.
No caso específico das vendas interestaduais realizadas por optantes do Simples para consumidor final não contribuinte, existe um histórico jurídico próprio. O STF declarou inconstitucional a imposição do DIFAL ao Simples que havia sido feita pelo Convênio ICMS nº 93/2015, e administrações tributárias estaduais ainda registram que a LC nº 190/2022 não estabeleceu expressamente essa cobrança para o remetente optante do Simples. Por isso, o tratamento não deve ser equiparado automaticamente ao de empresas do regime normal e precisa ser conferido conforme a operação e a legislação atual do destino. Supremo Tribunal Federal
Essa ressalva é particularmente importante para pequenos e-commerces.
Não é seguro criar uma única regra no ERP dizendo:
“Venda para consumidor final de outro Estado = recolher DIFAL.”
O regime tributário do vendedor precisa entrar na lógica.
A empresa precisa conferir a legislação do Estado de destino
Esse é outro princípio fundamental.
Santa Catarina determina a tributação de origem de sua empresa.
Mas, em determinadas operações, especialmente DIFAL e obrigações relacionadas ao destino, a legislação da outra unidade federada precisa ser analisada.
A própria regra catarinense determina que, nas vendas interestaduais destinadas a consumidor final não contribuinte em outro Estado, o cálculo correspondente ao diferencial observe a legislação da unidade federada de destino. Legislação SEF-SC
Portanto, uma empresa que vende nacionalmente precisa de uma matriz tributária nacional.
Não existe apenas “ICMS de Santa Catarina”.
Existe Santa Catarina como origem e vinte e seis possíveis destinos mais o Distrito Federal.
Uma matriz de ICMS venda interestadual pode evitar erros
Uma empresa catarinense pode estruturar seu ERP com uma matriz semelhante a esta:
| Operação | Destinatário | Finalidade | Regra principal a verificar |
|---|---|---|---|
| SC → PR | Contribuinte | Revenda | Interestadual 12% |
| SC → SP | Contribuinte | Revenda | Interestadual 12% |
| SC → BA | Contribuinte | Revenda | Interestadual 7% |
| SC → ES | Contribuinte | Revenda | Interestadual 7% |
| SC → outra UF | Consumidor final contribuinte | Uso/ativo | Interestadual + DIFAL a cargo do destinatário |
| SC → outra UF | Consumidor final não contribuinte | Consumo | Interestadual + analisar DIFAL do destino |
| SC → outra UF | Mercadoria importada enquadrada | Conforme operação | Verificar 4% |
| SC → outra UF | Produto com ST | Conforme operação | Verificar ST/protocolo/convênio |
| SC → outra UF | Simples Nacional | Conforme operação | Aplicar regras específicas do Simples |
Esse tipo de matriz pode ser muito mais útil para o setor comercial do que entregar centenas de páginas de legislação.
O preço deveria mudar conforme o Estado?
Não existe uma resposta única.
Algumas empresas adotam preço nacional e absorvem diferenças tributárias e logísticas.
Outras possuem tabelas diferentes por região.
Imagine um produto vendido a R$ 1.000,00 com margem apertada.
Se uma venda para determinado Estado possui custo tributário, frete e FCP maiores, manter o mesmo preço pode reduzir significativamente a margem.
Por isso, empresas que atuam nacionalmente deveriam calcular rentabilidade por Estado.
O relatório deveria mostrar:
faturamento;
custo da mercadoria;
frete;
comissão;
ICMS líquido;
DIFAL quando suportado pela empresa;
FCP quando aplicável;
margem.
É possível descobrir que um Estado com grande faturamento gera pouco lucro.
Exemplo de margem diferente por Estado
Considere um produto vendido por:
R$ 1.000,00.
Custo líquido:
R$ 650,00.
Despesas comerciais:
R$ 100,00.
Em determinada operação, a carga tributária efetiva e os demais efeitos relacionados ao destino representam:
R$ 100,00.
Margem:
R$ 150,00.
Agora outro Estado produz custo adicional de R$ 40,00 entre tributação e logística.
Margem:
R$ 110,00.
A empresa continua vendo:
R$ 1.000,00 de faturamento.
Mas a rentabilidade caiu aproximadamente 26,7%.
Esse é o motivo pelo qual ICMS venda interestadual deve conversar com a precificação.
Frete também pode alterar a análise
Em uma venda interestadual, frete não é apenas uma despesa logística.
Dependendo da estrutura da operação, pode compor a base de cálculo e influenciar o valor tributário.
Além disso, a responsabilidade contratual pelo frete, transportador utilizado e condições CIF ou FOB podem alterar a documentação da operação.
Para empresas com mercadorias de baixo valor relativo ao peso ou volume, o frete pode representar mais impacto sobre a margem do que a própria diferença de ICMS.
Portanto, uma análise de rentabilidade interestadual precisa considerar tributação e logística em conjunto.
Os principais erros no ICMS venda interestadual
Alguns erros aparecem repetidamente nas empresas.
O primeiro é utilizar 12% em toda venda para fora de Santa Catarina.
Outro é utilizar 7% em todo Estado que não seja do Sul.
Também é comum ignorar a alíquota de 4% para mercadorias importadas enquadradas na regra, aplicar DIFAL quando o cliente não é consumidor final, deixar de calcular DIFAL quando a operação exige, classificar CNPJ como contribuinte sem verificar inscrição estadual ou ignorar FCP no destino.
Há ainda erros de maior complexidade, como faturar para um Estado e entregar em outro sem estruturar corretamente a operação fiscal.
Esses problemas precisam ser tratados no cadastro e no ERP.
Corrigir nota por nota depois é caro e inseguro.
Como auditar vendas interestaduais?
Uma empresa não precisa começar revisando milhares de documentos individualmente.
Comece pelos últimos 12 meses e agrupe as vendas por Estado.
Depois, divida por tipo de destinatário.
Em seguida, separe contribuintes e não contribuintes, B2B e B2C, mercadorias nacionais e importadas, produtos sujeitos ou não a ST e operações com tratamentos específicos.
O objetivo é enxergar padrões.
Imagine que todas as vendas para Bahia estejam parametrizadas a 12%.
O erro ficará evidente rapidamente.
Ou que todos os clientes pessoa jurídica tenham sido marcados como contribuintes.
Novamente, o problema aparece na análise por grupos.
Uma auditoria orientada a dados consegue localizar erros antes de revisar nota por nota.
Uma tabela mensal de controle pode ser simples
| Indicador | Mês |
|---|---|
| Vendas para SC | R$ 800.000,00 |
| Vendas interestaduais | R$ 500.000,00 |
| Vendas interestaduais B2B | R$ 380.000,00 |
| Vendas B2C para outras UFs | R$ 120.000,00 |
| Operações a 12% | R$ 250.000,00 |
| Operações a 7% | R$ 180.000,00 |
| Operações a 4% | R$ 70.000,00 |
| DIFAL apurado | R$ 8.000,00 |
| FCP destino | R$ 1.500,00 |
| ICMS-ST interestadual | R$ 12.000,00 |
Com esse relatório, uma mudança brusca chama atenção.
Se as vendas a 7% sobem 50%, a carga de origem pode mudar.
Se o DIFAL dobra, talvez o B2C nacional tenha crescido.
A contabilidade deixa de observar apenas o total do ICMS.
Passa a explicar por que ele mudou.
ICMS venda interestadual e a Reforma Tributária
A Reforma Tributária mudará profundamente a lógica das operações entre Estados, porque o IBS será baseado no princípio do destino.
Entretanto, essa transformação não acontece integralmente em 2027.
A Receita Federal informa que 2027 e 2028 ainda terão ICMS integral enquanto IBS permanece em fase inicial. A transição efetiva entre ICMS e IBS ocorre de 2029 a 2032, com extinção do ICMS em 2033. Serviços e Informações do Brasil
O cronograma atual é:
| Ano | Situação do ICMS/ISS na transição |
|---|---|
| 2027 | permanecem |
| 2028 | permanecem |
| 2029 | 90% da estrutura anterior |
| 2030 | 80% |
| 2031 | 70% |
| 2032 | 60% |
| 2033 | ICMS e ISS extintos |
Paralelamente, CBS e IBS já estão exigindo adaptação documental. A Receita e o Comitê Gestor do IBS publicaram em julho de 2026 o cronograma dos documentos fiscais eletrônicos da Reforma, e a página de orientações atualizada em setembro detalha marcos operacionais que alcançam 2026 e 2027. Serviços e Informações do Brasil
Portanto, ICMS venda interestadual continuará sendo um tema central durante vários anos.
O que muda economicamente com o IBS?
Hoje, uma venda entre Estados exige olhar origem e destino para determinar alíquota interestadual, DIFAL e outros tratamentos.
O IBS foi estruturado sob princípio de destino.
Isso tende a reduzir, no modelo maduro, parte da importância da guerra de origem que marcou historicamente o ICMS.
Mas durante a transição as empresas conviverão com os dois mundos.
É justamente nesse período que sistemas mal preparados podem gerar problemas.
A nota fiscal precisará carregar informações do modelo atual e do novo sistema.
Por isso, cadastro, destino da mercadoria e condição do cliente continuarão sendo extremamente importantes.
Não pare de revisar ICMS porque ele será extinto em 2033
Imagine uma empresa com:
Faturamento interestadual anual:
R$ 20.000.000,00.
Um erro médio de apenas 0,5% representa:
R$ 100.000,00 por ano.
Mesmo considerando poucos anos de transição, o valor acumulado pode ser significativo.
Além disso, corrigir NCM, destino, cadastro de clientes e regras fiscais hoje ajudará a preparar os mesmos dados que serão utilizados na nova estrutura tributária.
Portanto, investir na qualidade do ICMS venda interestadual em 2026 não é trabalhar em um sistema ultrapassado.
É também preparar a empresa para o IBS.
Checklist para revisar ICMS venda interestadual
- Confirmar o Estado de origem e o destino físico da mercadoria.
- Identificar se o destinatário é contribuinte ou não contribuinte do ICMS.
- Identificar se a compra é para revenda, industrialização, uso, consumo ou ativo.
- Verificar se a alíquota interestadual é 12%, 7% ou 4%.
- Conferir a origem nacional ou importada da mercadoria.
- Revisar NCM e, quando aplicável, conteúdo de importação.
- Verificar se existe substituição tributária.
- Confirmar se o destinatário é consumidor final.
- Calcular DIFAL somente quando a operação estiver enquadrada.
- Identificar quem é o responsável pelo DIFAL.
- Conferir a legislação da unidade federada de destino.
- Verificar eventual FCP.
- Conferir o local efetivo de entrega.
- Revisar operações faturadas para uma UF e entregues em outra.
- Validar inscrição estadual do destinatário.
- Conferir CFOP e parametrização da NF-e.
- Separar regras do regime normal e do Simples Nacional.
- Calcular rentabilidade por Estado.
- Revisar a matriz tributária do ERP periodicamente.
- Preparar os sistemas para a convivência entre ICMS, IBS e CBS.
Perguntas frequentes sobre ICMS venda interestadual
Qual é a alíquota de ICMS em uma venda interestadual?
Depende da origem e do destino. Para uma empresa de Santa Catarina, a regra geral é 12% para MG, PR, RJ, RS e SP e 7% para os demais Estados e Distrito Federal. Determinadas mercadorias importadas podem estar sujeitas a 4%. Legislação do Senado
Qual é o ICMS de Santa Catarina para São Paulo?
Na regra interestadual geral, 12%. É necessário verificar se a mercadoria possui tratamento específico, como a regra de 4% para determinados bens importados. Legislação SEF-SC
Qual é o ICMS de Santa Catarina para Paraná?
Na regra geral, 12%. Legislação SEF-SC
Qual é o ICMS de Santa Catarina para Bahia?
Na regra geral, 7%. Legislação do Senado
Qual é o ICMS de Santa Catarina para Espírito Santo?
Na regra geral das operações originadas no Sul, 7%. A Resolução do Senado nº 22/1989 inclui o Espírito Santo junto aos destinos alcançados pela alíquota de 7% quando a origem está no Sul ou Sudeste. Legislação do Senado
Quando a venda interestadual utiliza 4%?
Determinadas operações com bens e mercadorias importados do exterior utilizam 4%, conforme a Resolução do Senado nº 13/2012. A regra depende das características e do conteúdo de importação da mercadoria e possui exceções. Legislação do Senado
Venda interestadual para empresa sempre tem DIFAL?
Não. Se o comprador é contribuinte e adquire a mercadoria para revenda ou industrialização, não estamos diante de consumidor final daquela mercadoria e o DIFAL de consumidor final não se aplica simplesmente pelo fato de a venda ser interestadual.
Quando existe DIFAL?
O DIFAL aparece nas operações interestaduais destinadas a consumidor final. Quando o destinatário é contribuinte, ele é responsável pela diferença. Quando não é contribuinte, a LC nº 190/2022 atribui a responsabilidade ao remetente, observadas as regras específicas do regime tributário e da operação. Planalto
O que significa consumidor final contribuinte?
É uma empresa contribuinte do ICMS que adquire determinado bem para sua própria utilização, consumo ou ativo, em vez de adquiri-lo para revenda ou continuidade da circulação econômica.
Pessoa física de outro Estado gera DIFAL?
Em uma operação típica do regime normal, a venda interestadual destinada a consumidor final não contribuinte está dentro da sistemática regulamentada pela LC nº 190/2022. O remetente é, em regra, responsável pela diferença destinada à UF de destino. Planalto
Empresa do Simples recolhe DIFAL ao vender para consumidor final não contribuinte?
Essa situação possui tratamento jurídico específico. O STF declarou inconstitucional a imposição que havia sido criada pelo Convênio ICMS nº 93/2015 para optantes do Simples, e respostas tributárias estaduais publicadas em 2025 e 2026 registram que a LC nº 190/2022 não estabeleceu expressamente a obrigação para essas empresas. A situação deve ser verificada conforme o regime, o produto e a legislação atual do Estado de destino. Supremo Tribunal Federal
O que acontece se a mercadoria for faturada para um Estado e entregue em outro?
A operação precisa ser analisada antes da emissão. Em vendas a consumidor final não contribuinte, a LC nº 190 determina que, quando o destino físico final é diferente do Estado onde o adquirente está estabelecido, o DIFAL pertence ao Estado onde ocorre a entrada física da mercadoria. Em operações B2B podem existir estruturas como venda à ordem que exigem documentação própria. Planalto
Se o comprador de outro Estado retirar a mercadoria em Santa Catarina, a operação é interestadual?
Não necessariamente. A COPAT catarinense já reconheceu situações em que a venda a consumidor final não contribuinte domiciliado fora do Estado é considerada interna quando a tradição e a entrega efetiva da mercadoria ocorrem em Santa Catarina. Legislação SEF-SC
DIFAL é sempre pago pelo vendedor?
Não. Quando o consumidor final é contribuinte do ICMS, a responsabilidade pelo diferencial é do destinatário. Quando o consumidor final não é contribuinte, a LC nº 190 atribui a responsabilidade ao remetente, ressalvadas particularidades como o Simples Nacional. Legislação SEF-SC
Pode existir FCP além do DIFAL?
Sim. Dependendo do produto e da legislação da unidade federada de destino, pode existir adicional destinado ao Fundo de Combate à Pobreza. Os documentos fiscais possuem campos específicos para esse valor. Confaz
ICMS-ST pode existir em venda interestadual?
Sim. Dependendo da mercadoria e das regras aplicáveis entre as unidades federadas, o remetente pode possuir responsabilidade pela substituição tributária. É necessário verificar produto, NCM, CEST e legislação aplicável.
O ICMS interestadual acaba em 2027?
Não. O ICMS continua em 2027 e 2028. Sua redução gradual na transição para o IBS começa em 2029 e sua extinção está prevista para 2033. Serviços e Informações do Brasil
Conclusão: no ICMS venda interestadual, a alíquota é apenas uma das respostas
Uma empresa de Santa Catarina recebe uma venda de R$ 100.000,00.
Antes de emitir a nota, alguém pergunta:
“Qual alíquota eu uso?”
A pergunta é importante.
Mas precisa vir depois de outras.
Para onde a mercadoria vai?
Quem está comprando?
O cliente é contribuinte?
Está comprando para revender?
Vai utilizar o produto?
É consumidor final?
A mercadoria é nacional ou importada?
Está sujeita à substituição tributária?
O endereço de faturamento é o mesmo local onde ocorrerá a entrega?
Essas respostas determinam a estrutura da operação.
Só então chegamos à alíquota.
Uma venda de Santa Catarina para o Paraná pode utilizar 12%.
Uma venda para a Bahia pode utilizar 7%.
Uma mercadoria importada enquadrada na regra pode utilizar 4%.
Se o comprador for consumidor final, pode existir DIFAL.
Se houver FCP no destino, aparece outra parcela.
Se o produto estiver sujeito à substituição tributária, surge outra análise.
É por isso que ICMS venda interestadual não deveria ser tratado apenas como uma tabela de Estados.
É uma combinação entre mercadoria, destinatário, finalidade e destino.
Para empresas que vendem poucos produtos e realizam dez operações interestaduais por mês, essa análise pode ser acompanhada manualmente.
Para uma empresa que envia mil pedidos por dia para todo o Brasil, precisa estar dentro do ERP.
O sistema deveria reconhecer o Estado, a condição do cliente, a origem da mercadoria, o NCM e as regras específicas e aplicar a tributação correspondente.
Caso contrário, cada venda adicional aumenta também o tamanho do erro.
Existe ainda outra mudança no horizonte.
A Reforma Tributária substituirá gradualmente a lógica atual do ICMS pelo IBS baseado no destino. Mas isso não acontecerá de uma vez. Em 2027 e 2028 o ICMS continua relevante. A redução gradual começa apenas em 2029, chegando à extinção em 2033. Serviços e Informações do Brasil
Isso significa que empresas catarinenses ainda precisarão administrar o ICMS venda interestadual durante vários anos enquanto começam a trabalhar simultaneamente com IBS e CBS.
O melhor momento para organizar cadastro, clientes, regras interestaduais e sistemas não é 2032.
É agora.
Para empresas de Araranguá, Criciúma e demais regiões de Santa Catarina, a Sulcontábil pode revisar operações interestaduais, parametrização fiscal, DIFAL, ICMS-ST, alíquotas de 7%, 12% e 4%, destino físico das mercadorias e impactos sobre a margem.
O objetivo não deve ser apenas emitir uma nota que seja autorizada pela SEFAZ.
Uma nota pode ser autorizada e ainda estar tributariamente errada.
A pergunta mais importante é:
A operação foi classificada corretamente antes de o imposto ser calculado?
Quando a resposta é sim, o ICMS deixa de ser uma surpresa depois da venda e passa a fazer parte da decisão comercial antes dela.
Sobre o autor
Everaldo Pereira Costa
Contador — CRC/SC SC017622O3
Conteúdo elaborado sob perspectiva contábil, tributária e empresarial e revisado com base na legislação e nas orientações oficiais disponíveis em 2 de outubro de 2026. Os exemplos possuem finalidade didática. O tratamento de uma operação interestadual depende da mercadoria, NCM, origem, destino, destinatário, finalidade da aquisição, regime tributário, substituição tributária, benefícios e legislação da unidade federada de destino.