Imagine duas empresas de Santa Catarina vendendo exatamente R$ 100.000,00 em mercadorias durante o mês.
A primeira olha para a alíquota geral de 17% e imagina que seu ICMS será de R$ 17.000,00. A segunda vende para contribuintes do imposto, possui operações enquadradas em outra alíquota, aproveita créditos das entradas e termina o mês recolhendo um valor muito menor.
As duas estão no mesmo Estado.
As duas vendem mercadorias.
As duas faturam R$ 100.000,00.
Mesmo assim, a tributação é completamente diferente.
Essa é a primeira coisa que um empresário precisa compreender sobre ICMS Santa Catarina: conhecer a alíquota não significa conhecer o imposto.
O valor efetivamente pago depende da mercadoria, do cliente, da finalidade da compra, da origem e do destino da operação, dos créditos acumulados nas entradas, da existência de substituição tributária, de benefícios fiscais e até do regime tributário da empresa.
Uma venda interna para consumidor final pode receber tratamento diferente de uma venda para outro contribuinte do ICMS. Uma operação de Santa Catarina para São Paulo utiliza uma alíquota interestadual, enquanto uma venda para outro Estado pode utilizar 7%, 12% ou, em determinadas operações com bens importados, 4%. Se o destinatário for consumidor final não contribuinte, ainda pode surgir o DIFAL.
Existe também outro erro bastante comum: acreditar que o ICMS desaparecerá quando a CBS começar a ser cobrada em 2027.
Não desaparecerá.
O cronograma oficial da Reforma Tributária prevê a permanência do ICMS em 2027 e 2028. Sua substituição gradual pelo IBS começa em 2029 e termina somente em 2033. Portanto, durante vários anos, empresas catarinenses precisarão dominar simultaneamente o ICMS atual e o novo sistema de IBS e CBS. Serviços e Informações do Brasil
Este guia de ICMS Santa Catarina foi construído justamente para traduzir essas regras para a realidade empresarial. A ideia não é transformar o empresário em especialista fiscal, mas permitir que ele faça as perguntas certas quando estiver analisando preço, fornecedor, margem, vendas interestaduais ou planejamento tributário.
O que é ICMS?
ICMS significa Imposto sobre Operações Relativas à Circulação de Mercadorias e sobre Prestações de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação.
Para uma empresa comercial, sua presença é principalmente percebida na compra e venda de mercadorias.
O ICMS é um tributo estadual. Portanto, embora sua estrutura tenha fundamentos constitucionais e nacionais, cada Estado possui sua própria legislação complementar e regulamentação.
Em Santa Catarina, uma das principais referências é o Regulamento do ICMS de Santa Catarina, o RICMS-SC/01, aprovado pelo Decreto nº 2.870/2001, além da Lei Estadual nº 10.297/1996 e dos respectivos anexos, alterações e normas complementares. O próprio regulamento divide temas importantes entre anexos específicos, incluindo produtos sujeitos a tratamento especial, substituição tributária, benefícios fiscais, Simples Nacional, obrigações acessórias e regimes especiais. Legislação SEF-SC
Esse detalhe explica por que pesquisar apenas uma alíquota na internet é insuficiente.
O tratamento correto do ICMS Santa Catarina muitas vezes exige consultar não apenas o artigo que define a alíquota, mas também anexos relacionados ao produto ou à operação.
Qual é a alíquota do ICMS em Santa Catarina?
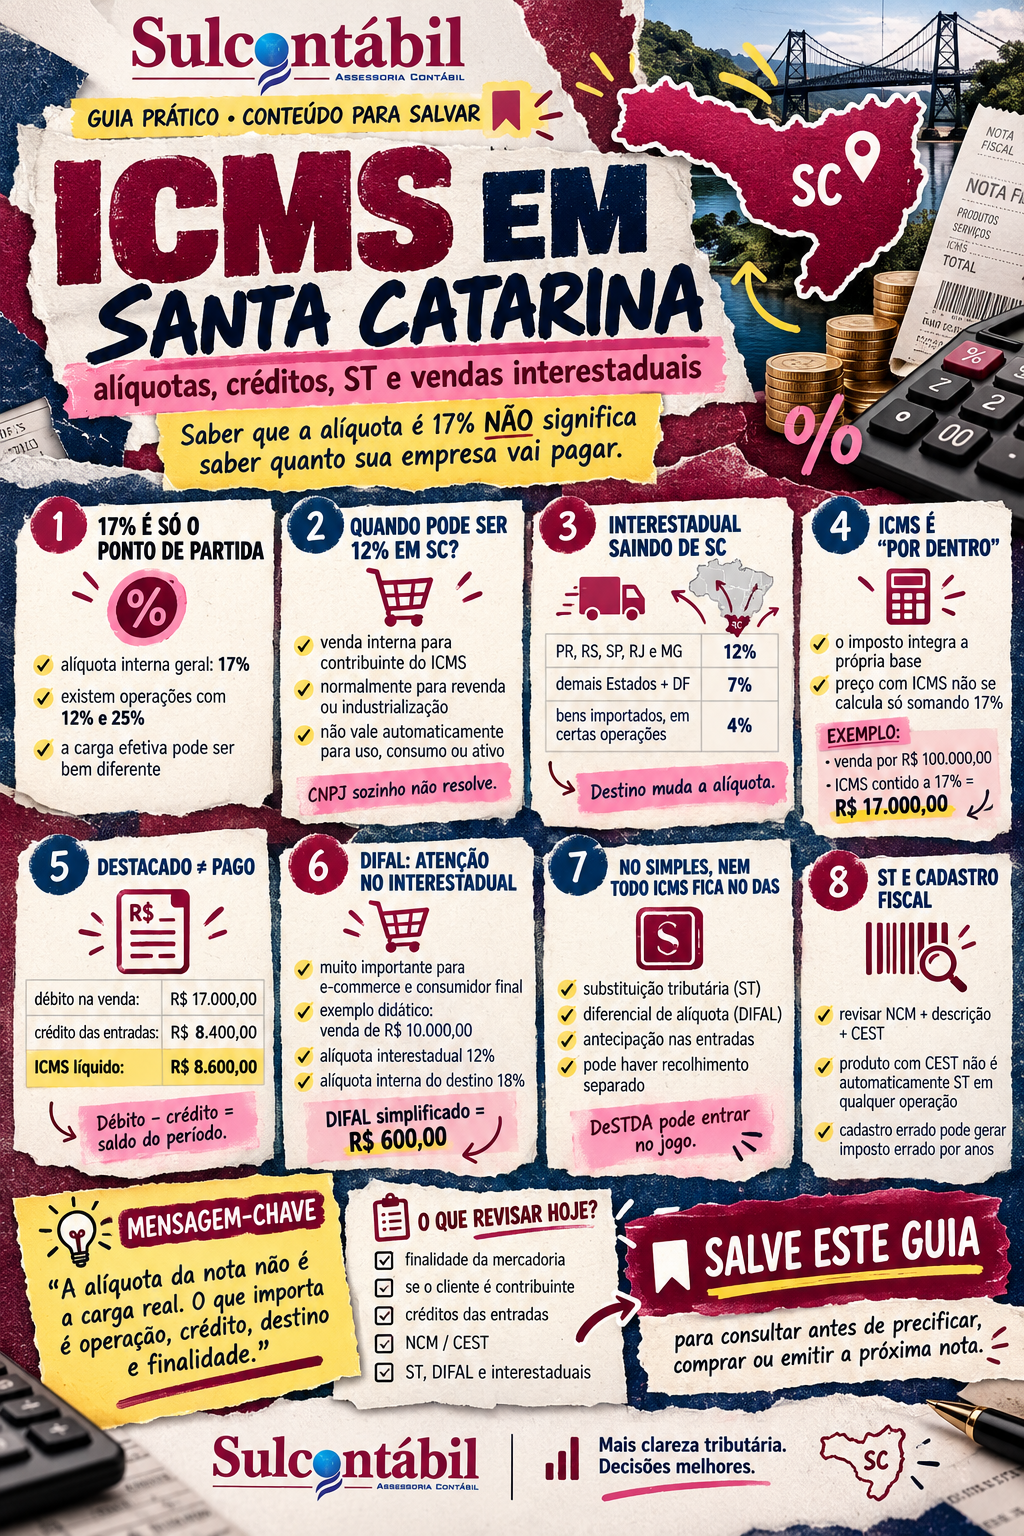
A alíquota interna geral do ICMS em Santa Catarina é de 17%.
O art. 26 do RICMS-SC estabelece 17% como alíquota geral para as operações e prestações internas, salvo aquelas expressamente enquadradas nas demais hipóteses previstas pelo próprio regulamento. Legislação SEF-SC
Entretanto, dizer apenas que “o ICMS de Santa Catarina é 17%” pode levar o empresário ao erro.
Existem operações com 12%.
Existem operações com 25%.
Existem tratamentos específicos.
Existem reduções de base de cálculo e créditos presumidos que podem fazer com que a carga efetiva seja diferente da alíquota nominal.
Uma visão inicial pode ser representada assim:
| Situação | Referência geral |
|---|---|
| Alíquota interna geral | 17% |
| Determinadas operações previstas no art. 26, III | 12% |
| Produtos supérfluos relacionados na legislação | 25% |
| Interestadual para MG, PR, RJ, RS e SP | 12% |
| Interestadual para demais Estados e DF | 7% |
| Determinados bens importados em operação interestadual | 4% |
Esses percentuais são pontos de partida. A operação concreta precisa ser verificada antes da emissão da nota fiscal. Legislação SEF-SC
ICMS Santa Catarina: quando uma venda interna pode ter alíquota de 12%?
Essa é uma particularidade especialmente importante para empresas catarinenses que vendem para outras empresas.
O art. 26, III, “n”, do RICMS-SC inclui entre as operações internas sujeitas a 12% as mercadorias destinadas a contribuinte do imposto. Legislação SEF-SC
Mas é necessário muito cuidado.
Não significa que toda venda para um CNPJ dentro de Santa Catarina utiliza automaticamente 12%.
O próprio regulamento estabelece exceções. A regra de 12% não se aplica, por exemplo, quando a mercadoria é destinada ao uso, consumo ou ativo imobilizado do destinatário. Também existem outras exceções específicas previstas no regulamento. Legislação SEF-SC
Portanto, a pergunta correta não é apenas:
“O cliente tem CNPJ?”
Também não basta perguntar:
“O cliente possui inscrição estadual?”
É necessário entender a operação.
A mercadoria será revendida?
Será industrializada?
Será utilizada no estabelecimento?
Será incorporada ao ativo?
Será consumida pela própria empresa?
Essas informações podem alterar a alíquota.
Exemplo de venda interna para contribuinte do ICMS
Imagine uma distribuidora de Criciúma vendendo R$ 100.000,00 em mercadorias para uma loja de Araranguá.
A loja comprará os produtos para revenda e estão atendidas as condições para utilização da alíquota interna de 12%.
Débito de ICMS da venda:
R$ 100.000,00 × 12% = R$ 12.000,00.
Agora imagine a mesma distribuidora vendendo uma mercadoria sujeita à alíquota geral para um consumidor final em Santa Catarina.
Valor:
R$ 100.000,00.
ICMS destacado:
R$ 100.000,00 × 17% = R$ 17.000,00.
Uma mudança na destinação alterou o débito da operação em:
R$ 5.000,00.
Isso mostra por que o cadastro do cliente precisa estar correto.
Em ICMS Santa Catarina, cliente não é apenas nome, CNPJ e endereço.
A condição tributária e a finalidade da aquisição podem interferir diretamente na operação.
A alíquota de 12% possui exceções importantes
A legislação catarinense impede a aplicação da regra de 12% prevista para mercadorias destinadas a contribuintes em algumas situações.
Entre elas estão mercadorias destinadas ao uso, consumo ou ativo imobilizado do destinatário e aquelas utilizadas por ele em determinadas prestações sujeitas ao ISS. Existem ainda exceções específicas para determinadas operações e produtos. Legislação SEF-SC
Por isso, uma empresa fornecedora precisa conhecer seu cliente.
Imagine uma empresa vendendo dez computadores para outra companhia.
Se o comprador é uma loja de informática adquirindo para revenda, temos determinada análise.
Se os mesmos computadores serão utilizados pelos funcionários administrativos do comprador, a finalidade é outra.
A mercadoria é igual.
O CNPJ comprador pode ser o mesmo.
A destinação mudou.
E o tratamento do ICMS Santa Catarina pode acompanhar essa mudança.
O que significa dizer que o ICMS é calculado “por dentro”?
Este é um conceito que provoca muita confusão na precificação.
O ICMS integra sua própria base de cálculo.
O art. 22 do RICMS-SC determina expressamente que o montante do próprio imposto integra a base de cálculo, sendo seu destaque no documento fiscal uma indicação para controle. Legislação SEF-SC
Por isso se diz que o ICMS é calculado “por dentro”.
Imagine uma mercadoria vendida ao consumidor por:
R$ 100.000,00.
Se a alíquota aplicável for 17%, o valor de ICMS contido nesse preço é:
R$ 17.000,00.
O valor sem essa parcela seria:
R$ 83.000,00.
Mas existe outra situação que ajuda a visualizar melhor o conceito.
Imagine que uma empresa queira receber economicamente R$ 100.000,00 antes da parcela de ICMS e precise formar um preço que contenha 17% de imposto.
A conta não é:
R$ 100.000,00 + 17% = R$ 117.000,00.
Como o imposto integra a própria base, a lógica matemática seria:
R$ 100.000,00 ÷ 0,83 = aproximadamente R$ 120.481,93.
ICMS incluído no preço:
aproximadamente R$ 20.481,93.
É justamente por isso que uma empresa pode errar sua margem quando trata imposto “por dentro” como se fosse simplesmente um percentual acrescentado ao custo.
ICMS destacado não é necessariamente ICMS pago
Essa talvez seja uma das informações mais importantes de todo este guia de ICMS Santa Catarina.
Uma empresa do regime normal pode destacar R$ 50.000,00 de ICMS em suas notas de venda e não necessariamente recolher R$ 50.000,00 ao Estado.
O ICMS é não cumulativo.
O art. 28 do RICMS-SC determina que o imposto devido em uma operação seja compensado com o imposto cobrado nas operações anteriores. O art. 29 assegura, observadas as condições legais, o crédito relacionado às entradas de mercadorias e determinadas prestações recebidas. Legislação SEF-SC
Isso cria a lógica básica:
Débitos das saídas
menos
Créditos das entradas
igual a
Saldo do ICMS do período
A equação parece simples.
Na prática, exige documentação e classificação corretas.
Exemplo de débito e crédito de ICMS
Imagine uma empresa que compre mercadorias por:
R$ 70.000,00.
Vamos supor, apenas para fins didáticos, que essa compra gere crédito de ICMS de:
R$ 8.400,00.
Durante o mês, essas mercadorias são vendidas por:
R$ 100.000,00.
A venda gera débito de ICMS de:
R$ 17.000,00.
O saldo simplificado seria:
R$ 17.000,00 – R$ 8.400,00 = R$ 8.600,00.
Portanto, a empresa vendeu R$ 100.000,00 com alíquota de 17%, mas sua carga líquida naquele exemplo não foi R$ 17.000,00.
Foi R$ 8.600,00.
Esse é o motivo pelo qual uma análise de ICMS Santa Catarina baseada exclusivamente na alíquota da venda pode produzir conclusões erradas.
Crédito de ICMS não é automático
O direito ao crédito possui condições.
O art. 31 do RICMS-SC condiciona o crédito à idoneidade da documentação e, quando aplicável, à escrituração nos prazos e nas condições da legislação. Legislação SEF-SC
Imagine uma empresa que possua R$ 20.000,00 em potenciais créditos, mas tenha notas fiscais escrituradas incorretamente.
Economicamente, o crédito parece existir.
Fiscalmente, pode haver problemas para utilizá-lo.
É por isso que uma auditoria de entradas pode gerar tanto valor quanto uma análise das vendas.
Empresas com grande volume de compras deveriam monitorar se os XMLs são importados corretamente, se existem documentos faltantes, se o crédito foi apropriado adequadamente e se o tratamento do produto corresponde à legislação.
ICMS Santa Catarina não deve ser calculado apenas sobre faturamento
Esse é um erro comum em planejamentos tributários.
Imagine que uma empresa tenha faturado:
R$ 1.000.000,00.
Alguém simplesmente multiplica:
R$ 1.000.000,00 × 17% = R$ 170.000,00.
E apresenta isso como “carga de ICMS”.
O número pode estar completamente distante da realidade.
Precisamos saber:
Quais vendas utilizaram 17%?
Quais utilizaram 12%?
Existem vendas interestaduais?
Existem operações com ST?
Existem benefícios?
Qual foi o total de créditos?
Existem operações não tributadas?
Qual é o mix de produtos?
Somente depois disso conseguimos estimar o ICMS líquido.
Carga nominal e carga efetiva são coisas diferentes
Considere esta empresa:
| Indicador | Valor |
|---|---|
| Faturamento | R$ 1.000.000,00 |
| Débitos de ICMS | R$ 150.000,00 |
| Créditos das entradas | R$ 105.000,00 |
| ICMS líquido | R$ 45.000,00 |
| Carga líquida sobre faturamento | 4,50% |
Alguém poderia olhar as notas fiscais e encontrar alíquotas de 12% ou 17%.
A carga líquida do período foi 4,5% do faturamento.
Agora imagine outra empresa com a mesma receita, mas apenas R$ 50.000,00 em créditos.
ICMS líquido:
R$ 100.000,00.
Carga sobre faturamento:
10%.
Mesma receita.
Mesmas possíveis alíquotas de saída.
Carga efetiva completamente diferente.
Essa diferença influencia margem, preço e escolha do regime tributário.
Quais são as alíquotas interestaduais saindo de Santa Catarina?
O art. 27 do RICMS-SC estabelece atualmente as alíquotas interestaduais.
Nas operações destinadas a Minas Gerais, Paraná, Rio de Janeiro, Rio Grande do Sul e São Paulo, a alíquota é de 12%.
Para os demais Estados e Distrito Federal, a regra geral indicada pelo regulamento é 7%.
Há também alíquota interestadual de 4% para determinadas mercadorias ou bens importados do exterior, observadas as condições e exceções previstas na legislação. Legislação SEF-SC
Assim, uma empresa catarinense pode ter o seguinte cenário:
| Destino | Referência interestadual |
|---|---|
| Paraná | 12% |
| Rio Grande do Sul | 12% |
| São Paulo | 12% |
| Minas Gerais | 12% |
| Rio de Janeiro | 12% |
| Bahia | 7% |
| Pernambuco | 7% |
| Ceará | 7% |
| Distrito Federal | 7% |
| Mercadorias importadas enquadradas na regra | 4% |
Essa tabela parece simples.
Mas ainda precisamos perguntar quem é o comprador.
Venda interestadual para contribuinte não é igual à venda para consumidor final
Imagine uma indústria de Santa Catarina vendendo para um distribuidor contribuinte do ICMS em São Paulo.
A operação interestadual poderá utilizar a alíquota correspondente prevista no art. 27 do RICMS-SC.
Agora imagine o mesmo produto vendido pelo e-commerce diretamente a uma pessoa física residente em São Paulo.
A operação passa a envolver a tributação destinada a consumidor final não contribuinte.
Entra em cena o DIFAL.
Portanto, em ICMS Santa Catarina, conhecer o Estado do cliente não é suficiente.
Também é necessário conhecer sua condição tributária.
O que é DIFAL?
DIFAL é o diferencial entre a alíquota interna do Estado de destino e a alíquota interestadual aplicável à operação.
Nas operações interestaduais destinadas a consumidor final, a legislação define responsabilidades diferentes conforme o destinatário seja contribuinte ou não do ICMS. O RICMS-SC estabelece que, quando o destinatário for contribuinte, ele responde pelo diferencial nas hipóteses previstas; quando o destinatário não for contribuinte, a responsabilidade pelo DIFAL da operação cabe ao remetente. Legislação SEF-SC
A Secretaria da Fazenda de Santa Catarina mantém orientação específica sobre o DIFAL decorrente da LC nº 190/2022 para operações destinadas a consumidor final não contribuinte. Secretaria da Fazenda de SC
Isso é extremamente importante para e-commerces.
Uma loja catarinense pode estar vendendo a mesma mercadoria para todo o Brasil, mas precisa conhecer a alíquota interna do Estado de destino para calcular corretamente o diferencial.
Exemplo simplificado de DIFAL
Imagine uma venda de Santa Catarina para consumidor final não contribuinte em outro Estado.
Valor da operação:
R$ 10.000,00.
Suponha, apenas para fins didáticos, que a alíquota interestadual seja:
12%.
E que a alíquota interna aplicável no Estado de destino seja:
18%.
ICMS da origem:
R$ 10.000,00 × 12% = R$ 1.200,00.
ICMS total considerando a alíquota interna do destino:
R$ 10.000,00 × 18% = R$ 1.800,00.
DIFAL simplificado:
R$ 600,00.
A legislação de Santa Catarina registra a lógica de calcular o imposto devido ao destino pela diferença entre o imposto obtido com a alíquota interna e aquele calculado pela alíquota interestadual. Legislação SEF-SC
O exemplo é propositalmente simplificado. A operação real deve seguir as regras da unidade de destino, inclusive quanto à base, alíquota, benefícios e procedimentos de recolhimento.
Compra interestadual para uso, consumo ou ativo também merece atenção
O DIFAL não aparece apenas quando uma empresa vende para pessoas físicas de outros Estados.
Uma empresa catarinense que adquira mercadorias ou bens de outra unidade da Federação para seu próprio uso, consumo ou ativo imobilizado também pode enfrentar a diferença entre a tributação interna e interestadual.
O RICMS-SC inclui entre as hipóteses de fato gerador a entrada em Santa Catarina de bens ou mercadorias oriundos de outro Estado e destinados ao uso, consumo ou integração ao ativo imobilizado do contribuinte. Legislação SEF-SC
Imagine uma empresa de Criciúma comprando um equipamento de São Paulo para utilizar na própria operação.
Essa compra não deve ser analisada como se fosse uma mercadoria adquirida para revenda.
A finalidade muda o tratamento tributário.
E a compra interestadual para revenda?
Para empresas do regime normal, as compras interestaduais integram a sistemática de débitos e créditos conforme as regras do ICMS.
No Simples Nacional, existem situações adicionais de antecipação e diferencial que podem ser recolhidas fora do DAS.
Santa Catarina possui, inclusive, regras específicas de antecipação tributária para determinadas aquisições interestaduais realizadas por optantes do Simples Nacional. A própria Comissão Permanente de Assuntos Tributários já esclareceu que a antecipação relacionada a aquisições para comercialização ou industrialização possui hipóteses específicas e que o tratamento difere daquele aplicado ao regime normal. Legislação SEF-SC
A conclusão prática é importante:
Estar no Simples não significa que todo ICMS esteja dentro do DAS.
ICMS Santa Catarina no Simples Nacional
Para uma empresa comercial do Simples Nacional, uma parcela do DAS corresponde ao ICMS.
Isso faz muitos empresários acreditarem que jamais terão outro recolhimento estadual.
Não é verdade.
Operações sujeitas a substituição tributária, DIFAL e determinadas antecipações podem produzir recolhimentos separados.
A Secretaria da Fazenda de Santa Catarina mantém a DeSTDA para contribuintes do ICMS optantes pelo Simples envolvidos em substituição tributária, antecipação nas entradas interestaduais e diferencial de alíquotas. Secretaria da Fazenda de SC
Portanto, uma pequena empresa pode receber duas informações no mesmo mês:
DAS do Simples Nacional.
ICMS recolhido separadamente.
E isso não significa necessariamente que exista duplicidade.
Pode existir uma obrigação tributária que está fora do recolhimento unificado.
Exemplo: compra de outro Estado por empresa do Simples
Imagine um comércio catarinense optante pelo Simples Nacional comprando mercadoria importada de um fornecedor localizado em outra unidade da Federação.
Dependendo das características da operação, a entrada pode estar sujeita às regras catarinenses de antecipação tributária.
O RICMS-SC prevê, em determinadas operações interestaduais submetidas à alíquota de 4%, antecipação para optantes do Simples Nacional, com metodologia própria e declaração por DeSTDA nas condições previstas. Legislação SEF-SC
Isso demonstra como a tributação não pode ser determinada apenas observando a saída da mercadoria.
A compra também pode gerar obrigação.
O que é ICMS-ST?
ICMS-ST é o ICMS recolhido pela sistemática de substituição tributária.
Em determinadas cadeias, a legislação atribui a um contribuinte a responsabilidade pelo recolhimento do imposto relacionado a operações subsequentes.
Isso muda a dinâmica da tributação.
Imagine uma indústria que venda determinada mercadoria sujeita à substituição tributária para um varejista.
Dependendo das regras aplicáveis, parte do ICMS das etapas posteriores poderá ser recolhida antecipadamente pelo substituto.
Quando o varejista realizar a venda, ele estará na posição de contribuinte substituído dentro daquela sistemática.
Isso não significa que qualquer produto com CEST esteja automaticamente sujeito à ST em toda operação.
Esse é um erro frequente.
Como saber se um produto está sujeito ao ICMS-ST em Santa Catarina?
A análise precisa considerar conjuntamente a descrição da mercadoria, sua classificação fiscal e o CEST, além do segmento e das regras específicas da operação.
Em consulta de 2025, a COPAT reforçou que os bens passíveis de sujeição à substituição tributária são identificados nas seções do Anexo 1-A do RICMS-SC segundo descrição, NCM/SH e CEST, e que a classificação fiscal correta da mercadoria é responsabilidade do contribuinte. Legislação SEF-SC
Essa informação é importante porque algumas empresas pesquisam apenas o NCM.
Outras pesquisam apenas o CEST.
O enquadramento não deveria ser realizado dessa maneira.
Imagine dois produtos classificados em códigos próximos, mas com descrições diferentes na legislação.
O tratamento pode mudar.
Por isso, cadastro fiscal de produto é uma área crítica para o ICMS Santa Catarina.
NCM errado pode gerar uma sequência inteira de erros
Um NCM incorreto pode provocar:
alíquota errada;
ST aplicada indevidamente;
ST não aplicada quando deveria;
benefício fiscal incorreto;
CEST incompatível;
crédito inadequado;
erro em documentos fiscais;
precificação incorreta.
Observe que o problema não termina no imposto.
Imagine que a empresa calcule preço acreditando que a carga efetiva é 4%.
Depois de uma revisão, descobre que deveria ser 8%.
Se o preço já foi contratado com o cliente, talvez não exista espaço para repassar a diferença.
O erro fiscal se transforma em redução da margem.
O que são benefícios fiscais de ICMS?
Santa Catarina possui diversos tratamentos fiscais específicos previstos na legislação.
O Anexo 2 do RICMS-SC concentra benefícios fiscais, enquanto outros anexos e regimes especiais também podem trazer tratamentos aplicáveis a determinados setores e operações. Legislação SEF-SC
Esses benefícios podem assumir formatos diferentes, como redução de base, crédito presumido, isenção, diferimento ou regimes especiais.
Para o empresário, entretanto, existe um cuidado importante.
Benefício fiscal não significa automaticamente “desconto no imposto”.
Existem requisitos.
Pode haver compromissos.
Pode haver fundos.
Pode haver limites.
Pode haver regras específicas sobre manutenção de créditos.
Pode haver obrigações acessórias.
Por isso, a empresa deveria comparar a carga antes e depois de todas as condições.
Exemplo de crédito presumido
Imagine uma operação cuja alíquota nominal seja 12%.
Por determinada hipótese legal, a empresa possui crédito presumido que faz a carga tributária final chegar a 3%.
Economicamente, é a carga de 3% que deve entrar na DRE e na comparação tributária.
Uma consulta da COPAT publicada em 2026, ao tratar de determinado crédito presumido, registrou situação em que o mecanismo legal fazia a carga final resultar em 3% da base integral em operações enquadradas na regra analisada. Legislação SEF-SC
Isso não significa que exista um benefício geral de 3% para qualquer comércio.
O exemplo demonstra outra coisa:
Carga nominal e carga efetiva podem ser radicalmente diferentes.
É por isso que planejamentos de ICMS Santa Catarina precisam trabalhar com o tratamento efetivamente aplicável à empresa.
Como saber a carga efetiva de ICMS da empresa?
Um bom diagnóstico pode partir dos últimos 12 meses.
Levante:
Débitos das saídas.
Créditos das entradas.
Estornos.
ICMS-ST próprio e por responsabilidade.
DIFAL.
Antecipações.
Créditos presumidos.
Benefícios.
Ajustes.
Recolhimentos efetivos.
Depois, compare o total com o faturamento correspondente.
Imagine:
Faturamento anual:
R$ 12.000.000,00.
ICMS líquido efetivamente suportado:
R$ 540.000,00.
Carga efetiva:
4,5%.
Agora existe um número útil.
Ele pode ser usado para precificação.
Pode ser comparado entre anos.
Pode ser utilizado na simulação do regime tributário.
E, principalmente, pode servir como ponto de partida para a transição ao IBS.
Por que o empresário deveria conhecer a carga efetiva?
Imagine que alguém diga:
“O IBS futuro terá alíquota alta, então sua carga vai aumentar.”
Sem saber quanto a empresa paga hoje, essa frase não possui valor gerencial.
Uma empresa cuja carga efetiva de ICMS seja 3% possui um ponto de partida.
Outra que suporta 9% possui outro.
Benefícios atuais também mudam essa comparação.
Para analisar ICMS Santa Catarina versus IBS, o empresário precisa saber quanto efetivamente suporta de ICMS atualmente.
Caso contrário, estará comparando uma alíquota futura com uma alíquota nominal que talvez nunca tenha sido paga economicamente.
Mercadoria destinada a contribuinte: o cadastro do cliente passa a ser decisivo
Como vimos, Santa Catarina prevê 12% em determinadas operações internas com mercadorias destinadas a contribuintes.
Mas a destinação precisa ser correta.
Isso torna o cadastro do cliente um elemento tributário.
A empresa deveria manter informações confiáveis sobre:
inscrição estadual;
condição de contribuinte;
atividade;
destinação usual das mercadorias;
Estado;
município.
Um ERP que identifica o CNPJ corretamente, mas não consegue aplicar a regra fiscal conforme a operação, continua sendo um risco.
A tributação deveria acompanhar a natureza da venda.
Venda para uso e consumo não deve ser confundida com revenda
Voltemos ao exemplo dos computadores.
Fornecedor:
Empresa catarinense.
Cliente:
Empresa contribuinte do ICMS em Santa Catarina.
Valor:
R$ 100.000,00.
Cenário 1:
O cliente compra computadores para revender.
Cenário 2:
O cliente compra os computadores para equipar os escritórios.
O fato de o destinatário ser contribuinte não significa que as duas operações tenham tratamento idêntico.
O art. 26 do RICMS exclui da regra de 12% as mercadorias destinadas ao uso, consumo ou ativo imobilizado do destinatário. Legislação SEF-SC
Esse detalhe pode representar milhares de reais em uma única nota fiscal.
Transferência entre filiais não deve ser tratada automaticamente como venda
Outro ponto importante para grupos empresariais com mais de um estabelecimento.
O RICMS-SC atualmente determina que não se considera ocorrido fato gerador na saída de mercadorias entre estabelecimentos da mesma titularidade, preservando-se a sistemática de créditos conforme as regras aplicáveis. O regulamento também contempla a possibilidade de opção por equiparar a transferência a operação tributada nas condições previstas. Legislação SEF-SC
Portanto, uma transferência entre uma filial em Criciúma e outra unidade da mesma empresa em outro Estado não deveria ser tratada automaticamente como uma venda normal a terceiro.
Existe uma regulamentação própria de transferência de créditos.
Para empresas com filiais, centros de distribuição ou estoques espalhados pelo país, esse tema merece atenção específica.
O ICMS também interfere no preço de venda
Imagine um produto com:
Custo comercial:
R$ 70,00.
Despesas:
R$ 10,00.
Margem desejada:
R$ 20,00.
A empresa conclui que precisa receber economicamente:
R$ 100,00.
Se o preço precisa incluir ICMS de 17%, simplesmente vender por R$ 117,00 não preserva exatamente os R$ 100,00 antes do imposto, porque o ICMS está dentro de sua própria base.
A conta simplificada seria:
R$ 100,00 ÷ 0,83 = R$ 120,48.
ICMS:
aproximadamente R$ 20,48.
Esse exemplo não representa uma fórmula completa de formação do preço, pois a empresa ainda pode ter outros tributos e despesas variáveis.
Mas mostra por que tributação “por dentro” precisa ser corretamente incorporada à precificação.
ICMS e margem de lucro estão diretamente ligados
Considere um comércio com faturamento de:
R$ 5.000.000,00 por ano.
Margem líquida:
5%.
Lucro:
R$ 250.000,00.
Imagine que uma revisão do ICMS encontre R$ 50.000,00 em economia anual legítima, seja pela utilização correta de créditos, por classificação adequada ou por aplicação de tratamento fiscal já previsto na legislação.
Novo resultado potencial:
R$ 300.000,00.
Aumento do lucro:
20%.
A economia representou apenas 1% da receita.
Mas representou 20% do lucro anterior.
É por isso que ICMS Santa Catarina não deveria ser visto apenas como assunto do departamento fiscal.
É gestão de resultado.
Os erros mais comuns no ICMS Santa Catarina
Em empresas comerciais, alguns problemas aparecem repetidamente: aplicar 17% em todas as operações internas, utilizar 12% apenas porque o comprador possui CNPJ, deixar de considerar a destinação da mercadoria, perder créditos de entrada, classificar incorretamente NCM ou CEST, não verificar substituição tributária, errar vendas interestaduais ou acreditar que todo ICMS do Simples está incluído no DAS.
Há também empresas que possuem benefícios fiscais, mas calculam preço utilizando a carga nominal. Outras cometem o problema contrário e aplicam determinado benefício a operações que não cumprem seus requisitos.
A consequência quase sempre aparece em uma de duas formas.
Ou a empresa paga imposto demais.
Ou assume risco fiscal.
Nenhuma delas é desejável.
Como auditar o ICMS de uma empresa comercial
Uma revisão eficiente não precisa começar por todas as notas emitidas desde a abertura da empresa.
Comece pelos últimos 12 meses.
Primeiro, identifique as operações que concentram faturamento.
Depois, separe vendas internas de interestaduais.
Dentro das internas, diferencie B2C e B2B.
Verifique quais operações internas utilizam 17%, quais utilizam 12% e quais possuem tratamento específico.
Em seguida, analise compras e créditos.
Depois, produtos sujeitos a ST e benefícios.
Finalmente, compare apuração fiscal, EFD e recolhimentos.
Esse método transforma uma legislação extensa em blocos economicamente relevantes.
Uma matriz gerencial de ICMS pode ajudar
| Informação | Valor ou percentual |
|---|---|
| Faturamento anual | R$ 12.000.000,00 |
| Vendas internas | 70% |
| Vendas interestaduais | 30% |
| Vendas B2B | 60% |
| Vendas B2C | 40% |
| Débitos de ICMS | R$ 1.350.000,00 |
| Créditos | R$ 870.000,00 |
| Outros ajustes | R$ 20.000,00 |
| ICMS líquido | R$ 500.000,00 |
| Carga efetiva | 4,17% |
A partir dessa tabela, o empresário consegue realizar perguntas melhores.
Por que a carga subiu de 3,8% para 4,17%?
Os fornecedores mudaram?
Os créditos diminuíram?
O mix B2C aumentou?
Algum benefício terminou?
Houve mudança de produto?
É assim que o imposto começa a ser administrado.
ICMS e Simples Nacional precisam ser analisados juntos
Imagine uma empresa crescendo e analisando a migração para Lucro Presumido.
No Simples, parte do ICMS está incorporada ao DAS.
No Presumido, a empresa passa ao regime normal estadual e começa a trabalhar com débitos e créditos do ICMS nas condições aplicáveis.
Não é correto comparar apenas:
DAS de 11%.
com
tributos federais do Presumido de aproximadamente 6%.
O ICMS precisa ser adicionado ao segundo cenário.
Mas também não é correto adicionar simplesmente 17%.
É necessário calcular a carga líquida.
Esse é um dos principais fatores capazes de inverter uma comparação de regimes tributários.
Exemplo de Simples versus regime normal
Imagine:
Receita anual:
R$ 4.000.000,00.
No Simples, carga total:
R$ 450.000,00.
Na primeira simulação do Presumido:
Tributos federais e folha:
R$ 340.000,00.
O empresário conclui que economizaria:
R$ 110.000,00.
Mas falta ICMS.
Se a carga líquida estadual for:
R$ 150.000,00.
Total:
R$ 490.000,00.
Agora o Simples está R$ 40.000,00 mais barato.
Por outro lado, imagine que benefícios e créditos façam o ICMS líquido ser:
R$ 60.000,00.
Total:
R$ 400.000,00.
Agora o Presumido economiza:
R$ 50.000,00.
A decisão mudou por causa do ICMS Santa Catarina.
ICMS Santa Catarina e Reforma Tributária: o que acontece em 2027?
Em 2027, PIS e Cofins são extintos e a CBS começa a ser cobrada conforme o novo modelo. O IBS permanece em sua fase inicial de transição, e o Imposto Seletivo passa a produzir efeitos sobre as operações alcançadas pela legislação. Serviços e Informações do Brasil
O ICMS, entretanto, continua existindo.
Isso é fundamental.
Durante 2027 e 2028, as empresas precisarão continuar tratando ICMS enquanto adaptam seus sistemas à CBS e ao IBS.
Ou seja, a Reforma não simplifica tudo de uma só vez.
No curto prazo, ela cria uma convivência de sistemas.
Quando o ICMS começa efetivamente a ser substituído pelo IBS?
Segundo o cronograma oficial, a substituição gradual começa em 2029.
O cronograma publicado pela Receita indica:
| Ano | ICMS e ISS remanescentes | Participação da transição para IBS |
|---|---|---|
| 2029 | 90% | 10% |
| 2030 | 80% | 20% |
| 2031 | 70% | 30% |
| 2032 | 60% | 40% |
| 2033 | extintos | IBS integral |
Em 2033, ICMS e ISS são extintos dentro do cronograma da Reforma Tributária do consumo. Serviços e Informações do Brasil
Isso significa que ainda há vários anos de ICMS Santa Catarina pela frente.
O empresário não deve abandonar o planejamento de ICMS por causa do IBS
Imagine uma empresa que paga:
R$ 600.000,00 por ano de ICMS.
Existe uma oportunidade legítima de corrigir créditos e reduzir:
R$ 60.000,00.
Alguém poderia argumentar:
“Não vale a pena revisar, porque o ICMS vai acabar.”
Esse raciocínio ignora o cronograma.
O imposto continuará integralmente relevante em 2027 e 2028 e ainda existirá durante a transição de 2029 a 2032.
Mesmo uma economia que produza efeitos por poucos anos pode representar centenas de milhares de reais.
Além disso, organizar o cadastro tributário agora prepara a empresa para IBS e CBS.
O cadastro preparado para ICMS ajudará na Reforma Tributária
Uma empresa que possui produtos corretamente classificados, clientes bem cadastrados, fornecedores organizados e regras fiscais parametrizadas já começa a Reforma em posição melhor.
Em 2026, Receita Federal e Comitê Gestor do IBS continuam implementando o cronograma dos documentos fiscais eletrônicos, com novas datas, layouts e campos relacionados a IBS e CBS. A página oficial de orientações, atualizada em setembro de 2026, reúne esse cronograma operacional. Serviços e Informações do Brasil
Isso significa que a empresa terá, durante a transição, duas responsabilidades.
Continuar calculando corretamente o ICMS.
E preparar os dados necessários para IBS e CBS.
A empresa que hoje possui NCM inconsistente ou regras fiscais espalhadas em planilhas começará 2027 em desvantagem.
O que uma empresa catarinense deveria revisar ainda em 2026?
O primeiro ponto é a alíquota das principais operações internas.
Depois, créditos.
Em seguida, vendas interestaduais.
Produtos sujeitos à substituição tributária também precisam de revisão.
Empresas do Simples devem verificar DIFAL, antecipações e demais valores recolhidos fora do DAS.
Empresas com benefícios precisam verificar se o tratamento está devidamente parametrizado e documentado.
Por fim, é necessário revisar os sistemas para a convivência entre ICMS, IBS e CBS.
Isso transforma ICMS Santa Catarina em um projeto integrado com a Reforma Tributária.
Checklist de revisão do ICMS Santa Catarina
- Conferir a alíquota das principais operações internas.
- Identificar operações em que a alíquota geral é 17%.
- Revisar vendas internas a contribuintes que possam se enquadrar em 12%.
- Conferir se a mercadoria é destinada à revenda, uso, consumo ou ativo.
- Separar vendas B2B e B2C.
- Auditar créditos de entradas.
- Verificar documentação fiscal utilizada para os créditos.
- Revisar NCM dos produtos de maior faturamento.
- Conferir CEST e enquadramento em substituição tributária.
- Revisar benefícios e regimes especiais utilizados.
- Separar operações internas e interestaduais.
- Conferir alíquotas interestaduais de 12%, 7% e 4%.
- Revisar o cálculo de DIFAL.
- Empresas do Simples: analisar ICMS fora do DAS.
- Conferir DeSTDA quando aplicável.
- Revisar transferências entre estabelecimentos da mesma titularidade.
- Calcular a carga efetiva de ICMS dos últimos 12 meses.
- Comparar carga tributária com a margem da empresa.
- Atualizar regras fiscais no ERP.
- Preparar o cadastro para a convivência entre ICMS, IBS e CBS.
Perguntas frequentes sobre ICMS Santa Catarina
Qual é a alíquota geral do ICMS em Santa Catarina?
A alíquota interna geral é de 17%, salvo as operações enquadradas nas demais hipóteses previstas no art. 26 do RICMS-SC. Legislação SEF-SC
Toda venda dentro de Santa Catarina paga 17%?
Não. Existem operações internas sujeitas a outras alíquotas, incluindo hipóteses de 12% e 25%, além de benefícios e tratamentos específicos. Legislação SEF-SC
Venda para outra empresa dentro de Santa Catarina paga 12%?
Determinadas vendas de mercadorias destinadas a contribuinte do ICMS estão previstas na alíquota de 12%. Entretanto, existem exceções, como mercadorias destinadas ao uso, consumo ou ativo imobilizado do comprador. Legislação SEF-SC
Qual é a alíquota interestadual de Santa Catarina para São Paulo?
O RICMS-SC estabelece alíquota interestadual de 12% nas operações destinadas a São Paulo, assim como Minas Gerais, Paraná, Rio de Janeiro e Rio Grande do Sul. Legislação SEF-SC
Qual é a alíquota de Santa Catarina para os demais Estados?
A regra geral prevista no regulamento é 7% para os demais Estados e o Distrito Federal, ressalvadas hipóteses específicas. Legislação SEF-SC
Quando a alíquota interestadual é 4%?
O regulamento prevê 4% para determinadas operações interestaduais com mercadorias ou bens importados do exterior, inclusive quando, após determinados processos, apresentem conteúdo de importação superior a 40%, observadas as exceções legais. Legislação SEF-SC
Como calcular o ICMS líquido?
Em uma apuração simplificada, o contribuinte do regime normal compensa os débitos das operações de saída com os créditos admitidos das entradas. O RICMS-SC estabelece a não cumulatividade nos arts. 28 e 29. Legislação SEF-SC
Todo ICMS destacado na compra gera crédito?
Não necessariamente. O aproveitamento depende das condições previstas na legislação, da natureza da operação, da documentação idônea e da escrituração adequada. Legislação SEF-SC
O que é DIFAL?
É o diferencial relacionado à diferença entre a alíquota interna do Estado de destino e a interestadual nas operações abrangidas pela legislação, especialmente em vendas interestaduais destinadas a consumidores finais.
Quem paga DIFAL quando o comprador é pessoa física?
Nas operações destinadas a consumidor final não contribuinte em outro Estado, o remetente é responsável pelo diferencial devido ao destino, conforme as regras aplicáveis. Secretaria da Fazenda de SC
Empresa do Simples paga ICMS fora do DAS?
Pode pagar. ICMS-ST, DIFAL e determinadas antecipações estão entre as situações que podem produzir obrigações estaduais separadas. A DeSTDA contempla justamente essas hipóteses para contribuintes do Simples. Secretaria da Fazenda de SC
Como saber se um produto tem ICMS-ST em Santa Catarina?
A análise deve observar descrição, NCM, CEST, segmento e regras do Anexo 1-A e do Anexo 3 do RICMS-SC. A COPAT reforça que a classificação fiscal correta é responsabilidade do contribuinte. Legislação SEF-SC
ICMS-ST é outro imposto?
Não. Trata-se de uma sistemática de responsabilidade e recolhimento do próprio ICMS.
O ICMS está incluído na própria base de cálculo?
Sim. O art. 22 do RICMS-SC estabelece que o montante do próprio imposto integra a base de cálculo. Legislação SEF-SC
Transferência entre filiais paga ICMS?
A regra atual do RICMS-SC estabelece que a transferência entre estabelecimentos da mesma titularidade não configura, por si só, fato gerador, com regras específicas para manutenção e transferência dos créditos. Existe ainda possibilidade de opção pelo tratamento previsto no regulamento. Legislação SEF-SC
O ICMS acaba em 2027?
Não. O cronograma oficial prevê a transição gradual do ICMS para o IBS entre 2029 e 2032 e sua extinção em 2033. Serviços e Informações do Brasil
O que acontece com ICMS em 2027?
O ICMS continua existindo. Ao mesmo tempo, CBS entra em nova etapa e IBS permanece em sua fase de transição, fazendo com que as empresas convivam com sistemas tributários paralelos. Serviços e Informações do Brasil
Conclusão: entender ICMS Santa Catarina é entender muito mais do que uma alíquota de 17%
Quando um empresário pergunta qual é o ICMS de Santa Catarina, a resposta mais rápida seria:
17%.
Mas, para administrar uma empresa, essa resposta praticamente não serve.
Uma venda pode estar sujeita a 17%.
Outra pode estar dentro das hipóteses de 12%.
Uma venda interestadual pode utilizar 12%, 7% ou 4%.
Uma operação pode possuir substituição tributária.
Outra pode gerar DIFAL.
Uma empresa pode destacar R$ 100.000,00 em ICMS durante o mês e aproveitar R$ 70.000,00 em créditos.
Outra, com faturamento semelhante, pode possuir poucos créditos e recolher muito mais.
É por isso que ICMS Santa Catarina precisa ser tratado como um sistema, não como uma porcentagem.
O primeiro elemento é a mercadoria.
Qual é seu NCM?
Qual é sua descrição?
Existe CEST?
Está sujeita a ST?
Possui benefício?
O segundo elemento é o cliente.
É contribuinte?
É consumidor final?
Compra para revenda?
Compra para uso ou ativo?
O terceiro é o destino.
A operação permanece em Santa Catarina?
Vai para Paraná?
São Paulo?
Rio Grande do Sul?
Outro Estado?
O quarto são os créditos.
Quanto do ICMS das entradas pode ser legitimamente aproveitado?
O quinto é o regime tributário.
A empresa está no Simples ou no regime normal?
Somente depois dessas respostas aparece a carga efetiva.
E é justamente a carga efetiva que deveria chegar à DRE e à precificação.
Considere uma empresa com receita anual de R$ 10.000.000,00 e lucro líquido de R$ 500.000,00.
Uma diferença de apenas 0,5 ponto percentual na carga de ICMS representa:
R$ 50.000,00.
Isso equivale a:
10% do lucro anual.
Por isso, revisar ICMS Santa Catarina não é apenas uma preocupação fiscal.
Pode ser uma das principais ferramentas de proteção da margem.
A partir de 2027, essa disciplina ficará ainda mais importante. O ICMS continuará existindo enquanto CBS e IBS avançam. A redução gradual do ICMS somente começa em 2029, e sua extinção ocorre em 2033. Serviços e Informações do Brasil
Ou seja, empresários catarinenses enfrentarão alguns anos de convivência entre o sistema atual e o novo.
Uma empresa que entra nessa transição com cadastro fiscal ruim, créditos desorganizados e regras de ICMS incorretas enfrentará dois problemas ao mesmo tempo.
Uma empresa que conhece seus produtos, clientes, fornecedores, créditos e carga efetiva começa a Reforma em posição muito melhor.
Para empresas de Araranguá, Criciúma e demais regiões de Santa Catarina, a Sulcontábil pode analisar a tributação das operações, identificar a carga efetiva de ICMS, revisar vendas internas e interestaduais, créditos, substituição tributária, DIFAL e tratamentos fiscais e preparar os dados da operação para a transição ao IBS e à CBS.
A pergunta que o empresário deveria fazer não é apenas:
“Qual é minha alíquota de ICMS?”
A pergunta mais útil é:
“Quanto de ICMS minha empresa realmente suporta depois dos créditos e por que esse valor está sendo pago?”
Quando essa resposta existe, o ICMS deixa de ser apenas uma guia.
Passa a ser informação para comprar melhor, precificar melhor e proteger a margem.
Sobre o autor
Everaldo Pereira Costa
Contador — CRC/SC SC017622O3
Conteúdo elaborado sob perspectiva contábil, tributária e empresarial e revisado com base na legislação catarinense e nas orientações oficiais disponíveis em 30 de setembro de 2026. As regras de ICMS dependem da mercadoria, NCM, CEST, destinatário, finalidade, origem, destino, benefício fiscal, regime tributário e demais particularidades da operação. Os exemplos possuem finalidade didática e devem ser validados para cada situação concreta.