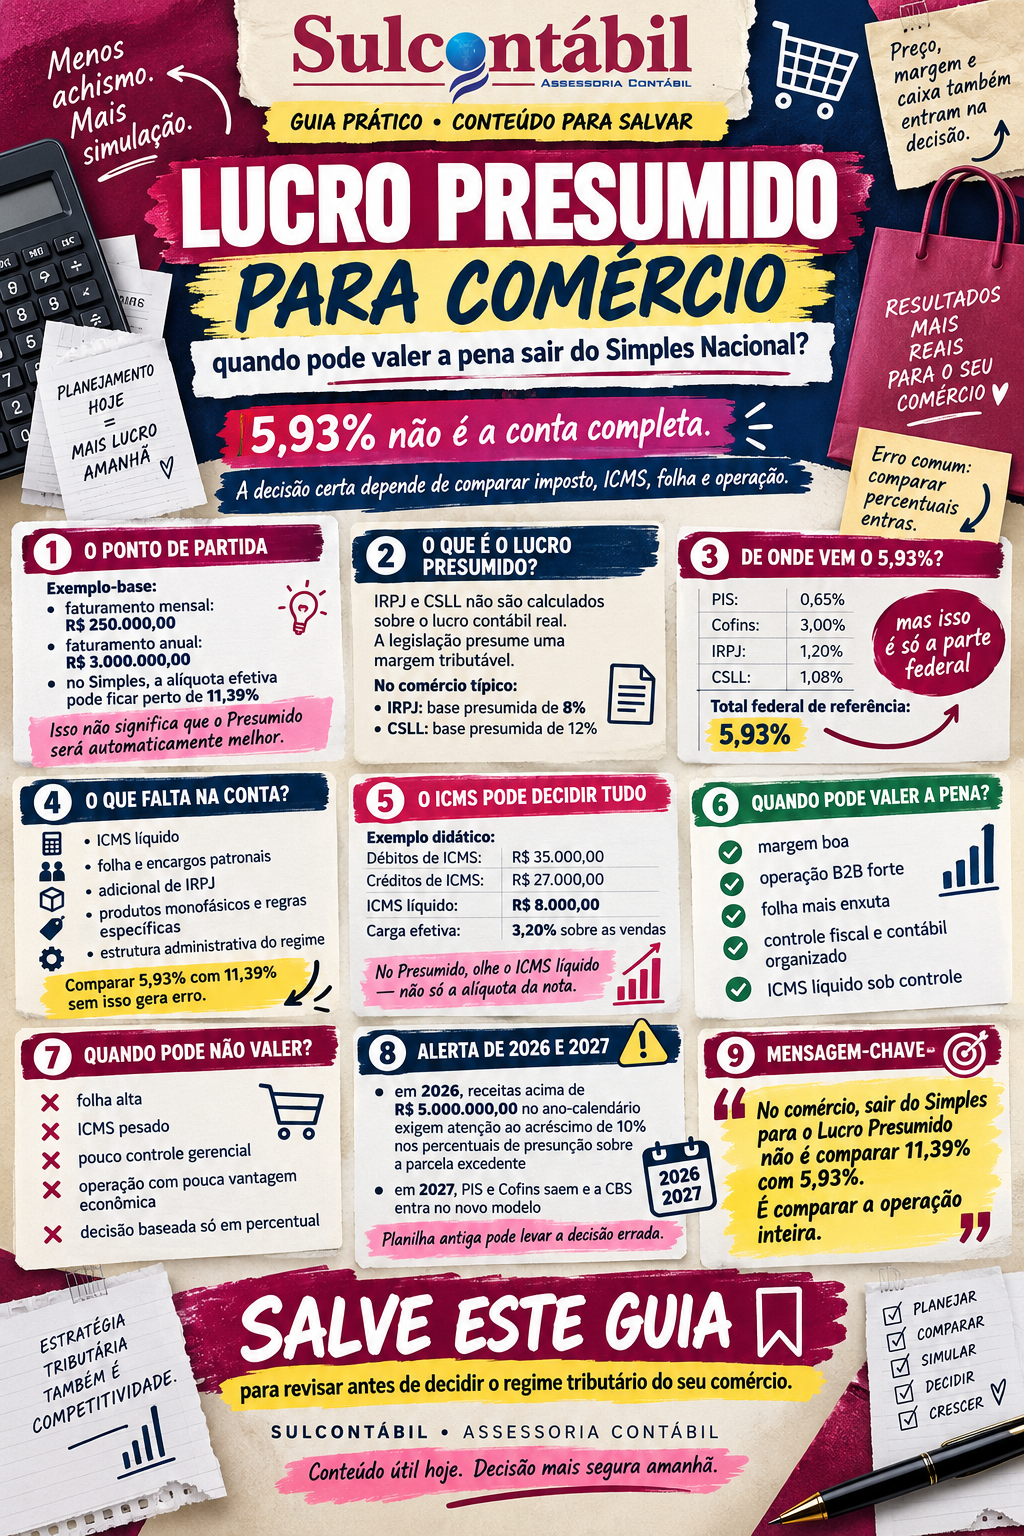
Uma empresa comercial fatura R$ 250.000,00 por mês e está no Simples Nacional. Seu faturamento acumulado dos últimos 12 meses chegou a R$ 3.000.000,00 e, pelo Anexo I, a alíquota efetiva está próxima de 11,39%.
A primeira reação do empresário ao ouvir falar em Lucro Presumido costuma ser simples: se os tributos federais do comércio no Presumido ficam próximos de 5,93% em um cenário padrão, então seria possível economizar quase metade dos impostos.
Essa comparação parece convincente.
Mas está incompleta.
Os 11,39% do Simples incluem componentes como ICMS e contribuição previdenciária patronal. Já os 5,93% normalmente apresentados para o Lucro Presumido correspondem apenas a uma referência dos tributos federais em determinadas condições: IRPJ, CSLL, PIS e Cofins. Fora desse percentual ainda podem existir ICMS, contribuições sobre a folha, adicional de IRPJ e particularidades do produto e da operação.
É justamente nesse ponto que começa uma análise séria de Lucro Presumido para comércio.
A pergunta correta não é se 5,93% é menor do que 11,39%. A pergunta correta é quanto a empresa realmente pagará depois de colocar na conta IRPJ, CSLL, PIS, Cofins, ICMS líquido, folha, benefícios fiscais, créditos, produtos monofásicos e a estrutura administrativa necessária para manter o regime.
Em alguns negócios, o Lucro Presumido para comércio pode produzir uma economia muito relevante. Em outros, sair do Simples aumenta a carga. Existem ainda situações em que a diferença tributária é pequena, mas o Lucro Presumido oferece uma posição comercial melhor porque a empresa atua fortemente no mercado B2B.
E a análise ficou ainda mais interessante em 2026.
Desde este ano, empresas do Lucro Presumido com receitas superiores a determinados limites passaram a conviver com acréscimo de 10% nos percentuais de presunção sobre a parcela da receita que exceder R$ 5.000.000,00 no ano-calendário. Além disso, em 2027 PIS e Cofins serão extintos e a CBS passa a integrar o novo modelo tributário, modificando uma parte importante da comparação histórica entre Lucro Presumido e Lucro Real.
Por isso, utilizar uma planilha antiga para decidir se o Lucro Presumido para comércio vale a pena em 2026 ou 2027 pode produzir uma conclusão incorreta.
Neste artigo, vamos reconstruir essa conta do início.
O que é Lucro Presumido para comércio?
Lucro Presumido é uma forma de tributação em que o IRPJ e a CSLL não são calculados diretamente sobre o lucro contábil efetivamente apurado pela empresa.
A legislação presume que uma determinada parcela da receita representa lucro tributável.
Para uma atividade comercial típica, antes das alterações aplicáveis a receitas acima do limite introduzido em 2026, utiliza-se normalmente uma base presumida de 8% da receita para o IRPJ e de 12% para a CSLL. Sobre essas bases incidem as respectivas alíquotas dos tributos. A CSLL das pessoas jurídicas em geral utiliza alíquota de 9%, enquanto o IRPJ utiliza alíquota de 15%, com adicional de 10% sobre a parcela da base que superar o limite legal.
É importante perceber o significado disso.
Imagine uma loja que fature R$ 3.000.000,00 por ano e efetivamente tenha lucro de R$ 600.000,00.
Sua margem econômica seria de 20%.
O Lucro Presumido não calculará IRPJ como se o lucro fosse R$ 600.000,00. Para uma operação comercial típica, utilizará o percentual de presunção previsto na legislação.
É justamente essa diferença que pode tornar o Lucro Presumido para comércio interessante para empresas com boa margem.
Quem pode optar pelo Lucro Presumido?
A regra geral permite a opção para pessoas jurídicas cuja receita bruta total do ano-calendário anterior seja igual ou inferior a R$ 78.000.000,00, ou ao valor proporcional previsto para empresas que tenham operado por menos de doze meses.
A opção é definitiva para todo o ano-calendário. Também existem empresas obrigadas ao Lucro Real, seja pelo faturamento acima do limite, seja pela natureza da atividade ou por outras hipóteses previstas na legislação.
Para a maioria dos pequenos e médios comércios de Santa Catarina, portanto, o problema não costuma ser alcançar o limite máximo do Lucro Presumido.
A questão é econômica.
Mesmo podendo optar, vale a pena?
Como funciona o IRPJ no Lucro Presumido para comércio?
Vamos começar pelo modelo tradicional de uma empresa comercial com faturamento abaixo do limite que aciona o acréscimo de presunção introduzido em 2026.
Imagine faturamento trimestral de:
R$ 750.000,00.
A base presumida de IRPJ será:
8% de R$ 750.000,00 = R$ 60.000,00.
IRPJ:
15% de R$ 60.000,00 = R$ 9.000,00.
Como a base do trimestre é exatamente R$ 60.000,00, não existe adicional de IRPJ nesse exemplo.
Em relação à receita:
R$ 9.000,00 ÷ R$ 750.000,00 = 1,20%.
É daí que surge a referência bastante conhecida de 1,20% de IRPJ sobre a receita comercial.
Mas essa referência deixa de representar toda a realidade quando o faturamento aumenta.
O adicional de IRPJ pode elevar a carga
O adicional de IRPJ é de 10% sobre a parcela da base de cálculo que exceder R$ 20.000,00 multiplicados pelo número de meses do período de apuração.
Como o Lucro Presumido normalmente é apurado trimestralmente, o limite do trimestre corresponde a R$ 60.000,00.
Imagine agora faturamento trimestral de:
R$ 1.200.000,00.
Sem considerar ainda a regra adicional de presunção de 2026, a base de IRPJ seria:
8% de R$ 1.200.000,00 = R$ 96.000,00.
IRPJ de 15%:
R$ 14.400,00.
Base que ultrapassa o limite do adicional:
R$ 96.000,00 – R$ 60.000,00 = R$ 36.000,00.
Adicional de IRPJ:
10% de R$ 36.000,00 = R$ 3.600,00.
IRPJ total:
R$ 18.000,00.
Carga efetiva de IRPJ sobre o faturamento:
1,50%.
Portanto, dizer que o Lucro Presumido para comércio paga sempre 1,20% de IRPJ é incorreto.
Conforme o faturamento aumenta, o adicional passa a importar.
Como funciona a CSLL no comércio?
Na atividade comercial típica, a base presumida da CSLL é de 12% da receita, observadas as alterações de 2026 para a parcela de receitas acima dos limites aplicáveis.
Utilizando novamente faturamento trimestral de R$ 750.000,00:
12% de R$ 750.000,00 = R$ 90.000,00.
CSLL:
9% de R$ 90.000,00 = R$ 8.100,00.
Em relação ao faturamento:
R$ 8.100,00 ÷ R$ 750.000,00 = 1,08%.
Somando o IRPJ do primeiro exemplo:
IRPJ: 1,20%.
CSLL: 1,08%.
Temos 2,28% de tributação sobre a receita relacionada a IRPJ e CSLL naquele cenário.
E o PIS e a Cofins em 2026?
Em 2026, uma empresa comercial no Lucro Presumido permanece, em regra, no regime cumulativo de PIS e Cofins.
As alíquotas gerais são:
PIS: 0,65%.
Cofins: 3%.
Total:
3,65%.
A Receita Federal ressalva que existem produtos sujeitos a regimes específicos e alíquotas concentradas, portanto os 3,65% não devem ser aplicados indistintamente a qualquer receita sem análise do mix de produtos.
Somando o cenário básico:
IRPJ: 1,20%.
CSLL: 1,08%.
PIS/Cofins: 3,65%.
Total federal:
5,93%.
Esse é o famoso percentual de referência do Lucro Presumido para comércio.
Mas ainda não colocamos ICMS, folha e adicional de IRPJ na conta.
Exemplo completo com faturamento de R$ 250.000,00 por mês
Considere uma empresa que fature:
R$ 250.000,00 mensais.
No trimestre:
R$ 750.000,00.
No ano:
R$ 3.000.000,00.
Nesse nível de faturamento, utilizando o cenário padrão descrito anteriormente:
| Tributo federal | Trimestre | Percentual sobre a receita |
|---|---|---|
| IRPJ | R$ 9.000,00 | 1,20% |
| CSLL | R$ 8.100,00 | 1,08% |
| PIS | R$ 4.875,00 | 0,65% |
| Cofins | R$ 22.500,00 | 3,00% |
| Total | R$ 44.475,00 | 5,93% |
A média mensal desses tributos seria:
R$ 14.825,00.
Isso não significa que a empresa pagará apenas R$ 14.825,00 por mês de tributos.
Ainda precisamos calcular ICMS e os encargos relacionados à folha.
Essa é a principal armadilha das comparações entre Simples e Lucro Presumido para comércio.
Não compare 5,93% do Presumido com a alíquota total do Simples
Vamos usar o exemplo do artigo anterior.
Uma empresa com RBT12 de R$ 3.000.000,00 possui alíquota efetiva de aproximadamente 11,39% no Anexo I do Simples Nacional, antes de considerar segregações específicas.
Sobre R$ 250.000,00 de faturamento mensal:
DAS aproximado:
R$ 28.475,00.
O empresário olha para o Lucro Presumido:
5,93% × R$ 250.000,00 = R$ 14.825,00.
A aparente economia é:
R$ 13.650,00 mensais.
Mas os números não são comparáveis.
O DAS contém uma parcela de ICMS e outra de contribuição previdenciária patronal, entre outros componentes. No Lucro Presumido, o ICMS será apurado separadamente e os encargos patronais da folha também precisam entrar na conta.
A diferença verdadeira só aparece depois dessa segunda etapa.
O ICMS pode decidir se o Lucro Presumido para comércio vale a pena
No Simples Nacional, o ICMS está incorporado à sistemática do DAS enquanto a empresa estiver dentro das condições e sublimites aplicáveis.
No Lucro Presumido, o ICMS passa a seguir a apuração estadual normal.
Isso significa trabalhar com débitos das saídas, créditos admitidos das entradas, tratamentos de produtos, benefícios fiscais, substituição tributária e demais regras do RICMS.
Em Santa Catarina, a alíquota interna geral é de 17%, embora existam diversas hipóteses com outros percentuais e tratamentos específicos.
Não significa que uma empresa do Lucro Presumido pagará 17% do faturamento em ICMS.
Imagine:
Débitos de ICMS:
R$ 35.000,00.
Créditos de ICMS:
R$ 27.000,00.
ICMS líquido:
R$ 8.000,00.
Sobre vendas de R$ 250.000,00, a carga líquida seria:
3,20%.
Outra empresa pode possuir créditos muito menores e chegar a uma carga efetiva bem superior.
É por isso que uma das primeiras etapas para analisar Lucro Presumido para comércio em Santa Catarina é descobrir a carga efetiva de ICMS da operação.
Monte a conta usando ICMS líquido, não a alíquota da nota
Continuando no nosso exemplo, vamos supor apenas para fins didáticos que a empresa tenha ICMS líquido equivalente a 3,20% da receita.
Tributos federais:
5,93%.
ICMS líquido:
3,20%.
Subtotal:
9,13%.
Agora o Lucro Presumido parece continuar abaixo dos 11,39% do Simples.
Mas ainda falta a folha.
A folha de pagamento pode inverter a decisão
No Simples Nacional para comércio, a contribuição patronal previdenciária está, em regra, incluída na sistemática do Anexo I.
No Lucro Presumido, o custo previdenciário patronal é calculado fora dos tributos sobre faturamento.
Esse detalhe pode transformar completamente o resultado.
Imagine uma empresa comercial com folha pequena. Ela possui poucos funcionários, operação muito automatizada e grande volume de vendas por empregado.
Nesse perfil, o custo adicional de sair do Simples pode ser relativamente limitado.
Agora pense em uma rede de lojas que possui muitos vendedores, estoquistas, caixas e equipe administrativa.
O efeito previdenciário pode consumir toda a aparente vantagem tributária.
Portanto, uma regra prática importante é esta:
Quanto maior a folha em relação ao faturamento, mais cuidadosa precisa ser a análise do Lucro Presumido para comércio.
Exemplo com folha pequena
Considere:
Faturamento mensal:
R$ 250.000,00.
Tributos federais aproximados:
5,93%.
ICMS líquido hipotético:
3,20%.
Carga antes da folha:
9,13%.
Agora imagine que os encargos patronais adicionais relacionados à mudança de regime representem, de forma simplificada para a simulação, 1,20% da receita.
Carga total aproximada:
10,33%.
Comparação:
Simples Nacional: 11,39%.
Lucro Presumido: 10,33%.
Nesse cenário hipotético, o Lucro Presumido produziria uma diferença favorável próxima de 1,06 ponto percentual.
Sobre R$ 3.000.000,00 por ano:
Economia estimada:
R$ 31.800,00.
Nesse caso, o Lucro Presumido para comércio merece atenção.
Mas altere apenas a folha.
Exemplo com folha maior
Mantenha a mesma receita e o mesmo ICMS.
Agora imagine que os encargos relacionados à folha representem 3% da receita.
Tributos federais:
5,93%.
ICMS líquido:
3,20%.
Folha patronal considerada na comparação:
3%.
Carga aproximada:
12,13%.
O Simples do exemplo estava em:
11,39%.
Agora o Simples passa a parecer melhor.
A receita é exatamente a mesma.
O ICMS é o mesmo.
O que mudou foi a estrutura de pessoal.
Essa é uma das razões pelas quais não existe um faturamento mágico a partir do qual toda empresa deve sair do Simples.
Quando o Lucro Presumido para comércio costuma ganhar força?
O Lucro Presumido para comércio merece uma simulação especialmente quando a empresa combina algumas características.
Uma delas é faturamento já elevado dentro do Simples Nacional. À medida que a RBT12 cresce, a alíquota efetiva do Anexo I aumenta e a proximidade do sublimite de ICMS também passa a influenciar a estrutura.
Outra característica favorável pode ser uma folha relativamente enxuta em relação ao faturamento.
Também ajuda quando a empresa possui boa capacidade de aproveitamento de créditos de ICMS ou utiliza tratamentos estaduais que produzam carga efetiva competitiva.
Empresas com margens econômicas confortáveis também podem encontrar vantagem na sistemática presumida de IRPJ e CSLL, porque a legislação presume um lucro menor do que aquilo que o negócio efetivamente produz.
Finalmente, empresas fortemente B2B podem encontrar razões comerciais adicionais para operar fora do Simples, especialmente com a transformação da lógica de créditos a partir de 2027.
Nenhum desses fatores isoladamente é suficiente.
A combinação é que importa.
Quando a margem alta favorece o Lucro Presumido?
Considere uma empresa comercial que fature R$ 3.000.000,00 e apresente lucro efetivo antes de IRPJ e CSLL de R$ 600.000,00.
Margem:
20%.
No Lucro Presumido, utilizando o exemplo padrão abaixo dos novos limites de acréscimo, a tributação da renda não parte de R$ 600.000,00.
Para o IRPJ, a presunção comercial tradicional seria de 8%.
Para a CSLL, 12%.
Isso pode fazer com que a base tributável presumida fique bastante abaixo do lucro econômico efetivamente produzido.
É essa característica que torna o Lucro Presumido para comércio frequentemente interessante em operações eficientes e com boa margem.
No Lucro Real, por outro lado, IRPJ e CSLL partem do lucro tributável efetivamente apurado, depois dos ajustes legais.
Quanto maior a margem real em relação aos percentuais presumidos, mais relevante se torna estudar o Presumido.
Mas margem baixa pode favorecer o Lucro Real
Agora imagine uma empresa com o mesmo faturamento de R$ 3.000.000,00, mas lucro efetivo de apenas:
R$ 120.000,00.
Margem:
4%.
No Lucro Presumido, a base do IRPJ e da CSLL continua sendo formada pelos percentuais legais, independentemente de a empresa ter tido lucro pequeno.
O Fisco presume o resultado.
Por isso, empresas comerciais de baixa margem deveriam comparar o Lucro Presumido com o Lucro Real, principalmente quando os controles contábeis são adequados e as despesas possuem boa documentação.
Em 2026, a comparação ainda precisa incorporar a diferença de PIS e Cofins entre os regimes.
Em 2027, essa análise muda de forma relevante.
Uma novidade importante de 2026: o percentual de presunção aumentou sobre parte da receita
Esse ponto precisa fazer parte de qualquer estudo atualizado de Lucro Presumido para comércio.
A Lei Complementar nº 224/2025, regulamentada pelo Decreto nº 12.808/2025, determinou acréscimo de 10% nos percentuais de presunção aplicáveis à parcela da receita bruta total que exceder R$ 5.000.000,00 no ano-calendário.
Na apuração trimestral, utiliza-se como referência proporcional R$ 1.250.000,00 por trimestre, admitidos os ajustes previstos na legislação.
Para uma empresa comercial, isso significa que a presunção tradicional de 8% do IRPJ passa para 8,8% na parcela de receita abrangida pela nova regra.
Na CSLL, o percentual de 12% passa para 13,2% nessa parcela.
Em 2026 existe uma particularidade temporal: o acréscimo já se aplica ao IRPJ desde o primeiro trimestre, enquanto para a CSLL passou a ser aplicado a partir do segundo trimestre. A Receita Federal esclareceu que, por essa razão, o limite anual da CSLL para 2026 possui tratamento proporcional específico.
Esse detalhe torna especialmente perigoso utilizar planilhas de Lucro Presumido criadas em anos anteriores.
Exemplo de Lucro Presumido para comércio acima do novo limite
Imagine faturamento trimestral de:
R$ 1.500.000,00.
Vamos considerar um trimestre de 2026 no qual tanto a regra do IRPJ quanto a da CSLL já estejam produzindo efeitos.
Até R$ 1.250.000,00, utilizamos os percentuais normais.
Sobre os R$ 250.000,00 excedentes, aplicamos os percentuais majorados.
IRPJ
Primeira parcela:
R$ 1.250.000,00 × 8% = R$ 100.000,00.
Parcela excedente:
R$ 250.000,00 × 8,8% = R$ 22.000,00.
Base total:
R$ 122.000,00.
IRPJ de 15%:
R$ 18.300,00.
Adicional de IRPJ:
Base acima de R$ 60.000,00 = R$ 62.000,00.
10% = R$ 6.200,00.
IRPJ total:
R$ 24.500,00.
CSLL
Primeira parcela:
R$ 1.250.000,00 × 12% = R$ 150.000,00.
Parcela excedente:
R$ 250.000,00 × 13,2% = R$ 33.000,00.
Base total:
R$ 183.000,00.
CSLL:
9% = R$ 16.470,00.
PIS e Cofins
Considerando receitas sujeitas às alíquotas gerais do regime cumulativo:
3,65% de R$ 1.500.000,00 = R$ 54.750,00.
Total federal
R$ 24.500,00 + R$ 16.470,00 + R$ 54.750,00 = R$ 95.720,00.
Carga federal aproximada no trimestre:
6,38%.
O exemplo deixa duas lições.
A primeira é que o percentual clássico de 5,93% não serve universalmente.
A segunda é que a mudança de 2026 aumenta a importância de simulações personalizadas para empresas que ultrapassam R$ 5.000.000,00 anuais.
O limite de R$ 5.000.000,00 não significa que a empresa sai do Lucro Presumido
Essa confusão precisa ser evitada.
O limite de R$ 5.000.000,00 está relacionado ao acréscimo dos percentuais de presunção introduzido pela nova legislação.
Ele não é o limite de permanência no Lucro Presumido.
O limite geral para opção continua sendo R$ 78.000.000,00 de receita bruta total no ano anterior, ressalvadas as hipóteses legais que obrigam a empresa ao Lucro Real.
Portanto, uma empresa que fatura R$ 8.000.000,00 pode continuar elegível ao Lucro Presumido, mas precisa considerar a presunção majorada na parcela alcançada pelas novas regras.
Regime de caixa pode ser interessante para algumas empresas
Outra característica do Lucro Presumido para comércio é a possibilidade, cumpridas as condições legais, de reconhecer receitas pelo regime de caixa.
Na prática, isso permite que empresas que realizem vendas a prazo organizem a tributação conforme os recebimentos, desde que sejam observados os controles exigidos e o mesmo critério seja utilizado conforme as regras aplicáveis aos tributos envolvidos. A Receita Federal reconhece a possibilidade de adoção do regime de caixa no Lucro Presumido.
Imagine uma empresa vendendo R$ 500.000,00 em dezembro, mas recebendo grande parte desse valor somente nos meses seguintes.
A diferença entre competência e caixa pode produzir efeito importante no fluxo financeiro.
Isso não significa que o regime de caixa seja automaticamente melhor. A empresa precisa possuir controles adequados, e uma futura mudança de regime também precisa ser planejada.
Mas é uma variável que merece entrar na análise do Lucro Presumido para comércio.
O mix de produtos pode reduzir a carga de PIS e Cofins em 2026
Os 3,65% de PIS e Cofins são uma referência geral do regime cumulativo.
Entretanto, existem produtos sujeitos a tributação concentrada, monofásica ou outros tratamentos específicos.
Uma empresa comercial com grande volume de receitas de revenda sujeitas a alíquota zero no varejo pode apresentar carga efetiva de PIS e Cofins inferior aos 3,65% utilizados na simulação padrão.
Isso é particularmente relevante em segmentos como farmácias, autopeças, cosméticos, combustíveis e determinados produtos comercializados em supermercados, conforme a legislação específica de cada mercadoria.
Por isso, o Lucro Presumido para comércio deve ser calculado sobre o mix real de produtos.
Não sobre uma alíquota média copiada de uma planilha.
Produtos monofásicos também mudam a comparação com o Simples
No Simples Nacional, receitas monofásicas precisam ser segregadas para retirar as parcelas de PIS e Cofins correspondentes.
No Lucro Presumido, também existe tratamento específico para a revenda de produtos submetidos ao regime concentrado.
Isso significa que uma empresa com muitos produtos monofásicos não deveria comparar regimes utilizando o percentual cheio do Simples de um lado e 5,93% do Presumido do outro.
É necessário retirar de cada cenário aquilo que não incide naquele mix.
A diferença tributária real pode ficar maior ou menor do que a simulação superficial sugeria.
Lucro Presumido para comércio em Santa Catarina: o ICMS precisa ser modelado
Para empresas de Araranguá, Criciúma, Içara, Tubarão ou qualquer outra cidade catarinense, o ICMS costuma ser uma das variáveis decisivas.
Uma empresa no Simples pode ter o ICMS incorporado ao DAS.
No Lucro Presumido, será necessário apurar o imposto pelas regras estaduais.
A legislação catarinense utiliza alíquota interna geral de 17%, mas possui diferentes hipóteses de 12%, 25%, benefícios, substituição tributária e tratamentos específicos conforme produto e operação.
O correto é levantar pelo menos 12 meses de dados e descobrir:
débitos de ICMS;
créditos de entradas;
benefícios utilizados;
ICMS-ST;
vendas internas;
vendas interestaduais;
mix de produtos;
carga líquida efetivamente suportada.
Só depois dessa análise faz sentido comparar o Lucro Presumido para comércio com o Simples.
Uma empresa B2B pode olhar o regime de forma diferente
Imagine uma distribuidora catarinense que venda 90% para outras empresas.
Seu cliente não avalia apenas o preço da mercadoria.
Ele também avalia os créditos associados à aquisição.
Esse aspecto tende a ganhar ainda mais relevância com IBS e CBS.
Uma empresa no Simples Nacional em 2027 poderá manter IBS e CBS dentro do regime ou optar pela apuração regular desses tributos. Empresas fora do Simples, como aquelas no Lucro Presumido, estarão sujeitas ao regime regular de IBS e CBS. A Lei Complementar nº 214 estabelece expressamente essa sistemática.
Por isso, sair do Simples para o Lucro Presumido pode não ser apenas uma decisão sobre quanto a empresa paga.
Pode interferir também em como o cliente enxerga o custo líquido da compra.
Mas em 2027 o Simples também terá uma alternativa híbrida
Aqui existe uma mudança importante que impede conclusões simplistas.
Uma empresa pode permanecer no Simples Nacional para os demais tributos e escolher o regime regular de IBS e CBS.
Para o primeiro semestre de 2027, a opção está aberta até 30 de setembro de 2026. Se a empresa não escolher o regime regular, os novos tributos permanecem dentro do Simples.
Portanto, uma distribuidora B2B não precisa necessariamente migrar para o Lucro Presumido apenas para participar integralmente do regime regular de IBS e CBS.
Ela pode precisar comparar pelo menos três cenários:
Simples Nacional com IBS/CBS dentro do regime.
Simples Nacional com IBS/CBS no regime regular.
Lucro Presumido com IBS/CBS no regime regular.
Isso muda completamente o planejamento de 2027.
A Reforma Tributária muda o Lucro Presumido para comércio?
Sim, mas é importante entender onde.
A Reforma Tributária do consumo não extingue o Lucro Presumido como forma de calcular IRPJ e CSLL.
O que muda é uma parcela da tributação sobre o consumo.
Em 2027, PIS e Cofins serão extintos e a CBS entrará no novo modelo. IBS começa com alíquota de transição, enquanto ICMS permanece até começar sua redução gradual em 2029.
Essa alteração tem uma consequência muito importante.
Atualmente, uma das diferenças relevantes entre Lucro Presumido e Lucro Real é que o Presumido utiliza, em regra, PIS/Cofins cumulativos de 3,65%, enquanto o Lucro Real normalmente trabalha com PIS/Cofins não cumulativos, com alíquotas nominais maiores e créditos.
A partir de 2027, essa comparação histórica deixa de funcionar da mesma maneira.
Presumido e Real passam a compartilhar a lógica regular de IBS e CBS
A LC nº 214 estabelece que os contribuintes que não optarem pelo Simples Nacional ou pelo MEI ficam sujeitos ao regime regular de IBS e CBS.
Isso significa que uma empresa no Lucro Presumido e outra no Lucro Real não terão regimes distintos de CBS simplesmente por terem formas diferentes de calcular IRPJ e CSLL.
A diferença entre Presumido e Real passa a ficar mais concentrada na tributação da renda e na estrutura contábil e fiscal.
Para empresas comerciais, isso pode tornar a margem efetiva ainda mais importante na comparação.
O velho cálculo de 5,93% deixa de servir em 2027
Esse ponto é fundamental.
Os 5,93% utilizados atualmente resultam de:
IRPJ.
CSLL.
PIS.
Cofins.
Quando PIS e Cofins são extintos em 2027, essa soma deixa de representar os tributos federais do comércio da mesma forma.
IRPJ e CSLL continuam.
CBS passa a ser calculada dentro do novo modelo.
Portanto, qualquer proposta tributária para 2027 que simplesmente diga “Lucro Presumido continua pagando 5,93% mais ICMS” precisa ser revista.
Essa conta pertence ao sistema de 2026.
A partir de 2027, a empresa deverá separar:
tributação da renda;
CBS;
IBS;
ICMS durante a transição;
folha;
demais tributos e tratamentos específicos.
O Lucro Presumido pode ganhar ou perder atratividade em 2027?
Pode ocorrer qualquer uma das situações, dependendo da empresa.
O desaparecimento do regime cumulativo de PIS/Cofins altera um dos componentes que historicamente tornavam o Lucro Presumido atraente em determinadas operações.
Ao mesmo tempo, empresas do Presumido passam a integrar plenamente a lógica de créditos de IBS e CBS, o que pode alterar o custo líquido das compras.
A resposta dependerá da quantidade de aquisições creditáveis, margem, fornecedores, clientes, folha e do tratamento específico dos produtos.
Por isso, a comparação de Lucro Presumido para comércio deveria ser feita em duas versões:
cenário 2026;
cenário 2027.
Misturar os dois sistemas na mesma planilha é um erro.
Quando o Lucro Presumido para comércio pode valer a pena na prática?
Podemos resumir o perfil mais favorável sem transformar isso em uma regra automática.
Uma empresa merece uma simulação detalhada quando está nas faixas mais elevadas do Simples e percebe crescimento constante do DAS. O mesmo vale para negócios com folha relativamente pequena, boa margem, forte capacidade de crédito de ICMS e estrutura organizada para cumprir obrigações do regime normal.
Empresas que já ultrapassaram o sublimite de ICMS dentro do Simples também devem prestar atenção especial, porque parte da suposta simplicidade do regime já começa a desaparecer.
Da mesma maneira, comércios B2B podem encontrar valor adicional em uma estrutura tributária que permita trabalhar plenamente com créditos na cadeia.
O ponto importante é que “pode valer a pena” significa simular.
Não significa migrar.
Quando o Lucro Presumido pode ser uma escolha ruim?
Uma empresa com folha elevada pode descobrir que os encargos patronais fora do Simples eliminam toda a economia aparente.
Um comércio com margem muito pequena pode perceber que Lucro Real merece mais atenção do que Presumido.
Uma empresa com poucos créditos de ICMS pode encontrar carga estadual elevada.
Negócios com forte aproveitamento das vantagens do Simples em sua estrutura atual também podem descobrir que sair do regime gera mais complexidade sem economia suficiente.
Além disso, uma empresa desorganizada contabilmente pode sofrer bastante ao migrar.
Lucro Presumido não possui a mesma complexidade do Lucro Real, mas exige controles contábeis, fiscais, estoque e conciliações muito mais consistentes do que muitos pequenos empresários imaginam.
Não existe economia tributária se a empresa perde controle
Imagine uma empresa que economize R$ 30.000,00 por ano saindo do Simples.
Depois da mudança, passa a gastar R$ 10.000,00 adicionais em sistemas e estrutura administrativa.
Comete erros de ICMS que custam outros R$ 8.000,00.
Perde R$ 7.000,00 de créditos porque o cadastro não está correto.
Economia efetiva:
R$ 5.000,00.
A migração ainda pode ser justificável, mas a vantagem ficou muito menor.
É por isso que o estudo de Lucro Presumido para comércio deveria incluir também o custo de conformidade.
Simulação prática: empresa de R$ 3.000.000,00 por ano
Vamos construir um exemplo exclusivamente gerencial.
Receita anual:
R$ 3.000.000,00.
Cenário Simples
Alíquota efetiva aproximada utilizada:
11,39%.
Carga anual estimada:
R$ 341.700,00.
Cenário Lucro Presumido
Tributos federais básicos:
5,93%.
Valor:
R$ 177.900,00.
Agora suponha carga líquida de ICMS:
3,20%.
Valor:
R$ 96.000,00.
Subtotal:
R$ 273.900,00.
Suponha ainda impacto patronal adicional relacionado à saída do Simples de:
R$ 36.000,00 por ano.
Carga comparável:
R$ 309.900,00.
Diferença:
R$ 31.800,00.
Nesse exemplo, o Lucro Presumido é cerca de R$ 31.800,00 mais econômico.
Mas os 3,20% de ICMS e os R$ 36.000,00 da folha foram apenas hipóteses.
Se o ICMS líquido subir para 4% ou a folha for maior, a economia diminui ou desaparece.
A finalidade da simulação é mostrar como a decisão deve ser construída.
Qual é o ponto de equilíbrio entre Simples e Presumido?
Essa é uma ferramenta muito útil.
Em vez de entregar ao empresário apenas uma conclusão, o contador pode calcular o ponto em que as duas estruturas ficam semelhantes.
Imagine que, mantidas todas as outras variáveis, o Lucro Presumido fique melhor enquanto o ICMS líquido estiver abaixo de 4,1%.
Se a carga estadual subir acima disso, o Simples ganha.
Agora existe um indicador para acompanhar mensalmente.
O mesmo pode ser feito com a folha.
Por exemplo:
Se folha ÷ faturamento ficar abaixo de 8%, Presumido tende a ser melhor no cenário analisado.
Acima de 11%, Simples passa a ganhar.
Os percentuais são hipotéticos. O importante é a metodologia.
Uma boa análise de Lucro Presumido para comércio deveria entregar gatilhos, não apenas uma resposta estática.
A empresa precisa comparar resultado líquido, não imposto isolado
Considere dois cenários:
| Indicador | Simples | Lucro Presumido |
|---|---|---|
| Receita anual | R$ 3.000.000,00 | R$ 3.000.000,00 |
| Carga tributária total simulada | R$ 341.700,00 | R$ 309.900,00 |
| Custo adicional administrativo | R$ 0,00 | R$ 12.000,00 |
| Resultado tributário ajustado | R$ 341.700,00 | R$ 321.900,00 |
| Economia final | — | R$ 19.800,00 |
Se a empresa analisar apenas tributos, verá economia de R$ 31.800,00.
Depois dos custos administrativos, restam R$ 19.800,00.
Essa ainda pode ser uma boa decisão.
Mas agora a administração conhece a economia real.
Analise também o caixa
Uma diferença entre regimes pode existir não apenas em valores, mas também em datas de pagamento.
No Lucro Presumido, IRPJ e CSLL são apurados trimestralmente. PIS e Cofins, no sistema de 2026, possuem apuração mensal. O ICMS também possui suas próprias regras e vencimentos.
No Simples, grande parte da carga está concentrada na guia mensal.
Uma empresa que migra precisa reorganizar seu fluxo financeiro para evitar a sensação de que “sobrou dinheiro” durante o trimestre e ser surpreendida pelo vencimento de IRPJ e CSLL.
Por isso, o planejamento do Lucro Presumido para comércio precisa incluir calendário de caixa.
A contabilidade precisa melhorar antes da mudança
Outro erro comum é utilizar o Lucro Presumido como justificativa para manter uma contabilidade simplificada demais.
O nome “presumido” não significa que a empresa não precise conhecer seu lucro real economicamente.
Pelo contrário.
Se a empresa não consegue calcular sua própria margem, como saberá se o Lucro Presumido é melhor do que o Lucro Real?
Uma empresa comercial deveria possuir, no mínimo:
estoque confiável;
CMV corretamente calculado;
conciliação bancária;
contas a receber;
contas a pagar;
folha;
controle patrimonial;
DRE mensal.
É dessa informação que nasce o planejamento.
Lucro Presumido para comércio não elimina a importância do estoque
No comércio, estoque influencia diretamente a DRE.
Se a empresa não controla adequadamente entradas, saídas, perdas e inventário, seu CMV pode estar incorreto.
Isso significa que a margem utilizada para escolher o regime pode também estar errada.
Imagine uma empresa acreditando possuir margem líquida de 15% quando, depois de corrigir perdas e diferenças de estoque, descobre margem de 8%.
Uma decisão tributária tomada sobre a primeira informação pode deixar de fazer sentido.
Por isso, antes de sair do Simples, a empresa deveria validar a qualidade de seus números.
O que pedir para uma simulação séria
Um estudo de Lucro Presumido para comércio deveria utilizar pelo menos os últimos 12 meses de dados.
A análise precisa conhecer receita por mês, receita por tipo de produto, folha, pró-labore, compras, créditos e débitos de ICMS, benefícios estaduais, vendas interestaduais, produtos monofásicos, ICMS-ST, despesas, margem e projeção de crescimento.
Também deve identificar se a empresa trabalha predominantemente com consumidor final ou outras empresas.
Para 2027, será necessário acrescentar a simulação de IBS e CBS.
Quanto melhor o dado, menos a decisão depende de média setorial.
Uma matriz prática de decisão
| Característica | Efeito sobre a análise |
|---|---|
| Faturamento elevado no Simples | Aumenta interesse em simular Presumido |
| Folha baixa em relação à receita | Pode favorecer Presumido |
| Folha elevada | Pode favorecer permanência no Simples |
| Margem alta | Pode favorecer Presumido frente ao Real |
| Margem muito baixa | Aumenta interesse pelo Lucro Real |
| Bom volume de créditos de ICMS | Pode favorecer regime normal |
| Poucos créditos de ICMS | Pode encarecer Presumido |
| Forte operação B2B | Exige análise de créditos e competitividade |
| Operação majoritariamente B2C | Preço final ganha mais importância |
| Benefícios de ICMS em SC | Precisam ser incluídos na simulação |
| Produtos monofásicos | Alteram a carga efetiva em 2026 |
| Receita acima de R$ 5.000.000,00 | Exige considerar presunções majoradas de 2026 |
A matriz ajuda a definir onde procurar a resposta, mas não substitui o cálculo.
Perguntas frequentes sobre Lucro Presumido para comércio
O que é Lucro Presumido para comércio?
É uma sistemática em que IRPJ e CSLL utilizam percentuais de presunção aplicados sobre a receita, em vez de começar diretamente pelo lucro contábil efetivamente produzido. Para atividades comerciais típicas, as referências tradicionais são 8% para IRPJ e 12% para CSLL, observadas as novas regras de 2026 para receitas acima dos limites aplicáveis.
Quanto uma empresa comercial paga no Lucro Presumido em 2026?
No cenário tradicional, abaixo dos limites que acionam presunções majoradas e sem adicional de IRPJ, a referência federal é de aproximadamente 5,93% da receita, formada por IRPJ, CSLL, PIS e Cofins. ICMS, folha e tratamentos específicos não estão incluídos nesse percentual.
O Lucro Presumido para comércio paga sempre 5,93%?
Não. O adicional de IRPJ pode elevar o percentual. Desde 2026, existe ainda acréscimo de 10% nos percentuais de presunção sobre a parcela da receita acima do limite previsto pela LC nº 224/2025. Produtos com regimes específicos de PIS/Cofins também podem alterar a carga.
O que mudou no Lucro Presumido em 2026?
Os percentuais de presunção passaram a sofrer acréscimo de 10% sobre a parcela da receita bruta que ultrapassar R$ 5.000.000,00 no ano-calendário, com aplicação proporcional por período. No IRPJ, a regra produz efeitos desde o primeiro trimestre de 2026; na CSLL, a partir do segundo trimestre.
O percentual de IRPJ do comércio passou de 8% para 8,8% em toda a receita?
Não. O acréscimo incide sobre a parcela da receita abrangida pela regra, e não sobre todo o faturamento indistintamente. A Receita exemplifica a utilização do percentual normal até o limite proporcional e do percentual majorado sobre o excedente.
Qual é o limite do Lucro Presumido?
A regra geral permite a opção quando a receita bruta total do ano-calendário anterior for igual ou inferior a R$ 78.000.000,00, desde que a empresa não esteja em hipótese que obrigue a apuração pelo Lucro Real.
O Lucro Presumido para comércio é melhor que o Simples?
Pode ser, mas não necessariamente. É preciso comparar tributos federais, ICMS líquido, folha, produtos, benefícios, custos administrativos e perfil dos clientes.
Em que faturamento vale a pena sair do Simples?
Não existe um faturamento universal. Uma empresa de R$ 2.000.000,00 pode encontrar vantagem no Presumido, enquanto outra com R$ 4.000.000,00 pode continuar melhor no Simples. Folha, ICMS, margem e produtos alteram a resposta.
O ICMS está dentro dos 5,93%?
Não. O percentual de 5,93% corresponde a uma referência dos tributos federais do cenário tradicional. No Lucro Presumido, o ICMS é apurado separadamente conforme a legislação estadual.
O Lucro Presumido pode aproveitar crédito de ICMS?
Uma empresa no regime normal de ICMS pode utilizar os créditos admitidos pela legislação estadual, independentemente de estar no Lucro Presumido para IRPJ e CSLL. O tratamento depende das operações e das regras do ICMS.
Empresa com folha alta deve ir para o Lucro Presumido?
Não existe regra automática. Folha alta pode reduzir a vantagem do Presumido em relação ao Simples porque a contribuição patronal deixa de estar incorporada ao Anexo I e precisa ser considerada separadamente.
Empresa com margem alta tende a se beneficiar do Presumido?
Margem real elevada em relação aos percentuais de presunção aumenta a relevância do Lucro Presumido na comparação com o Lucro Real, mas ainda é necessário considerar todos os demais tributos.
Empresa com margem baixa deve ir para o Lucro Real?
Pode valer a pena simular. Quando o lucro tributável efetivo fica muito abaixo das bases presumidas, o Lucro Real ganha relevância. A decisão também depende dos créditos, despesas dedutíveis, controles e custo administrativo.
Lucro Presumido permite regime de caixa?
Sim, dentro das condições e controles previstos pela legislação. A Receita reconhece a possibilidade de determinação do lucro presumido pelo regime de caixa ou competência.
PIS e Cofins continuam no Lucro Presumido em 2027?
Não no modelo atual. O cronograma da Reforma prevê a extinção de PIS e Cofins em 2027 e a entrada da CBS.
O Lucro Presumido acaba com a Reforma Tributária?
Não. A Reforma do consumo não extingue o regime de Lucro Presumido para IRPJ e CSLL. O que muda é a tributação do consumo, especialmente com CBS e IBS.
Lucro Presumido terá créditos de CBS e IBS?
Empresas fora do Simples Nacional ou MEI ficam sujeitas, em regra, ao regime regular de IBS e CBS e podem utilizar os créditos previstos pela legislação quando cumpridas as condições legais.
Conclusão: Lucro Presumido para comércio vale a pena quando a operação inteira confirma a economia
Voltamos à empresa que fatura R$ 250.000,00 por mês.
No Simples, utilizamos uma alíquota efetiva de aproximadamente 11,39% no exemplo.
No primeiro olhar, o Lucro Presumido parecia muito melhor porque seus tributos federais estavam próximos de 5,93%.
Quando acrescentamos o ICMS líquido e a folha, a diferença diminuiu.
Em um cenário hipotético, o Lucro Presumido chegou a aproximadamente 10,33% e produziu economia anual próxima de R$ 31.800,00.
Em outro cenário, apenas aumentando o peso da folha, a carga passou para 12,13% e o Simples voltou a ser melhor.
É essa diferença que precisa ficar clara para o empresário.
Lucro Presumido para comércio não é sinônimo de 5,93%.
Simples Nacional não é sinônimo de imposto alto.
Lucro Real não é sinônimo de regime apenas para grandes empresas.
Cada estrutura reage de forma diferente aos mesmos regimes.
A partir de 2026 surgiu ainda outro cuidado: empresas com receitas acima do limite de R$ 5.000.000,00 precisam considerar o acréscimo de 10% nos percentuais de presunção sobre a parcela abrangida pelas novas regras. Uma planilha antiga que continua aplicando 8% e 12% indistintamente sobre toda a receita pode estar subestimando IRPJ e CSLL.
E 2027 exigirá uma nova rodada de cálculos.
PIS e Cofins serão extintos. CBS entra no novo modelo. Empresas no Lucro Presumido estarão no regime regular de IBS e CBS, enquanto empresas do Simples podem permanecer no modelo unificado ou optar pelo recolhimento regular desses tributos.
Isso significa que uma análise realizada para 2026 não deve ser simplesmente carregada para 2027.
Para empresas comerciais de Araranguá, Criciúma e demais regiões de Santa Catarina, uma boa decisão começa com os números reais dos últimos 12 meses.
Quanto foi o faturamento?
Quanto a empresa pagou efetivamente de ICMS?
Quanto recebeu de créditos?
Qual é o tamanho da folha?
Qual é a margem?
Quanto das vendas é B2B?
Quais produtos possuem tratamento tributário específico?
Quanto custará administrar o novo regime?
Somente depois dessas respostas é possível afirmar se o Lucro Presumido para comércio oferece uma vantagem real.
A Sulcontábil pode realizar esse comparativo utilizando a DRE, folha, faturamento, compras e apurações fiscais da empresa, simulando Simples Nacional, Lucro Presumido e Lucro Real com os cenários de 2026 e 2027.
A pergunta que deveria encerrar o estudo não é:
Qual regime tem a menor alíquota?
É:
Em qual regime sobra mais dinheiro na empresa, com segurança tributária e sem comprometer sua competitividade?
Quando essa resposta aparece na DRE e no fluxo de caixa, a escolha deixa de ser opinião.
Passa a ser gestão.
Sobre o autor
Everaldo Pereira Costa
Contador — CRC/SC SC017622O3
Conteúdo elaborado sob perspectiva contábil, tributária, financeira e empresarial e atualizado conforme a legislação e as orientações oficiais disponíveis em setembro de 2026. Os exemplos são didáticos e não substituem uma simulação individual. A carga efetiva depende de faturamento, adicional de IRPJ, folha, ICMS, benefícios fiscais, mix de produtos, operações interestaduais e demais particularidades de cada empresa.