As micro e pequenas empresas brasileiras têm um papel fundamental no mercado de exportações. Porém, você sabia que elas costumam exportar produtos acompanhados de tributos escondidos que prejudicam a competitividade internacional?
No dia 08 de julho de 2025, o Senado aprovou, por unanimidade (52 votos a favor e nenhum contra), o Projeto de Lei Complementar (PLP) 167/2024. A proposta busca corrigir esse desequilíbrio e aumentar o potencial exportador das pequenas empresas através de benefícios fiscais significativos.
Quer entender melhor como isso impacta diretamente seu negócio? Então continue comigo até o final deste artigo.
O Que é o PLP 167/2024 e Por Que Ele É Tão Importante?
O PLP 167/2024 é uma nova legislação que busca impulsionar a competitividade das micro e pequenas empresas brasileiras ao exportar seus produtos. Ele cria benefícios fiscais específicos para essas empresas, permitindo que recuperem parte dos impostos pagos ao longo da cadeia produtiva.
Na prática, o projeto busca eliminar o chamado “resíduo tributário”. Este resíduo ocorre quando impostos pagos por empresas na compra de matérias-primas e serviços não são recuperáveis ao exportar. Como afirmou o senador Eduardo Braga (MDB-AM), relator do projeto:
“O principal problema que o PLP 167, de 2024, busca enfrentar é a permanência de resíduo tributário nos produtos brasileiros exportados, sobretudo pelas pequenas e médias empresas. O objetivo é simples: exportar produtos, não tributos”.
Como Funciona o Programa Acredita Exportação
O ponto central do PLP 167/2024 é a criação do “Programa Acredita Exportação”. Esse programa simplifica e viabiliza o reembolso tributário para micro e pequenas empresas.
Quem Pode Participar
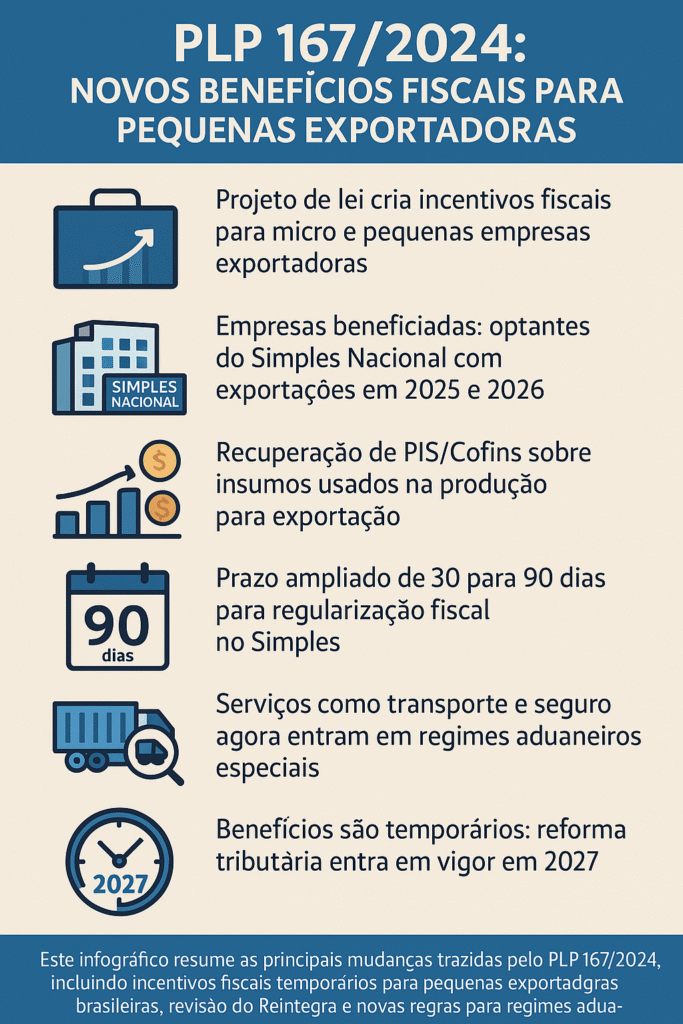
O programa é exclusivo para micro e pequenas empresas optantes pelo Simples Nacional, que realizarem exportações diretas ou indiretas em 2025 e 2026.
Quais Tributos Podem Ser Recuperados
Serão recuperados especificamente os valores pagos em PIS e Cofins sobre insumos utilizados para produzir bens exportados. Atualmente, esses impostos acabam ficando embutidos nos preços dos produtos exportados pelas pequenas empresas, reduzindo sua competitividade no mercado global.
⏳ Por Quanto Tempo o Benefício Estará Ativo
É importante entender que esse benefício será temporário, válido exclusivamente durante os anos de 2025 e 2026.
Essa limitação temporal ocorre porque a partir de 2027 entrará em vigor uma nova tributação, a Contribuição sobre Bens e Serviços (CBS), substituindo o atual regime de PIS e Cofins.
Reintegra Redesenhado: O Que Muda com o PLP 167/2024
Outro ponto importante do projeto é a reformulação do Reintegra (Regime Especial de Reintegração de Valores Tributários para Empresas Exportadoras). Hoje, o Reintegra devolve às empresas uma porcentagem fixa de 0,1% a 3% sobre o valor das exportações.
A partir da aprovação deste projeto, pequenos negócios poderão receber percentuais ainda mais vantajosos, adequados ao porte da empresa. Contudo, é preciso atenção: esse benefício também terá prazo determinado, sendo extinto definitivamente em 2027 com a implementação da reforma tributária.
👉 Dica de ouro:
Micro e pequenas empresas devem aproveitar ao máximo essa janela de oportunidade que o Reintegra redesenhado oferece. Prepare-se agora para otimizar seus processos e garantir maior rentabilidade nas suas exportações.
Novas Regras para Regularização Fiscal no Simples Nacional
O PLP 167 também amplia significativamente o prazo para que empresas resolvam pendências fiscais dentro do Simples Nacional. Antes, o prazo para regularização era curto – apenas 30 dias após notificação fiscal.
Agora, essa janela de regularização passa para 90 dias. Isso é particularmente importante, pois evita que pequenas empresas sejam excluídas prematuramente do regime especial, garantindo estabilidade e segurança.
Com um prazo ampliado, você ganha tempo para ajustar suas finanças e manter sua empresa regularizada no regime simplificado.
Expansão dos Regimes Aduaneiros: Mais Vantagens para Exportadores
Além das mudanças tributárias diretas, o PLP 167/2024 também moderniza regimes aduaneiros especiais como o Drawback e o Recof.
O que muda no Drawback e Recof
Até hoje, esses regimes permitiam que empresas adquirissem ou importassem insumos sem tributação apenas sobre produtos físicos. Agora, também se incluirá serviços essenciais ao comércio exterior, como:
- Transporte internacional;
- Armazenagem;
- Seguro das cargas;
- Despacho aduaneiro.
Condições para Suspensão de Tributos
A suspensão dos tributos (PIS/Pasep, Cofins e versões aplicáveis à importação) nesses serviços será válida por até cinco anos, mas estará condicionada à efetiva realização das exportações. Caso as exportações não ocorram, os tributos deverão ser recolhidos retroativamente, acrescidos de multa e juros.
Esse ponto é fundamental para garantir segurança jurídica e um controle eficiente das operações, além de ser uma grande vantagem competitiva para pequenas empresas que operam no mercado externo.
O Que Isso Significa na Prática para Pequenos Exportadores
Na prática, os impactos diretos do PLP 167/2024 sobre as micro e pequenas empresas serão:
- Maior competitividade internacional: Redução significativa nos custos de exportação.
- Justiça fiscal: Pequenas empresas poderão usufruir de benefícios antes restritos às grandes companhias.
- Maior segurança jurídica: Claridade na responsabilidade tributária ao longo da cadeia produtiva e de exportação.
Checklist Rápido:
Você é optante pelo Simples Nacional?
Exporta ou planeja exportar nos próximos dois anos?
Quer recuperar impostos pagos indevidamente em suas exportações?
Se você respondeu sim, é hora de aproveitar essa oportunidade única.
O PLP 167/2024 é, sem dúvida, uma excelente notícia para micro e pequenas empresas brasileiras que desejam ampliar ou iniciar suas operações de exportação.
Essa nova legislação representa uma janela valiosa de oportunidade. Empresas preparadas poderão aumentar significativamente sua lucratividade e consolidar sua presença no mercado internacional.
Por isso, não espere até 2025 para começar a se planejar. Converse desde já com seu contador ou especialista tributário para entender como usufruir ao máximo dessas novas vantagens competitivas.
A hora de aumentar sua competitividade global é agora. Não perca essa chance!
🔍 FAQ: Perguntas Frequentes Sobre o PLP 167/2024
Quais empresas se beneficiam com o PLP 167/2024?
Micro e pequenas empresas que estejam no Simples Nacional e exportem produtos ou planejem fazê-lo em 2025 e 2026.
Como será feita a devolução dos tributos?
Por meio da apuração de créditos tributários referentes ao PIS e Cofins pagos sobre insumos adquiridos para a fabricação de bens exportados, com compensação ou devolução em dinheiro.
O que acontece depois de 2026?
Em 2027 entra em vigor uma nova tributação (CBS), substituindo o atual sistema. O PLP 167/2024 serve como medida temporária para beneficiar empresas até essa mudança definitiva.