
Imagine um profissional que trabalha por conta própria em Araranguá. Ele começou prestando pequenos serviços, conquistou seus primeiros clientes e decidiu abrir um MEI para formalizar o negócio. Com o passar do tempo, a agenda ficou cheia, as indicações aumentaram e o faturamento começou a se aproximar de R$ 7.000,00 por mês.
O crescimento deveria ser motivo de comemoração. Mas, até agora, esse empresário precisava tomar cuidado para não ultrapassar o limite de R$ 81.000,00 anuais do Microempreendedor Individual.
Era uma situação bastante comum: a empresa crescia, mas o limite do regime permanecia praticamente parado. Um profissional que faturasse R$ 8.000,00 mensais, por exemplo, já poderia ultrapassar o teto anual, mesmo trabalhando sozinho e mantendo uma estrutura pequena.
Em outubro de 2026, essa realidade começou a mudar.
A Lei Complementar nº 238, sancionada em 21 de outubro de 2026, trouxe alterações importantes para o Microempreendedor Individual. Entre as principais estão o aumento gradual do limite de faturamento, a possibilidade de contratar até dois empregados e o perdão de determinadas dívidas federais, desde que sejam atendidas as condições previstas na legislação.
Além disso, outras normas publicadas no mesmo mês estabeleceram simplificações relacionadas à emissão de documentos fiscais no contexto da Reforma Tributária.
Portanto, o MEI 2027 terá mudanças que vão além de simplesmente permitir um faturamento maior.
Mas existe um cuidado importante. Nem todas as novas regras começam na mesma data, nem todo débito será perdoado e a simplificação da nota fiscal não significa que o MEI estará dispensado de documentar qualquer operação.
É justamente isso que quero explicar neste artigo, de forma prática, pensando em quem administra seu próprio negócio e precisa entender o que realmente muda.
Resposta rápida: o que muda para o MEI em 2027?
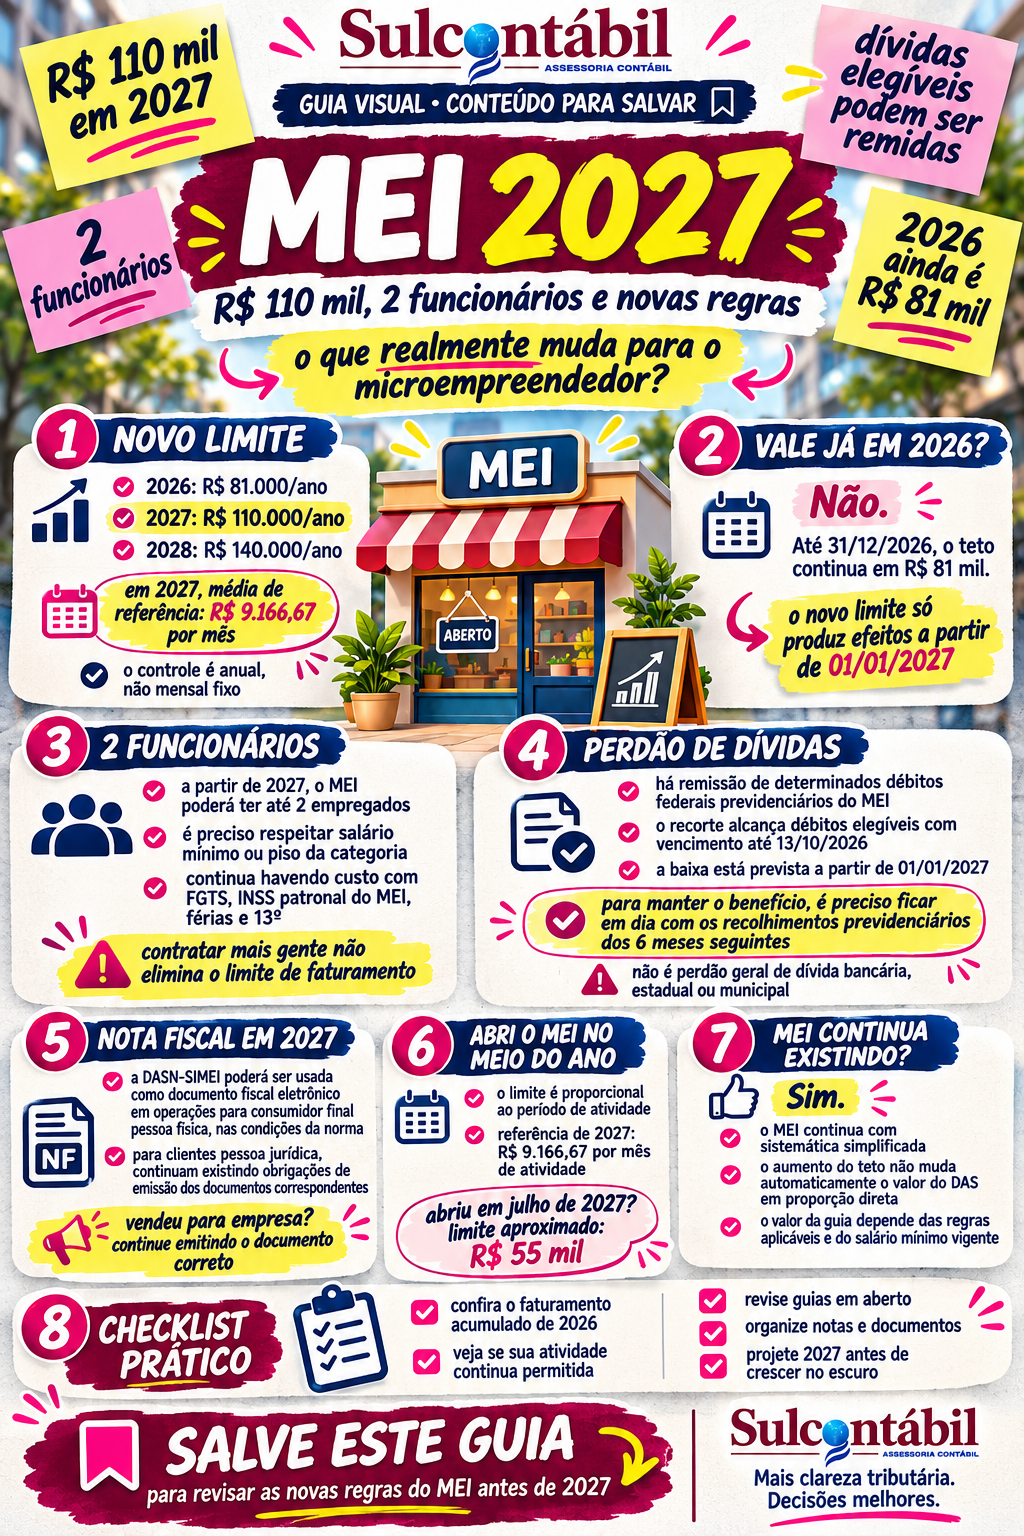
A partir de 1º de janeiro de 2027, o limite anual de faturamento do MEI passa de R$ 81.000,00 para R$ 110.000,00, conforme a Lei Complementar nº 238/2026. Em 2028, o teto chegará a R$ 140.000,00.
A mesma lei permite que o MEI tenha até dois empregados, respeitando as condições de remuneração e as obrigações trabalhistas. Também estabelece remissão de determinadas dívidas federais relacionadas à contribuição previdenciária do empreendedor, com condições específicas para manutenção do benefício.
Na parte fiscal, a Resolução CGSN nº 195/2026 permite, a partir de 2027, utilizar a Declaração Anual Simplificada do MEI (DASN-SIMEI) como documento fiscal eletrônico nas operações destinadas a consumidor final pessoa física não inscrita no CNPJ, nas condições da norma.
O MEI continua existindo e mantém uma sistemática simplificada de recolhimento de tributos, inclusive durante a implantação da Reforma Tributária.
Essas são as principais mudanças. Agora, precisamos entender o que cada uma representa para o empresário.
Novo limite do MEI em 2027: quanto será permitido faturar?
Durante anos, o valor de R$ 81.000,00 se tornou uma das principais referências para quem trabalhava como MEI.
Na prática, ele corresponde a uma média de R$ 6.750,00 por mês, considerando doze meses de atividade.
O problema é que muitos pequenos negócios passaram a alcançar esse faturamento com relativa facilidade. Pense em uma manicure que conseguiu aumentar sua clientela, um eletricista com agenda cheia ou uma pequena loja que ampliou suas vendas pela internet.
Mesmo sem se tornar uma grande empresa, esses negócios podiam atingir o limite do regime.
A Lei Complementar nº 238/2026 atualizou os valores progressivamente.
| Ano | Limite anual do MEI | Média mensal de referência |
|---|---|---|
| 2026 | R$ 81.000,00 | R$ 6.750,00 |
| 2027 | R$ 110.000,00 | R$ 9.166,67 |
| 2028 | R$ 140.000,00 | R$ 11.666,67 |
Entre 2026 e 2027, a elevação do teto representa aproximadamente 35,8%.
Considerando o patamar previsto para 2028, o aumento acumulado em relação aos R$ 81.000,00 chega a aproximadamente 72,8%.
Para muitos empreendedores, isso significa poder ampliar a atividade sem precisar migrar tão cedo para outra categoria empresarial.
Mas atenção: essa média mensal serve para facilitar o planejamento. Para o MEI que funciona durante o ano inteiro, o enquadramento é verificado em relação à receita bruta do ano, não por um teto mensal fixo de R$ 9.166,67.
Uma empresa pode faturar mais em determinado mês e menos em outro, desde que respeite o limite anual e as demais condições aplicáveis.
Fonte: Lei Complementar nº 238, de 21 de outubro de 2026, especialmente os arts. 1º, 2º e 10.
O limite de R$ 110 mil já vale em 2026?
Não. Esse é um dos cuidados mais importantes.
Embora a lei tenha sido sancionada em outubro de 2026, o novo limite de R$ 110.000,00 produzirá efeitos a partir de 1º de janeiro de 2027.
Até 31 de dezembro de 2026, o teto anual continua sendo R$ 81.000,00.
Imagine uma pequena empresa que já tenha faturado R$ 85.000,00 até outubro de 2026.
Ela não pode simplesmente considerar que está automaticamente regularizada porque a legislação aumentou o limite do próximo ano.
O faturamento de 2026 precisa ser analisado conforme o teto que vale para 2026.
Isso significa observar as regras de excesso de receita e verificar se existe necessidade de desenquadramento, recolhimento complementar ou outros procedimentos.
O aumento do limite para 2027 não apaga automaticamente um excesso ocorrido durante o ano anterior.
Essa distinção é muito importante para quem está próximo do teto.
O que acontece se o MEI ultrapassar R$ 81 mil ainda em 2026?
Vamos utilizar dois exemplos.
No primeiro, o empreendedor faturou R$ 90.000,00 durante 2026.
O teto aplicável é de R$ 81.000,00.
O excesso foi de R$ 9.000,00, aproximadamente 11,1% acima do limite.
Na sistemática geral do SIMEI, quando o excesso não supera 20%, o desenquadramento por excesso de receita normalmente produz efeitos a partir do ano seguinte, com a apuração complementar cabível.
Agora imagine uma empresa que fature R$ 110.000,00 ainda em 2026.
O valor supera em mais de 20% o limite de R$ 81.000,00, cujo patamar de tolerância de 20% chega a R$ 97.200,00.
Nesse cenário, podem existir efeitos retroativos do desenquadramento e necessidade de recalcular tributos conforme a sistemática aplicável.
Perceba que estamos falando do faturamento de 2026.
Não devemos misturar as regras do ano atual com o novo limite de 2027.
Um empreendedor que percebeu crescimento expressivo no faturamento precisa fazer essa análise agora, e não simplesmente deixar para janeiro.
O MEI que abrir em julho de 2027 poderá faturar R$ 110 mil?
Não. O limite será proporcional ao período de atividade.
Essa regra já existia e continuará relevante.
Quando o MEI inicia suas atividades durante o ano, o teto é calculado considerando a quantidade de meses de funcionamento, com a fração de mês tratada como mês completo.
Para 2027, a Lei Complementar nº 238 estabelece o valor proporcional de R$ 9.166,67 por mês de atividade.
Imagine uma pessoa que abra seu MEI em julho de 2027.
Ela terá seis meses de atividade naquele ano, de julho a dezembro.
O limite proporcional será de aproximadamente R$ 55.000,00.
Não de R$ 110.000,00.
Da mesma forma, um MEI aberto em outubro terá apenas três meses considerados para aquele ano, resultando em limite proporcional aproximado de R$ 27.500,00.
Esse ponto merece atenção porque muitos empreendedores abrem uma empresa no segundo semestre e imaginam que poderão utilizar integralmente o teto anual.
O limite cheio pressupõe o período anual completo.
Como controlar o faturamento sem correr o risco de ultrapassar o limite?
Uma das recomendações que sempre faço aos pequenos empresários é não esperar chegar dezembro para descobrir quanto a empresa faturou.
Um controle simples já resolve boa parte do problema.
Imagine um MEI que presta serviços de manutenção em Criciúma. Ele recebe por Pix, cartão e transferência bancária. Durante os meses de maior movimento, entra bastante dinheiro, mas parte dele é utilizada para comprar materiais, pagar combustível e contratar serviços necessários.
O erro seria olhar apenas quanto sobrou na conta.
O limite do MEI é baseado na receita bruta da atividade, e não no lucro que permanece depois de pagar os custos.
Veja este exemplo:
| Informação mensal | Valor |
|---|---|
| Serviços prestados | R$ 8.000,00 |
| Materiais utilizados | R$ 1.500,00 |
| Transporte e combustível | R$ 600,00 |
| Outras despesas | R$ 900,00 |
| Resultado simplificado | R$ 5.000,00 |
Para o controle do limite, a referência é a receita de R$ 8.000,00, não os R$ 5.000,00 que sobraram.
Se o empreendedor faturar R$ 8.000,00 durante os doze meses de 2027, terá receita anual de R$ 96.000,00, dentro do novo teto de R$ 110.000,00.
Se faturar R$ 10.000,00 por mês, chegará a R$ 120.000,00 e precisará analisar o excesso.
O controle deve acompanhar vendas e serviços realizados, cancelamentos, devoluções e demais ajustes pertinentes à apuração da receita, sem confundir movimentação bancária com faturamento.
Nem todo Pix recebido é receita. Um empréstimo, por exemplo, não deve ser simplesmente tratado como uma venda. Mas o dinheiro recebido por um serviço prestado não deixa de ser receita apenas porque entrou na conta pessoal.
O que importa é a natureza real da operação.
O MEI poderá contratar dois funcionários a partir de 2027?
Sim. Essa é outra mudança relevante trazida pela Lei Complementar nº 238/2026.
Até então, a regra geral permitia ao MEI manter apenas um empregado.
A nova redação do art. 18-C da Lei Complementar nº 123 autoriza até dois empregados, observadas as condições legais.
Para muitos pequenos negócios, essa possibilidade pode representar uma diferença importante.
Imagine uma oficina de pequenos reparos em Araranguá.
O proprietário já possui um funcionário e continua recusando serviços porque não consegue atender toda a demanda. Ele gostaria de contratar outra pessoa, mas antes precisava considerar a limitação de pessoal do MEI.
A nova legislação amplia essa possibilidade a partir de 2027.
Mas isso não significa que contratar o segundo funcionário será gratuito ou que o DAS mensal cobrirá todas as despesas trabalhistas.
O empregador continuará sujeito às obrigações correspondentes à contratação.
Quanto custa contratar um funcionário sendo MEI?
Esse é um ponto que merece atenção.
Muitos empreendedores pensam apenas no salário que irão pagar.
Imagine a contratação de um empregado com salário de R$ 2.000,00.
O custo da empresa não se resume aos R$ 2.000,00 mensais.
É necessário considerar FGTS, contribuição previdenciária patronal específica do MEI, férias, adicional de um terço, décimo terceiro salário e eventuais obrigações previstas na legislação e na Convenção Coletiva.
Em uma conta mensal de planejamento, apenas para visualizar alguns itens:
| Componente | Exemplo |
|---|---|
| Salário contratual | R$ 2.000,00 |
| FGTS de 8% sobre o salário | R$ 160,00 |
| Contribuição patronal de 3%, quando aplicável ao empregado do MEI | R$ 60,00 |
| Provisão mensal de 13º salário | R$ 166,67 |
| Provisão mensal de férias + 1/3 | R$ 222,22 |
Esse quadro não representa o custo completo da contratação. Existem incidências sobre parcelas adicionais, efeitos de afastamentos, benefícios, convenções coletivas e outras variáveis.
Além disso, a remuneração precisa respeitar a regra legal do MEI, que se refere ao salário mínimo ou ao piso salarial da categoria profissional, e não a qualquer salário livremente escolhido pelo empresário.
O exemplo mostra por que a contratação deve ser planejada.
Uma empresa poderá ter autorização para contratar dois funcionários, mas precisa saber se sua receita comportará o custo total dessa equipe.
Ter dois funcionários pode fazer o MEI crescer mais rápido?
Pode, mas o empresário precisa observar a relação entre capacidade de atendimento e limite de faturamento.
Vamos imaginar um pequeno negócio de manutenção.
O proprietário sozinho consegue prestar serviços que geram R$ 6.000,00 por mês.
Com um funcionário, passa a faturar R$ 8.000,00.
Com dois empregados, consegue alcançar R$ 13.000,00 mensais.
O problema é que R$ 13.000,00 multiplicados por doze meses representam R$ 156.000,00 de faturamento anual.
Esse valor supera tanto o limite de R$ 110.000,00 previsto para 2027 quanto o patamar de R$ 140.000,00 previsto para 2028.
Ou seja, a ampliação do número de empregados não elimina as demais condições de permanência no MEI.
O empreendedor pode contratar mais gente, mas, se o negócio crescer acima do limite, precisará avaliar sua transformação em microempresa.
Isso não deve ser encarado como um problema.
É uma consequência natural do crescimento.
O perdão de dívidas do MEI realmente foi aprovado?
Sim, mas não se trata de um perdão irrestrito de qualquer dívida que o empreendedor possua.
A Lei Complementar nº 238/2026 concedeu remissão de determinados créditos de titularidade da União relacionados à contribuição previdenciária do MEI, com os encargos correspondentes, observadas as condições previstas na lei.
A regulamentação e as orientações da Procuradoria-Geral da Fazenda Nacional esclarecem que o benefício alcança débitos previdenciários elegíveis do empreendedor com vencimento até 13 de outubro de 2026.
A remissão contempla o valor principal e os respectivos juros, multas e encargos legais nas hipóteses previstas.
Portanto, se uma pessoa possui dívidas antigas do DAS-MEI, precisa identificar quais componentes são federais e se estão abrangidos pelo benefício.
Não é correto afirmar que qualquer dívida bancária, fornecedor, financiamento, multa trabalhista, ICMS estadual ou ISS municipal será automaticamente perdoada.
O alcance da lei é específico.
Como funciona o perdão das dívidas antigas?
Imagine que um microempreendedor tenha deixado de recolher sua contribuição previdenciária do MEI durante determinado período.
Os valores foram acumulando juros e multas.
O débito pode ter sido encaminhado para cobrança ou incluído em parcelamento.
A nova legislação permite a remissão das obrigações que se enquadrem no recorte legal, inclusive em situações nas quais existam parcelamentos ou cobranças em andamento.
Mas existe uma condição importante: o beneficiário precisa manter em dia os recolhimentos previdenciários com vencimento nos seis meses subsequentes à entrada em vigor do benefício, prevista para 1º de janeiro de 2027.
O descumprimento da condição poderá causar o cancelamento da remissão.
Também não existe direito automático à devolução de valores que já tenham sido pagos anteriormente.
A regra foi criada para solucionar determinados débitos pendentes, não para restituir contribuições quitadas no passado.
Preciso pedir o perdão à Receita ou à PGFN?
A orientação publicada pela Procuradoria-Geral da Fazenda Nacional informa que, neste momento, o empreendedor não precisa apresentar solicitação para obter a identificação inicial dos débitos abrangidos.
A implementação e a baixa dos créditos elegíveis estão previstas para ocorrer a partir de 1º de janeiro de 2027.
Isso não elimina todas as exigências em situações específicas.
Se houver ação judicial discutindo os débitos, a própria lei prevê condições envolvendo a desistência das ações e a renúncia às pretensões correspondentes, quando aplicáveis.
Por isso, um MEI que possui processo judicial, acordo de transação ou parcelamento precisa conferir a situação individual antes de tomar qualquer providência.
A recomendação prática é não abandonar o controle das guias atuais e acompanhar a situação fiscal pelos canais oficiais.
O fato de existir uma lei de remissão não autoriza deixar de recolher as obrigações que continuam vencendo.
MEI em 2027 terá que pagar IBS e CBS?
A Reforma Tributária também modificará o sistema de impostos sobre o consumo.
Mas o MEI possui tratamento específico.
A Receita Federal esclarece que o MEI não será submetido à cobrança regular de IBS e CBS sobre suas vendas como ocorre com empresas do regime normal.
O microempreendedor continuará com uma sistemática simplificada de valor mensal fixo, mantendo sua estrutura própria de recolhimento.
Na transição, a legislação prevê componentes fixos associados aos tributos, sem transformar o MEI em uma empresa obrigada a apurar mensalmente débitos e créditos comuns de IBS e CBS.
Isso significa que uma pequena prestadora de serviços formalizada como MEI não precisará simplesmente calcular a alíquota regular desses novos tributos sobre todo o faturamento.
O regime continua diferenciado.
A mudança mais visível para muitos microempreendedores estará nas obrigações documentais e na organização das informações da atividade.
O valor do DAS-MEI vai aumentar porque o teto subiu?
Não automaticamente.
O simples aumento do limite de faturamento de R$ 81.000,00 para R$ 110.000,00 não significa que a contribuição mensal passará a acompanhar proporcionalmente essa elevação.
O DAS-MEI continua baseado na sistemática de valor fixo, que inclui a contribuição previdenciária calculada sobre o salário mínimo e os componentes tributários aplicáveis à atividade e à transição legal.
Em 2026, a contribuição previdenciária mensal do MEI comum corresponde a 5% do salário mínimo, acrescida das parcelas fixas pertinentes.
Para 2027, o valor nominal dependerá do salário mínimo vigente e das regras aplicáveis à guia naquele período.
Por isso, não é recomendável divulgar um valor fechado do DAS-MEI de 2027 antes de verificar o salário mínimo e a atualização oficial do sistema.
Existe ainda tratamento diferenciado para determinadas atividades, como o MEI transportador autônomo de cargas.
O ponto principal para o empresário é que aumento de teto e aumento da contribuição mensal são assuntos diferentes.
O que muda na emissão de notas fiscais do MEI em 2027?
Esse foi outro assunto que ganhou destaque em outubro de 2026.
A Receita Federal e o Ministério da Fazenda divulgaram medidas de simplificação estabelecidas pelo Decreto nº 13.140/2026 e pela Resolução CGSN nº 195/2026.
A nova regulamentação permite utilizar a Declaração Anual Simplificada do MEI, a DASN-SIMEI, como documento fiscal eletrônico em operações destinadas a consumidor final pessoa física não inscrita no CNPJ, observadas as condições normativas.
Essa medida foi criada para diminuir a burocracia associada à implementação da Reforma Tributária.
Mas é importante compreender seu alcance.
A norma não significa que a DASN-SIMEI substitui indiscriminadamente toda nota fiscal de qualquer venda ou serviço.
O tratamento está relacionado às operações abrangidas pela nova regulamentação.
Empresas que vendem para pessoas jurídicas, prestam serviços para outros CNPJs ou realizam operações sujeitas a documentação específica precisam continuar observando as obrigações correspondentes.
Para o empreendedor, a recomendação é identificar primeiro quem é o cliente e qual operação está sendo realizada.
MEI que presta serviços para empresas continuará emitindo nota?
Sim.
A simplificação divulgada em outubro não deve ser interpretada como dispensa geral de emissão de notas para clientes empresariais.
O MEI prestador de serviços utiliza a NFS-e de padrão nacional nas operações em que existe obrigação de emissão, conforme as regras aplicáveis.
Imagine uma profissional que presta serviços de limpeza para uma empresa de Criciúma.
A contratante possui CNPJ e precisa documentar o serviço recebido.
Essa situação não deve ser confundida com uma prestação eventual para consumidor final pessoa física abrangida pelas regras simplificadas.
O mesmo cuidado vale para pequenos fornecedores que vendem mercadorias a outras empresas.
Em operações B2B, a emissão do documento correspondente continua sendo essencial para comprovar a compra ou a prestação do serviço.
Portanto, a orientação deve ser prática: antes de emitir ou dispensar uma nota, identifique o tipo de cliente, a atividade e o documento exigível.
A declaração anual agora será uma nota para cada venda?
Não é essa a interpretação que o empresário deve adotar.
A DASN-SIMEI continua sendo uma declaração anual de faturamento, mas recebeu função documental específica na nova regulamentação, para as operações abrangidas.
Isso não transforma a declaração em um sistema tradicional de emissão individual de notas por transação.
Também não elimina a necessidade de manter registros das vendas e serviços realizados.
Imagine uma pequena empresa que vende produtos todos os dias para consumidores finais.
Mesmo quando utiliza uma simplificação legal, ela precisa conseguir demonstrar quanto faturou ao longo do ano.
O controle pode ser feito por relatórios de vendas, registros do sistema, movimentações identificadas e documentos correspondentes.
A simplificação fiscal não deve ser confundida com falta de controle financeiro.
Na prática, quem mantém suas informações organizadas terá muito menos dificuldade para elaborar a declaração anual e conferir o limite do MEI.
O nanoempreendedor também terá mudanças em 2027?
Sim. A Reforma Tributária criou uma categoria específica chamada nanoempreendedor, voltada a pessoas físicas que exercem atividades econômicas de pequena dimensão e atendem às condições legais.
A referência geral de receita está vinculada a até metade do limite anual do MEI.
Com o novo teto de R$ 110.000,00 em 2027, a metade corresponde a R$ 55.000,00.
A regulamentação publicada em outubro de 2026 estabeleceu simplificações para nanoempreendedores, incluindo dispensa de inscrição no CNPJ e de emissão de determinados documentos fiscais eletrônicos vinculados aos novos tributos sobre o consumo.
Mas isso não significa que nanoempreendedor e MEI são exatamente a mesma coisa.
O MEI é uma forma de formalização empresarial com CNPJ, contribuição previdenciária própria e um conjunto de direitos e obrigações.
Já o nanoempreendedor possui um tratamento tributário específico e não recebe automaticamente os mesmos benefícios previdenciários do MEI.
Além disso, a dispensa relacionada ao novo sistema tributário não significa que qualquer atividade possa ser exercida livremente sem observar exigências profissionais, sanitárias, municipais ou outras regras aplicáveis.
É preciso analisar a atividade concreta.
Quando vale a pena continuar no MEI e quando é melhor virar microempresa?
O aumento do teto permitirá que muitos pequenos negócios permaneçam mais tempo no MEI.
Mas isso não significa que permanecer nessa categoria será sempre a melhor escolha.
Imagine uma prestadora de serviços que fatura R$ 105.000,00 por ano e trabalha sozinha.
Se sua atividade for permitida e ela cumprir as demais exigências, o novo limite de 2027 pode permitir a continuidade no regime.
Agora imagine outra empresa com faturamento semelhante, mas que deseja ampliar a equipe, admitir um sócio e trabalhar com atividades não permitidas ao MEI.
Nesse caso, mesmo dentro do teto, a estrutura de microempresa poderá ser mais adequada.
O empresário precisa considerar crescimento, número de funcionários, atividade, exigências de clientes e organização societária.
Em algumas situações, o MEI é excelente para iniciar.
Em outras, o negócio já precisa de uma estrutura maior.
O objetivo do planejamento não deveria ser manter o CNPJ na menor categoria possível a qualquer custo.
Deveria ser escolher uma estrutura adequada ao estágio do empreendimento.
Um exemplo de crescimento: de MEI para microempresa
Considere uma pequena empresa de manutenção em Tubarão.
Em 2026, o negócio fatura R$ 75.000,00.
Em 2027, a previsão é chegar a R$ 105.000,00.
Pelo novo teto, ela poderá permanecer no MEI se cumprir os demais requisitos.
Mas imagine que a demanda continue crescendo e a empresa projete R$ 170.000,00 para 2028.
Mesmo com o teto de R$ 140.000,00 previsto para aquele ano, será necessário avaliar a migração para microempresa.
Essa mudança não acontece porque o negócio fracassou.
Pelo contrário.
Acontece porque a atividade cresceu.
Uma empresa formalizada como microempresa poderá utilizar regimes tributários compatíveis com seu porte, contratar uma estrutura maior e eventualmente buscar novas oportunidades comerciais.
O importante é fazer a transição de forma planejada, antes de acumular problemas de faturamento ou obrigações atrasadas.
O limite de faturamento considera Pix, cartão e dinheiro?
O meio de pagamento não determina se existe receita.
Imagine uma pequena loja que receba:
R$ 3.000,00 em dinheiro.
R$ 4.000,00 por Pix.
R$ 2.000,00 em cartão.
Se esses valores correspondem a vendas reais da atividade no período, a receita bruta será de R$ 9.000,00, antes dos ajustes legalmente pertinentes.
Não importa que o dinheiro tenha entrado por meios diferentes.
Também não é correto ignorar uma venda porque o pagamento foi feito na conta pessoal do empreendedor.
Por outro lado, um empréstimo, uma transferência entre contas próprias ou outros valores que não representem receita da atividade não devem ser automaticamente classificados como faturamento.
A Receita Federal tem alertado contra informações falsas que confundem qualquer movimentação em CPF ou CNPJ com receita bruta do MEI.
A obrigação do empreendedor é identificar corretamente as operações que representam faturamento de sua atividade.
É por isso que recomendo manter conta empresarial separada e um controle mensal de receitas.
Como organizar o MEI para 2027 sem complicar a rotina?
Não é necessário montar um departamento financeiro sofisticado para administrar um pequeno negócio.
Mas existem controles que considero fundamentais.
O primeiro é um relatório mensal de faturamento. Nele, o empreendedor registra suas receitas, separando vendas e serviços e identificando os documentos utilizados.
O segundo é o controle dos pagamentos do DAS. Não basta gerar a guia; é necessário conferir se ela foi efetivamente quitada.
O terceiro é a organização das notas fiscais emitidas e recebidas.
O quarto é o controle de despesas, ainda que elas não reduzam diretamente o faturamento considerado para o teto.
E, quando existem funcionários, é indispensável manter em dia as obrigações trabalhistas e de folha.
Esses controles permitem identificar problemas antes que eles se acumulem.
Uma empresa que sabe quanto está faturando em agosto consegue planejar os meses seguintes.
Uma empresa que só descobre seu faturamento anual em dezembro pode perder a oportunidade de se preparar corretamente para uma mudança de categoria.
A nova lei também amplia oportunidades de vender ao governo
Outra mudança introduzida pela Lei Complementar nº 238/2026 envolve regras de contratação pública.
A legislação ampliou hipóteses de licitações e contratações exclusivas destinadas a micro e pequenas empresas e criou tratamento específico para participação de MEIs em determinados itens de menor valor.
Para muitos pequenos prestadores de serviços, essa possibilidade pode abrir novas oportunidades comerciais.
Imagine um eletricista, pintor, profissional de manutenção ou prestador de pequenos reparos que trabalha como MEI.
Dependendo da atividade e das regras do procedimento, ele poderá buscar oportunidades de fornecimento de serviços a órgãos públicos.
Mas não basta possuir CNPJ.
A atividade precisa ser compatível com o objeto contratado, a empresa deve atender aos requisitos legais e os documentos exigidos devem estar regulares.
Participar de compras públicas também exige capacidade operacional para entregar o que foi contratado.
Uma boa oportunidade comercial pode se transformar em problema quando a empresa assume compromisso maior do que consegue executar.
Por isso, o aumento das possibilidades de contratação deve ser acompanhado de organização financeira e planejamento.
O que muda para o pequeno empreendedor em Santa Catarina?
As mudanças nacionais do MEI também alcançam empresários de Araranguá, Criciúma, Sombrio, Içara, Tubarão e demais cidades catarinenses.
Mas existe um detalhe que não deve ser ignorado.
Mesmo que a formalização do MEI seja simplificada, determinadas atividades continuam sujeitas a exigências locais, profissionais e de funcionamento.
Uma empresa de alimentação precisa observar regras sanitárias pertinentes.
Um estabelecimento comercial pode possuir exigências municipais e de segurança, conforme a atividade.
Um prestador de serviços regulamentados precisa verificar se sua atividade pode realmente ser exercida como MEI.
E determinadas operações com mercadorias podem exigir procedimentos fiscais específicos.
Portanto, aumentar o limite nacional de faturamento não elimina automaticamente todas as regras estaduais e municipais.
Na prática, o empreendedor deve verificar tanto as novas regras federais quanto as exigências que se aplicam à sua atividade em Santa Catarina.
Quais são os cinco cuidados mais importantes antes de 2027?
Se eu estivesse orientando hoje um empreendedor que pretende continuar como MEI, começaria pelo faturamento acumulado de 2026.
Antes de pensar no teto maior do próximo ano, precisamos saber se a empresa está regular em relação ao limite atual de R$ 81.000,00.
Depois conferiria a atividade cadastrada, porque não adianta estar dentro do faturamento se a ocupação não permite o enquadramento.
Em seguida, revisaria as guias em aberto e verificaria se existem débitos potencialmente alcançados pela nova lei, sem presumir que toda dívida será perdoada.
O quarto cuidado seria identificar a forma correta de emissão de documentos fiscais em 2027, considerando o tipo de cliente.
Por último, faria uma projeção do faturamento para o ano seguinte. Se a empresa pretende contratar mais pessoas ou ampliar significativamente suas vendas, talvez já seja o momento de estudar como será sua próxima etapa de crescimento.
O limite maior cria uma oportunidade.
Mas é o planejamento que permite aproveitá-la.
Perguntas frequentes sobre o MEI em 2027
Qual será o limite de faturamento do MEI em 2027?
O limite anual será de R$ 110.000,00, conforme a Lei Complementar nº 238/2026, com efeitos a partir de 1º de janeiro de 2027.
Qual será o limite do MEI em 2028?
O teto anual passará a R$ 140.000,00 a partir de 2028, conforme a nova legislação.
O novo limite do MEI já vale em 2026?
Não. Até 31 de dezembro de 2026, permanece o teto anual de R$ 81.000,00.
O MEI poderá contratar dois funcionários?
Sim. A nova legislação permite até dois empregados a partir de 2027, observadas as condições de remuneração e as demais obrigações trabalhistas.
O MEI terá todas as dívidas perdoadas?
Não. A Lei Complementar nº 238/2026 prevê remissão de determinados débitos federais ligados à contribuição previdenciária do MEI, com recorte temporal e condições legais. Não é um perdão geral de dívidas bancárias, estaduais, municipais ou particulares.
Preciso pedir o perdão das dívidas?
Segundo a orientação da PGFN, não é necessário apresentar pedido neste momento para a identificação inicial e baixa dos débitos elegíveis. Situações específicas, especialmente as judicializadas, possuem condições próprias.
O MEI precisa pagar as próximas guias para manter o perdão?
Sim. A lei exige regularidade nos recolhimentos previdenciários com vencimento nos seis meses subsequentes à entrada em vigor do benefício, sob pena de cancelamento da remissão.
O valor do DAS-MEI vai aumentar porque o teto subiu?
Não automaticamente. O aumento do limite de faturamento não provoca, por si só, aumento proporcional da contribuição mensal. O valor da guia depende do salário mínimo vigente e das regras aplicáveis.
O MEI pagará IBS e CBS com as alíquotas normais em 2027?
Não pela sistemática regular aplicada às empresas fora do regime específico. O MEI mantém recolhimento simplificado de valor fixo, com componentes próprios da transição tributária.
O MEI continuará obrigado a emitir nota fiscal para empresas?
Sim, nas operações em que a emissão é exigida. A simplificação publicada em outubro de 2026 não elimina as obrigações fiscais das operações realizadas com clientes pessoas jurídicas.
O MEI precisará emitir nota para toda venda a pessoa física?
A Resolução CGSN nº 195/2026 estabeleceu simplificação específica que permite utilizar a DASN-SIMEI como documento fiscal eletrônico em operações destinadas a consumidor final pessoa física não inscrita no CNPJ. O empreendedor deve observar as condições da norma e demais obrigações aplicáveis à operação.
O que é a DASN-SIMEI?
É a Declaração Anual Simplificada do Microempreendedor Individual, utilizada para informar o faturamento anual do MEI. A regulamentação de 2026 atribuiu a ela função documental fiscal específica em determinadas operações a consumidores finais pessoas físicas.
O que é nanoempreendedor?
É uma categoria de tratamento tributário aplicável a determinadas pessoas físicas que exercem atividades econômicas de pequena dimensão. Na regra geral, a referência de receita corresponde a até metade do limite do MEI, observadas as condições legais.
Qual será o limite do nanoempreendedor em 2027?
A referência geral será de R$ 55.000,00 anuais, correspondente à metade do teto do MEI previsto para 2027.
Se eu ultrapassar o teto em 2027, posso continuar no MEI?
Depende do valor excedido e das regras de desenquadramento aplicáveis. O aumento do teto não elimina a necessidade de migrar de categoria quando o faturamento ultrapassa os limites legais.
Gastos com materiais reduzem o faturamento considerado para o teto?
Não. O limite utiliza a receita bruta da atividade, e não o lucro depois de pagar materiais e despesas.
Posso receber Pix na conta pessoal sem contar como faturamento?
Se o valor corresponde à receita da atividade empresarial, não deixa de ser faturamento apenas porque entrou em conta pessoal. Por outro lado, nem toda movimentação financeira representa receita.
MEI ainda vale a pena em 2027?
Pode continuar sendo uma boa alternativa para negócios pequenos, com atividade permitida e estrutura compatível. Entretanto, empresas que pretendem crescer, admitir sócios ou ampliar sua atuação precisam avaliar a estrutura de microempresa.
o MEI terá mais espaço para crescer, mas precisa continuar organizado
Pense novamente naquele pequeno empreendedor de Araranguá que começamos acompanhando no início deste artigo.
Ele abriu seu MEI para trabalhar sozinho.
Conquistou clientes.
Aumentou o faturamento.
E começou a perceber que o limite de R$ 81.000,00 estava ficando pequeno para a realidade de seu negócio.
A partir de 2027, esse empresário terá um espaço maior para crescer dentro do regime.
O novo teto de R$ 110.000,00 representa uma mudança importante. Em 2028, o valor chegará a R$ 140.000,00.
A possibilidade de contratar até dois empregados também pode ajudar negócios que precisam ampliar sua capacidade de atendimento.
Além disso, a remissão de determinadas dívidas previdenciárias antigas poderá permitir que muitos microempreendedores reorganizem sua situação fiscal, desde que cumpram as condições estabelecidas.
Mas existe uma conclusão que considero ainda mais importante do que conhecer os novos valores.
O MEI continua sendo uma empresa.
Mesmo pequena, ela precisa controlar o faturamento, guardar documentos, pagar obrigações, conhecer seus custos e verificar se continua enquadrada corretamente.
O limite maior não significa que o empresário pode abandonar esses cuidados.
Pelo contrário.
Quanto mais o negócio cresce, mais importante fica organizar as informações.
Um prestador de serviços que fatura R$ 3.000,00 por mês pode administrar sua rotina de maneira relativamente simples.
Quando esse mesmo negócio começa a faturar R$ 9.000,00, contratar funcionários e atender empresas maiores, sua responsabilidade também cresce.
O dinheiro movimentado aumenta.
Os compromissos aumentam.
E uma decisão errada pode custar mais caro.
Por isso, minha recomendação é olhar para o MEI 2027 como uma oportunidade de planejamento.
Se o negócio está dentro do limite e funciona bem, aproveite a simplificação.
Se está crescendo e precisa de uma estrutura maior, não espere ultrapassar o teto para procurar orientação.
E, se existem dívidas ou pendências, não presuma que todas desaparecerão automaticamente. Verifique as condições da nova lei e acompanhe sua situação fiscal.
Para empreendedores de Araranguá, Criciúma e de todo o Sul de Santa Catarina, a Sulcontábil pode ajudar a analisar faturamento, enquadramento, obrigações, contratação de funcionários e alternativas de crescimento, inclusive avaliando quando será mais adequado migrar de MEI para microempresa.
Porque crescer não deveria significar perder o controle do negócio.
O objetivo é justamente o contrário: construir uma empresa que possa faturar mais, atender melhor e continuar funcionando de forma organizada.
E essa é a principal oportunidade trazida pelas mudanças do MEI em 2027.
Sobre o autor
Everaldo Pereira Costa
Contador — CRC/SC SC017622O3
Artigo elaborado sob perspectiva contábil, fiscal e empresarial, com base na legislação e nas orientações oficiais disponíveis em 3 de novembro de 2026.
Os exemplos são didáticos. A aplicação das regras depende da atividade exercida, situação cadastral, faturamento, documentação, obrigações trabalhistas e demais características do empreendedor.
Fontes oficiais utilizadas
Lei Complementar nº 238, de 21 de outubro de 2026 — atualização do limite do MEI, empregados e remissão de débitos:
https://www2.camara.leg.br/legin/fed/leicom/2026/leicomplementar-238-21-outubro-2026-800071-publicacaooriginal-181678-pl.html
Câmara dos Deputados — Nova lei amplia limite de faturamento do MEI:
https://www.camara.leg.br/noticias/1312953-nova-lei-amplia-limite-de-faturamento-do-mei-e-preve-perdao-de-dividas
Receita Federal — Novas medidas simplificam obrigações para MEIs e nanoempreendedores:
https://www.gov.br/receitafederal/pt-br/assuntos/noticias/2026/outubro/novas-medidas-simplificam-obrigacoes-da-reforma-tributaria-para-nanoempreendedores-e-meis
Ministério do Empreendedorismo — MEI poderá usar declaração anual em operações com pessoas físicas:
https://www.gov.br/memp/pt-br/assuntos/noticias/mei-podera-usar-declaracao-anual-no-lugar-da-nota-fiscal-para-pessoas-fisicas
PGFN — Perguntas frequentes sobre o perdão de dívidas do MEI:
https://www.gov.br/pgfn/pt-br/servicos/perguntas-frequentes/perguntas-frequentes-perdao-do-mei
Receita Federal — Orientações sobre receita bruta do MEI e informações falsas:
https://www.gov.br/receitafederal/pt-br/assuntos/noticias/2025/novembro/simples-nacional-entenda-as-regras-da-resolucao-cgsn-no-183-2025-e-se-proteja-contra-fake-news
O que muda para o MEI em 2027?
O MEI terá teto anual de faturamento de R$ 110.000,00 em 2027 e poderá contratar até dois empregados, conforme a Lei Complementar nº 238/2026. Também existem novas regras de simplificação fiscal e remissão condicionada de determinados débitos previdenciários federais.
O novo limite de R$ 110 mil do MEI já foi aprovado?
Sim. O aumento foi estabelecido pela Lei Complementar nº 238, sancionada em 21 de outubro de 2026. O novo limite produzirá efeitos a partir de 1º de janeiro de 2027.
Quanto o MEI poderá faturar em 2028?
O limite anual será de R$ 140.000,00 a partir de 1º de janeiro de 2028, conforme a Lei Complementar nº 238/2026.
O MEI poderá contratar dois funcionários?
Sim. A legislação ampliou o limite de contratação para até dois empregados a partir de 2027, observando as condições de remuneração e as obrigações trabalhistas correspondentes.
O perdão das dívidas do MEI é automático?
A PGFN informa que a identificação e a baixa dos débitos previdenciários federais elegíveis ocorrerão a partir de janeiro de 2027, sem necessidade de pedido inicial neste momento. A manutenção do benefício depende de cumprir condições legais, especialmente os recolhimentos dos seis meses seguintes.
O MEI precisará emitir nota fiscal em 2027?
A obrigação depende do cliente e da operação. A Resolução CGSN nº 195/2026 permite utilizar a DASN-SIMEI como documento fiscal eletrônico em determinadas operações destinadas a consumidor final pessoa física. Para clientes pessoas jurídicas, continuam existindo obrigações de emissão dos documentos correspondentes.
