
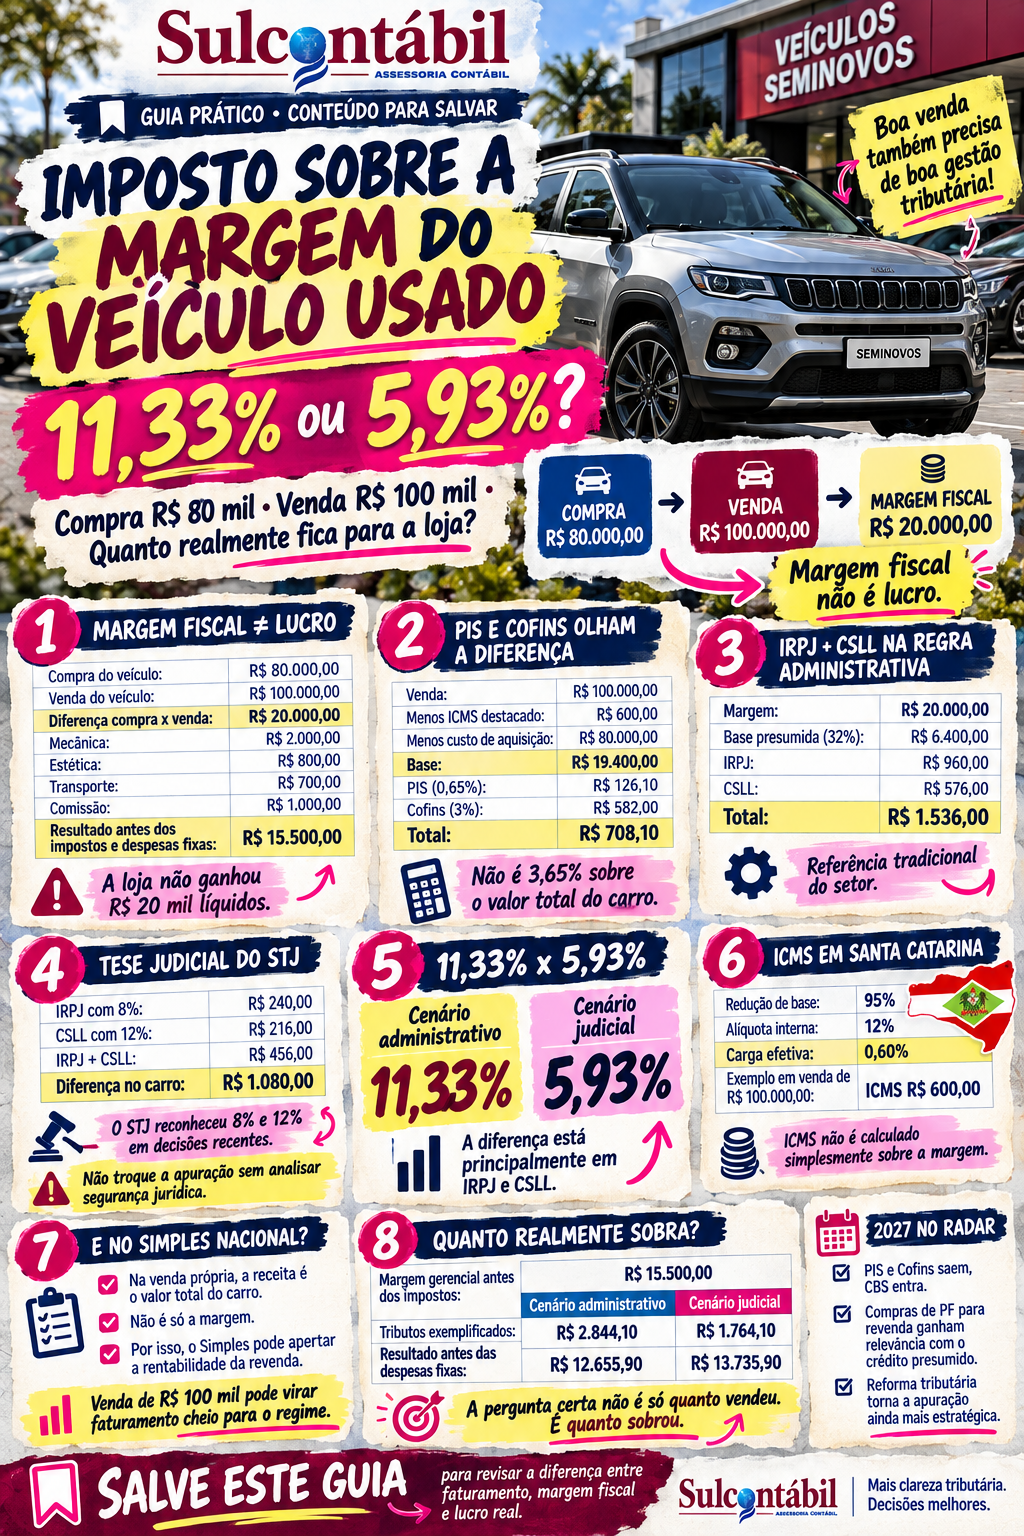
Uma das frases que mais escuto quando converso com proprietários de lojas de veículos é mais ou menos assim: “Everaldo, eu compro um carro por R$ 80.000,00 e vendo por R$ 100.000,00. Então pago imposto só sobre os R$ 20.000,00, certo?”
Minha resposta normalmente começa com um “depende”.
Não porque a tributação precise ser complicada, mas porque existem três números que o empresário costuma misturar: o valor total da venda, a diferença entre compra e venda e o lucro verdadeiro daquela negociação.
Eles não são a mesma coisa.
Se uma revenda de veículos usados de Criciúma compra um automóvel por R$ 80.000,00 e vende por R$ 100.000,00, os R$ 20.000,00 representam a diferença bruta entre aquisição e venda. Mas talvez a loja tenha gasto R$ 2.000,00 em oficina, R$ 800,00 em estética, R$ 700,00 com transporte e R$ 1.000,00 de comissão para o vendedor. Nesse caso, já percebemos que aqueles R$ 20.000,00 nunca foram R$ 20.000,00 de lucro.
Ao mesmo tempo, isso não significa que todos os impostos serão calculados sobre os R$ 100.000,00.
É justamente aí que entra uma das principais particularidades tributárias desse mercado.
Na compra e venda de veículos automotores usados, a legislação federal permite que determinadas empresas tratem, para efeitos tributários específicos, a diferença entre o preço de venda e o custo de aquisição como receita bruta. É a regra do art. 5º da Lei nº 9.716/1998, posteriormente regulamentada pela Receita Federal.
Em outras palavras: existe, sim, tributação sobre a margem de veículos usados.
Mas é preciso entender exatamente quais impostos utilizam essa diferença, qual regime tributário permite isso e por que dizer simplesmente “revenda de usados paga imposto sobre a margem” pode levar o empresário a cometer erros importantes.
E existe uma novidade ainda mais relevante em 2026. A Receita Federal e o CARF continuam adotando administrativamente o percentual de presunção de 32% para IRPJ e CSLL sobre essa margem. Porém, decisões recentes do Superior Tribunal de Justiça reconheceram a utilização dos percentuais de 8% para IRPJ e 12% para CSLL em operações de compra e venda de veículos usados. Em junho de 2026, a Segunda Turma do STJ decidiu por unanimidade nesse sentido em processo envolvendo uma revenda de veículos.
Isso pode representar uma diferença tributária bastante relevante.
Mas não significa que qualquer loja possa simplesmente alterar sua apuração amanhã sem analisar o caminho jurídico adequado.
É exatamente isso que quero explicar neste artigo.
Resposta rápida: revenda de veículos usados paga imposto sobre a margem?
No Lucro Presumido, a legislação federal permite considerar como receita bruta da operação a diferença entre o valor pelo qual o veículo usado foi vendido e seu custo de aquisição, desde que a empresa se enquadre nas regras aplicáveis à compra e venda de veículos automotores usados.
PIS e Cofins utilizam essa diferença como base, com a particularidade de que o ICMS destacado na venda deve ser excluído do valor de alienação antes do cálculo. Para IRPJ e CSLL, a Receita Federal e o CARF mantêm administrativamente o percentual de presunção de 32% sobre a margem. Já decisões recentes do STJ reconhecem 8% para IRPJ e 12% para CSLL sobre essa mesma margem.
O ICMS de Santa Catarina segue outra lógica. Ele não é simplesmente calculado sobre a margem entre compra e venda. Para veículos automotores usados que cumprem os requisitos legais, Santa Catarina prevê redução de 95% da base de cálculo. Em operação interna sujeita à alíquota de 12%, isso resulta em carga efetiva de aproximadamente 0,60% sobre o valor da venda.
E no Simples Nacional a história é diferente: na compra e venda por conta própria, a Receita Federal considera como receita bruta o valor integral da venda do veículo, não apenas a margem.
Essa é a resposta curta.
Agora vamos entender por que isso faz tanta diferença no caixa de uma revenda.
Primeiro: margem tributável não é lucro
Se eu pudesse escolher apenas um conceito para explicar a um proprietário de revenda, começaria por este.
Vamos acompanhar um carro desde a entrada até a venda.
A loja compra o veículo por R$ 80.000,00 e documenta corretamente essa aquisição. Depois disso, gasta R$ 2.000,00 em mecânica, R$ 800,00 em estética, R$ 700,00 em transporte e paga R$ 1.000,00 de comissão quando consegue vendê-lo por R$ 100.000,00.
A conta gerencial fica assim:
| Informação | Valor |
|---|---|
| Compra do veículo | R$ 80.000,00 |
| Venda do veículo | R$ 100.000,00 |
| Diferença compra x venda | R$ 20.000,00 |
| Mecânica | R$ 2.000,00 |
| Estética | R$ 800,00 |
| Transporte | R$ 700,00 |
| Comissão | R$ 1.000,00 |
| Resultado antes dos impostos e despesas fixas | R$ 15.500,00 |
A primeira conclusão é simples: a loja não ganhou R$ 20.000,00.
Além disso, ainda faltam os impostos e uma parcela das despesas da empresa: aluguel, salários administrativos, energia, sistemas, marketing, juros, garantia e todas as demais despesas necessárias para manter a operação funcionando.
A diferença de R$ 20.000,00 é extremamente importante para a tributação federal da operação, mas ela não pode ser confundida com lucro líquido.
Essa distinção parece básica, porém muda completamente a forma como uma revenda deveria analisar seus carros.
O que a Lei nº 9.716/1998 fez para as revendas de usados?
A Lei nº 9.716/1998 criou uma regra específica para pessoas jurídicas que atuam com compra e venda de veículos automotores. Ela permite equiparar, para efeitos tributários, a operações de consignação as vendas de veículos usados adquiridos para revenda e também os veículos recebidos como parte do pagamento de carros novos ou usados.
A Receita Federal detalha a regra dizendo que esses veículos devem possuir nota fiscal de entrada e, quando vendidos, nota fiscal de saída. Para os efeitos dessa sistemática, considera-se receita bruta a diferença entre o valor de venda e o custo de aquisição registrado na entrada.
Veja como isso funciona em linguagem simples.
Compra documentada:
R$ 80.000,00.
Venda:
R$ 100.000,00.
Receita bruta utilizada pela regra especial:
R$ 20.000,00.
É daqui que surgiu a expressão que praticamente todo proprietário de revenda conhece:
“Pagar imposto sobre a margem.”
Só que ainda precisamos descobrir qual imposto.
PIS e Cofins: a tributação realmente parte da diferença
Em 2026, as receitas decorrentes dessas operações de veículos usados continuam submetidas ao regime cumulativo de PIS e Cofins. A própria Receita Federal orienta que a base seja formada pela diferença entre o valor de venda e o custo de aquisição.
Existe, porém, um detalhe relativamente recente e importante.
A Solução de Consulta Cosit nº 284/2023 definiu que, para calcular PIS e Cofins, o ICMS destacado na nota de venda deve ser retirado do valor de alienação antes de comparar esse valor com o custo de aquisição. Esse entendimento voltou a aparecer em solução vinculada publicada em 2026.
Vamos usar novamente nosso carro.
Valor de venda:
R$ 100.000,00.
Suponha que o ICMS destacado seja:
R$ 600,00.
Venda líquida do ICMS para esse cálculo:
R$ 99.400,00.
Custo de aquisição:
R$ 80.000,00.
Base de PIS e Cofins:
R$ 19.400,00.
PIS a 0,65%:
R$ 126,10.
Cofins a 3%:
R$ 582,00.
PIS e Cofins:
R$ 708,10.
Se alguém aplicasse simplesmente 3,65% sobre os R$ 100.000,00 da venda, chegaria a R$ 3.650,00.
A diferença é enorme.
É por isso que o conhecimento específico da tributação sobre a margem de veículos usados pode ter impacto tão grande em uma loja.
E o IRPJ e a CSLL?
Aqui começa a parte mais interessante.
Por muitos anos, a posição administrativa utilizada pela Receita Federal foi clara: depois de encontrar a margem entre compra e venda, aplica-se 32% sobre essa margem para determinar a base presumida do IRPJ e da CSLL.
O entendimento está na regulamentação da Receita e também na Súmula CARF nº 85, que continua publicada e vigente no âmbito administrativo.
Usando nossa margem de R$ 20.000,00:
Margem:
R$ 20.000,00.
Base presumida:
R$ 20.000,00 × 32% = R$ 6.400,00.
IRPJ:
R$ 6.400,00 × 15% = R$ 960,00.
CSLL:
R$ 6.400,00 × 9% = R$ 576,00.
IRPJ + CSLL:
R$ 1.536,00.
Somando de forma simplificada os percentuais, encontramos aquela referência bastante conhecida no setor:
PIS: 0,65%.
Cofins: 3%.
IRPJ: 4,80% da margem, porque 32% × 15% = 4,80%.
CSLL: 2,88% da margem, porque 32% × 9% = 2,88%.
Total teórico simplificado:
11,33% sobre a margem.
É por isso que muitos estudos tributários de revendas utilizam algo próximo a 11,33% sobre a diferença entre compra e venda, além do ICMS.
Mas há duas ressalvas.
A primeira é que PIS e Cofins possuem atualmente a exclusão do ICMS da venda antes da formação de sua base, então os 11,33% funcionam melhor como referência didática do que como cálculo exato de cada operação.
A segunda é ainda mais importante.
O Judiciário passou a questionar fortemente os 32%.
O que mudou com as decisões recentes do STJ?
Esse é um assunto que qualquer empresário do setor de veículos usados deveria conhecer em 2026.
A discussão é relativamente simples de compreender.
A Receita entende que, como a Lei nº 9.716 permite equiparar a operação à consignação para efeitos tributários, seria aplicável o percentual de 32%, utilizado nas hipóteses previstas para prestação de serviços.
Revendedores começaram a questionar essa interpretação judicialmente.
O argumento central é que a empresa continua exercendo comércio: compra um carro e vende um carro. A equiparação legal à consignação serve para permitir o tratamento tributário sobre a diferença entre compra e venda, mas não transformaria a atividade comercial em uma prestação de serviços.
Essa discussão chegou ao Superior Tribunal de Justiça.
Em outubro de 2025, a Segunda Turma do STJ manteve decisão favorável a uma revenda e afirmou que a autorização para equiparar a venda de usados à consignação não transforma a atividade em serviço para determinar os percentuais de IRPJ e CSLL.
Em junho de 2026, veio outra decisão ainda bastante relevante. No AREsp nº 3.169.515/RS, envolvendo a Flabicar Comércio de Veículos Ltda., a Segunda Turma do STJ decidiu por unanimidade que a orientação da Corte é no sentido de aplicar os coeficientes de 8% para IRPJ e 12% para CSLL nas operações de compra e venda de veículos usados.
Isso muda bastante a conta.
Quanto muda com 8% de IRPJ e 12% de CSLL?
Vamos voltar ao mesmo carro.
Compra:
R$ 80.000,00.
Venda:
R$ 100.000,00.
Margem utilizada no exemplo:
R$ 20.000,00.
No entendimento administrativo dos 32%:
Base de IRPJ:
R$ 6.400,00.
IRPJ:
R$ 960,00.
Base de CSLL:
R$ 6.400,00.
CSLL:
R$ 576,00.
Total:
R$ 1.536,00.
Agora, utilizando os percentuais reconhecidos nas decisões judiciais recentes:
Base do IRPJ:
R$ 20.000,00 × 8% = R$ 1.600,00.
IRPJ:
R$ 1.600,00 × 15% = R$ 240,00.
Base da CSLL:
R$ 20.000,00 × 12% = R$ 2.400,00.
CSLL:
R$ 2.400,00 × 9% = R$ 216,00.
IRPJ + CSLL:
R$ 456,00.
A diferença é:
R$ 1.536,00 – R$ 456,00 = R$ 1.080,00.
Em um único carro.
A carga federal sobre a margem cairia de quanto para quanto?
Em uma conta simplificada, sem adicional de IRPJ e antes de considerar a pequena diferença gerada pela exclusão do ICMS da base de PIS/Cofins, podemos visualizar assim:
| Tributo | Regra administrativa | Cenário judicial 8%/12% |
|---|---|---|
| PIS | 0,65% | 0,65% |
| Cofins | 3,00% | 3,00% |
| IRPJ | 4,80% | 1,20% |
| CSLL | 2,88% | 1,08% |
| Total aproximado | 11,33% | 5,93% |
Essa tabela ajuda a explicar por que o tema se tornou tão relevante para revendas de veículos usados.
Na sistemática administrativa tradicional, a carga federal simplificada fica próxima de 11,33% da margem.
Com 8% de presunção para IRPJ e 12% para CSLL, ela se aproxima de 5,93%.
A diferença não está no PIS e na Cofins.
Está principalmente em IRPJ e CSLL.
Então minha revenda pode simplesmente começar a usar 8% e 12%?
Aqui eu teria bastante cuidado.
As decisões do STJ são muito relevantes e fortalecem a posição dos contribuintes. O acórdão de junho de 2026 chegou a afirmar que a orientação do STJ é firme no sentido dos percentuais de 8% e 12%.
Ao mesmo tempo, em outubro de 2026 o CARF ainda mantém publicada a Súmula nº 85, segundo a qual o percentual administrativo é de 32%. A página oficial da PGFN sobre lucro presumido também continua apresentando o entendimento administrativo de 32% para a revenda de veículos usados.
Ou seja: atualmente existe um descompasso entre a posição administrativa ainda formalmente divulgada e a jurisprudência recente do STJ.
Por isso, uma coisa é conhecer a oportunidade.
Outra é simplesmente alterar a apuração sem avaliar segurança jurídica.
Para uma loja que pretende utilizar os percentuais de 8% e 12%, o caminho precisa ser estudado individualmente, inclusive quanto à necessidade de medida judicial, estágio da jurisprudência, períodos alcançados e possibilidade de recuperação de valores.
Esse não é um ponto em que eu recomendaria ao empresário apenas trocar uma fórmula na planilha.
O impacto fica muito maior quando olhamos a loja inteira
Um carro isolado ajuda a entender a regra. Mas empresário precisa enxergar o ano.
Imagine uma revenda de veículos usados de Santa Catarina com a seguinte operação:
Vendas anuais:
R$ 12.000.000,00.
Custo documentado de aquisição dos veículos vendidos:
R$ 10.000.000,00.
Margem bruta fiscal:
R$ 2.000.000,00.
Vamos ignorar por um momento o adicional de IRPJ, particularidades do limite de presunção introduzido em 2026 e outros ajustes, apenas para enxergar a diferença conceitual.
Com presunção de 32%:
Base para IRPJ e CSLL:
R$ 640.000,00.
IRPJ básico a 15%:
R$ 96.000,00.
CSLL a 9%:
R$ 57.600,00.
Total básico:
R$ 153.600,00.
Com presunção de 8% e 12%:
Base de IRPJ:
R$ 160.000,00.
IRPJ básico:
R$ 24.000,00.
Base de CSLL:
R$ 240.000,00.
CSLL:
R$ 21.600,00.
Total básico:
R$ 45.600,00.
Diferença:
R$ 108.000,00.
E estamos falando apenas de IRPJ e CSLL básicos nessa simplificação.
Essa é a razão pela qual uma pequena alteração de percentual tributário pode ter uma repercussão enorme no lucro líquido de uma revenda.
Um ponto novo em 2026: o Lucro Presumido também mudou
Existe outro detalhe que não pode ficar fora de um artigo atualizado.
A Lei Complementar nº 224/2025 passou a elevar em 10% os percentuais de presunção aplicáveis à parcela da receita bruta que ultrapassar R$ 5.000.000,00 no ano, observada a proporcionalização por período de apuração. A Receita Federal explica, por exemplo, que um percentual normal de 8% passa para 8,8% na parcela excedente ao limite.
Isso significa que estudos de Lucro Presumido feitos antes de 2026 não deveriam ser simplesmente reaproveitados.
Para revendas de veículos, especialmente operações maiores, a apuração precisa considerar simultaneamente a regra específica dos usados, os percentuais aplicáveis e as mudanças introduzidas para 2026.
É mais um motivo para evitar aquelas planilhas prontas que resumem tudo a “margem × 11,33%”.
Elas ajudam como referência.
Mas não substituem uma apuração.
E o ICMS em Santa Catarina: também é sobre a margem?
Não.
Esse é provavelmente o segundo maior erro quando se fala em tributação sobre a margem de veículos usados.
O empresário aprende que determinados tributos federais utilizam a diferença entre aquisição e venda e acaba imaginando que o ICMS segue a mesma sistemática.
Em Santa Catarina, a lógica é outra.
O RICMS-SC prevê redução de 95% da base de cálculo na saída de veículo automotor usado. A COPAT já confirmou que essa redução pode ser combinada com a alíquota interna de 12% aplicável aos veículos automotores previstos na legislação.
Se o veículo é vendido por R$ 100.000,00:
Base depois da redução de 95%:
R$ 5.000,00.
ICMS:
12% × R$ 5.000,00 = R$ 600,00.
Carga efetiva:
0,60% do valor da venda.
Observe a diferença.
Os tributos federais da regra especial olham para a diferença entre aquisição e venda.
O ICMS catarinense, no exemplo, parte do valor da operação e aplica uma forte redução da base.
São caminhos diferentes.
Quanto a loja pagaria no nosso carro de R$ 100.000,00?
Vamos reunir a operação novamente.
Compra:
R$ 80.000,00.
Venda:
R$ 100.000,00.
Margem bruta:
R$ 20.000,00.
ICMS, considerando a hipótese catarinense de 0,60%:
R$ 600,00.
Base de PIS e Cofins após retirar o ICMS do valor da venda:
R$ 100.000,00 – R$ 600,00 – R$ 80.000,00 = R$ 19.400,00.
PIS:
R$ 126,10.
Cofins:
R$ 582,00.
Agora compare os dois cenários de IRPJ e CSLL.
| Tributo | Administrativo 32% | Cenário judicial 8%/12% |
|---|---|---|
| ICMS | R$ 600,00 | R$ 600,00 |
| PIS | R$ 126,10 | R$ 126,10 |
| Cofins | R$ 582,00 | R$ 582,00 |
| IRPJ básico | R$ 960,00 | R$ 240,00 |
| CSLL | R$ 576,00 | R$ 216,00 |
| Total exemplificado | R$ 2.844,10 | R$ 1.764,10 |
Novamente: é um exemplo didático. O cálculo real é realizado na apuração da empresa e pode envolver adicional de IRPJ, limites, demais receitas e outras particularidades.
Mas agora o dono da loja consegue visualizar algo muito mais importante.
Em um carro com R$ 20.000,00 de margem bruta, aproximadamente R$ 2.844,10 seriam consumidos pelos tributos apresentados no primeiro cenário.
Na hipótese judicial apresentada, aproximadamente R$ 1.764,10.
E ainda não descontamos preparação, comissão e despesas da operação.
É disso que deveríamos falar quando discutimos rentabilidade de uma revenda.
E se a loja estiver no Simples Nacional?
Aí precisamos parar e refazer a lógica.
A equiparação da Lei nº 9.716/1998 não reduz a receita bruta da venda por conta própria para fins do Simples Nacional.
A Solução de Consulta Cosit nº 42/2017 é expressa ao dizer que, na compra e venda de veículos usados por conta própria, a receita bruta é o produto da venda e a tributação ocorre pelo Anexo I.
No nosso exemplo:
Compra:
R$ 80.000,00.
Venda:
R$ 100.000,00.
Para o Lucro Presumido, a sistemática específica pode trabalhar com a diferença de R$ 20.000,00 para os efeitos federais descritos.
No Simples Nacional, para venda própria, a receita é:
R$ 100.000,00.
Essa diferença explica por que eu sempre recomendo um cuidado especial antes de colocar uma revenda de veículos usados no Simples apenas porque a empresa ainda é pequena.
Uma loja consegue ter faturamento muito alto vendendo relativamente poucos carros.
Cinco veículos de R$ 80.000,00 representam R$ 400.000,00 de faturamento em um único mês.
O faturamento cresce rápido.
A margem pode continuar apertada.
“Mas meu concorrente está no Simples e paga menos”
Talvez.
Ou talvez ele esteja olhando apenas o valor da guia.
Quando comparo regimes para uma revenda, não gosto de olhar apenas “DAS versus Lucro Presumido”.
Quero saber quanto a loja compra, quanto vende, qual é a margem média dos carros, quanto gasta em preparação, tamanho da folha, ICMS, receitas de financiamento, consignações, serviços e despesas fixas.
Uma revenda com margem média de R$ 18.000,00 pode ter resposta diferente de outra que trabalha com R$ 7.000,00.
Uma loja que vende dez carros por mês pode ter resposta diferente de outra que vende trinta.
A tributação sobre a margem de veículos usados faz com que o setor precise ser analisado pela operação real, não apenas pelo faturamento.
Outro erro comum: colocar oficina e estética dentro da “margem fiscal”
Voltamos ao carro de R$ 80.000,00.
Depois da compra, a loja gastou R$ 4.500,00 preparando o veículo.
Economicamente, esse carro custou mais para a revenda.
Para a gestão, evidentemente precisamos considerar esses gastos.
Mas a Receita Federal define, para essa sistemática especial, o custo de aquisição como o preço ajustado entre as partes e documentado na entrada.
Isso significa que a empresa não pode simplesmente dizer:
“Comprei por R$ 80.000,00, mas gastei R$ 4.500,00, então vou considerar aquisição de R$ 84.500,00 para pagar imposto sobre apenas R$ 15.500,00.”
Não funciona dessa forma.
Para fins gerenciais:
Custo do carro pode ser R$ 84.500,00.
Para a regra fiscal especial:
O custo de aquisição documentado continua sendo R$ 80.000,00.
Essa diferença precisa existir dentro do sistema da loja.
É por isso que eu gosto de trabalhar com duas margens
Quando analiso uma revenda, considero muito útil separar:
Margem fiscal.
Margem gerencial.
A margem fiscal é aquela que interessa para determinadas apurações tributárias.
Venda menos aquisição documentada.
A margem gerencial é aquilo que realmente interessa para saber se o carro deu dinheiro.
Venda menos aquisição, preparação, transporte, comissão, garantia e demais custos diretamente ligados à negociação.
Veja:
| Indicador | Valor |
|---|---|
| Venda | R$ 100.000,00 |
| Aquisição documentada | R$ 80.000,00 |
| Margem fiscal bruta | R$ 20.000,00 |
| Preparação + transporte + comissão | R$ 4.500,00 |
| Margem gerencial antes dos impostos | R$ 15.500,00 |
| Tributos exemplificados no cenário administrativo | R$ 2.844,10 |
| Resultado antes das despesas fixas | R$ 12.655,90 |
Agora temos uma informação muito mais útil.
O carro não deu R$ 20.000,00.
Produziu aproximadamente R$ 12.655,90 antes de pagar a estrutura fixa da loja.
Esse é o número que eu gostaria que o proprietário conhecesse.
A loja precisa parar de medir desempenho só por quantidade de carros vendidos
Imagine dois vendedores.
João vende dez carros no mês.
Pedro vende oito.
Se olharmos apenas volume, João venceu.
Agora veja as margens finais:
João:
10 carros × R$ 5.000,00 de resultado médio = R$ 50.000,00.
Pedro:
8 carros × R$ 9.000,00 = R$ 72.000,00.
Quem trouxe mais resultado?
É exatamente por isso que contabilidade para revenda de veículos precisa conversar com gestão.
Não basta entregar a guia de imposto no dia 20.
Precisamos conseguir explicar de onde saiu o resultado.
Giro também muda completamente a conta
Outro exemplo que costumo considerar importante é o tempo de estoque.
Uma SUV gera R$ 18.000,00 de resultado, mas fica 120 dias no pátio.
Um carro popular gera R$ 8.000,00, porém gira em 25 dias.
Se a empresa possui capital limitado, talvez aquele carro aparentemente “menos lucrativo” produza um retorno muito maior ao longo do ano.
Tributação sobre a margem de veículos usados é importante.
Mas não existe boa gestão tributária sem gestão do estoque.
O imposto é apenas uma parte da negociação.
O que muda com a Reforma Tributária em 2027?
Esse assunto vai merecer um artigo próprio, porque para revendas de usados a mudança é bastante interessante.
Hoje estamos falando de PIS, Cofins e da sistemática de margem prevista pela legislação atual.
A partir de 2027, PIS e Cofins deixam o sistema e a CBS passa a integrar a nova tributação do consumo.
A Lei Complementar nº 214/2025 criou um mecanismo específico para bens móveis usados adquiridos de pessoas físicas não contribuintes ou de MEIs para revenda. O contribuinte sujeito ao regime regular poderá apropriar créditos presumidos de IBS e CBS sobre essas aquisições, e os créditos ficam vinculados à revenda do bem. A própria lei define como usado o bem que já tenha sido destinado ao consumo final de pessoa física e retornado à comercialização.
É fácil perceber por que isso interessa tanto a uma revenda de veículos.
Uma parcela enorme do estoque vem justamente de pessoas físicas.
A pessoa física não gera um crédito normal de IBS e CBS para a loja.
Sem algum mecanismo específico, a tributação do veículo usado poderia ficar economicamente muito pesada.
O crédito presumido foi criado para enfrentar essa situação.
Por isso eu tenho insistido tanto com as revendas para organizarem o estoque ainda em 2026.
Cada carro precisa ter entrada, valor, origem e documentação muito bem identificados.
A regra da margem vai acabar em 2027?
Para PIS e Cofins, a sistemática atual deixa de fazer sentido porque essas contribuições serão substituídas pela CBS.
No novo sistema, a lógica passa a ser de débito e crédito, incluindo o crédito presumido específico de bens móveis usados adquiridos de pessoa física ou MEI para revenda.
Isso significa que não deveríamos pegar a planilha de 2026 e apenas trocar “PIS/Cofins” por “CBS”.
O cálculo muda estruturalmente.
IRPJ e CSLL, por outro lado, são tributos sobre a renda e não são substituídos pela Reforma Tributária do consumo. Portanto, a discussão envolvendo a forma de apuração do Lucro Presumido continua tendo importância própria.
É justamente por isso que 2027 exige uma simulação nova.
A resposta que eu daria hoje a um dono de revenda
Se você me perguntasse:
“Everaldo, afinal, quanto minha loja paga sobre a margem?”
Eu responderia:
Se sua revenda estiver no Lucro Presumido e a operação estiver corretamente enquadrada na regra dos veículos usados, PIS e Cofins utilizam a diferença entre venda e aquisição, observada a exclusão do ICMS destacada pela Receita para essa base. Para IRPJ e CSLL, a posição administrativa continua usando presunção de 32%, embora o STJ tenha decisões recentes reconhecendo 8% e 12%. Em Santa Catarina, o ICMS possui regra própria de redução de 95% da base para usados, podendo resultar em 0,60% do valor da venda nas situações aplicáveis.
E acrescentaria uma segunda frase:
Não tome uma decisão olhando apenas o percentual.
Pegue os últimos 12 meses da sua loja e coloque todos os carros em uma planilha.
A resposta aparece nos números.
Como eu analisaria uma revenda de veículos usados hoje
Eu começaria cruzando quatro informações: valor de aquisição de cada veículo, preço de venda, gastos diretos de preparação e tempo que o carro ficou parado. Depois adicionaria os impostos e as receitas complementares, como comissões de financiamento.
Em seguida, compararia a carga tributária efetivamente utilizada pela empresa com a legislação aplicável. Se a loja estiver no Lucro Presumido e utilizando 32% de presunção para IRPJ e CSLL, calcularia também o efeito econômico do cenário de 8% e 12%, deixando claro que existe uma discussão jurídica e que a forma de implementação precisa ser analisada com segurança.
Por fim, projetaria 2027.
O resultado não seria apenas uma planilha mostrando quanto a empresa paga de imposto.
Seria uma resposta para uma pergunta muito mais importante:
Quanto cada carro realmente deixa para a loja?
AEO — respostas diretas sobre tributação sobre a margem de veículos usados
O que é tributação sobre a margem de veículos usados?
É a sistemática em que, para determinados tributos federais e empresas enquadradas nas regras da Lei nº 9.716/1998, a receita da operação é apurada pela diferença entre o valor de venda do veículo usado e seu custo documentado de aquisição.
Revenda de veículos usados paga PIS e Cofins sobre a margem?
Sim, nas operações alcançadas pela regra específica. A Receita Federal determina que a base de PIS e Cofins corresponda à diferença entre o valor de venda sem o ICMS destacado e o custo de aquisição do veículo.
Qual é a carga federal tradicional sobre a margem no Lucro Presumido?
Como referência simplificada, utilizando o entendimento administrativo de 32% para IRPJ e CSLL, a soma nominal corresponde a aproximadamente 11,33% da margem: 0,65% de PIS, 3% de Cofins, 4,8% de IRPJ e 2,88% de CSLL, antes de adicional de IRPJ e particularidades do cálculo.
É possível pagar aproximadamente 5,93% sobre a margem?
Decisões recentes do STJ reconhecem percentuais de presunção de 8% para IRPJ e 12% para CSLL na compra e venda de veículos usados. Em uma simplificação, isso leva PIS, Cofins, IRPJ e CSLL a aproximadamente 5,93% da margem antes de outras particularidades. Entretanto, a Receita Federal e o CARF ainda mantêm administrativamente a posição de 32%, portanto a adoção do cenário reduzido precisa ser avaliada juridicamente.
O ICMS de veículos usados em Santa Catarina também é sobre a margem?
Não. Santa Catarina concede redução de 95% da base de cálculo do ICMS para veículos automotores usados nas condições legais. Para uma operação interna sujeita a 12%, isso pode gerar carga efetiva de 0,60% sobre o valor da venda.
Uma revenda no Simples Nacional paga imposto somente sobre a margem?
Não na compra e venda por conta própria. Para o Simples Nacional, a Receita considera como receita bruta o valor integral da venda do veículo, e não somente a diferença entre compra e venda.
Gastos de oficina podem reduzir a margem fiscal do veículo?
Eles afetam o custo e o resultado gerencial da negociação, mas não podem simplesmente ser adicionados ao preço documentado de aquisição para reduzir a base da regra especial. A Receita define o custo de aquisição como o preço ajustado entre as partes e registrado na documentação de entrada.
O STJ já decidiu sobre os percentuais de 8% e 12%?
Sim. Em junho de 2026, a Segunda Turma do STJ decidiu por unanimidade, no AREsp nº 3.169.515/RS, que a equiparação à consignação não transforma a compra e venda de veículos usados em prestação de serviços e reconheceu os coeficientes de 8% para IRPJ e 12% para CSLL.
Conclusão: o dono da revenda precisa conhecer a margem antes de conhecer a guia
Quando comecei este artigo, trouxe uma pergunta que parece simples:
A loja compra por R$ 80.000,00 e vende por R$ 100.000,00. Quanto paga de imposto?
Depois de tudo que vimos, fica fácil entender por que não gosto de responder essa pergunta apenas com um percentual.
Primeiro precisamos saber o regime tributário.
Depois, como o veículo entrou.
Qual foi o valor documentado da aquisição.
Quanto existe de ICMS.
Qual sistemática de IRPJ e CSLL está sendo utilizada.
E, principalmente, quanto realmente sobra para a loja depois de preparar, vender e tributar aquele carro.
A grande vantagem da tributação sobre a margem de veículos usados é justamente reconhecer que uma revenda não ganhou R$ 100.000,00 quando vende um carro por R$ 100.000,00 depois de tê-lo comprado por R$ 80.000,00.
Mas o empresário não pode parar nessa conclusão.
Os R$ 20.000,00 também não são o lucro.
É por isso que uma contabilidade especializada em revenda de veículos precisa fazer mais do que enviar guias.
Ela precisa mostrar ao empresário a diferença entre faturamento, margem fiscal e lucro real.
Em Santa Catarina, temos ainda uma particularidade relevante no ICMS, com redução de 95% da base para veículos usados devidamente enquadrados. No âmbito federal, temos uma discussão muito atual entre o tratamento administrativo dos 32% e as decisões recentes do STJ reconhecendo 8% para IRPJ e 12% para CSLL. E, a partir de 2027, toda a lógica de PIS e Cofins será substituída pela nova sistemática da CBS, com créditos presumidos especialmente relevantes para veículos adquiridos de pessoas físicas.
É muita mudança.
Mas a conta da loja pode continuar simples.
Para cada veículo, eu gostaria que o empresário conseguisse responder cinco coisas:
Quanto eu paguei?
Quanto gastei para deixar esse carro pronto?
Quanto vendi?
Quanto paguei de imposto?
Quanto realmente sobrou?
Se a contabilidade consegue responder isso, ela começa a participar da gestão.
Se não consegue, a loja pode estar faturando milhões sem saber exatamente quais carros estão colocando dinheiro no caixa e quais apenas estão movimentando o pátio.
Esse é o tipo de informação que queremos levar às revendas de veículos de Araranguá, Criciúma e de todo o Sul de Santa Catarina: menos linguagem tributária complicada e mais números que ajudem o empresário a tomar decisões melhores.
Sobre o autor
Everaldo Pereira Costa
Contador — CRC/SC SC017622O3
Conteúdo elaborado sob perspectiva contábil, tributária e empresarial, considerando a legislação e a jurisprudência disponíveis em outubro de 2026. Os cálculos apresentados são exemplos didáticos. A utilização de percentuais de presunção diferentes da posição administrativa vigente deve ser analisada individualmente, considerando a situação da empresa e a segurança jurídica necessária.
