Um empresário abre uma loja e faz uma pergunta aparentemente simples ao contador: quanto vou pagar de imposto?
A resposta correta raramente cabe em um único percentual.
Uma empresa do comércio pode estar no Simples Nacional, no Lucro Presumido ou no Lucro Real. Pode vender apenas para consumidores finais ou fornecer para outras empresas. Pode comercializar mercadorias sujeitas ao regime normal de ICMS, substituição tributária, tributação monofásica, benefícios fiscais ou regras específicas. Pode vender somente dentro de Santa Catarina ou enviar produtos para todo o Brasil por meio de um e-commerce.
Duas empresas com o mesmo faturamento podem, portanto, possuir cargas tributárias completamente diferentes.
É justamente por isso que compreender os impostos de uma empresa comercial exige algo mais do que perguntar a alíquota do regime tributário. É necessário entender quais tributos existem, como são calculados, quais podem gerar créditos, quais já estão incorporados ao preço de compra e quais dependem do produto ou do destino da venda.
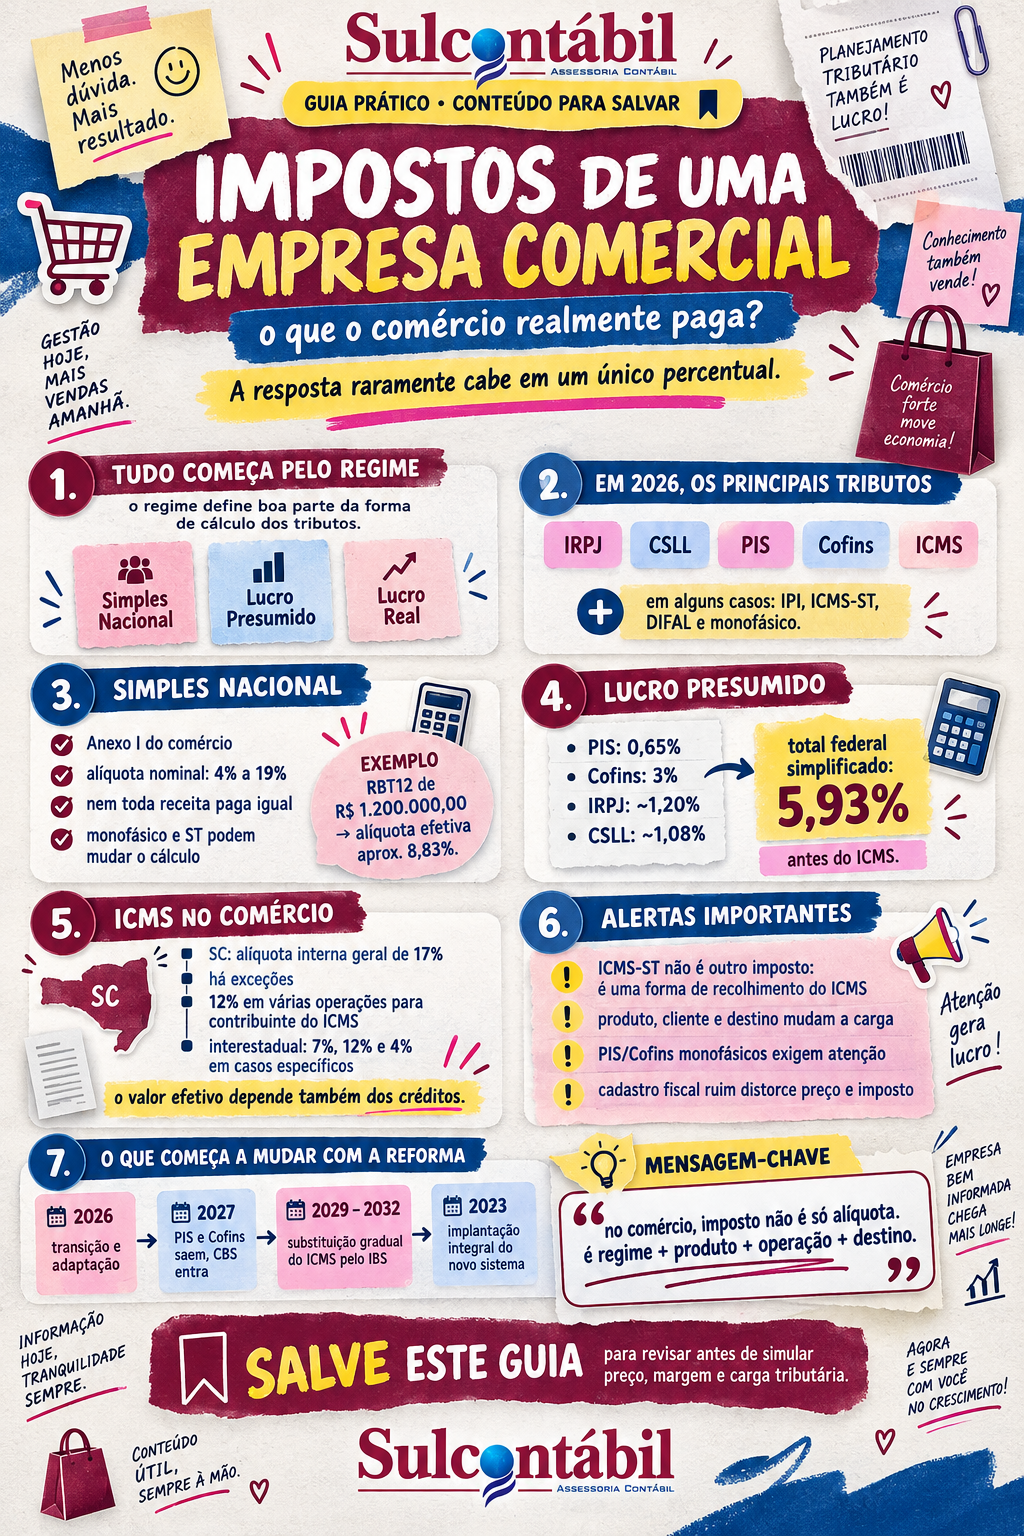
Em 2026 existe ainda uma camada adicional. Estamos no início da transição da Reforma Tributária. PIS, Cofins e ICMS continuam fazendo parte da rotina empresarial, ao mesmo tempo em que IBS e CBS começam a entrar nos documentos fiscais e nos sistemas. Em 2027, PIS e Cofins serão extintos e a CBS assumirá seu lugar no novo modelo, enquanto a substituição gradual do ICMS pelo IBS ocorrerá posteriormente, entre 2029 e 2032, até a implantação integral do novo sistema em 2033.
Portanto, este artigo responde duas perguntas. Primeiro, quais são os impostos de uma empresa comercial atualmente, em 2026? Depois, o que começa a mudar a partir de 2027?
A resposta precisa começar pelo regime tributário.
Os impostos de uma empresa comercial dependem do regime tributário
Uma empresa do comércio não escolhe individualmente se deseja pagar IRPJ, CSLL, ICMS ou contribuições federais. O regime tributário define a maneira pela qual boa parte desses tributos será calculada.
Hoje, os três regimes mais relevantes para uma empresa comercial são Simples Nacional, Lucro Presumido e Lucro Real.
No Simples Nacional, diversos tributos são reunidos em uma única guia, o DAS. Isso torna a operação mais simples, mas não significa que absolutamente todos os tributos da empresa estejam dentro dessa guia.
No Lucro Presumido, os tributos federais são calculados separadamente e IRPJ e CSLL utilizam margens de lucro presumidas pela legislação. O ICMS também é calculado separadamente.
No Lucro Real, IRPJ e CSLL são calculados com base no resultado contábil ajustado pelas regras fiscais, enquanto PIS e Cofins seguem, em regra, a sistemática não cumulativa vigente até o final de 2026.
Esse ponto é fundamental: perguntar quais são os impostos de uma empresa comercial sem dizer o regime tributário é semelhante a perguntar quanto custa uma viagem sem informar o destino.
Quais são os principais impostos de uma empresa comercial em 2026?
Em uma operação comercial típica, podemos dividir a tributação em três grandes grupos.
No âmbito federal, aparecem principalmente IRPJ, CSLL, PIS e Cofins, além das contribuições previdenciárias relacionadas à folha.
No âmbito estadual, o principal tributo é o ICMS.
Dependendo da atividade, do produto e da estrutura da empresa, podem aparecer ainda IPI, ICMS-ST, DIFAL, tributação monofásica, retenções e outras situações específicas.
Para uma empresa puramente comercial, o ISS normalmente não incide sobre a venda da mercadoria. Ele poderá surgir se a empresa também realizar uma atividade caracterizada como prestação de serviço sujeita ao imposto municipal.
Essa distinção é importante porque o nome “empresa comercial” pode esconder operações muito diferentes.
Uma loja de roupas, uma distribuidora de peças, um supermercado e um e-commerce são empresas comerciais, mas não necessariamente possuem a mesma composição tributária.
Simples Nacional: quais impostos uma empresa comercial paga?
Para a maior parte das empresas comerciais optantes pelo Simples Nacional, as receitas de venda de mercadorias são tributadas pelo Anexo I.
Em 2026, o Anexo I possui seis faixas, com alíquotas nominais que começam em 4% e chegam a 19%. A alíquota efetivamente aplicada sobre o faturamento não corresponde necessariamente à alíquota nominal da faixa, porque existe uma parcela a deduzir no cálculo.
A tabela vigente em 2026 é:
| Receita bruta acumulada em 12 meses | Alíquota nominal | Parcela a deduzir |
|---|---|---|
| Até R$ 180.000,00 | 4,00% | R$ 0,00 |
| De R$ 180.000,01 a R$ 360.000,00 | 7,30% | R$ 5.940,00 |
| De R$ 360.000,01 a R$ 720.000,00 | 9,50% | R$ 13.860,00 |
| De R$ 720.000,01 a R$ 1.800.000,00 | 10,70% | R$ 22.500,00 |
| De R$ 1.800.000,01 a R$ 3.600.000,00 | 14,30% | R$ 87.300,00 |
| De R$ 3.600.000,01 a R$ 4.800.000,00 | 19,00% | R$ 378.000,00 |
Dentro do DAS do comércio estão parcelas correspondentes a IRPJ, CSLL, PIS/Pasep, Cofins, contribuição previdenciária patronal e ICMS, observadas as regras e segregações aplicáveis.
Isso significa que, em vez de pagar várias guias separadas para esses tributos, a empresa calcula uma alíquota efetiva e recolhe o DAS.
Mas essa explicação exige algumas ressalvas importantes.
Como calcular a alíquota efetiva do Simples Nacional no comércio
A fórmula é:
Alíquota efetiva = [(RBT12 × alíquota nominal) – parcela a deduzir] ÷ RBT12
Imagine uma loja que esteja faturando R$ 100.000,00 por mês e tenha receita acumulada nos últimos 12 meses de R$ 1.200.000,00.
Ela está na quarta faixa do Anexo I.
Alíquota nominal:
10,70%.
Parcela a deduzir:
R$ 22.500,00.
O cálculo fica:
R$ 1.200.000,00 × 10,70% = R$ 128.400,00.
R$ 128.400,00 – R$ 22.500,00 = R$ 105.900,00.
R$ 105.900,00 ÷ R$ 1.200.000,00 = 8,825%.
A alíquota efetiva aproximada é, portanto, 8,83%.
Se a receita daquele mês for R$ 100.000,00, um cálculo simplificado produziria DAS próximo de R$ 8.825,00.
Entretanto, esse exemplo presume uma receita integralmente sujeita à tributação normal do Anexo I. Na prática, a empresa pode vender produtos monofásicos, sujeitos à substituição tributária ou a outras segregações que alteram o cálculo.
É nesse ponto que muitos empresários se confundem ao tentar calcular os impostos de uma empresa comercial utilizando apenas o faturamento total.
No Simples, todos os produtos pagam o mesmo percentual?
Não necessariamente.
Esse é um dos aspectos mais importantes na tributação do comércio.
Imagine um supermercado com receita de R$ 300.000,00 no mês. Dentro desse faturamento podem existir produtos submetidos a diferentes tratamentos tributários.
Uma parte pode estar na tributação normal.
Outra pode possuir PIS e Cofins sujeitos à tributação monofásica no sistema atual.
Outra pode envolver ICMS-ST.
Podem existir ainda mercadorias com benefícios ou tratamentos específicos.
Se todas as receitas forem lançadas no PGDAS-D como se fossem iguais, a empresa pode pagar tributos de maneira inadequada.
Portanto, conhecer os impostos de uma empresa comercial também significa conhecer a tributação dos produtos vendidos.
A qualidade do cadastro fiscal é tão importante quanto a escolha do regime.
Existe ainda o sublimite de ICMS no Simples
Em 2026, o sublimite utilizado para recolhimento de ICMS e ISS dentro do Simples Nacional é de R$ 3.600.000,00 para todos os Estados e para o Distrito Federal.
Isso gera uma situação que muitos empresários desconhecem.
Uma empresa pode continuar dentro do Simples Nacional porque o limite geral do regime alcança R$ 4.800.000,00, mas ultrapassar o sublimite aplicável ao ICMS.
Nesse cenário, conforme as regras de excesso e os respectivos efeitos, o ICMS passa a ser recolhido fora do DAS.
Portanto, uma empresa com faturamento próximo dos limites do regime não deveria olhar apenas para a alíquota da sexta faixa. A análise precisa considerar o tratamento estadual.
A partir de 2027, a regulamentação também passa a considerar o sublimite de R$ 3.600.000,00 para IBS, ICMS e ISS dentro do Simples.
Lucro Presumido: quais são os impostos de uma empresa comercial?
No Lucro Presumido, os principais tributos não ficam reunidos em uma única guia.
Para uma atividade comercial típica em 2026, temos normalmente IRPJ, CSLL, PIS, Cofins e ICMS. Se houver empregados, também existem os encargos previdenciários e trabalhistas correspondentes.
No sistema atual, uma empresa comercial no Lucro Presumido está normalmente submetida ao regime cumulativo de PIS e Cofins. As alíquotas gerais são 0,65% para o PIS e 3% para a Cofins, ressalvados produtos e receitas sujeitos a tratamentos específicos.
Somados:
PIS + Cofins = 3,65%.
IRPJ e CSLL, porém, utilizam outra lógica.
Como funciona o IRPJ no comércio no Lucro Presumido?
Para uma atividade comercial típica, o percentual tradicional de presunção utilizado para determinar a base do IRPJ é de 8% da receita bruta.
Sobre essa base incide IRPJ de 15%. Além disso, existe adicional de 10% sobre a parcela da base tributável que exceder o equivalente a R$ 20.000,00 por mês do período de apuração. A Receita Federal confirma tanto a alíquota de 15% quanto o adicional de 10%.
Em uma situação sem adicional, o efeito básico do IRPJ pode ser demonstrado assim:
8% de presunção × 15% de IRPJ = 1,20% da receita.
Isso não significa que toda empresa comercial pagará exatamente 1,20% de IRPJ. O adicional pode elevar a carga e existem receitas que recebem tratamentos próprios.
Mas essa é uma referência útil para compreender a estrutura.
Como funciona a CSLL no Lucro Presumido?
Para atividades comerciais em geral, a base presumida da CSLL corresponde, em regra, a 12% da receita bruta.
A alíquota da CSLL para as pessoas jurídicas em geral é de 9%.
O efeito simplificado é:
12% × 9% = 1,08% da receita.
Portanto, antes de ICMS, contribuição previdenciária e situações especiais, uma operação comercial típica no Lucro Presumido pode apresentar como referência:
IRPJ: aproximadamente 1,20%, antes de eventual adicional.
CSLL: aproximadamente 1,08%.
PIS: 0,65%.
Cofins: 3%.
Total federal simplificado:
5,93%.
Esse percentual é muito conhecido no planejamento tributário do comércio, mas não deve ser confundido com a carga tributária total da empresa.
O ICMS ainda precisa entrar na conta.
A folha também.
E alguns produtos podem possuir tributação especial de PIS e Cofins.
Exemplo de Lucro Presumido em uma empresa comercial
Imagine uma empresa que fature R$ 100.000,00 por mês e R$ 300.000,00 no trimestre.
Vamos ignorar, exclusivamente para tornar o exemplo didático, receitas financeiras e outras situações adicionais.
PIS mensal:
R$ 100.000,00 × 0,65% = R$ 650,00.
Cofins mensal:
R$ 100.000,00 × 3% = R$ 3.000,00.
Em três meses, PIS e Cofins totalizariam:
R$ 10.950,00.
Para o IRPJ:
R$ 300.000,00 × 8% = R$ 24.000,00 de base presumida.
R$ 24.000,00 × 15% = R$ 3.600,00.
Nesse exemplo não haveria adicional de IRPJ porque a base trimestral não ultrapassa R$ 60.000,00, equivalente a R$ 20.000,00 por mês do trimestre.
Para a CSLL:
R$ 300.000,00 × 12% = R$ 36.000,00.
R$ 36.000,00 × 9% = R$ 3.240,00.
Tributos federais do trimestre, no exemplo:
R$ 10.950,00 + R$ 3.600,00 + R$ 3.240,00 = R$ 17.790,00.
Sobre R$ 300.000,00:
5,93%.
Agora falta a pergunta mais importante para uma empresa comercial em Santa Catarina:
quanto de ICMS haverá?
ICMS: o tributo estadual mais importante do comércio
Em 2026, o ICMS continua sendo um dos principais impostos de uma empresa comercial em Santa Catarina.
O Regulamento do ICMS catarinense estabelece uma alíquota interna geral de 17%, mas existem diversas exceções. Há hipóteses de 12%, produtos sujeitos a 25% e tratamentos específicos conforme mercadoria, destinatário e operação.
Essa informação precisa ser interpretada com cuidado.
Não é correto simplesmente fazer:
Faturamento × 17% = ICMS pago.
No regime normal, o ICMS utiliza uma sistemática não cumulativa. Em linhas gerais, o contribuinte compensa débitos das vendas com créditos admitidos relativos às operações anteriores. O próprio RICMS-SC estabelece essa lógica de compensação.
Portanto, uma empresa pode destacar R$ 17.000,00 de ICMS em determinada venda e ter créditos de compras que reduzem significativamente o saldo final de recolhimento.
A carga efetiva depende da cadeia.
Em Santa Catarina, nem toda venda interna usa 17%
Existe uma particularidade importante para empresas catarinenses.
O RICMS-SC prevê alíquota de 12% para mercadorias destinadas a contribuinte do ICMS, com exceções previstas no próprio regulamento. A regra não se aplica, por exemplo, a diversas operações destinadas a uso, consumo ou ativo imobilizado do destinatário e possui outras exceções.
Isso significa que duas vendas realizadas pela mesma distribuidora podem possuir tratamentos diferentes.
Uma venda para consumidor final pode seguir uma regra.
Uma venda para outro contribuinte que comprará a mercadoria para comercialização pode utilizar outra.
O produto também pode possuir uma alíquota própria.
Portanto, ao calcular os impostos de uma empresa comercial em Santa Catarina, não basta saber que existe ICMS. É necessário conhecer produto, cliente, destino e finalidade da operação.
E nas vendas para outros Estados?
Nas operações interestaduais, as alíquotas também variam.
O RICMS catarinense prevê, em linhas gerais, alíquota de 12% nas operações destinadas a Minas Gerais, Paraná, Rio de Janeiro, Rio Grande do Sul e São Paulo, e 7% para diversos outros Estados e o Distrito Federal. Mercadorias importadas podem estar sujeitas à alíquota interestadual de 4% nas condições previstas pela legislação.
Esse é um dos motivos pelos quais um e-commerce possui uma rotina tributária mais complexa do que uma loja que vende apenas dentro do próprio município.
Além da alíquota interestadual, vendas destinadas a consumidor final não contribuinte localizado em outro Estado podem envolver o DIFAL, conforme as regras constitucionais e legais aplicáveis.
Consequentemente, os impostos de uma empresa comercial que vende para todo o Brasil não podem ser simulados apenas utilizando uma alíquota média de ICMS.
ICMS-ST é outro imposto?
Tecnicamente, não se trata de um imposto diferente. É uma sistemática de recolhimento do próprio ICMS.
Na substituição tributária, a responsabilidade pelo recolhimento do imposto relativo a determinadas etapas da cadeia é atribuída a um contribuinte definido pela legislação.
Para o empresário do comércio, porém, o efeito prático é relevante porque parte da carga pode já ter sido recolhida anteriormente na cadeia.
Por isso, uma mercadoria sujeita ao regime normal e uma mercadoria sujeita à substituição tributária não devem ser tratadas da mesma forma no cadastro fiscal ou na formação dos preços.
Esse é um dos motivos pelos quais o NCM e o CEST são tão importantes.
PIS e Cofins monofásicos também exigem atenção
Até o final de 2026, PIS e Cofins continuam fazendo parte dos impostos de uma empresa comercial.
Existem, entretanto, produtos sujeitos a regimes específicos nos quais a tributação é concentrada em determinada etapa da cadeia.
Nos regimes monofásicos, por exemplo, atacadistas e varejistas podem possuir tratamento diferenciado nas receitas de revenda de determinados produtos.
A Receita Federal ressalta que as alíquotas gerais de PIS e Cofins não se aplicam indistintamente a produtos submetidos a alíquotas concentradas ou regimes específicos.
Esse detalhe é especialmente importante para setores como farmácias, autopeças, supermercados, lojas de cosméticos e outros segmentos com grande variedade de mercadorias.
Uma empresa pode estar pagando o DAS corretamente no total e ainda possuir segregações incorretas dentro do PGDAS-D.
E o Lucro Real?
No Lucro Real, os impostos de uma empresa comercial seguem uma lógica diferente.
IRPJ e CSLL são calculados a partir do lucro contábil ajustado pelas regras fiscais. Portanto, uma empresa com margem muito baixa ou prejuízo pode apresentar comportamento completamente diferente daquele observado no Lucro Presumido.
As alíquotas gerais continuam sendo 15% de IRPJ, com adicional de 10% nas condições previstas, e 9% de CSLL para as pessoas jurídicas em geral.
No sistema vigente em 2026, PIS e Cofins seguem, em regra, a sistemática não cumulativa para empresas do Lucro Real, com alíquotas gerais de 1,65% e 7,6%, respectivamente.
Isso totaliza nominalmente:
9,25%.
Mas aqui aparece um erro comum.
Não é correto comparar diretamente 9,25% do Lucro Real com 3,65% do Presumido e concluir que o Presumido sempre é melhor.
No regime não cumulativo, existem créditos admitidos pela legislação. A carga efetiva de PIS e Cofins pode ficar abaixo dos 9,25% nominais dependendo da estrutura de aquisições e despesas da empresa.
Por isso, diferentemente do Lucro Presumido, não existe um percentual simples de faturamento que represente todos os impostos de uma empresa comercial no Lucro Real.
É necessário conhecer a DRE e a estrutura dos créditos.
Exemplo de por que o Lucro Real exige análise da margem
Imagine duas empresas comerciais faturando R$ 10.000.000,00 por ano.
A primeira lucra R$ 1.500.000,00.
A segunda lucra R$ 300.000,00.
No Lucro Presumido, a presunção utilizada para IRPJ e CSLL não se altera apenas porque a segunda empresa ganhou muito menos dinheiro.
No Lucro Real, a tributação da renda acompanha de maneira muito mais próxima o resultado tributável efetivamente produzido.
Isso não significa que o Lucro Real será automaticamente melhor para a segunda empresa. Existem créditos, adições fiscais, despesas indedutíveis, custo de conformidade e várias outras questões.
Mas mostra por que o regime tributário precisa ser decidido com base na margem.
Faturamento sozinho não escolhe regime.
E a contribuição previdenciária sobre a folha?
Quando falamos nos impostos de uma empresa comercial, a folha de pagamento não pode ser ignorada.
No Simples Nacional, a contribuição previdenciária patronal está, em regra, integrada ao DAS para as atividades comerciais do Anexo I.
No Lucro Presumido e no Lucro Real, a contribuição patronal precisa ser considerada fora dos tributos sobre vendas.
A legislação previdenciária estabelece, como regra geral, contribuição empresarial de 20% sobre as remunerações de empregados e trabalhadores avulsos, além da contribuição relacionada ao risco da atividade, que pode ser de 1%, 2% ou 3%, e contribuições destinadas a terceiros conforme o enquadramento.
Portanto, uma empresa comercial com muitos empregados pode apresentar uma diferença significativa de custo entre regimes.
Esse é um dos motivos pelos quais uma comparação tributária que considera apenas vendas pode apresentar uma conclusão incorreta.
INSS descontado do empregado é imposto da empresa?
Não exatamente.
A empresa possui a responsabilidade de descontar a contribuição previdenciária do empregado e realizar o recolhimento, mas o valor descontado pertence ao trabalhador e não deve ser confundido com a contribuição patronal suportada economicamente pela empresa.
Da mesma maneira, IRRF descontado de determinadas remunerações representa uma retenção e um recolhimento realizado pela empresa em nome do contribuinte.
Essa distinção ajuda o empresário a separar três conceitos:
tributo efetivamente suportado pela empresa;
tributo retido de terceiros;
obrigação de recolhimento.
Misturar os três leva a uma percepção errada sobre a carga da empresa.
FGTS é imposto?
Não.
O FGTS representa um custo trabalhista e uma obrigação importante para empresas com empregados, mas não é juridicamente um imposto.
Na gestão financeira, porém, precisa entrar na conta do custo da folha.
Essa distinção é especialmente importante quando se compara Simples Nacional, Lucro Presumido e Lucro Real. O planejamento tributário deve considerar o custo total da folha, mesmo que nem todos os componentes tenham natureza tributária.
Uma empresa comercial paga IPI?
Um comércio varejista comum normalmente não recolhe IPI apenas porque revende mercadorias compradas no mercado interno.
Entretanto, a resposta pode mudar se a empresa realizar importação direta ou estiver enquadrada em alguma hipótese de equiparação a estabelecimento industrial.
Por isso, o IPI não deve ser colocado automaticamente na lista dos impostos de uma empresa comercial, mas também não pode ser descartado sem conhecer a operação.
A partir de 2027, a Reforma prevê redução a zero das alíquotas de IPI para quase todos os produtos, preservando situações relacionadas à Zona Franca de Manaus.
Uma empresa de comércio paga ISS?
Pela simples venda de mercadorias, normalmente não.
O ICMS é o tributo relacionado à circulação de mercadorias.
Entretanto, uma empresa pode exercer atividade comercial e também prestar serviços. Nesse caso, receitas de serviços previstas na legislação municipal podem estar sujeitas ao ISS.
Imagine uma loja que, além de vender produtos, presta determinado serviço separadamente.
É necessário avaliar a natureza da atividade e a forma de cobrança.
Novamente, o CNPJ pode ser um só, mas as receitas possuem naturezas tributárias diferentes.
Quais impostos uma loja de Santa Catarina paga no Simples?
Vamos resumir com um exemplo conceitual.
Uma pequena loja de Araranguá ou Criciúma que esteja no Simples Nacional e abaixo do sublimite normalmente terá IRPJ, CSLL, PIS, Cofins, CPP e ICMS incorporados ao DAS conforme o Anexo I e as respectivas segregações.
Isso não significa que ela não possa ter outras obrigações.
Dependendo das operações, podem existir ICMS-ST, DIFAL, retenções, tributos relacionados à importação, contribuições sobre situações específicas e encargos trabalhistas.
Portanto, dizer que “empresa do Simples paga apenas o DAS” é uma simplificação que pode ser perigosa.
A frase mais correta é:
O DAS concentra grande parte da tributação da atividade, mas algumas operações e obrigações podem ser recolhidas separadamente.
Quais impostos uma empresa comercial paga no Lucro Presumido?
Para uma atividade comercial típica em 2026, a estrutura básica pode ser visualizada assim:
| Tributo | Regra básica |
|---|---|
| IRPJ | Presunção usual de 8%, com alíquota de 15% e possível adicional |
| CSLL | Presunção usual de 12%, com alíquota de 9% |
| PIS | Regra geral cumulativa de 0,65% |
| Cofins | Regra geral cumulativa de 3% |
| ICMS | Conforme produto, operação, créditos e legislação estadual |
| CPP e encargos | Conforme folha e enquadramento |
O principal erro seria somar 5,93% de tributos federais e mais 17% de ICMS sobre a receita, chegando a 22,93%.
O ICMS no regime normal possui créditos.
O produto pode ter outra alíquota.
Pode existir benefício.
Pode haver ICMS-ST.
Pode existir venda interestadual.
O valor correto depende da operação real.
Quais impostos uma empresa comercial paga no Lucro Real?
A estrutura básica em 2026 é:
| Tributo | Regra básica |
|---|---|
| IRPJ | 15% sobre lucro real, com adicional quando aplicável |
| CSLL | 9% para empresas em geral |
| PIS | 1,65% em regra no regime não cumulativo |
| Cofins | 7,6% em regra no regime não cumulativo |
| ICMS | Débitos menos créditos admitidos |
| CPP e encargos | Conforme folha e enquadramento |
Mais uma vez, os 9,25% nominais de PIS e Cofins não correspondem necessariamente à carga líquida.
Os créditos precisam entrar na conta.
No Lucro Real, o empresário precisa aprender a olhar menos para alíquotas isoladas e mais para a DRE completa.
O produto vendido pode ser mais importante do que o regime tributário
Imagine duas lojas no Lucro Presumido faturando R$ 500.000,00 por mês.
A primeira vende produtos com tributação normal.
A segunda possui grande participação de mercadorias com tratamentos monofásicos e específicos.
As duas estão no mesmo regime.
Os impostos de uma empresa comercial podem ser muito diferentes.
Esse exemplo ajuda a explicar por que o planejamento tributário não pode ser feito apenas utilizando faturamento e CNAE.
É necessário analisar o mix.
No comércio, produto é informação tributária.
Uma análise por NCM pode encontrar dinheiro
Uma empresa com cinco mil produtos não precisa necessariamente analisar cada item manualmente no primeiro dia.
Pode começar pelas categorias que concentram faturamento.
Imagine que 20% dos produtos representem 80% das vendas.
Revisar os NCMs, tratamentos de ICMS, monofásicos e benefícios desses produtos já pode cobrir grande parte do risco tributário.
Em uma empresa de margem líquida de 5%, economizar corretamente R$ 50.000,00 em tributos equivale economicamente ao lucro produzido por R$ 1.000.000,00 em novas vendas.
Esse é o motivo pelo qual tributação correta não deve ser vista apenas como obrigação.
Ela é gestão de margem.
O ICMS de uma empresa comercial em Santa Catarina merece atenção específica
Para uma empresa catarinense, um planejamento genérico nacional pode ser insuficiente.
O RICMS-SC possui alíquota interna geral de 17%, hipóteses de 12% e 25%, além de benefícios fiscais, substituição tributária e tratamentos específicos. As operações destinadas a outros Estados também possuem alíquotas interestaduais próprias.
Isso faz com que uma loja de Araranguá que venda exclusivamente para consumidores da própria região tenha perfil tributário diferente de um distribuidor de Criciúma que forneça para empresas de Paraná, Rio Grande do Sul, São Paulo e outras unidades da Federação.
O CNPJ está em Santa Catarina nos dois casos.
A tributação não é necessariamente igual.
E-commerce exige uma análise tributária ainda mais detalhada
Uma loja física consegue ter grande parte das vendas concentradas em um único Estado.
No e-commerce, uma empresa catarinense pode realizar em poucos minutos vendas para dez Estados diferentes.
Isso traz questões como alíquota interestadual, destino, DIFAL, regras dos produtos e qualidade cadastral dos clientes.
Um erro de configuração que seria aplicado a dez vendas em uma loja pode ser repetido em milhares de pedidos no ambiente digital.
Por isso, os impostos de uma empresa comercial que atua no e-commerce precisam ser integrados ao ERP, à plataforma de vendas e ao emissor fiscal.
Não deveria existir uma “planilha fiscal correta” enquanto o sistema de vendas continua executando outra regra.
Quanto uma empresa comercial paga de imposto no total?
Essa é a pergunta que empresários mais querem responder, mas não existe uma alíquota única.
Considere três empresas faturando R$ 1.200.000,00 por ano.
Uma está no Simples.
Outra está no Lucro Presumido.
Outra está no Lucro Real.
A empresa do Simples terá sua alíquota efetiva definida pelo RBT12, pelo Anexo I e pelas segregações das receitas.
No Presumido, os tributos federais podem partir de uma estrutura como a demonstrada anteriormente, mas o ICMS dependerá das compras e vendas.
No Real, PIS, Cofins, IRPJ e CSLL dependerão fortemente dos créditos e do lucro.
Mesmo que o faturamento seja idêntico, a carga pode divergir.
Por isso, um bom planejamento responde:
quanto minha empresa paga hoje;
quanto pagaria em cada regime;
quanto sobra de lucro depois dos impostos.
A terceira pergunta é a mais importante.
Não confunda menor imposto com melhor regime
Imagine um cenário em que o Simples gere R$ 12.000,00 de tributos mensais.
O Lucro Presumido gera R$ 13.000,00.
À primeira vista, o Simples ganha por R$ 1.000,00.
Agora imagine que, por causa da estrutura comercial B2B e dos créditos envolvidos, o Presumido permita à empresa negociar de forma mais competitiva com um cliente que compra R$ 100.000,00 por mês.
A comparação ficou mais complexa.
Em outra empresa, o Simples pode reduzir significativamente os encargos patronais em relação ao regime normal.
Não basta comparar guias.
O regime deve ser analisado dentro da operação.
O que muda em 2027?
Essa é a grande questão deste momento.
Em 2027, PIS e Cofins são extintos e a CBS passa a ocupar seu lugar no novo modelo. O IBS continua em fase inicial e o ICMS permanece existindo. O Imposto Seletivo também entra em vigor para as operações alcançadas pela legislação.
Para empresas no regime regular, isso significa que a antiga comparação entre PIS/Cofins cumulativos do Lucro Presumido e PIS/Cofins não cumulativos do Lucro Real deixa de funcionar nos mesmos moldes.
Lucro Presumido e Lucro Real passarão, em regra, a compartilhar a lógica regular de IBS e CBS, ainda que IRPJ e CSLL continuem sendo calculados de maneiras diferentes.
Os impostos de uma empresa comercial precisam, portanto, ser recalculados para 2027.
Não é correto copiar a planilha de 2026 e apenas trocar o nome “PIS/Cofins” por “CBS”.
E o Simples Nacional em 2027?
As regras do Simples já foram alteradas para incorporar IBS e CBS ao regime a partir de 2027.
Além disso, empresas optantes poderão avaliar a possibilidade de recolher IBS e CBS pelo regime regular nas condições estabelecidas pela legislação, permanecendo no Simples para os demais componentes.
Esse ponto é especialmente relevante agora.
Em 16 de setembro de 2026, ainda está aberto o prazo que termina em 30 de setembro para a escolha do modelo de recolhimento aplicável ao primeiro semestre de 2027.
Para uma loja B2C, manter a tributação dentro do Simples pode ter uma determinada lógica.
Para uma distribuidora B2B com grande volume de compras creditáveis e clientes que valorizam créditos, a análise pode produzir outra conclusão.
Por isso, empresas do Simples também precisam fazer planejamento tributário.
O ICMS não desaparece em janeiro de 2027
Este é um ponto que merece destaque.
Em 2027, uma empresa comercial ainda continuará convivendo com ICMS.
A transição entre ICMS e IBS começa gradualmente em 2029. O cronograma prevê redução progressiva de ICMS e ISS enquanto aumenta a participação do IBS, com extinção dos tributos antigos em 2033.
Portanto, durante vários anos os impostos de uma empresa comercial estarão em uma estrutura de transição.
Para empresas de Santa Catarina que utilizam benefícios fiscais ou possuem operações complexas de ICMS, essa análise será ainda mais importante.
O planejamento não deve olhar apenas para 2027.
Precisa acompanhar 2029, 2030, 2031, 2032 e 2033.
Quanto cada R$ 100,00 vendidos realmente deixa para a empresa?
Essa é uma forma mais empresarial de analisar tributação.
Considere uma empresa que vende R$ 100,00.
Depois do custo da mercadoria, restam R$ 35,00.
Depois dos tributos, restam R$ 25,00.
Depois das despesas comerciais, administrativas e financeiras, restam R$ 6,00.
A margem líquida é de 6%.
Agora imagine que um planejamento tributário reduza a carga em R$ 1,00 para cada R$ 100,00 vendidos.
O lucro passa de R$ 6,00 para R$ 7,00.
A economia tributária foi de 1% da receita.
O lucro cresceu aproximadamente 16,7%.
É por isso que os impostos de uma empresa comercial não deveriam ser tratados apenas como uma obrigação que precisa ser paga no vencimento.
Pequenas diferenças sobre a receita podem produzir grandes diferenças sobre o lucro.
Como saber se sua empresa comercial paga imposto demais?
O primeiro passo não é procurar uma tese ou benefício tributário.
É revisar o básico.
A empresa deveria conhecer sua alíquota efetiva no Simples, quando optante. No Lucro Presumido ou Real, deve conhecer sua carga federal e o ICMS efetivamente recolhido depois dos créditos. Também deveria verificar segregações, produtos monofásicos, ICMS-ST, NCM, benefícios fiscais e operações interestaduais.
Depois, é necessário comparar regimes.
Por fim, o resultado precisa ser levado à DRE.
Uma redução de imposto que destrói crédito do cliente, aumenta o custo financeiro ou exige uma estrutura operacional muito cara pode não ser a melhor decisão.
Planejamento tributário precisa melhorar o resultado líquido.
Um mapa prático dos impostos de uma empresa comercial
| Situação | Principais tributos e custos tributários |
|---|---|
| Simples Nacional | DAS com IRPJ, CSLL, PIS, Cofins, CPP e ICMS, conforme regras |
| Lucro Presumido | IRPJ, CSLL, PIS, Cofins, ICMS e encargos sobre folha |
| Lucro Real | IRPJ, CSLL, PIS/Cofins não cumulativos, ICMS e encargos sobre folha |
| Venda interestadual | ICMS interestadual e possível DIFAL conforme operação |
| Produtos específicos | ICMS-ST, monofásico, benefícios ou outros tratamentos |
| Importação | Tributos aduaneiros e possível IPI, ICMS e contribuições conforme operação |
| Funcionários | CPP, RAT, terceiros e demais obrigações conforme regime |
Esse quadro serve como orientação inicial.
Não substitui a análise da empresa.
Perguntas frequentes sobre impostos de uma empresa comercial
Quais impostos uma empresa comercial paga no Brasil?
Depende do regime. Entre os principais estão IRPJ, CSLL, PIS, Cofins, ICMS e contribuições previdenciárias. No Simples Nacional, grande parte desses tributos fica reunida no DAS.
Quais impostos uma empresa comercial paga no Simples Nacional?
No comércio, o Anexo I reúne parcelas de IRPJ, CSLL, PIS/Pasep, Cofins, CPP e ICMS, observadas segregações, sublimites e situações em que determinados tributos precisam ser pagos fora do DAS.
Qual é a alíquota do Simples para comércio?
Em 2026, as alíquotas nominais do Anexo I vão de 4% a 19%. A alíquota efetiva é calculada considerando a receita bruta acumulada dos 12 meses e a parcela a deduzir.
O comércio no Lucro Presumido paga quanto de tributos federais?
Em uma operação comercial típica, uma referência simplificada antes do adicional de IRPJ e de situações específicas é de 5,93% da receita: 1,20% de IRPJ, 1,08% de CSLL, 0,65% de PIS e 3% de Cofins. ICMS, folha e demais situações ficam fora desse percentual.
O ICMS em Santa Catarina é sempre 17%?
Não. A alíquota interna geral é 17%, mas existem hipóteses de 12%, 25% e outros tratamentos específicos. Também existem regras próprias para operações destinadas a contribuintes e vendas interestaduais.
Uma empresa do comércio paga ISS?
A simples venda de mercadorias está vinculada ao ICMS, não ao ISS. Se a empresa também prestar serviços sujeitos à legislação municipal, pode existir ISS sobre essas receitas.
Uma empresa comercial paga IPI?
Um varejista comum normalmente não recolhe IPI simplesmente por revender mercadorias nacionais, mas importadores e empresas equiparadas a industriais podem ter tratamento diferente.
ICMS-ST é um imposto diferente?
Não. Trata-se de uma sistemática de recolhimento do ICMS na qual a responsabilidade pelo imposto de determinadas etapas da cadeia pode ser atribuída a outro contribuinte.
PIS e Cofins acabam quando?
O cronograma da Reforma prevê a extinção de PIS e Cofins em 2027, com entrada da CBS no novo modelo.
O ICMS acaba em 2027?
Não. A substituição gradual do ICMS pelo IBS acontece de 2029 a 2032, com extinção do ICMS em 2033.
Empresas do Simples também terão IBS e CBS?
Sim. A regulamentação já incorporou IBS e CBS às regras do Simples Nacional a partir de 2027.
Como saber qual regime paga menos imposto?
É necessário simular Simples, Presumido e Real utilizando faturamento, margem, folha, produtos, créditos, ICMS e perfil dos clientes. Apenas comparar alíquotas nominais não é suficiente.
Por que duas lojas com o mesmo faturamento podem pagar impostos diferentes?
Porque podem possuir regimes tributários diferentes, mix de produtos distintos, créditos de ICMS diferentes, benefícios fiscais, vendas interestaduais ou produtos sujeitos a tributação específica.
Conclusão: saber os impostos de uma empresa comercial é apenas o começo
Quando um empresário pergunta quanto uma empresa do comércio paga de imposto, é tentador responder com um percentual.
Simples começa em 4%.
Lucro Presumido possui determinada referência federal.
ICMS em Santa Catarina possui alíquota geral de 17%.
Mas nenhuma dessas informações, isoladamente, responde à pergunta de forma correta.
Os impostos de uma empresa comercial são o resultado de várias camadas que precisam ser analisadas em conjunto.
Primeiro existe o regime tributário.
Depois vem o produto.
Em seguida, o fornecedor.
Depois, o cliente e o destino da venda.
Também entram os créditos tributários, folha de pagamento, benefícios fiscais, substituição tributária, vendas interestaduais e particularidades da operação.
Uma loja no Simples pode pagar uma carga completamente diferente de outra loja no mesmo regime se uma vende produtos monofásicos e a outra não.
Duas empresas no Lucro Presumido podem ter a mesma carga federal e ICMS completamente diferente.
Duas empresas no Lucro Real podem possuir o mesmo faturamento, mas resultados tributários muito distintos porque uma possui mais créditos e maior margem.
É por isso que planejamento tributário começa com dados.
A empresa precisa saber quanto realmente paga hoje antes de tentar reduzir impostos.
Para uma empresa comercial de Santa Catarina, isso significa conhecer não apenas a guia do DAS ou o valor do ICMS recolhido, mas a carga tributária efetiva sobre a operação.
Também significa olhar para 2027.
PIS e Cofins deixarão o sistema atual, a CBS entrará em funcionamento e IBS começará a ocupar cada vez mais espaço na estrutura tributária. O ICMS continuará existindo durante a transição e somente será eliminado em 2033.
Para empresas do Simples Nacional, setembro de 2026 possui uma decisão adicional: até o dia 30 está aberta a janela relacionada ao modelo de recolhimento de IBS e CBS para o primeiro semestre de 2027.
Portanto, este não é o momento de perguntar apenas quanto sua empresa paga de imposto.
É o momento de perguntar:
Quanto pago hoje?
Por que pago esse valor?
Quais produtos estão produzindo essa carga?
Quanto consigo recuperar em créditos?
Existe outro regime tributário mais eficiente?
Como a minha carga mudará em 2027?
E, principalmente, depois de todos os impostos, quanto de margem continua sobrando?
A Sulcontábil auxilia empresas de Araranguá, Criciúma e outras regiões de Santa Catarina na análise dos impostos de uma empresa comercial, revisão de ICMS, Simples Nacional, Lucro Presumido, Lucro Real, cadastro de produtos e planejamento para IBS e CBS.
A melhor tributação não é necessariamente aquela com a menor alíquota impressa em uma tabela.
É aquela que, dentro da lei, produz a melhor combinação entre segurança fiscal, competitividade, caixa e lucro.
Sobre o autor
Everaldo Pereira Costa
Contador — CRC/SC SC017622O3
Conteúdo elaborado sob perspectiva contábil, tributária e empresarial e atualizado conforme a legislação e as orientações oficiais disponíveis em setembro de 2026. Os cálculos apresentados são exemplos didáticos. A tributação efetiva depende do regime, faturamento, produto, NCM, operação, destino, benefícios fiscais, créditos e demais características de cada empresa.