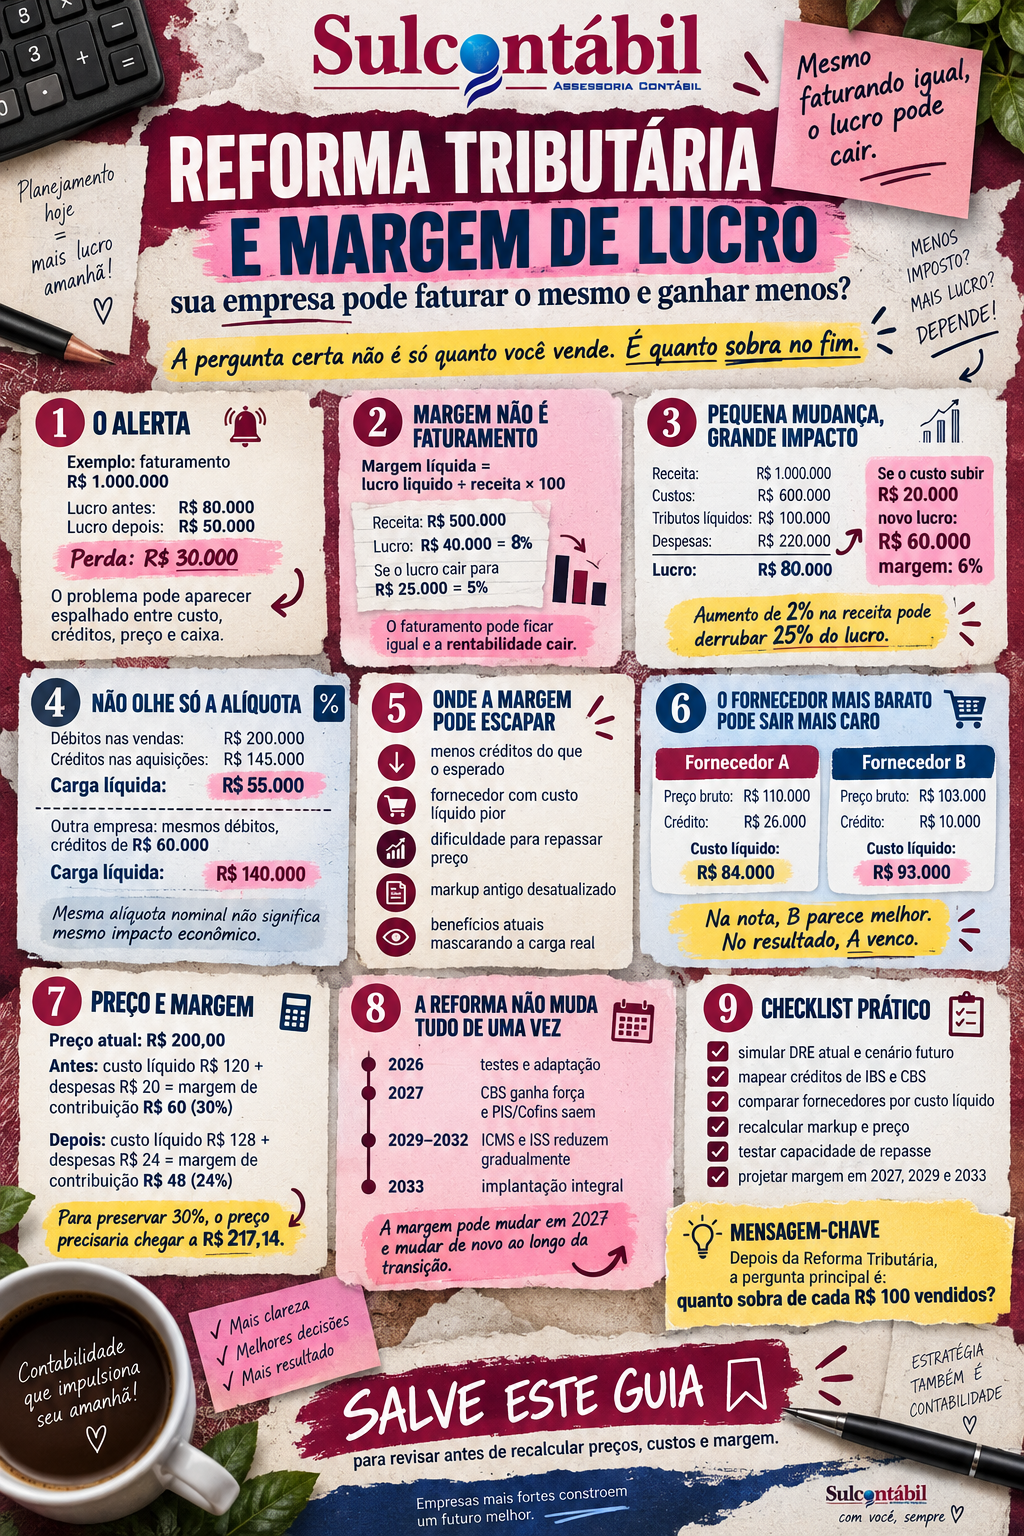
Uma empresa pode vender exatamente a mesma quantidade, manter os mesmos clientes e fechar o mês com o mesmo faturamento de R$ 1.000.000,00. Ainda assim, depois das mudanças tributárias, o lucro que antes era de R$ 80.000,00 pode cair para R$ 50.000,00 sem que o empresário perceba imediatamente onde os R$ 30.000,00 desapareceram.
Esse talvez seja um dos maiores riscos da relação entre Reforma Tributária e margem de lucro. O impacto não necessariamente aparecerá como uma nova despesa chamada “Reforma Tributária” na demonstração de resultado. Ele pode surgir espalhado entre o custo líquido das mercadorias, os créditos de IBS e CBS, a tributação das vendas, descontos comerciais, despesas financeiras e dificuldade de reajustar preços.
Por isso, a pergunta “a Reforma vai aumentar meus impostos?” é importante, mas insuficiente. Para quem administra uma empresa, existe outra questão muito mais relevante:
Depois da Reforma Tributária, quanto continuará sobrando de cada R$ 100,00 que minha empresa vende?
A resposta não será igual para todos os negócios. Uma indústria que realiza grande volume de aquisições tributadas pode possuir muitos créditos de IBS e CBS. Uma empresa intensiva em folha pode apresentar estrutura completamente diferente. Um comércio que atualmente utiliza benefício de ICMS pode partir de uma carga efetiva muito inferior àquela indicada pela alíquota nominal. Uma empresa B2B poderá precisar ajustar preço para continuar competitiva considerando os créditos do cliente, enquanto uma empresa B2C dependerá principalmente da capacidade do consumidor de absorver o preço final.
Em setembro de 2026, essa análise já deveria estar acontecendo. O país está no ano de teste de IBS e CBS e, em 2027, PIS e Cofins deixam o sistema atual, a CBS passa a ser cobrada no novo modelo, o IBS continua sua fase inicial e o Imposto Seletivo entra em vigor. A substituição gradual de ICMS e ISS pelo IBS ocorrerá entre 2029 e 2032, com implantação integral do novo sistema em 2033.
A relação entre Reforma Tributária e margem de lucro, portanto, precisa ser analisada antes que os novos valores apareçam no fechamento contábil.
Primeiro: margem de lucro não é a mesma coisa que faturamento
Essa distinção parece básica, mas será decisiva durante a transição.
Imagine uma empresa que venda R$ 500.000,00 por mês e apresente lucro líquido de R$ 40.000,00. Sua margem líquida é de 8%.
Se o faturamento subir para R$ 550.000,00, mas custos e tributos aumentarem de tal maneira que o lucro permaneça em R$ 40.000,00, a empresa cresceu em vendas e ficou menos eficiente. Sua margem caiu para aproximadamente 7,27%.
Agora imagine um cenário ainda mais delicado. O faturamento continua em R$ 500.000,00, mas alterações em custos e carga tributária líquida reduzem o lucro para R$ 25.000,00.
A margem passa de 8% para 5%.
O faturamento não mudou.
O lucro caiu 37,5%.
É justamente por isso que Reforma Tributária e margem de lucro precisam estar na mesma planilha. O empresário que observar apenas a receita poderá acreditar que nada mudou enquanto sua rentabilidade deteriora silenciosamente.
Como calcular a margem líquida
A fórmula é simples:
Margem líquida = lucro líquido ÷ receita × 100
Se uma empresa vende R$ 1.000.000,00 e obtém R$ 80.000,00 de lucro:
R$ 80.000,00 ÷ R$ 1.000.000,00 = 8%.
Agora suponha que, depois de todos os efeitos da Reforma, o lucro caia para R$ 55.000,00.
R$ 55.000,00 ÷ R$ 1.000.000,00 = 5,5%.
A carga tributária pode ter mudado apenas alguns pontos, mas a redução no lucro foi:
R$ 25.000,00 ÷ R$ 80.000,00 = 31,25%.
Esse fenômeno ocorre porque tributos, custos e despesas incidem sobre uma base muito maior do que o lucro.
Uma mudança aparentemente pequena sobre a receita pode representar uma mudança enorme sobre o resultado.
Um aumento de 2% no custo pode consumir grande parte do lucro
Considere uma empresa com esta DRE mensal:
| DRE | Situação atual |
|---|---|
| Receita | R$ 1.000.000,00 |
| Custos | R$ 600.000,00 |
| Tributos líquidos | R$ 100.000,00 |
| Despesas | R$ 220.000,00 |
| Lucro líquido | R$ 80.000,00 |
| Margem líquida | 8% |
Agora imagine que a combinação entre tributação, créditos e fornecedores faça o custo líquido aumentar apenas R$ 20.000,00.
Novo lucro:
R$ 60.000,00.
Nova margem:
6%.
O custo aumentou somente 2% da receita, mas o lucro caiu 25%.
É por essa razão que uma empresa com margem pequena precisa analisar Reforma Tributária e margem de lucro com muito mais cuidado do que uma simples comparação de alíquotas.
Quanto menor a margem atual, maior tende a ser a sensibilidade da empresa a pequenas mudanças.
O principal erro será olhar apenas para a alíquota de IBS e CBS
É provável que muitos planejamentos comecem assim:
“Hoje pago X%. Depois da Reforma pagarei Y%. Portanto, minha carga aumentará ou diminuirá Z pontos.”
Essa conta pode gerar conclusões erradas.
O novo sistema foi estruturado sob uma lógica mais ampla de não cumulatividade. A Lei Complementar nº 214/2025 determina que contribuintes sujeitos ao regime regular poderão apropriar créditos de IBS e CBS nas aquisições quando cumpridas as condições legais, incluindo documento fiscal eletrônico idôneo e as regras relacionadas à extinção do débito da operação anterior.
Isso significa que a empresa deve observar:
tributos gerados nas vendas
menos
créditos das aquisições
igual a
carga tributária líquida.
É essa carga líquida que interessa para a análise econômica.
Reforma Tributária e margem de lucro: a diferença entre débito e carga efetiva
Considere uma empresa que gere R$ 200.000,00 de IBS e CBS nas vendas de determinado período.
Olhar apenas esse número pode assustar.
Agora imagine que a mesma empresa possua R$ 145.000,00 de créditos válidos nas aquisições.
Carga líquida simplificada:
R$ 200.000,00 – R$ 145.000,00 = R$ 55.000,00.
Outra empresa pode gerar os mesmos R$ 200.000,00 de débitos, mas possuir apenas R$ 60.000,00 em créditos.
Carga líquida:
R$ 140.000,00.
Mesmo faturamento. Mesma alíquota nominal sobre as vendas. Diferença de R$ 85.000,00 na carga líquida.
Por isso, perguntar apenas “qual será a alíquota?” não permite prever a margem de lucro após a Reforma Tributária.
A empresa precisa conhecer sua cadeia de custos.
O primeiro canal de perda de margem: menos créditos do que o esperado
Imagine uma prestadora de serviços com receita de R$ 400.000,00 mensais. Sua estrutura possui R$ 220.000,00 de folha e apenas R$ 40.000,00 em aquisições tributadas de terceiros.
Compare com um comércio que também vende R$ 400.000,00, mas compra R$ 250.000,00 em mercadorias tributadas.
O faturamento é idêntico.
A estrutura de potenciais créditos não é.
A folha de pagamento não representa aquisição tributada por IBS e CBS capaz de produzir o crédito típico do IVA. Já mercadorias e serviços tributados adquiridos por contribuinte do regime regular podem integrar a lógica de creditamento quando atendidos os requisitos legais.
É por isso que empresas intensivas em mão de obra precisam realizar uma análise específica de Reforma Tributária e margem de lucro.
Não significa automaticamente que pagarão mais. Alguns setores possuem reduções, regimes diferenciados ou tratamentos específicos. Significa apenas que não se pode comparar empresas usando uma média genérica.
O segundo canal: o custo líquido dos fornecedores pode mudar
Imagine que sua empresa compre determinado produto por R$ 100.000,00 e tenha R$ 20.000,00 de créditos aproveitáveis.
Custo líquido:
R$ 80.000,00.
Agora o fornecedor muda sua estrutura e a mesma compra passa a produzir apenas R$ 12.000,00 de crédito.
Novo custo líquido:
R$ 88.000,00.
A nota continua em R$ 100.000,00.
O departamento de compras pode acreditar que não houve aumento algum.
Economicamente, houve aumento de R$ 8.000,00.
Esse efeito demonstra como Reforma Tributária e margem de lucro estarão relacionadas também às decisões de compras.
O custo que deveria chegar à precificação é o custo líquido economicamente suportado, não apenas o valor bruto da nota.
O fornecedor mais barato pode destruir margem
Considere:
| Fornecedor | Preço bruto | Crédito aproveitável | Custo líquido |
|---|---|---|---|
| A | R$ 110.000,00 | R$ 26.000,00 | R$ 84.000,00 |
| B | R$ 103.000,00 | R$ 10.000,00 | R$ 93.000,00 |
A equipe de compras economiza aparentemente R$ 7.000,00 escolhendo B.
Na realidade, aumenta o custo líquido em R$ 9.000,00.
Se a empresa possui margem líquida de 5%, quanto de faturamento adicional seria necessário para gerar R$ 9.000,00 de lucro?
R$ 180.000,00.
Uma decisão de fornecedor aparentemente pequena exigiria R$ 180.000,00 em novas vendas para compensar o efeito sobre o resultado, mantida a margem de 5%.
Esse é o tipo de conta que precisa fazer parte do planejamento de Reforma Tributária e margem de lucro.
O terceiro canal: a empresa pode não conseguir repassar o aumento ao preço
Imagine um produto vendido por R$ 200,00.
Sua estrutura econômica atual é:
| Componente | Valor |
|---|---|
| Preço | R$ 200,00 |
| Custo líquido | R$ 120,00 |
| Despesas variáveis | R$ 20,00 |
| Margem de contribuição | R$ 60,00 |
| Margem de contribuição | 30% |
Depois das mudanças, o custo líquido sobe para R$ 128,00 e as despesas variáveis para R$ 24,00.
Mantendo o preço:
Margem de contribuição:
R$ 48,00.
Percentual:
24%.
A empresa perdeu seis pontos percentuais de margem.
Em valores, cada unidade deixou de gerar R$ 12,00.
Se vende 10.000 unidades por ano, a redução é de:
R$ 120.000,00.
A primeira reação poderia ser aumentar o preço para recuperar a diferença. Mas se os concorrentes vendem a R$ 198,00, R$ 201,00 e R$ 203,00, talvez o mercado não aceite um reajuste suficiente.
É nesse momento que Reforma Tributária e margem de lucro deixam de ser apenas um assunto fiscal e se tornam um problema comercial.
Quanto deveria subir o preço para preservar a margem?
Continuemos no exemplo anterior.
A empresa deseja preservar uma margem de contribuição de 30%.
Depois das alterações, custo líquido e despesas variáveis somam:
R$ 152,00.
Se chamarmos o novo preço de P, temos:
P – R$ 152,00 = 30% de P.
Então:
70% de P = R$ 152,00.
P ≈ R$ 217,14.
O produto anteriormente vendido por R$ 200,00 precisaria chegar a aproximadamente R$ 217,14 para preservar a mesma margem de contribuição, neste exemplo simplificado.
Reajuste necessário:
aproximadamente 8,57%.
A pergunta agora não é tributária.
O consumidor aceita esse preço?
Se não aceitar, parte da mudança será absorvida pela empresa.
A quarta forma de perder margem: continuar usando o markup antigo
Muitas empresas possuem um markup padrão cadastrado há anos.
Produto custa R$ 100,00?
Multiplica por 1,8.
Produto custa R$ 200,00?
Aplica a mesma lógica.
Isso já pode gerar distorções hoje. Com a Reforma, a fragilidade aumenta.
Se créditos alterarem o custo líquido, impostos mudarem e despesas financeiras sofrerem impacto, o mesmo markup pode deixar de produzir a margem pretendida.
Um markup não deveria ser uma constante histórica. Ele é o resultado de uma estrutura econômica.
Quando a estrutura muda, o markup precisa ser recalibrado.
A análise de Reforma Tributária e margem de lucro deveria, portanto, chegar até as tabelas de preço dos ERPs.
O quinto canal: benefícios atuais podem esconder uma margem tributária
Em Santa Catarina, uma empresa pode utilizar atualmente redução de base, crédito presumido ou outro tratamento fiscal que faça sua carga efetiva de ICMS ser significativamente menor do que a alíquota nominal.
Imagine uma operação em que a alíquota nominal seja 17%, mas o conjunto das regras aplicáveis faça a carga econômica efetiva ficar próxima de 8%.
Se alguém comparar diretamente “17% de ICMS” com uma futura alíquota do IBS, a simulação estará começando do número errado.
A empresa não paga economicamente 17%.
Ela parte de 8% no exemplo.
Como ICMS e ISS somente começam sua substituição gradual pelo IBS em 2029, com conclusão em 2033, os impactos relacionados aos tratamentos atuais precisarão ser acompanhados durante vários exercícios.
Empresas beneficiadas precisam ser particularmente cuidadosas ao estudar Reforma Tributária e margem de lucro.
A margem pode mudar em 2027 e mudar novamente em 2029
É importante compreender que não existe apenas uma “Reforma Tributária de 2027”.
O cronograma oficial prevê etapas diferentes. Em 2027 e 2028, a CBS passa a funcionar com a extinção de PIS e Cofins, enquanto o IBS permanece em sua fase inicial. A partir de 2029 começa a redução progressiva de ICMS e ISS e o aumento proporcional do IBS, até a substituição integral em 2033.
Uma empresa pode, portanto, apresentar esta trajetória:
Margem em 2026: 8%.
Margem projetada em 2027: 7,5%.
Margem projetada em 2029: 6,8%.
Margem projetada em 2033: 7,2%.
Os números são apenas ilustrativos, mas ajudam a visualizar uma questão importante: o planejamento precisa ser plurianual.
Não basta responder se a Reforma é boa ou ruim.
É necessário saber quando cada efeito aparece.
O sexto canal de redução da margem: split payment e despesas financeiras
O split payment é outro exemplo em que o impacto pode não aparecer inicialmente na linha de tributos da DRE.
A Lei Complementar nº 214 prevê a segregação e o recolhimento de IBS e CBS na liquidação financeira das operações alcançadas pelo mecanismo. A legislação determina implementação gradual e permite que atos conjuntos definam etapas e hipóteses de utilização.
Imagine uma empresa que utilize, em média, R$ 200.000,00 de tributos ainda não vencidos como capital de giro temporário.
Com maior segregação, essa disponibilidade diminui.
A empresa precisa substituir os R$ 200.000,00.
Se conseguir utilizar capital próprio, o impacto financeiro pode ser pequeno. Se precisar contratar empréstimo a 1,8% ao mês, surge uma despesa aproximada de:
R$ 3.600,00 por mês.
Em 12 meses, desconsiderando capitalização e demais custos:
R$ 43.200,00.
Os tributos não necessariamente ficaram R$ 43.200,00 maiores.
Mas a margem de lucro após a Reforma Tributária diminuiu porque o custo financeiro aumentou.
Uma DRE mostra esse efeito com clareza
Considere:
| Indicador mensal | Antes | Cenário futuro |
|---|---|---|
| Receita | R$ 1.000.000,00 | R$ 1.000.000,00 |
| Custos líquidos | R$ 600.000,00 | R$ 610.000,00 |
| Tributos líquidos | R$ 100.000,00 | R$ 110.000,00 |
| Despesas operacionais | R$ 210.000,00 | R$ 210.000,00 |
| Despesas financeiras | R$ 10.000,00 | R$ 15.000,00 |
| Lucro | R$ 80.000,00 | R$ 55.000,00 |
| Margem líquida | 8% | 5,5% |
A piora total foi de R$ 25.000,00.
Mas apenas R$ 10.000,00 vieram diretamente de aumento na carga tributária líquida.
Outros R$ 10.000,00 vieram do custo.
E R$ 5.000,00 vieram do financeiro.
É exatamente por isso que Reforma Tributária e margem de lucro precisam ser analisadas na DRE inteira.
O sétimo canal: o regime tributário pode deixar de ser o ideal
No artigo anterior desta série, mostramos que a Reforma muda a lógica de comparação entre Simples Nacional, Lucro Presumido e Lucro Real.
Isso também afeta a margem.
No Simples Nacional existe, a partir de 2027, a possibilidade de manter IBS e CBS dentro da sistemática simplificada ou optar pela apuração regular desses dois tributos. Em setembro de 2026 está aberta a janela para a escolha relativa ao primeiro semestre de 2027, com prazo até 30 de setembro.
Uma empresa que tome a decisão errada pode sofrer de duas maneiras.
Pode pagar mais tributos do que o necessário.
Ou pode preservar uma pequena economia tributária e perder competitividade comercial por causa da forma como seus clientes aproveitam créditos.
O melhor regime é aquele que preserva o resultado econômico, não simplesmente aquele que produz o menor DAS.
Um pequeno distribuidor B2B pode ter uma escolha diferente de uma loja B2C
Imagine duas empresas do Simples, cada uma faturando R$ 250.000,00 mensais.
A primeira é uma loja que vende 95% para pessoas físicas.
A segunda é uma distribuidora que vende 95% para grandes empresas.
A loja B2C possui clientes que normalmente não utilizam créditos de IBS e CBS. Simplicidade e preço final podem ter peso maior.
A distribuidora possui clientes que podem comparar o custo da aquisição depois dos créditos tributários. Nesse caso, a forma de recolhimento de IBS e CBS pode afetar sua proposta comercial.
Mesmo faturamento.
Mesmo regime atual.
Possível decisão futura diferente.
Essa é mais uma demonstração de que Reforma Tributária e margem de lucro precisam ser analisadas de acordo com o modelo de negócio.
O oitavo canal: o mix de produtos pode mudar
Nem todos os produtos de uma empresa possuem a mesma margem.
Considere uma loja com três linhas:
| Linha | Participação na receita | Margem de contribuição |
|---|---|---|
| A | 40% | 35% |
| B | 35% | 20% |
| C | 25% | 8% |
Agora imagine que a Reforma afete principalmente a Linha C e reduza sua contribuição para 4%.
Se o volume permanecer igual, o impacto pode ser administrável.
Mas imagine que justamente a Linha C seja a categoria que mais cresce.
A empresa pode aumentar o faturamento e, paradoxalmente, reduzir a margem total.
Esse fenômeno é conhecido na gestão como deterioração do mix.
A Reforma Tributária e margem de lucro deveriam, portanto, ser analisadas também por categoria, produto, canal e unidade.
Uma média global pode esconder uma linha que já não é economicamente saudável.
Um exemplo de crescimento que destrói lucro
Considere:
Ano 1
Receita:
R$ 10.000.000,00.
Margem líquida:
8%.
Lucro:
R$ 800.000,00.
Ano 2
Receita cresce 15%:
R$ 11.500.000,00.
Mas a combinação de novo mix, custos e tributação reduz a margem para 5,5%.
Lucro:
R$ 632.500,00.
A empresa cresceu R$ 1.500.000,00 em faturamento.
E perdeu R$ 167.500,00 de lucro.
Se o empresário acompanhar apenas vendas, comemorará o crescimento.
Se acompanhar Reforma Tributária e margem de lucro, perceberá que o negócio ficou economicamente pior.
O nono canal: descontos antigos podem ficar caros demais
Imagine um produto vendido por R$ 1.000,00 com margem de contribuição de R$ 250,00.
A empresa autoriza desconto de até 10%.
Desconto:
R$ 100,00.
Contribuição restante:
R$ 150,00.
Agora a estrutura futura reduz a margem inicial para R$ 180,00.
Se o desconto continuar em R$ 100,00, restam:
R$ 80,00.
A política comercial não mudou.
Mas o desconto passou a consumir:
55,6% da margem disponível, contra 40% anteriormente.
Por isso, revisar Reforma Tributária e margem de lucro também significa rever alçadas comerciais, cupons, descontos automáticos e campanhas promocionais.
Não adianta recalcular o preço cheio e deixar todo o sistema de descontos baseado na margem antiga.
O décimo canal: comissão pode consumir parcela maior da margem
Imagine uma venda de R$ 100.000,00 com comissão comercial de 5%.
Comissão:
R$ 5.000,00.
Antes da Reforma, a contribuição da operação era R$ 20.000,00.
A comissão consumia 25% da contribuição.
Depois das alterações, a contribuição antes da comissão cai para R$ 15.000,00.
Os mesmos R$ 5.000,00 agora consomem 33,3%.
O vendedor não ficou mais caro.
A margem ficou menor.
Em empresas nas quais a comissão é calculada exclusivamente sobre faturamento, esse efeito merece atenção.
Uma alternativa gerencial pode ser avaliar modelos ligados à margem de contribuição ou ao resultado da operação, desde que isso faça sentido comercial e trabalhista para a empresa.
Como descobrir se a Reforma pode reduzir a margem da sua empresa?
A análise deve começar pela DRE dos últimos 12 meses. Não pela futura alíquota.
Uma empresa deveria saber, pelo menos, quanto possui hoje de receita, custo líquido, tributos, despesas variáveis, despesas fixas, resultado operacional, despesas financeiras e lucro líquido.
Depois disso, cria-se o cenário da Reforma.
Uma estrutura prática pode ser:
| Indicador | Atual | Cenário 2027 | Variação |
|---|---|---|---|
| Receita | R$ 1.000.000,00 | R$ 1.000.000,00 | 0% |
| Custo bruto | R$ 650.000,00 | R$ 650.000,00 | 0% |
| Créditos tributários | R$ 50.000,00 | R$ 70.000,00 | +R$ 20.000,00 |
| Custo líquido | R$ 600.000,00 | R$ 580.000,00 | -R$ 20.000,00 |
| Tributos líquidos | R$ 100.000,00 | R$ 125.000,00 | +R$ 25.000,00 |
| Despesas operacionais | R$ 210.000,00 | R$ 210.000,00 | 0 |
| Financeiro | R$ 10.000,00 | R$ 15.000,00 | +R$ 5.000,00 |
| Lucro | R$ 80.000,00 | R$ 70.000,00 | -R$ 10.000,00 |
| Margem líquida | 8% | 7% | -1 p.p. |
Nesse cenário, olhar apenas para os tributos mostraria uma piora de R$ 25.000,00.
A DRE mostra que R$ 20.000,00 foram compensados por créditos melhores.
O impacto final foi de R$ 10.000,00, incluindo a despesa financeira.
É essa leitura que interessa.
Faça uma análise de sensibilidade da margem
Como nem todos os parâmetros futuros estarão definitivamente conhecidos em todos os momentos da transição, a empresa não precisa esperar para calcular.
Pode trabalhar com cenários.
Imagine uma empresa com margem líquida atual de 8%.
| Cenário | Margem projetada |
|---|---|
| Favorável | 9% |
| Base | 7% |
| Conservador | 5% |
| Estresse | 3% |
Agora a administração possui perguntas concretas.
Se a margem cair para 7%, ainda atingimos nossa meta?
Se cair para 5%, quais preços precisam mudar?
Se chegar a 3%, quais produtos deixam de fazer sentido?
Qual é a quantidade mínima de capital necessária?
Esse tipo de exercício transforma Reforma Tributária e margem de lucro em planejamento, em vez de especulação.
Quanto sua empresa suporta perder de margem?
Suponha que o faturamento anual seja:
R$ 12.000.000,00.
Margem líquida atual:
6%.
Lucro:
R$ 720.000,00.
Agora observe o efeito de cada ponto percentual perdido.
| Margem | Lucro anual |
|---|---|
| 6% | R$ 720.000,00 |
| 5% | R$ 600.000,00 |
| 4% | R$ 480.000,00 |
| 3% | R$ 360.000,00 |
| 2% | R$ 240.000,00 |
Cada ponto percentual representa:
R$ 120.000,00 por ano.
Uma empresa que trate uma perda de 1 ponto percentual como algo “pequeno” pode estar ignorando R$ 120.000,00 de resultado.
Essa conversão de percentual para reais deveria fazer parte de todas as reuniões sobre Reforma Tributária e margem de lucro.
Quanto precisa vender para recuperar margem perdida?
Existe outra forma de visualizar.
Imagine uma empresa com margem líquida de 5%.
Ela perdeu R$ 100.000,00 de resultado anual.
Quanto precisa vender adicionalmente, mantida a margem de 5%, para recuperar esse lucro?
R$ 100.000,00 ÷ 5% = R$ 2.000.000,00.
Ou seja, perder R$ 100.000,00 por erro tributário, precificação ruim ou crédito não aproveitado pode exigir R$ 2.000.000,00 em vendas adicionais.
Essa comparação ajuda o empresário a entender por que gestão de margem costuma ser mais eficiente do que simplesmente tentar vender mais.
A margem deve ser calculada por produto
Uma empresa pode possuir margem média de 8% e ainda ter produtos vendidos com margem negativa.
A Reforma pode ampliar esse problema.
Imagine uma empresa com 5.000 SKUs. Em vez de tentar projetar cada um imediatamente, comece pelos produtos que representam maior faturamento.
Uma metodologia eficiente é cruzar:
faturamento; margem; carga tributária; volume de créditos; fornecedor; tratamento fiscal.
Os produtos de alto faturamento e baixa margem são os mais perigosos.
Uma redução de 2 pontos em um item que fatura R$ 5.000.000,00 por ano representa R$ 100.000,00.
E a margem por cliente?
No B2B, também vale analisar rentabilidade por cliente.
Considere um grande cliente que representa R$ 1.500.000,00 por ano. Para mantê-lo, a empresa concede descontos altos, prazo de 60 dias, frete gratuito e comissão elevada.
A margem aparente na tabela é 20%.
Depois de todos os efeitos, a margem líquida do cliente é 3%.
Se a Reforma reduzir mais um ponto, a empresa passa a trabalhar com 2%.
Talvez esse cliente precise de reajuste ou renegociação.
A análise de Reforma Tributária e margem de lucro também pode revelar que alguns contratos historicamente considerados importantes não são necessariamente rentáveis.
Contratos de longo prazo podem congelar margens antigas
Esse problema merece atenção especial em serviços, indústria e fornecimentos recorrentes.
Imagine um contrato assinado em 2025 com vigência até 2029, preço fixado e reajuste apenas pelo IPCA.
A estrutura tributária muda durante o contrato.
Se não houver mecanismo adequado de recomposição, a empresa pode absorver o impacto.
Contratos de longo prazo deveriam ser revisados para verificar como tratam alterações legislativas, novos tributos, extinção de tributos existentes, reajuste de preços e eventual recomposição do equilíbrio econômico.
Um contrato lucrativo em 2025 não é automaticamente lucrativo em 2027.
Uma empresa não deveria tentar preservar a margem de todos os produtos
Esse ponto é importante.
Se um produto perde competitividade depois da Reforma, talvez a solução não seja elevar o preço até recuperar exatamente a margem antiga.
Pode ser melhor aceitar uma margem menor porque ele atrai clientes para outras categorias.
Em outro produto, a empresa pode conseguir ampliar a margem porque os créditos melhoraram e o mercado não exige redução do preço.
Gestão profissional não significa manter tudo igual.
Significa entender onde ganhar, onde ceder e onde sair.
A Reforma Tributária e margem de lucro podem obrigar muitas empresas a revisar o próprio mix.
O que fazer se a margem projetada cair?
Se a simulação mostrar redução, o reajuste de preços é apenas uma das alternativas. A empresa também pode negociar fornecedores, mudar condições de compra, reduzir estoque, reorganizar o mix, melhorar logística, rever comissões, reduzir descontos, diminuir custo financeiro ou eliminar despesas que não geram retorno.
Em alguns casos, a maior oportunidade estará nos créditos de IBS e CBS. Em outros, estará na escolha do regime tributário. Para determinadas empresas, o principal ganho virá de capital de giro.
O importante é não tentar resolver toda a Reforma exclusivamente no preço cobrado ao consumidor.
O preço é uma consequência da operação.
Um plano de proteção da margem em 2026
A primeira etapa é medir a margem real atual. Se a contabilidade não consegue demonstrar quanto a empresa ganha hoje, qualquer projeção futura estará construída sobre uma base frágil.
Depois, mapeie os principais produtos, fornecedores e créditos. Em seguida, construa uma DRE para 2027 e pelo menos uma projeção para a transição iniciada em 2029.
A empresa também deveria selecionar os produtos responsáveis por aproximadamente 80% de sua receita e simular o impacto individualmente.
Por fim, defina gatilhos de ação. Por exemplo: se a margem de determinada categoria cair abaixo de 15%, revisar preço; se a margem líquida projetada da empresa cair abaixo de 6%, reabrir negociação com fornecedores; se a necessidade de capital de giro superar determinado valor, reduzir distribuição de lucros temporariamente.
Isso transforma o planejamento em decisões concretas.
Indicadores que devem ser acompanhados durante a transição
| Indicador | Por que acompanhar |
|---|---|
| Margem bruta | Mede custo das mercadorias/serviços |
| Margem de contribuição | Mede rentabilidade das vendas |
| Margem operacional | Mostra eficiência da operação |
| Margem líquida | Mostra o que efetivamente sobra |
| Carga tributária líquida | Compara débitos e créditos |
| Crédito sobre compras | Mede eficiência do creditamento |
| Custo líquido | Melhora a precificação |
| Desconto médio | Identifica erosão de margem |
| Despesa financeira | Captura impacto de caixa |
| Prazo de estoque | Mede capital imobilizado |
| Rentabilidade por produto | Identifica itens problemáticos |
| Rentabilidade por cliente | Identifica contratos problemáticos |
A empresa que acompanhar esses indicadores terá mais condições de identificar rapidamente quando Reforma Tributária e margem de lucro começarem a produzir efeitos diferentes do planejado.
Empresas do Simples precisam analisar margem ainda em setembro de 2026
Existe uma razão adicional para a urgência neste momento.
Microempresas e empresas de pequeno porte possuem até 30 de setembro de 2026 para as opções aplicáveis ao Simples Nacional e para definir, quando desejarem, o recolhimento de IBS e CBS pelo regime regular para o primeiro semestre de 2027. Quem não optar pelo regime regular permanece com os dois tributos dentro da sistemática do Simples no período correspondente.
Essa decisão não deveria ser feita apenas comparando o valor projetado das guias.
É necessário colocar os cenários na DRE.
Se um modelo produz R$ 5.000,00 de economia tributária, mas reduz a competitividade perante clientes B2B e provoca perda de R$ 200.000,00 em faturamento, ele não foi economicamente melhor.
Planejamento tributário precisa preservar resultado.
Perguntas frequentes sobre Reforma Tributária e margem de lucro
A Reforma Tributária pode reduzir a margem de lucro?
Sim. Isso pode acontecer se a carga tributária líquida aumentar, os créditos forem inferiores ao esperado, o custo líquido das compras subir, a empresa não conseguir reajustar preços ou houver aumento de despesas financeiras. O impacto depende da operação de cada negócio.
A Reforma Tributária vai aumentar os impostos de todas as empresas?
Não. O novo modelo amplia a lógica de não cumulatividade, e contribuintes do regime regular podem aproveitar créditos nas condições previstas em lei. Por isso, a carga líquida depende da relação entre débitos e créditos.
Como saber se minha margem vai cair?
Compare uma DRE atual com uma DRE projetada. Simule receita, custo líquido, créditos, tributos, despesas financeiras e preços. Depois compare a margem líquida dos dois cenários.
Um aumento pequeno de imposto pode reduzir muito o lucro?
Sim. Uma empresa com margem líquida de 5% pode sofrer forte impacto mesmo com aumento relativamente pequeno sobre o faturamento, porque o lucro corresponde a uma parcela pequena da receita.
Devo simplesmente aumentar meus preços?
Não necessariamente. O mercado pode não aceitar o reajuste. Antes disso, a empresa deve estudar fornecedores, créditos, custos, descontos, mix e eficiência operacional.
Créditos de IBS e CBS ajudam a preservar margem?
Podem ajudar. Aquisições que gerem créditos válidos reduzem a carga tributária líquida e podem diminuir o custo econômico dos bens e serviços adquiridos.
Folha de pagamento gera crédito?
Salários não são uma aquisição tributada por IBS e CBS e, portanto, não geram o crédito típico do IVA. Por isso, empresas intensivas em folha podem ter perfil de créditos diferente.
Split payment pode reduzir a margem?
Não necessariamente de maneira direta. Porém, se a redução da disponibilidade temporária de caixa obrigar a empresa a contratar financiamento, o aumento da despesa financeira pode diminuir o lucro. A legislação prevê implementação gradual do split payment.
Empresas com benefícios de ICMS precisam se preocupar mais?
Precisam realizar uma análise específica. O correto é comparar o cenário futuro com a carga efetiva atual, considerando benefícios existentes, e acompanhar a transição de ICMS para IBS entre 2029 e 2033.
Empresas do Simples podem ter redução de margem?
Sim. O resultado dependerá da forma de recolhimento de IBS e CBS, atividade, faixa, estrutura de custos, clientes e competitividade. Em setembro de 2026 está aberta a janela de escolha relacionada ao primeiro semestre de 2027.
Qual margem devo acompanhar?
Não existe apenas uma. Margem bruta, margem de contribuição, operacional e líquida respondem perguntas diferentes. Para avaliar o resultado total da empresa, a margem líquida é fundamental.
Preciso simular produto por produto?
Não necessariamente todos imediatamente. Comece pelos produtos que concentram faturamento, possuem baixa margem ou apresentam maior risco tributário.
A Reforma pode aumentar minha margem?
Também pode. Uma empresa pode obter melhores créditos, reduzir cumulatividade, melhorar custo líquido e reorganizar fornecedores, produzindo ganho econômico.
Conclusão: a maior ameaça não é pagar mais imposto, é descobrir tarde que sua margem desapareceu
Uma empresa pode sobreviver a um mês de vendas abaixo do esperado. Pode administrar temporariamente um aumento de custo. Pode renegociar um fornecedor ou suspender um investimento.
O problema fica muito mais sério quando a empresa passa meses vendendo produtos que parecem rentáveis, mas não deixam a margem que a administração imagina.
É justamente esse risco que torna a relação entre Reforma Tributária e margem de lucro tão importante.
Os novos tributos não atuarão isoladamente. IBS e CBS conversarão com créditos, fornecedores, preço, cadastro, clientes, meios de pagamento e capital de giro. Uma mudança favorável em uma dessas áreas pode compensar outra desfavorável. Da mesma forma, pequenos impactos negativos somados podem destruir uma parcela relevante do resultado.
Imagine uma empresa com faturamento de R$ 12.000.000,00 e margem de 6%. Seu lucro anual é R$ 720.000,00.
Perder apenas um ponto percentual de margem reduz o lucro em R$ 120.000,00.
Perder dois pontos reduz em R$ 240.000,00.
O empresário pode olhar para 1% ou 2% e imaginar uma diferença pequena. Quando o percentual é transformado em reais, a dimensão muda completamente.
Por isso, a Sulcontábil recomenda que empresas deixem de perguntar apenas “quanto vou pagar de IBS e CBS?” e comecem a construir uma análise mais completa:
Qual é minha margem hoje? Quanto terei de créditos? Qual será meu custo líquido? Se eu mantiver o preço, qual será minha margem em 2027? E o que acontecerá quando a transição do ICMS para o IBS avançar a partir de 2029?
A resposta precisa estar em uma DRE projetada.
Em setembro de 2026, empresas do Simples possuem ainda uma decisão imediata sobre a forma de recolhimento de IBS e CBS para o primeiro semestre de 2027, com prazo atualmente aberto até 30 de setembro.
Para empresas do Lucro Presumido e do Lucro Real, o trabalho de simulação também deveria começar agora, porque PIS e Cofins deixam o sistema atual em 2027 e a CBS passa a ocupar esse espaço.
Empresas de Araranguá, Criciúma e demais regiões de Santa Catarina podem utilizar a transição como oportunidade para revisar fornecedores, preços, créditos, estoques, regime tributário e capital de giro. A Sulcontábil pode estruturar essa análise utilizando os números reais da empresa, em vez de estimativas genéricas de mercado.
A pergunta mais importante da Reforma Tributária e margem de lucro não é:
“A alíquota vai subir ou cair?”
É:
“Depois que toda a mudança passar pela minha DRE, quanto continuará sobrando para a empresa?”
Essa é a resposta que determina se o negócio continuará saudável.
Sobre o autor
Everaldo Pereira Costa
Contador — CRC/SC SC017622O3
Conteúdo elaborado sob perspectiva contábil, tributária, financeira e gerencial e atualizado conforme a legislação e as orientações oficiais disponíveis em setembro de 2026. A Reforma Tributária encontra-se em processo de implementação, e suas consequências devem ser avaliadas conforme atividade, regime, créditos, tratamentos específicos, fornecedores, clientes e estrutura econômica de cada empresa.