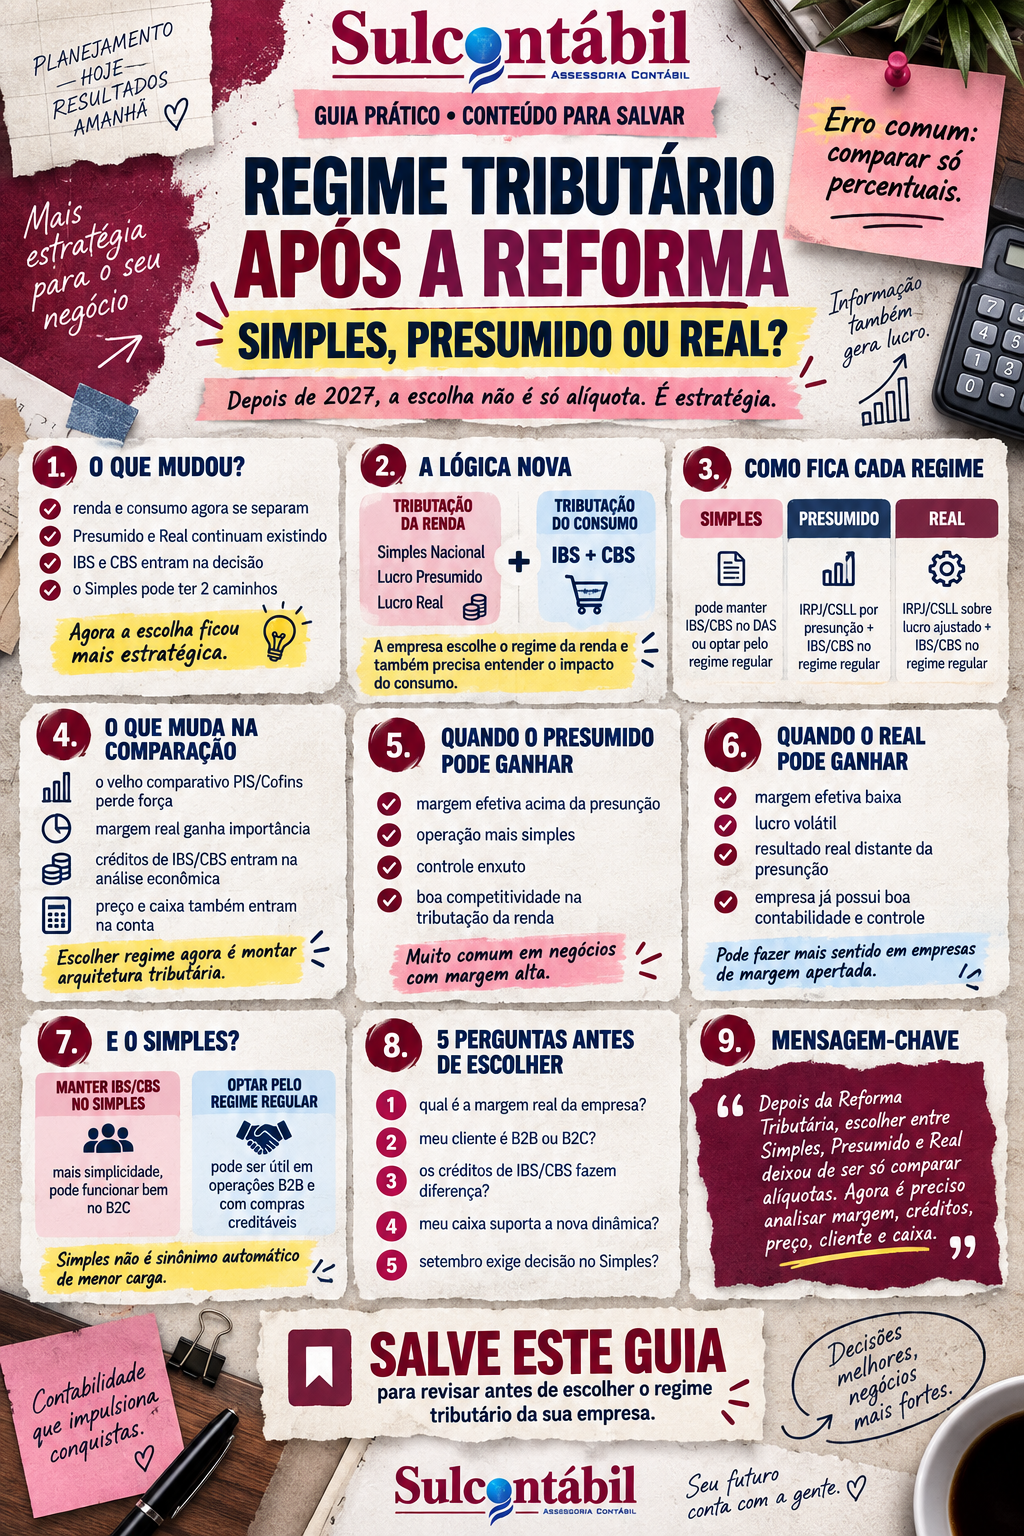
Escolher entre Simples Nacional, Lucro Presumido e Lucro Real nunca foi apenas uma questão de comparar três alíquotas. Ainda assim, durante muitos anos foi possível criar algumas referências relativamente simples. Uma empresa de serviços podia comparar o DAS do Simples com a soma de IRPJ, CSLL, PIS, Cofins, ISS e encargos do Lucro Presumido. No comércio, a discussão normalmente incorporava também ICMS, créditos e folha. No Lucro Real, entravam em cena a margem efetiva, os créditos do regime não cumulativo de PIS e Cofins e os ajustes do lucro tributável.
A Reforma Tributária muda parte importante dessa lógica.
A partir de 2027, PIS e Cofins deixam o sistema atual e são substituídos pela CBS. O IBS inicia sua transição enquanto ICMS e ISS continuam convivendo com o novo modelo até sua substituição completa em 2033. Para empresas fora do Simples Nacional, IBS e CBS seguem o regime regular previsto pela Lei Complementar nº 214/2025. Isso significa que uma empresa no Lucro Presumido e outra no Lucro Real podem ter formas completamente diferentes de calcular IRPJ e CSLL, mas estarão, em regra, inseridas na mesma lógica geral de débitos e créditos de IBS e CBS.
Esse é um dos conceitos mais importantes para entender qual será o melhor regime tributário após a Reforma Tributária.
A Reforma do consumo não extinguiu Lucro Presumido nem Lucro Real. A própria Receita Federal informa que as opções por esses regimes permanecem. O que ocorre é uma separação mais clara entre a tributação do lucro da empresa e a tributação do consumo.
Por isso, a análise que antes cabia em uma única planilha passa a exigir duas perguntas diferentes. Primeiro, qual é a melhor forma de tributar o resultado da empresa? Depois, como IBS e CBS afetam compras, vendas, créditos, preço e caixa?
No caso do Simples Nacional surge ainda uma terceira possibilidade, porque o optante poderá manter IBS e CBS dentro da sistemática do Simples ou escolher, nas condições previstas, o regime regular desses dois tributos sem necessariamente abandonar o Simples para os demais impostos.
Na prática, portanto, escolher o regime tributário após a Reforma Tributária será menos parecido com selecionar uma alíquota em uma tabela e mais parecido com montar a arquitetura tributária da empresa.
A primeira mudança de raciocínio: existem dois regimes dentro da mesma análise
Para compreender o regime tributário após a Reforma Tributária, vale separar aquilo que podemos chamar, para fins gerenciais, de dois blocos.
O primeiro é a tributação da renda ou do resultado. É aqui que continuam aparecendo Simples Nacional, Lucro Presumido e Lucro Real, cada um com suas próprias regras de IRPJ, CSLL e demais tributos relacionados.
O segundo bloco é a tributação do consumo. É aqui que entram CBS e IBS.
A estrutura pode ser visualizada assim:
| Regime empresarial | IRPJ/CSLL e demais regras | IBS/CBS |
|---|---|---|
| Simples Nacional | Sistemática do Simples | Dentro do Simples ou, mediante opção, regime regular |
| Lucro Presumido | Lucro calculado por percentuais de presunção | Regime regular |
| Lucro Real | Lucro contábil ajustado pelas regras fiscais | Regime regular |
A Lei Complementar nº 214 é clara ao determinar que o contribuinte que não optar pelo Simples Nacional ou MEI fica sujeito ao regime regular de IBS e CBS. A mesma lei permite ao optante do Simples escolher o regime regular especificamente para esses dois tributos.
Essa divisão muda profundamente a comparação entre Lucro Presumido e Lucro Real.
O velho comparativo entre Presumido e Real precisará ser refeito
Antes da CBS, uma das diferenças clássicas entre os regimes estava em PIS e Cofins.
No Lucro Presumido, muitas atividades estão historicamente submetidas ao regime cumulativo, normalmente associado às alíquotas de 0,65% de PIS e 3% de Cofins. No Lucro Real, a análise tradicional utiliza o regime não cumulativo, com alíquotas nominais superiores e possibilidade de créditos nas condições previstas pela legislação.
Essa diferença sempre teve enorme peso na escolha tributária.
A partir de 2027, PIS e Cofins são extintos e a CBS passa a integrar o novo modelo.
Isso significa que uma comparação de regime tributário após a Reforma Tributária não deveria continuar usando mecanicamente a velha lógica de “Presumido paga 3,65% e Real paga 9,25% menos créditos” como se nada tivesse mudado.
Essa parcela da equação será substituída pela CBS.
E como Lucro Presumido e Lucro Real estarão, em regra, no regime regular de IBS e CBS, a diferenciação entre os dois regimes passa a se concentrar muito mais na tributação da renda, na margem efetiva, nos ajustes fiscais e na estrutura operacional da empresa.
Essa talvez seja uma das maiores mudanças na lógica do planejamento tributário empresarial.
Lucro Presumido continuará existindo depois da Reforma?
Sim.
A Reforma Tributária do consumo não extinguiu o Lucro Presumido. A Receita Federal informa expressamente que as opções pelo Lucro Real e pelo Lucro Presumido permanecem inalteradas no processo de enquadramento tributário.
Atualmente, podem optar pelo Lucro Presumido, em regra, as pessoas jurídicas cuja receita total do ano-calendário anterior tenha sido igual ou inferior a R$ 78.000.000,00, desde que não estejam enquadradas em situações que obriguem à utilização do Lucro Real. Esse limite continua previsto no art. 13 da Lei nº 9.718/1998.
Portanto, a pergunta relevante não é se o Lucro Presumido sobreviverá.
A pergunta é se ele continuará sendo economicamente melhor para determinada empresa depois que uma parte importante da tributação sobre o consumo deixar de diferenciá-lo do Lucro Real.
O que exatamente continuará diferente no Lucro Presumido?
No Lucro Presumido, IRPJ e CSLL continuam sendo calculados a partir de percentuais de presunção aplicáveis à receita, conforme a atividade e as demais regras fiscais.
Em uma atividade comercial típica, por exemplo, é tradicional a utilização de presunção de 8% para a base do IRPJ e 12% para a CSLL. Em muitas atividades de prestação de serviços, os percentuais chegam a 32%.
Isso significa que o Fisco não começa perguntando quanto a empresa realmente lucrou. Primeiro aplica uma margem presumida definida pela legislação.
Essa característica permanece extremamente importante na escolha do regime tributário após a Reforma Tributária.
Uma empresa pode apresentar lucro efetivo muito superior ao percentual presumido e encontrar vantagem na sistemática. Outra pode apresentar margem efetiva muito abaixo da presunção e pagar IRPJ e CSLL sobre uma base substancialmente superior ao seu resultado econômico.
É justamente nesse ponto que o Lucro Real entra na comparação.
O Lucro Real também continuará existindo normalmente
Sim.
No Lucro Real, IRPJ e CSLL continuam partindo do resultado contábil, submetido aos ajustes determinados pela legislação tributária. Portanto, não se deve confundir “lucro contábil” com “Lucro Real”: existem adições, exclusões, compensações e outras regras fiscais que podem alterar a base final.
Além disso, determinadas pessoas jurídicas continuam obrigadas ao Lucro Real. Entre as hipóteses previstas na Lei nº 9.718 estão empresas cuja receita total do ano anterior ultrapasse R$ 78.000.000,00, além de certas instituições financeiras, empresas com determinados rendimentos do exterior e outras situações definidas em lei.
Para empresas que podem escolher, porém, a Reforma cria uma conclusão interessante: utilizar Lucro Real não significa mais, por si só, que a empresa terá uma sistemática de CBS diferente daquela utilizada no Lucro Presumido.
Ambas estarão no regime regular do novo IVA, salvo tratamentos específicos aplicáveis à operação.
Então IBS e CBS serão iguais no Lucro Presumido e no Lucro Real?
Em termos de regime geral de apuração, ambos estarão sujeitos ao regime regular de IBS e CBS, porque nenhum deles é Simples Nacional ou MEI.
Isso não significa que toda empresa pagará exatamente o mesmo valor.
A carga líquida dependerá das operações realizadas, das alíquotas aplicáveis, dos regimes diferenciados ou específicos, dos créditos existentes, das compras, da natureza da atividade e de outras características.
A diferença importante é outra: o fato de a empresa escolher Lucro Presumido ou Lucro Real não cria, por si só, dois regimes diferentes de IBS e CBS.
Esse detalhe muda completamente a análise do regime tributário após a Reforma Tributária.
Podemos pensar assim:
Escolha entre Presumido e Real → principalmente uma decisão sobre IRPJ, CSLL e estrutura de apuração.
IBS e CBS → análise da operação, dos créditos e da cadeia econômica.
As duas decisões continuam relacionadas na DRE, mas juridicamente não são a mesma coisa.
Um exemplo mostra por que isso importa
Imagine duas empresas de serviços, ambas com faturamento anual de R$ 3.600.000,00.
A Empresa A está no Lucro Presumido.
A Empresa B está no Lucro Real.
As duas compram os mesmos tipos de serviços, possuem estrutura semelhante e realizam operações submetidas às mesmas regras gerais de IBS e CBS.
No sistema atual, alguém poderia iniciar a comparação utilizando 3,65% de PIS/Cofins para uma e 9,25% menos créditos para outra.
Depois da substituição por CBS, essa comparação precisa ser abandonada.
Para escolher o regime tributário após a Reforma Tributária, será necessário colocar os dois negócios sob a mesma lógica de CBS e IBS e depois comparar o que realmente muda entre Presumido e Real: principalmente a tributação da renda.
Esse ajuste metodológico sozinho poderá mudar o resultado de muitas planilhas de planejamento tributário.
Exemplo de Lucro Presumido em uma empresa de serviços
Considere uma empresa de serviços com:
Receita anual: R$ 3.600.000,00.
Margem contábil efetiva antes de IRPJ e CSLL: 10%.
Resultado econômico:
R$ 360.000,00.
Para simplificar o exemplo, vamos considerar uma atividade sujeita à presunção de 32% para IRPJ e CSLL e não considerar particularidades, incentivos ou ajustes adicionais.
Base presumida:
32% × R$ 3.600.000,00 = R$ 1.152.000,00.
Observe a diferença.
A empresa efetivamente ganhou R$ 360.000,00, mas a base presumida utilizada para o cálculo parte de R$ 1.152.000,00.
Com IRPJ de 15%, adicional de 10% sobre a parcela da base que ultrapassa os limites legais e CSLL de 9%, a tributação sobre a renda pode ficar muito pesada em relação ao lucro econômico efetivamente produzido.
Isso não significa que toda empresa com margem de 10% obrigatoriamente deve migrar para o Lucro Real. Há diferenças contábeis, adições fiscais, despesas indedutíveis, prejuízos fiscais, custos de conformidade e outras variáveis.
Mas mostra o princípio.
Quanto mais distante a margem real estiver abaixo da margem presumida, mais importante se torna simular o Lucro Real.
Agora compare com o Lucro Real
Mantendo, apenas para fins didáticos, resultado tributável aproximado de R$ 360.000,00 antes de IRPJ e CSLL e ignorando ajustes fiscais que poderiam alterar essa base, a empresa no Lucro Real calcularia os tributos sobre um valor muito mais próximo de seu resultado econômico.
Isso pode produzir diferença relevante.
No entanto, o empresário deve evitar uma conclusão precipitada do tipo:
“Minha margem é menor que 32%, então o Lucro Real sempre será melhor.”
Não necessariamente.
A empresa precisa verificar quais despesas são fiscalmente dedutíveis, se existem adições ao lucro, qual é a qualidade da contabilidade, o comportamento mensal ou trimestral dos resultados e quanto custa manter uma estrutura adequada de controles.
Uma análise profissional do regime tributário após a Reforma Tributária precisa calcular a situação fiscal real, não apenas comparar percentuais de presunção.
E no comércio? A lógica pode se inverter
Agora considere uma empresa comercial com receita anual de R$ 3.600.000,00 e lucro efetivo de 10%.
Resultado econômico:
R$ 360.000,00.
No Lucro Presumido, as bases tradicionais para uma atividade comercial comum são menores do que as utilizadas em muitos serviços. Por isso, mesmo uma empresa com margem líquida relativamente modesta pode apresentar IRPJ e CSLL competitivos no Lucro Presumido.
Nesse caso, o Lucro Real pode não apresentar a mesma vantagem encontrada no exemplo anterior.
Isso demonstra por que a pergunta “qual é o melhor regime?” não possui uma resposta única.
Um comércio, uma clínica, uma consultoria, uma revenda de veículos e uma indústria podem ter o mesmo faturamento e chegar a escolhas completamente diferentes.
O melhor regime tributário após a Reforma Tributária depende da margem e da atividade, mas também da cadeia de IBS e CBS.
A margem passa a ser ainda mais importante na comparação
Durante muito tempo, algumas empresas escolhiam regime com base quase exclusivamente no faturamento.
Essa é uma abordagem fraca.
Considere três empresas de serviços, todas faturando R$ 300.000,00 por mês:
| Empresa | Receita mensal | Margem antes de IRPJ/CSLL | Lucro aproximado |
|---|---|---|---|
| A | R$ 300.000,00 | 8% | R$ 24.000,00 |
| B | R$ 300.000,00 | 20% | R$ 60.000,00 |
| C | R$ 300.000,00 | 40% | R$ 120.000,00 |
Se todas estiverem em atividade com presunção de 32%, a relação entre lucro efetivo e lucro presumido será completamente diferente em cada uma.
Na Empresa A, a presunção é muito superior à margem econômica.
Na C, o lucro efetivo supera a presunção.
O faturamento é idêntico.
O regime tributário após a Reforma Tributária pode ser diferente.
Esse é um excelente exemplo de por que a DRE passa a ser uma ferramenta tributária.
Onde entram os créditos de IBS e CBS nessa escolha?
Eles entram fortemente na análise econômica, mas existe uma mudança conceitual importante.
Entre Lucro Presumido e Lucro Real, os créditos de IBS e CBS não devem ser utilizados como se apenas o Lucro Real tivesse acesso à não cumulatividade. No regime regular, ambos entram na sistemática prevista pela LC nº 214.
Portanto, se uma empresa no Presumido compra R$ 2.000.000,00 em mercadorias tributadas e outra idêntica está no Real, não é correto presumir que apenas a segunda poderá utilizar os novos créditos porque o nome de seu regime é “Real”.
Esse raciocínio pertence ao antigo comparativo de PIS e Cofins.
Na CBS, a lógica mudou.
Essa é uma das informações que mais precisam ser incorporadas aos novos planejamentos tributários.
Simples Nacional continua sendo a opção mais simples, mas não necessariamente a mais barata
O Simples Nacional continua existindo depois da Reforma, e CBS e IBS passam a integrar expressamente a sua sistemática a partir de 2027.
Entretanto, o empresário não deveria interpretar “Simples” como sinônimo automático de “menor carga”.
Dependendo da atividade, da faixa de faturamento, da folha, do Fator R, da relação B2B ou B2C e da estrutura de créditos, uma empresa pode encontrar cenários em que Lucro Presumido ou Lucro Real sejam economicamente melhores.
A Reforma adiciona ainda uma nova possibilidade.
O optante do Simples pode escolher recolher IBS e CBS pelo regime regular, permanecendo no Simples para os demais tributos.
Isso cria um modelo híbrido que precisa entrar obrigatoriamente nas simulações de regime tributário após a Reforma Tributária para empresas elegíveis.
Simples Nacional com IBS e CBS dentro do DAS
Quando a empresa mantém IBS e CBS na sistemática simplificada, preserva uma estrutura operacional mais integrada.
Esse modelo pode continuar muito interessante para pequenos negócios B2C, empresas com menor estrutura administrativa ou situações em que o benefício econômico da apuração regular não compense a complexidade adicional.
Mas existe um ponto importante: o empresário precisa avaliar não apenas o que a própria empresa paga, mas o efeito tributário sobre o cliente.
Em cadeias B2B, o crédito recebido pelo comprador pode influenciar a competitividade do fornecedor.
Portanto, um pequeno distribuidor que vende para grandes indústrias deve realizar uma análise diferente daquela de um restaurante que vende praticamente tudo a consumidores finais.
Simples Nacional com IBS e CBS no regime regular
A LC nº 214 permite que optantes do Simples apurem e recolham IBS e CBS pelo regime regular.
Esse modelo pode ser especialmente relevante para empresas com grande volume de aquisições creditáveis e forte atuação B2B.
Imagine uma pequena indústria que compra matéria-prima, embalagens, energia e serviços e vende toda a produção para outras empresas sujeitas ao regime regular.
Nesse caso, participar integralmente da lógica de débitos e créditos de IBS e CBS pode ter valor econômico e comercial.
Isso não significa que a empresa deve automaticamente fazer a opção. A complexidade administrativa aumenta, e o resultado precisa ser comparado com a alternativa de manter os tributos dentro do Simples.
O melhor regime tributário após a Reforma Tributária é aquele que melhora a combinação entre carga, margem, crédito do cliente, caixa e custo de conformidade.
Setembro de 2026 tornou essa decisão urgente
Para empresas já enquadradas ou interessadas no Simples, essa análise não é uma discussão para dezembro.
Desde 1º de setembro de 2026 está aberto o prazo para a opção pelo Simples Nacional para 2027 e para a definição da forma de recolhimento de IBS e CBS. A janela termina em 30 de setembro.
Essa antecipação do calendário é importante porque, historicamente, empresários estavam acostumados a tratar a opção pelo Simples em janeiro.
Para 2027, a decisão precisa ser antecipada.
Portanto, qualquer empresa elegível que esteja comparando regime tributário após a Reforma Tributária precisa incluir setembro de 2026 no calendário de planejamento.
Lucro Presumido pode ganhar competitividade em relação ao Real?
Em algumas empresas, sim.
Uma das razões é justamente o desaparecimento da antiga diferença entre PIS/Cofins cumulativos e não cumulativos como elemento central da comparação.
Imagine uma empresa com margem elevada e poucas despesas que produzam vantagens específicas no cálculo do Lucro Real. Se o Presumido oferecer uma base de IRPJ e CSLL inferior ao lucro efetivamente obtido, ele pode continuar bastante competitivo.
Além disso, como IBS e CBS estarão no regime regular em ambos os modelos, uma vantagem antiga do Lucro Real associada à sistemática não cumulativa de PIS/Cofins deixa de existir nos mesmos termos.
Isso pode fazer com que empresas que antes escolhiam Lucro Real parcialmente por causa dos créditos de PIS e Cofins precisem refazer completamente a conta.
A conclusão não é que o Presumido ficará melhor.
É que o comparativo antigo ficará obsoleto.
O Lucro Real também pode se tornar mais interessante para empresas de margem baixa
O movimento oposto também pode ocorrer.
Empresas com margem pequena ou resultados muito voláteis podem encontrar vantagem relevante no Lucro Real porque IRPJ e CSLL acompanham mais de perto o lucro tributável efetivamente produzido.
Imagine uma prestadora de serviços sujeita à presunção de 32%, mas que opere com margem econômica recorrente de 8%.
Ela deveria, no mínimo, simular o Lucro Real.
Quando a diferença de PIS/Cofins deixa de ser o grande elemento separador entre os regimes, a relação entre margem efetiva e presunção ganha ainda mais importância.
Por isso, a escolha do regime tributário após a Reforma Tributária precisará ser atualizada mesmo em empresas que utilizam o mesmo regime há dez ou quinze anos.
Histórico não é justificativa tributária.
Folha de pagamento continua sendo parte da decisão
A Reforma do consumo não elimina a necessidade de analisar encargos previdenciários.
No Simples Nacional, a CPP está, em regra, incorporada à sistemática do regime para diversas atividades, enquanto empresas sujeitas ao Anexo IV recolhem a contribuição patronal fora do DAS. A Receita Federal confirma expressamente essa particularidade do Anexo IV.
No Lucro Presumido e no Lucro Real, a folha continua exigindo análise específica das contribuições previdenciárias aplicáveis.
Isso significa que uma empresa intensiva em mão de obra não pode escolher seu regime tributário após a Reforma Tributária observando apenas IBS, CBS, IRPJ e CSLL.
Uma diferença previdenciária pode alterar completamente o resultado.
Fator R também permanece relevante
Para determinadas atividades de serviços no Simples Nacional, o Fator R continua fazendo parte da lógica de enquadramento entre Anexos III e V.
Uma empresa pode, portanto, precisar realizar simultaneamente três análises: qual será seu Anexo no Simples, se IBS e CBS ficarão dentro ou fora da sistemática simplificada e se o próprio Simples continua melhor do que Presumido ou Real.
Essa combinação mostra como a expressão “regime simplificado” pode esconder uma decisão bastante sofisticada.
O contador precisará transformar essa complexidade em uma comparação que o empresário consiga compreender.
O custo da contabilidade e da conformidade também deve entrar na planilha
Suponha que o Lucro Real economize R$ 20.000,00 por ano em tributos em relação ao Presumido, mas exija R$ 30.000,00 adicionais entre sistemas, controles, inventários, conciliações e estrutura administrativa.
O regime teoricamente mais econômico pode gerar custo empresarial maior.
Da mesma maneira, um Simples com IBS e CBS no regime regular pode produzir determinado ganho tributário e, ao mesmo tempo, aumentar significativamente a necessidade de integração, conciliação e acompanhamento dos créditos.
Escolher o regime tributário após a Reforma Tributária exige, portanto, calcular algo mais amplo do que imposto:
Custo tributário + custo administrativo + custo financeiro + efeito comercial.
Esse é o verdadeiro custo do regime.
A qualidade da contabilidade pode determinar se o Lucro Real funciona
O Lucro Real não é apenas uma alíquota diferente.
Ele depende de demonstrações contábeis confiáveis, controle patrimonial, estoque adequado, conciliações, competência correta de receitas e despesas e documentação capaz de sustentar os lançamentos.
Uma empresa com contabilidade atrasada, estoque inconsistente e despesas pessoais misturadas ao CNPJ pode encontrar enorme dificuldade para utilizar o regime com segurança.
Nesse cenário, a primeira tarefa não é migrar.
É arrumar a empresa.
Isso não significa permanecer em um regime mais caro indefinidamente. Significa reconhecer que planejamento tributário e qualidade contábil estão diretamente relacionados.
Um comércio de Santa Catarina deve observar o ICMS durante a transição
Outra razão para não realizar uma comparação simplista é que a transição não termina em 2027.
PIS e Cofins são substituídos rapidamente pela CBS, mas ICMS e ISS permanecem durante 2027 e 2028. A substituição gradual por IBS ocorre entre 2029 e 2032, com conclusão em 2033.
Para uma empresa comercial de Santa Catarina, portanto, a escolha do regime tributário após a Reforma Tributária precisa considerar dois horizontes.
O primeiro é 2027.
O segundo é o modelo estrutural que começa a se consolidar a partir de 2029.
Empresas que hoje utilizam benefícios, créditos presumidos ou tratamentos diferenciados de ICMS devem ter ainda mais cuidado. O ponto de comparação precisa ser a carga efetivamente suportada hoje, e não apenas a alíquota nominal do imposto.
Não escolha o regime usando somente a carga atual
Imagine que uma empresa esteja comparando os regimes em setembro de 2026 e encontre:
Simples Nacional: 10% de carga efetiva simplificada.
Lucro Presumido: 12%.
Lucro Real: 13%.
Seria tentador concluir que o Simples é claramente melhor.
Mas essa tabela pode esconder informações decisivas.
Quanto crédito o cliente B2B recebe? Como IBS e CBS serão tratados em 2027? Qual é a margem real? Quanto da folha está dentro ou fora do DAS? Existem créditos relevantes nas compras? O regime de caixa e os prazos financeiros mudarão? Qual será o impacto sobre preços?
Sem essas respostas, a tabela compara percentuais, não regimes.
Uma metodologia melhor: compare quatro resultados
Para definir o regime tributário após a Reforma Tributária, vale construir quatro linhas finais para cada cenário.
| Indicador | Simples | Presumido | Real |
|---|---|---|---|
| Tributos sobre resultado e receita | Calcular | Calcular | Calcular |
| IBS/CBS líquido | Simples ou regular | Regular | Regular |
| Encargos sobre folha | Calcular | Calcular | Calcular |
| Custo de conformidade | Estimar | Estimar | Estimar |
| Resultado líquido final | Comparar | Comparar | Comparar |
| Caixa livre | Comparar | Comparar | Comparar |
| Crédito ao cliente B2B | Comparar | Comparar | Comparar |
| Complexidade | Comparar | Comparar | Comparar |
A melhor escolha não aparece na linha “alíquota”.
Ela aparece no resultado final.
Cenário 1: comércio B2C com margem elevada
Imagine uma empresa comercial faturando R$ 250.000,00 por mês, com margem consistente e vendas quase integralmente para consumidores finais.
Nesse perfil, o crédito transferido ao cliente possui pouca relevância comercial, porque o consumidor final não utiliza o crédito como uma empresa do regime regular.
Se a empresa for elegível ao Simples, a simplicidade operacional pode continuar tendo forte valor. O Presumido pode ser competitivo dependendo do faturamento, margens, folha e tributação estadual. Já o Real precisa demonstrar vantagem suficiente para compensar sua estrutura administrativa.
Para esse tipo de negócio, o regime tributário após a Reforma Tributária deve priorizar preço final, margem e simplicidade.
Cenário 2: pequena indústria B2B
Agora imagine uma pequena indústria com receita de R$ 300.000,00 por mês, compras tributadas equivalentes a 60% do faturamento e clientes compostos quase exclusivamente por grandes empresas.
A análise muda completamente.
Os créditos sobre matéria-prima, embalagens, energia e serviços podem ter grande peso. Ao mesmo tempo, o cliente se preocupa com o crédito associado às compras.
Mesmo que o Simples continue economicamente interessante nos demais tributos, pode fazer sentido estudar IBS e CBS pelo regime regular.
Lucro Presumido também pode ser competitivo caso a margem efetiva seja superior aos percentuais de presunção aplicáveis. O Lucro Real pode ganhar espaço se a margem for pequena ou houver fortes oscilações.
Nesse perfil, escolher o regime tributário após a Reforma Tributária exige olhar toda a cadeia.
Cenário 3: empresa de serviços com margem de 8%
Considere uma consultoria que fature R$ 300.000,00 por mês, tenha folha elevada e lucro econômico próximo de R$ 24.000,00 mensais.
Receita anual:
R$ 3.600.000,00.
Lucro aproximado:
R$ 288.000,00.
Se a atividade estiver sujeita à presunção de 32%, a distância entre lucro efetivo e base presumida merece atenção.
Ao mesmo tempo, a empresa possui grande parte do custo em folha, que não gera os créditos típicos de uma aquisição tributada por IBS e CBS.
Se atende consumidores finais, o Simples pode ter determinada vantagem. Se atende grandes empresas, a análise dos créditos do cliente também entra em cena.
Neste caso, não existe justificativa para escolher o regime tributário após a Reforma Tributária sem uma simulação completa de DRE.
Cenário 4: empresa de serviços com margem de 45%
Agora altere apenas a margem.
Receita anual:
R$ 3.600.000,00.
Lucro econômico aproximado:
R$ 1.620.000,00.
Uma presunção de 32% passa a representar uma base inferior ao lucro econômico efetivamente produzido, antes dos demais ajustes e cálculos.
Nesse cenário, o Lucro Presumido pode apresentar uma característica favorável na tributação da renda.
A mesma atividade, com o mesmo faturamento, pode ter conclusão oposta à empresa do exemplo anterior.
Essa é a razão pela qual margem é uma variável central.
Quando o Lucro Presumido merece atenção após a Reforma?
O Lucro Presumido tende a merecer simulação especialmente quando a empresa possui margem efetiva confortável em relação aos percentuais de presunção, boa previsibilidade de resultados e não está legalmente obrigada ao Real.
Além disso, a retirada da antiga diferença entre os regimes cumulativo e não cumulativo de PIS/Cofins altera uma das desvantagens ou vantagens históricas utilizadas nos comparativos.
Isso não torna automaticamente o Presumido melhor, mas torna indispensável refazer a planilha.
Empresas que estão no mesmo regime tributário após a Reforma Tributária por simples continuidade histórica podem estar desperdiçando dinheiro.
Quando o Lucro Real merece atenção?
O Lucro Real merece análise especialmente quando a margem efetiva é baixa em comparação com a presunção, quando existem períodos de prejuízo, quando a empresa possui estrutura robusta de contabilidade e quando seus ajustes fiscais produzem base tributável compatível com o resultado econômico.
Também deve ser utilizado obrigatoriamente nas situações previstas em lei.
No entanto, uma advertência é importante: não utilize a futura recuperação de créditos de IBS e CBS como argumento exclusivo para migrar do Presumido para o Real.
No novo modelo, o Presumido também estará, em regra, no regime regular desses tributos.
Quando o Simples merece atenção?
O Simples continua extremamente relevante para pequenas empresas, especialmente quando combina carga competitiva, folha adequada, simplicidade e perfil B2C.
Para empresas B2B, a avaliação passa a ser mais cuidadosa porque a forma de recolhimento de IBS e CBS pode influenciar o crédito do comprador.
Em 2026 há ainda uma questão prática imediata: a Receita Federal informa que o prazo para opção pelo Simples Nacional para 2027 e para a escolha da forma de recolhimento de IBS e CBS está aberto de 1º a 30 de setembro.
Isso transforma setembro em mês de planejamento, não apenas de cumprimento de obrigação.
A alíquota definitiva da CBS não deve ser inventada na planilha
Outro cuidado importante ao projetar o regime tributário após a Reforma Tributária é não tratar uma estimativa de alíquota como se fosse um número definitivo aplicável a qualquer empresa.
A LC nº 214 determina que a alíquota de referência da CBS para 2027 a 2033 será fixada por resolução do Senado Federal a partir da metodologia prevista na própria lei. Para 2027 e 2028, a legislação determina a aplicação da alíquota de referência com redução de 0,1 ponto percentual, enquanto o IBS possui sua própria transição.
Portanto, uma boa simulação deve trabalhar com cenários e atualizar os parâmetros conforme os atos oficiais.
É melhor apresentar ao empresário três cenários razoáveis do que oferecer uma falsa precisão.
Monte uma análise de sensibilidade
Imagine que a empresa ainda não tenha todos os parâmetros definitivos.
Em vez de paralisar o planejamento, construa três cenários de carga líquida de IBS e CBS.
| Cenário | Carga líquida hipotética | Objetivo |
|---|---|---|
| Favorável | 12% | Testar ganhos de crédito |
| Base | 16% | Cenário central |
| Conservador | 20% | Medir risco |
As alíquotas são apenas ilustrativas.
Depois, aplique os mesmos cenários ao Lucro Presumido e ao Lucro Real, porque ambos utilizarão o regime regular.
Dessa maneira, a incerteza de IBS/CBS não distorce a comparação da tributação do lucro.
No Simples, é necessário criar também o cenário de permanência dos novos tributos dentro da sistemática simplificada.
O ponto de equilíbrio tributário pode ser calculado
Uma das ferramentas mais interessantes para escolher o regime tributário após a Reforma Tributária é calcular a margem em que Presumido e Real produzem resultados semelhantes.
Imagine uma empresa de serviços com presunção de 32%.
Se sua margem tributável real estiver muito abaixo de 32%, o Lucro Real tende a ganhar força na comparação de IRPJ e CSLL. À medida que a margem sobe, o Presumido pode se tornar mais competitivo.
O ponto exato depende do adicional de IRPJ, dos ajustes fiscais, das despesas dedutíveis e das demais características.
Isso significa que o contador pode entregar ao empresário uma informação muito mais útil do que “escolha o Presumido”:
“Se sua margem ficar acima de X%, o Presumido tende a ser melhor; abaixo de Y%, precisamos reavaliar o Real.”
Agora existe uma regra de gestão.
O regime deve ser acompanhado ao longo do ano
Planejamento tributário não deveria ser realizado apenas uma vez em dezembro.
Se a margem da empresa muda, o regime ideal para o ano seguinte também pode mudar.
Imagine uma empresa que começou 2026 com margem de 25% e termina setembro com margem de 11% depois da contratação de equipe, aumento de despesas e redução de preços.
Uma conclusão tributária baseada apenas no primeiro trimestre pode estar completamente ultrapassada.
Por isso, o regime tributário após a Reforma Tributária deveria entrar no fechamento gerencial periódico.
A cada trimestre, a empresa pode atualizar projeção de faturamento, margem, folha, créditos e carga tributária futura.
Uma DRE tributária torna a decisão muito mais clara
Considere esta estrutura:
| DRE projetada | Simples | Presumido | Real |
|---|---|---|---|
| Receita | R$ 3.600.000,00 | R$ 3.600.000,00 | R$ 3.600.000,00 |
| Tributos sobre consumo | Simular | Simular | Simular |
| IRPJ/CSLL | Simular | Simular | Simular |
| Previdenciário | Simular | Simular | Simular |
| Custo operacional | Igual ou ajustado | Igual ou ajustado | Igual ou ajustado |
| Custo adicional de conformidade | Menor | Médio | Maior |
| Resultado líquido | Calcular | Calcular | Calcular |
| Caixa líquido | Calcular | Calcular | Calcular |
Essa é a tabela que deveria chegar à reunião com o empresário.
Não uma página contendo apenas três percentuais.
O melhor regime para imposto pode não ser o melhor para vender
Esse ponto será especialmente relevante em empresas B2B.
Imagine que o Simples produza economia tributária de R$ 20.000,00 por ano para a empresa, mas sua posição na cadeia reduza a atratividade tributária para um cliente que representa R$ 1.000.000,00 em vendas anuais.
Se o cliente migrar para um concorrente porque encontra custo líquido inferior, a economia tributária perdeu completamente o sentido.
Planejamento precisa considerar comportamento comercial.
O regime tributário após a Reforma Tributária passa a influenciar não apenas quanto a empresa paga, mas potencialmente quanto consegue vender.
O melhor regime para vender também não pode destruir o caixa
O raciocínio contrário também é verdadeiro.
Uma empresa pode escolher uma estrutura que maximize créditos e competitividade, mas exigir capital de giro que ela não possui.
Com a evolução do split payment e da nova sistemática de extinção dos débitos, o momento da saída financeira dos tributos ganha importância.
O regime ideal precisa preservar a liquidez.
Uma empresa não quebra porque a DRE apresenta um imposto nominal um pouco maior. Ela pode quebrar porque fica sem dinheiro para pagar a folha.
Uma matriz prática para escolher o regime tributário após a Reforma Tributária
| Característica da empresa | Simples | Presumido | Real |
|---|---|---|---|
| Empresa pequena B2C | Forte candidato | Comparar | Comparar se margem baixa |
| Empresa B2B com muitos créditos | Avaliar IBS/CBS regular | Forte candidato | Forte candidato |
| Serviço com margem muito baixa | Simular | Atenção à presunção | Pode ganhar força |
| Serviço com margem alta | Simular | Pode ganhar força | Comparar |
| Comércio com margem estável | Simular | Pode ser competitivo | Comparar |
| Empresa com prejuízos recorrentes | Pode não refletir prejuízo | Presunção pode pesar | Merece análise |
| Folha muito alta | Analisar Anexo/Fator R | Avaliar encargos | Avaliar encargos |
| Operação complexa | Pode perder simplicidade | Estrutura média | Maior controle |
| Receita superior ao limite do Presumido | Não aplicável ao Simples conforme limites | Não permitido | Obrigatório/avaliar demais regras |
A tabela não substitui o cálculo. Ela serve para identificar quais variáveis merecem maior peso.
Perguntas que precisam ser respondidas antes de escolher
Uma análise profissional deve conseguir demonstrar qual é a receita projetada, a margem contábil real, o percentual de folha, o volume de compras creditáveis, a participação de clientes B2B e B2C, o regime dos principais fornecedores e clientes, a existência de benefícios fiscais e o custo administrativo de cada alternativa.
Também precisa responder quanto capital de giro cada cenário exige.
Se essas informações não estão disponíveis, a empresa ainda não está pronta para escolher seu regime tributário após a Reforma Tributária.
Ela está pronta apenas para fazer uma estimativa.
O planejamento para 2027 precisa ser feito agora
Em setembro de 2026, já existe urgência específica para quem está no universo do Simples Nacional. O prazo para realizar a opção aplicável a 2027 está em andamento e termina no final do mês.
Para Lucro Presumido e Lucro Real, o planejamento também não deveria ficar para o último dia do ano. A empresa precisa construir uma DRE projetada para 2027 e trabalhar com os parâmetros oficiais disponíveis para CBS e IBS.
Além disso, 2027 não representa o ponto final.
A transição de ICMS e ISS para IBS avança de 2029 a 2032, chegando ao modelo integral em 2033.
Isso significa que uma empresa pode encontrar uma escolha ótima para 2027 e precisar reavaliá-la em 2029.
O planejamento tributário deixa de ser anual e passa a ser uma simulação de transição
Essa talvez seja a consequência mais importante.
Historicamente, muitas empresas perguntam em dezembro:
“Qual regime devemos usar no próximo ano?”
Nos próximos anos, a pergunta deveria ser mais ampla:
“Qual regime funciona melhor em cada etapa da transição?”
É possível que o Presumido seja mais eficiente em 2027, que alterações de margem aproximem o Real em 2028 e que a redução gradual do ICMS mude novamente a estrutura a partir de 2029.
A empresa precisa abandonar a ideia de que um regime escolhido uma vez é necessariamente a melhor solução permanente.
Checklist para escolher o regime tributário após a Reforma Tributária
- Projetar o faturamento dos próximos 12 meses.
- Calcular a margem contábil efetiva.
- Projetar o lucro tributável no Lucro Real.
- Calcular as bases aplicáveis no Lucro Presumido.
- Simular o Simples conforme atividade e faixa.
- Analisar Fator R quando aplicável.
- Calcular a folha e a CPP em cada cenário.
- Separar clientes B2B e B2C.
- Mapear compras potencialmente creditáveis.
- Simular IBS e CBS no regime regular.
- Empresas do Simples: comparar IBS/CBS dentro e fora do regime.
- Avaliar o crédito gerado para clientes empresariais.
- Levantar benefícios atuais de ICMS ou ISS.
- Criar cenário específico para 2027.
- Criar visão de transição a partir de 2029.
- Calcular o custo de conformidade de cada regime.
- Projetar capital de giro.
- Comparar resultado líquido, não apenas guias.
- Documentar as premissas da simulação.
- Atualizar o estudo trimestralmente.
Perguntas frequentes sobre regime tributário após a Reforma Tributária
Qual será o melhor regime tributário após a Reforma Tributária?
Não existe um regime universalmente melhor. A escolha depende de faturamento, atividade, margem efetiva, folha, estrutura de créditos, perfil dos clientes e custo operacional. Depois da Reforma, também é necessário separar a tributação da renda da apuração de IBS e CBS.
A Reforma Tributária acaba com o Lucro Presumido?
Não. O Lucro Presumido continua existindo e suas regras de opção permanecem. A Receita Federal informa que as opções pelos regimes de Lucro Real e Presumido permanecem inalteradas.
A Reforma Tributária acaba com o Lucro Real?
Não. O Lucro Real continua existindo e permanece obrigatório para determinadas empresas nas hipóteses previstas em lei.
O Simples Nacional acaba após a Reforma?
Não. CBS e IBS passam a integrar o Simples Nacional a partir de 2027, e o regime continua preservado.
Empresa do Simples pode recolher IBS e CBS fora do DAS?
Sim. A LC nº 214 permite ao optante do Simples escolher a apuração e o recolhimento de IBS e CBS pelo regime regular.
Lucro Presumido terá créditos de IBS e CBS?
Empresas no Lucro Presumido estarão, em regra, no regime regular de IBS e CBS e poderão utilizar os créditos previstos na legislação, desde que atendidas as condições legais.
Lucro Real terá mais crédito de IBS e CBS do que o Presumido?
Não simplesmente por ser Lucro Real. Presumido e Real estarão sujeitos ao regime regular dos novos tributos. O valor efetivamente creditável dependerá das operações e aquisições de cada empresa.
A diferença de PIS e Cofins entre Presumido e Real continua em 2027?
Não nos mesmos moldes atuais. PIS e Cofins são extintos a partir de 2027 e substituídos pela CBS.
Qual é o limite atual para optar pelo Lucro Presumido?
Em regra, o limite de receita total do ano-calendário anterior é de R$ 78.000.000,00, desde que a empresa não esteja em hipótese de obrigatoriedade do Lucro Real.
Empresa com margem baixa deveria escolher Lucro Real?
Margem baixa aumenta a relevância da simulação do Lucro Real, especialmente quando a margem efetiva fica muito abaixo da presunção. Contudo, a decisão depende dos ajustes fiscais, dedutibilidade das despesas, estrutura contábil e demais tributos.
Empresa com margem alta deveria escolher Lucro Presumido?
Pode ser um forte candidato quando a margem efetiva supera os percentuais de presunção, mas é necessário calcular o cenário completo.
Uma empresa comercial e uma empresa de serviços podem escolher regimes diferentes mesmo com o mesmo faturamento?
Sim. Percentuais de presunção, folha, margens e estruturas de custos podem ser muito diferentes, produzindo resultados tributários distintos.
O regime tributário após a Reforma Tributária deve ser escolhido apenas pelo imposto?
Não. Também devem ser avaliados custo de conformidade, capital de giro, créditos gerados aos clientes e competitividade comercial.
Quando a CBS começa efetivamente?
Em 2027, quando PIS e Cofins são extintos e a CBS passa a integrar a nova etapa da tributação do consumo.
Quando o ICMS acaba?
A redução gradual começa em 2029 e o ICMS é extinto em 2033, quando o IBS passa a funcionar integralmente.
Quando empresas do Simples devem decidir sobre 2027?
O prazo atualmente aberto vai de 1º a 30 de setembro de 2026 para as opções aplicáveis ao Simples e ao modelo de IBS/CBS para 2027.
Conclusão: depois da Reforma, escolher regime exigirá olhar a empresa por duas perspectivas
Durante muitos anos, comparar Simples Nacional, Lucro Presumido e Lucro Real significava colocar todos os tributos em três colunas e verificar qual total era menor. Esse método já era incompleto. Depois da Reforma, ficará ainda mais perigoso.
A razão é que o regime tributário após a Reforma Tributária passa a exigir uma separação clara entre tributação da renda e tributação do consumo.
Lucro Presumido e Lucro Real continuarão definindo maneiras diferentes de calcular IRPJ e CSLL. No entanto, ambos estarão submetidos, em regra, ao regime regular de IBS e CBS.
Essa mudança elimina uma parte importante da antiga comparação baseada na diferença entre PIS/Cofins cumulativos do Presumido e não cumulativos do Real. A partir de 2027, PIS e Cofins deixam o sistema e a CBS passa a ocupar esse espaço.
No Simples Nacional, a situação é ainda mais interessante. A empresa pode continuar com IBS e CBS dentro da sistemática simplificada ou, nas condições previstas, optar pelo regime regular dos dois tributos sem abandonar necessariamente o Simples para os demais componentes. Em setembro de 2026, essa decisão já está no calendário oficial para 2027.
O resultado é uma nova forma de fazer planejamento tributário.
Uma empresa de serviços com margem de 8% pode olhar para o Lucro Real de forma completamente diferente de outra com margem de 40%. Um comércio B2C pode continuar encontrando forte vantagem na simplicidade do Simples, enquanto uma pequena indústria B2B pode precisar analisar o regime regular de IBS e CBS por causa dos créditos das compras e dos clientes.
O faturamento sozinho não responde.
A alíquota sozinha também não.
Para escolher o regime tributário após a Reforma Tributária, a empresa precisa colocar na mesma análise margem, folha, compras, créditos, perfil dos clientes, preço, capital de giro, obrigações e custo de conformidade.
A melhor comparação não é:
Simples: X%. Presumido: Y%. Real: Z%.
A melhor comparação é:
Quanto dinheiro sobra na empresa em cada cenário depois de todos os efeitos tributários, financeiros e operacionais?
Essa é a informação que realmente interessa ao empresário.
Em empresas de Araranguá, Criciúma e demais regiões de Santa Catarina, a Sulcontábil pode estruturar esse estudo utilizando a contabilidade real do negócio, projetando Simples Nacional, Lucro Presumido e Lucro Real, além de IBS e CBS dentro dos cenários aplicáveis a 2027.
A Reforma Tributária não torna o planejamento tributário menos necessário.
Ela faz exatamente o contrário.
Quanto mais uniforme se torna a tributação do consumo, mais importante fica entender corretamente a margem, a estrutura e o modelo econômico de cada empresa.
E essa talvez seja a principal regra para escolher o regime tributário após a Reforma Tributária:
o melhor regime não é aquele que parece ter a menor alíquota. É aquele que deixa o melhor resultado sustentável depois que toda a operação entra na conta.
Sobre o autor
Everaldo Pereira Costa
Contador — CRC/SC SC017622O3
Conteúdo elaborado sob perspectiva contábil, tributária e gerencial e atualizado conforme a legislação e as orientações oficiais disponíveis em setembro de 2026. As alíquotas de referência de CBS e IBS seguem o cronograma e os mecanismos de fixação previstos em lei; por isso, comparativos para 2027 devem utilizar parâmetros oficiais atualizados e considerar as particularidades de cada atividade.