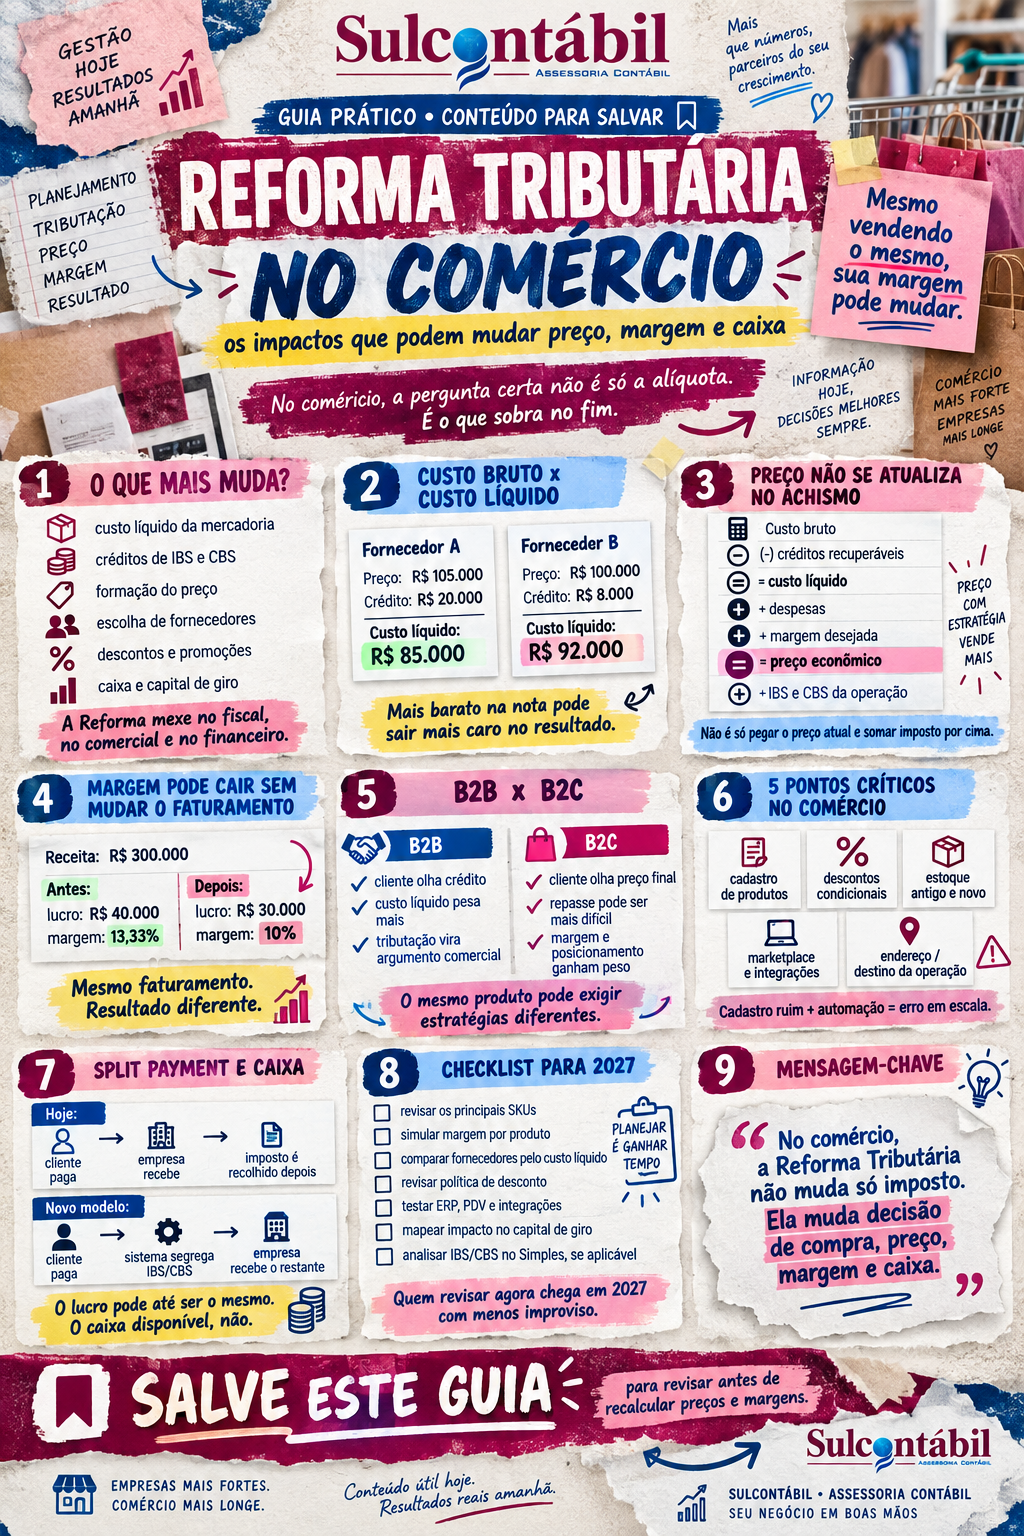
Uma loja pode continuar vendendo exatamente o mesmo produto, pelo mesmo preço, para o mesmo cliente e, ainda assim, ter uma margem completamente diferente depois da Reforma Tributária.
Esse é um dos pontos que mais confundem empresários do comércio. Quando se fala em IBS e CBS, a atenção costuma se concentrar na futura alíquota dos novos tributos. Para uma empresa comercial, porém, esse é apenas um dos componentes da mudança. A Reforma Tributária no comércio interfere também no custo líquido das mercadorias, nos créditos das compras, na escolha dos fornecedores, na formação dos preços, nos descontos concedidos, na operação do Simples Nacional, no cadastro dos produtos e até na quantidade de dinheiro que permanece temporariamente disponível no caixa.
Imagine uma distribuidora catarinense que compra determinada mercadoria por R$ 100.000,00 e vende por R$ 130.000,00. Hoje, o empresário conhece relativamente bem sua estrutura de ICMS, PIS e Cofins e já incorporou esses efeitos ao preço. No novo sistema, parte dos tributos que integram essa equação será substituída gradualmente por IBS e CBS, enquanto os créditos das aquisições passarão a ter papel ainda mais importante na determinação do custo econômico.
Por isso, a primeira pergunta da Reforma Tributária no comércio não deveria ser “qual será minha alíquota?”. Uma análise mais útil começa com outra pergunta: depois de descontar os créditos das compras e recalcular os tributos das vendas, quanto continuará sobrando de margem em cada produto?
Essa diferença de raciocínio é fundamental. Uma empresa que possua muitos créditos pode perceber uma realidade diferente de outra que tenha fornecedores com pouco crédito transferível. Um comércio B2B poderá ter de explicar ao cliente quanto crédito a operação gera. Já um varejo voltado ao consumidor final precisará concentrar sua análise no preço final que aparecerá na etiqueta e na capacidade do consumidor de absorver qualquer reajuste.
Em setembro de 2026, essa discussão deixou definitivamente de ser teórica. O Brasil já está no primeiro ano de transição operacional para IBS e CBS, documentos fiscais estão sendo adaptados e, para empresas do Simples Nacional, está aberta até 30 de setembro a janela de escolha do modelo de recolhimento de IBS e CBS para o primeiro semestre de 2027.
Entender a Reforma Tributária no comércio, portanto, significa preparar a empresa para vender no novo sistema sem descobrir depois que aumentou o faturamento e reduziu o lucro.
O que muda com a Reforma Tributária no comércio?
O novo modelo substitui gradualmente uma parcela importante da tributação atual sobre o consumo. A CBS é federal e substitui PIS e Cofins; o IBS é compartilhado entre Estados e Municípios e substitui gradualmente ICMS e ISS. O Imposto Seletivo também passa a integrar a nova estrutura para os bens e serviços definidos pela legislação.
A transição não acontece de uma única vez. Em 2026, CBS e IBS estão em fase de teste. Em 2027, PIS e Cofins são extintos e a CBS ganha protagonismo no novo sistema. O ICMS continua vigente e somente começa a ser reduzido de maneira gradual a partir de 2029, até sua extinção em 2033.
Para empresas do comércio, isso cria uma fase particularmente delicada: durante alguns anos será necessário compreender simultaneamente o sistema antigo e o novo. Uma loja de Santa Catarina continuará precisando tratar corretamente ICMS, benefícios estaduais, substituição tributária e outras regras que permanecerem aplicáveis ao mesmo tempo em que prepara seu cadastro e seus sistemas para IBS e CBS.
A Reforma Tributária no comércio não representa, portanto, uma simples substituição de siglas. Ela muda a arquitetura da tributação e, com ela, a maneira como a empresa deve interpretar seus custos.
O principal impacto no comércio estará no custo líquido da mercadoria
Uma das maiores transformações é a ampliação da lógica de não cumulatividade.
No regime regular, os créditos de IBS e CBS serão apropriados separadamente, com base nas condições previstas na Lei Complementar nº 214/2025. A legislação exige documento fiscal eletrônico idôneo e, como regra, relaciona a apropriação ao débito da operação anterior devidamente extinto pelas modalidades legais.
Para o comércio, isso torna o conceito de custo líquido ainda mais importante.
Imagine dois fornecedores oferecendo exatamente o mesmo produto:
| Informação | Fornecedor A | Fornecedor B |
|---|---|---|
| Preço da compra | R$ 105.000,00 | R$ 100.000,00 |
| Crédito de IBS/CBS aproveitável | R$ 20.000,00 | R$ 8.000,00 |
| Custo líquido simplificado | R$ 85.000,00 | R$ 92.000,00 |
Se o comprador olhar apenas para o valor da nota, escolherá o Fornecedor B e economizará aparentemente R$ 5.000,00. Quando os créditos entram na análise, a decisão se inverte: o Fornecedor A produz custo líquido R$ 7.000,00 menor.
Os valores são ilustrativos, mas demonstram uma consequência real da Reforma Tributária no comércio: o departamento de compras precisará compreender tributação.
A pergunta deixará de ser apenas “qual fornecedor vende mais barato?” e passará a incluir “qual fornecedor entrega menor custo líquido depois dos créditos?”.
A Reforma Tributária pode mudar a relação entre comércio e fornecedor
Durante muitos anos, empresas comerciais concentraram suas negociações em quatro variáveis: preço, prazo, frete e qualidade. A Reforma acrescenta uma quinta variável importante: crédito tributário.
Isso tende a ser ainda mais relevante em distribuidores, atacadistas e empresas comerciais B2B. Se a compra produz créditos significativos, a escolha do fornecedor pode alterar diretamente a margem de revenda.
Uma distribuidora que compra R$ 12.000.000,00 por ano não precisa de uma diferença enorme para sentir o efeito. Uma redução de apenas 0,5% no custo líquido representa R$ 60.000,00 anuais.
Em uma empresa com margem líquida de 5%, gerar os mesmos R$ 60.000,00 de lucro exigiria R$ 1.200.000,00 adicionais em faturamento.
É por isso que a Reforma Tributária no comércio transforma controle tributário em política de compras.
O preço de venda precisará ser recalculado
Um dos erros mais perigosos será pegar o preço praticado atualmente e simplesmente acrescentar uma alíquota estimada de IBS e CBS.
Suponha que um produto seja vendido hoje por R$ 200,00. Esse preço já contém uma determinada combinação de custo da mercadoria, tributos atuais, despesas, comissão e margem. Quando PIS e Cofins forem substituídos e a transição do ICMS avançar, essa estrutura mudará.
Além disso, IBS e CBS não integram a própria base de cálculo. A Lei Complementar nº 214 estabelece expressamente que os próprios valores de IBS e CBS ficam fora da base, reforçando a lógica de cálculo “por fora”.
Por isso, a metodologia da Reforma Tributária no comércio deve reconstruir o preço a partir do custo econômico.
Um modelo simplificado seria:
Custo bruto da mercadoria – créditos recuperáveis = custo líquido
Depois:
Custo líquido + despesas + margem desejada = preço líquido econômico
Somente então se considera a tributação aplicável à operação.
Essa diferença é fundamental porque impede a empresa de adicionar o novo tributo sobre um preço que já carregava economicamente os tributos antigos.
Exemplo de como a margem pode mudar sem alterar o faturamento
Considere uma loja que venda 1.000 unidades de determinado produto por R$ 300,00.
Faturamento:
R$ 300.000,00.
Antes da Reforma, sua estrutura simplificada é:
| Componente | Valor |
|---|---|
| Receita | R$ 300.000,00 |
| Custo líquido das mercadorias | R$ 180.000,00 |
| Despesas variáveis | R$ 30.000,00 |
| Despesas fixas alocadas | R$ 50.000,00 |
| Resultado | R$ 40.000,00 |
Margem líquida simplificada:
13,33%.
Agora imagine que, depois da reorganização dos tributos e dos créditos, o custo líquido passe a R$ 190.000,00 e a empresa mantenha o mesmo preço.
O resultado cai para:
R$ 30.000,00.
A margem passa a:
10%.
O faturamento continua exatamente em R$ 300.000,00, mas o lucro caiu 25%.
É dessa maneira que a Reforma Tributária no comércio deve ser acompanhada: não apenas pela guia de imposto, mas pela margem.
O contrário também pode acontecer
Nem todo cenário significa aumento de custo.
Imagine que a empresa consiga ampliar o aproveitamento de créditos e o custo líquido da mesma mercadoria caia de R$ 180.000,00 para R$ 170.000,00.
Mantido o restante:
Resultado:
R$ 50.000,00.
Margem:
16,67%.
Nesse caso, a empresa ganhou R$ 10.000,00 de margem sem aumentar o preço.
A administração pode escolher manter esse benefício, utilizar parte dele para reduzir preços ou transformar o ganho em vantagem competitiva.
Essa é uma razão pela qual generalizações como “a Reforma Tributária vai encarecer todo o comércio” são inadequadas. O resultado dependerá da cadeia, dos créditos, dos tratamentos aplicáveis e da capacidade de repasse.
Reforma Tributária no comércio B2B: o cliente também vai olhar o crédito
Para uma empresa que vende principalmente para outras empresas, o impacto comercial pode ser tão relevante quanto o impacto fiscal.
Imagine dois distribuidores concorrendo para fornecer um insumo a uma indústria.
| Proposta | Distribuidor A | Distribuidor B |
|---|---|---|
| Valor total | R$ 110.000,00 | R$ 105.000,00 |
| Crédito aproveitável pelo cliente | R$ 20.000,00 | R$ 8.000,00 |
| Custo líquido para o cliente | R$ 90.000,00 | R$ 97.000,00 |
O Distribuidor B apresenta a menor proposta nominal. O Distribuidor A, porém, apresenta o menor custo econômico para o comprador.
Isso significa que a Reforma Tributária no comércio B2B pode mudar inclusive a forma como propostas comerciais são apresentadas.
Empresas que vendem para indústrias, distribuidores, redes de varejo e outros contribuintes poderão precisar treinar a equipe comercial para conversar sobre preço líquido e crédito tributário.
O vendedor não precisa virar tributarista, mas precisará compreender por que o cliente está comparando propostas de uma forma diferente.
No varejo B2C, o preço final continua sendo decisivo
No comércio voltado ao consumidor final, a lógica é diferente. Uma pessoa que compra uma camiseta, um celular, um móvel ou um eletrodoméstico não está normalmente analisando o crédito tributário daquela aquisição.
Ela olha o preço final.
Isso significa que uma empresa B2C pode sofrer mais pressão para absorver qualquer aumento de custo que não consiga repassar ao consumidor.
Imagine uma loja vendendo um produto por R$ 100,00 em um mercado no qual todos os concorrentes praticam preços entre R$ 98,00 e R$ 102,00. Se a nova estrutura econômica indicar que o preço ideal seria R$ 108,00, a empresa não poderá concluir automaticamente que basta mudar a etiqueta.
Talvez o mercado não aceite.
Nesse caso, a Reforma Tributária no comércio varejista precisa ser tratada juntamente com margem, posicionamento e elasticidade de preço.
A empresa pode ter de negociar melhor com o fornecedor, reduzir custos internos, alterar o mix ou aceitar temporariamente menor margem em determinados produtos.
Produtos de margem baixa precisam ser revisados primeiro
Uma empresa não precisa esperar que a Reforma esteja totalmente implementada para revisar cada item.
O melhor caminho é priorizar os produtos nos quais um pequeno erro produzirá grande impacto.
Considere dois itens:
Produto A: margem de contribuição de 35%.
Produto B: margem de contribuição de 7%.
Se uma mudança de custo equivalente a 3 pontos percentuais ocorrer nos dois, o Produto A ainda possui espaço econômico relevante. O Produto B pode perder quase metade de sua contribuição.
Por isso, uma estratégia inteligente para a Reforma Tributária no comércio é cruzar três fatores: faturamento, margem e complexidade tributária.
Produtos de alto faturamento e baixa margem deveriam estar no topo da lista.
O cadastro de produtos passa a ser uma área crítica
Uma loja pode possuir o melhor ERP do mercado e continuar emitindo documentos errados se o cadastro estiver incorreto.
NCM, descrição, unidade, CEST enquanto aplicável, regras atuais de ICMS, benefícios fiscais e os novos campos relacionados ao CST de IBS/CBS e cClassTrib precisam estar coerentes com a operação.
Os documentos fiscais eletrônicos estão sendo adaptados aos novos tributos segundo o cronograma oficial publicado em julho de 2026. A Receita Federal e o Comitê Gestor do IBS definiram fases específicas para os diferentes documentos, e NF-e e NFC-e já estão entre aqueles que avançaram na implementação durante 2026.
Para uma rede que emite milhares de cupons diariamente, um cadastro errado não produz um erro isolado. Produz um erro em escala.
A Reforma Tributária no comércio exige, portanto, saneamento cadastral antes de automação tributária.
Uma revisão prática do cadastro comercial
Considere uma empresa com 20 mil SKUs. Em vez de tentar revisar todos ao mesmo tempo, vale identificar os produtos que representam 80% das vendas e começar por esse grupo.
Para cada item crítico, a empresa deveria conseguir responder com segurança qual é o NCM, qual tratamento atual de ICMS permanece aplicável, se existe benefício fiscal, qual CST de IBS/CBS será utilizado e qual cClassTrib corresponde à operação analisada.
Esse processo não deveria ficar isolado em uma planilha. Depois da revisão, as informações precisam chegar ao ERP que efetivamente emite a nota.
Se a empresa mantém a tributação correta em um arquivo chamado “cadastro_final_v9.xlsx”, mas o PDV continua utilizando os códigos antigos, o trabalho não resolveu o problema.
A tributação no destino aumenta a importância do cadastro dos clientes
A Reforma Tributária também consolida a lógica de tributação do consumo no destino. Isso significa que a informação sobre onde ocorre a operação ganha importância ainda maior no cálculo do IBS. A Receita Federal apresenta a tributação no destino como um dos fundamentos do novo modelo.
Para um comércio eletrônico de Santa Catarina que vende diariamente para diferentes Estados e Municípios, a qualidade do endereço e da identificação do destinatário deixa de ser apenas questão logística.
Pode ser questão tributária.
Isso é especialmente relevante para e-commerce, marketplaces e distribuidores nacionais. Uma venda originada em Criciúma e entregue a um consumidor em outro Estado precisará ser corretamente identificada dentro da lógica do novo sistema.
Por isso, a Reforma Tributária no comércio eletrônico exige revisão não apenas de produtos, mas também de clientes, endereços, meios de entrega e integrações de marketplace.
Marketplace não deve ficar fora do projeto
Uma empresa que vende em site próprio, loja física e três marketplaces pode possuir quatro fluxos diferentes de informação.
O produto pode estar corretamente cadastrado no ERP, mas o marketplace utilizar outro SKU. O endereço do cliente pode chegar de forma diferente. O frete pode ser tratado por outra plataforma. A nota pode ser emitida por integração automática.
Cada ponto de integração amplia a possibilidade de inconsistência.
Antes de 2027, empresas de e-commerce deveriam testar uma venda completa desde o pedido até a conciliação contábil, verificando preço, desconto, frete, documento fiscal, tributação, recebimento e devolução.
Na prática, a Reforma Tributária no comércio será tão tecnológica quanto tributária.
Descontos também merecem atenção
Promoções são parte central do comércio, e a forma como o desconto é concedido pode interferir na base de cálculo.
A Lei Complementar nº 214 estabelece que descontos incondicionais não integram a base de cálculo de IBS e CBS, enquanto descontos concedidos sob condição integram o valor da operação.
Essa diferença merece ser compreendida por quem trabalha com cupons, cashback comercial, descontos condicionados a determinada forma de pagamento, campanhas de fidelidade ou negociações posteriores à venda.
Imagine duas situações.
Na primeira, um produto custa R$ 1.000,00 e a loja concede no momento da venda desconto incondicional de R$ 100,00. A lógica da base parte do valor efetivamente reduzido dentro das condições legais.
Na segunda, o benefício depende de condição futura. A análise tributária pode ser diferente.
Isso mostra como a Reforma Tributária no comércio também deve chegar ao departamento de marketing e ao sistema promocional.
Campanha de desconto não deveria ser criada sem entender como o ERP e a legislação tratarão aquele benefício.
O limite de desconto comercial pode mudar
Suponha um produto vendido por R$ 500,00 com margem de contribuição de R$ 100,00.
A loja permite desconto máximo de 10%, ou seja:
R$ 50,00.
Depois do desconto, ainda restam R$ 50,00 de contribuição.
Agora imagine que a nova estrutura de custo reduza a contribuição original para R$ 70,00. Se a política comercial continuar autorizando R$ 50,00 de desconto, restarão apenas R$ 20,00.
A empresa não necessariamente está concedendo um desconto maior em percentual. O problema é que a margem que sustenta esse desconto diminuiu.
Por isso, a Reforma Tributária no comércio precisa revisar simultaneamente preço de tabela, preço mínimo, comissão e desconto máximo.
O estoque comprado no sistema antigo também merece atenção
Comércio significa estoque, e estoque cria uma ponte entre períodos tributários diferentes.
Uma mercadoria pode ser comprada sob determinadas regras e vendida quando outra etapa da transição já estiver em vigor. Empresas com giro lento, bens de alto valor ou estoques sazonais precisam acompanhar cuidadosamente o tratamento das aquisições realizadas antes das mudanças.
Não é recomendável presumir que simplesmente “todo estoque antigo terá o mesmo crédito do estoque novo”. A transição possui regras próprias e precisa ser analisada conforme o período e o regime aplicável.
Do ponto de vista gerencial, entretanto, uma orientação é clara: empresas deveriam melhorar agora a rastreabilidade dos estoques.
Quanto mais fácil for identificar data de entrada, fornecedor, documento fiscal, custo e tributação associada à mercadoria, menor será a dificuldade quando as regras mudarem.
Estoque parado pode ficar ainda mais caro
Imagine uma loja com R$ 2.000.000,00 em estoque e prazo médio de permanência de 120 dias. Se conseguir reduzir o estoque em 15% sem perder vendas, libera:
R$ 300.000,00.
Essa melhoria já seria importante hoje. Com mudanças de fluxo de caixa previstas na Reforma, pode se tornar ainda mais relevante.
O estoque excessivo imobiliza dinheiro, aumenta perdas e reduz capacidade de adaptação. A Reforma Tributária no comércio deveria ser aproveitada para revisar não apenas imposto, mas também capital empatado.
Split payment pode mudar o caixa do comércio
A Lei Complementar nº 214 prevê o recolhimento de IBS e CBS na liquidação financeira por meio do chamado split payment, cuja implementação será gradual. O mecanismo conecta o pagamento da operação à segregação dos tributos e faz parte da arquitetura do novo sistema.
Esse ponto merece atenção especial no comércio porque cartões, Pix e outros meios eletrônicos representam parcela relevante dos recebimentos de muitas empresas.
Imagine uma loja que fatura R$ 1.000.000,00 por mês e utiliza temporariamente R$ 120.000,00 relativos a tributos ainda não vencidos para financiar estoque e fornecedores. Se parte desse recurso deixar de ficar disponível em razão da segregação financeira, a empresa precisará substituir essa fonte de capital de giro.
O lucro não necessariamente caiu.
Mas o caixa disponível mudou.
É por isso que a Reforma Tributária no comércio deve ser analisada também pelo financeiro.
Cartão, antecipação e margem precisam ser analisados juntos
Um varejista pode ter margem bruta aparentemente confortável e, depois de considerar taxas de cartão, antecipação de recebíveis e despesas financeiras, descobrir margem líquida muito menor.
Se o split payment reduzir a disponibilidade temporária e a empresa aumentar a antecipação de cartão para compensar, a despesa financeira pode crescer.
Imagine:
Necessidade adicional de capital:
R$ 150.000,00.
Custo financeiro mensal:
1,8%.
Despesa adicional:
R$ 2.700,00 por mês.
Em 12 meses, utilizando cálculo simples:
R$ 32.400,00.
Se o comércio possui lucro anual de R$ 200.000,00, essa despesa consumiria mais de 16% do resultado.
Uma análise tributária que ignorasse o financeiro deixaria de enxergar esse efeito.
Empresas do Simples Nacional precisam decidir agora
Esse é um ponto especialmente importante em setembro de 2026.
Empresas já optantes pelo Simples Nacional podem escolher recolher IBS e CBS pelo regime regular para o primeiro semestre de 2027. A janela está aberta entre 1º e 30 de setembro. Se não houver opção pelo regime regular, IBS e CBS permanecem dentro do Simples durante o primeiro semestre. A regulamentação prevê nova oportunidade em março de 2027 para efeitos no segundo semestre.
A Receita também informa que a escolha de setembro pode ser cancelada dentro do prazo regulamentar até 30 de novembro de 2026.
Para um comércio B2C, permanecer com IBS e CBS dentro do Simples pode produzir uma determinada combinação de simplicidade e carga.
Para um distribuidor B2B, a análise pode ser diferente porque os créditos gerados aos clientes ganham importância.
Portanto, a Reforma Tributária no comércio do Simples Nacional precisa ser simulada com números reais, e não apenas com a alíquota atual do DAS.
O que acontece com os créditos quando o fornecedor está no Simples?
A Lei Complementar nº 214 estabelece que, quando IBS e CBS são recolhidos dentro do Simples, o próprio optante não aproveita os créditos regulares de suas aquisições. Já o comprador sujeito ao regime regular poderá apropriar crédito equivalente aos valores de IBS e CBS devidos pelo fornecedor através do Simples, observadas as condições legais.
Essa regra pode modificar a competitividade de pequenos distribuidores.
Imagine um cliente industrial comparando uma empresa do Simples e uma empresa no regime regular. O cliente poderá considerar o custo depois do crédito.
O fornecedor pequeno não deveria descobrir essa discussão quando receber uma mensagem do comprador dizendo que sua proposta ficou “tributariamente mais cara”.
É melhor antecipar a análise.
Uma loja do Simples B2C e uma distribuidora B2B podem tomar decisões opostas
Considere duas empresas com faturamento anual de R$ 3.000.000,00.
A primeira é uma loja de roupas que vende quase exclusivamente para pessoas físicas. O cliente não utiliza crédito de IBS e CBS, e a empresa possui forte sensibilidade ao preço final.
A segunda é uma distribuidora de materiais industriais que vende 95% para empresas do regime regular. Seus clientes comparam créditos e custo líquido.
As duas estão dentro do Simples e possuem o mesmo faturamento.
Ainda assim, a decisão ideal sobre IBS e CBS pode não ser a mesma.
Esse exemplo resume por que a Reforma Tributária no comércio precisa ser analisada com base no modelo de negócio, e não apenas no CNAE ou no faturamento.
Empresas com benefícios de ICMS em Santa Catarina precisam de uma simulação adicional
Santa Catarina ainda mantém diversos benefícios e tratamentos de ICMS vigentes. A própria legislação estadual continua sendo atualizada em 2026, enquanto o Estado também prepara sua estrutura para a transição ao IBS. Em agosto de 2026, Santa Catarina publicou inclusive nova lei relacionada à repartição municipal do IBS, evidenciando que a implementação institucional já está avançando.
Para uma empresa comercial que atualmente utiliza benefício fiscal, a comparação não deveria partir da alíquota nominal do ICMS.
Deveria partir da carga efetiva.
Imagine:
ICMS nominal:
17%.
Carga efetiva da empresa depois de determinado tratamento:
8%.
Se a simulação futura comparar 17% diretamente com IBS, estará superestimando o ponto de partida.
A Reforma Tributária no comércio catarinense precisa, portanto, respeitar a situação fiscal real da empresa.
Não esqueça que ICMS continua existindo durante a transição
A partir de 2029, ICMS e ISS começam a ser reduzidos à medida que o IBS ganha participação. O cronograma oficial prevê 90% da estrutura de ICMS/ISS e 10% de IBS em 2029, avançando progressivamente até 2032. Em 2033, ICMS e ISS são extintos e o novo modelo passa a vigorar integralmente.
Isso significa que uma empresa catarinense não deveria eliminar agora os controles de ICMS, CEST, substituição tributária ou benefícios ainda vigentes apenas porque já começou a cadastrar IBS e CBS.
Durante vários anos, o comércio precisará administrar uma estrutura híbrida.
Esse talvez seja um dos momentos de maior complexidade operacional da transição.
Devoluções e cancelamentos precisam ser testados
No varejo, não basta testar a venda perfeita.
É necessário testar aquilo que acontece quando a operação dá errado.
Trocas, devoluções, cancelamentos, estornos e vendas não recebidas fazem parte da rotina comercial. A Lei Complementar nº 214 possui regras específicas para créditos e estornos em cancelamentos e devoluções, inclusive quando o débito de IBS e CBS já tiver sido extinto por split payment.
Antes da implantação, a empresa deveria executar no ERP um ciclo completo:
venda;
pagamento;
cancelamento;
devolução parcial;
devolução total;
estorno do recebimento;
reentrada da mercadoria;
correção dos créditos.
É melhor descobrir agora que o sistema não consegue processar uma devolução corretamente do que durante uma Black Friday.
Promoções e kits também precisam ser revisados
Muitos varejistas utilizam ofertas como “compre dois e leve três”, kits promocionais, produtos com desconto progressivo e programas de fidelidade.
Do ponto de vista comercial, parecem apenas diferentes formas de vender.
Do ponto de vista fiscal, a forma como cada item e cada desconto aparecem na operação importa.
O cadastro de produtos na Reforma Tributária no comércio, portanto, precisa conversar com o motor de promoções.
Se o sistema comercial calcula um preço e o módulo fiscal interpreta a operação de outra forma, a empresa cria inconsistência entre venda, nota e margem.
Imposto Seletivo pode afetar determinados produtos
O novo sistema também inclui o Imposto Seletivo, cuja cobrança começa em 2027 para bens e serviços alcançados pela legislação. A Receita Federal descreve o tributo como instrumento destinado a bens e serviços prejudiciais à saúde ou ao meio ambiente.
Nem todo comércio será impactado da mesma forma, mas varejistas e distribuidores que trabalham com produtos sujeitos ao Imposto Seletivo precisarão considerar esse efeito separadamente de IBS e CBS.
Isso reforça mais uma vez a necessidade de análise por produto.
Uma média tributária aplicada à empresa inteira pode esconder categorias com tratamento muito diferente.
Como montar uma DRE da Reforma Tributária no comércio
Uma das melhores ferramentas para o empresário é construir uma comparação gerencial.
Considere:
| DRE mensal | Atual | Cenário 2027 |
|---|---|---|
| Receita | R$ 1.500.000,00 | R$ 1.500.000,00 |
| Custo bruto de compras | R$ 900.000,00 | R$ 900.000,00 |
| Créditos recuperáveis | -R$ 100.000,00 | -R$ 145.000,00 |
| Custo líquido | R$ 800.000,00 | R$ 755.000,00 |
| Tributos líquidos sobre vendas | R$ 180.000,00 | R$ 220.000,00 |
| Despesas comerciais | R$ 250.000,00 | R$ 250.000,00 |
| Despesas administrativas | R$ 150.000,00 | R$ 150.000,00 |
| Resultado | R$ 120.000,00 | R$ 125.000,00 |
Nesse exemplo, olhar apenas para o imposto sugeriria uma piora:
R$ 180.000,00 para R$ 220.000,00.
Mas os créditos e o custo líquido melhoraram em R$ 45.000,00.
O resultado final aumentou R$ 5.000,00.
Essa tabela demonstra por que a Reforma Tributária no comércio precisa chegar à DRE.
Tributo isolado não é resultado.
Agora considere um cenário desfavorável
Suponha que os créditos futuros sejam menores:
| DRE mensal | Atual | Cenário 2027 |
|---|---|---|
| Receita | R$ 1.500.000,00 | R$ 1.500.000,00 |
| Custo líquido | R$ 800.000,00 | R$ 830.000,00 |
| Tributos líquidos | R$ 180.000,00 | R$ 220.000,00 |
| Demais despesas | R$ 400.000,00 | R$ 400.000,00 |
| Resultado | R$ 120.000,00 | R$ 50.000,00 |
A margem anterior era:
8%.
A nova margem seria:
3,33%.
Agora a empresa precisa agir.
Talvez seja necessário reajustar preço, trocar fornecedores, rever descontos, reduzir estoque, renegociar taxas financeiras ou modificar o mix.
O benefício da simulação é descobrir o problema antes de ele chegar ao extrato bancário.
Quanto o preço teria de subir para recuperar a margem?
No exemplo anterior, o comércio perdeu R$ 70.000,00 de resultado mensal.
Se nenhum custo puder ser reduzido e a empresa quiser recuperar integralmente os R$ 70.000,00 pela receita, precisará avaliar quanto do reajuste se transforma efetivamente em margem depois das despesas variáveis e dos tributos.
Não é correto simplesmente fazer:
R$ 70.000,00 ÷ R$ 1.500.000,00 = 4,67%
e concluir que aumentar todos os preços em 4,67% resolve o problema.
O reajuste também pode alterar tributos, comissão e volume vendido.
A Reforma Tributária no comércio exige simulação de sensibilidade.
Uma política melhor é criar três cenários: nenhum repasse, repasse parcial e repasse integral, sempre observando a reação provável do mercado.
O comércio precisa criar um novo indicador: margem depois dos créditos
Empresas podem acompanhar uma métrica simples:
Margem líquida tributária por produto = preço líquido – custo líquido depois dos créditos – despesas variáveis.
Imagine:
Preço líquido:
R$ 200,00.
Compra bruta:
R$ 130,00.
Crédito recuperável:
R$ 25,00.
Custo líquido:
R$ 105,00.
Despesas variáveis:
R$ 35,00.
Margem de contribuição:
R$ 60,00.
Percentual:
30%.
Se o fornecedor mudar e o crédito cair para R$ 15,00, o custo líquido sobe para R$ 115,00 e a margem cai para R$ 50,00.
O preço e o faturamento permaneceram iguais.
Foi a qualidade tributária da compra que alterou o resultado.
Esse tipo de indicador será cada vez mais útil na Reforma Tributária no comércio.
Um plano de preparação para empresas comerciais
Uma empresa comercial que queira chegar a 2027 organizada pode dividir o projeto em quatro frentes.
A primeira é fiscal e cadastral: revisar produtos, documentos e regras de IBS/CBS. A segunda é econômica: mapear fornecedores, créditos, custos líquidos e margens. A terceira é comercial: recalcular preços, descontos, comissões e propostas B2B. A quarta é financeira: projetar estoque, recebimentos, split payment e necessidade de capital de giro.
Essas quatro frentes precisam se encontrar em uma única DRE projetada.
Se cada departamento construir sua própria planilha sem integração, a empresa terá números diferentes para a mesma Reforma.
Checklist da Reforma Tributária no comércio
- Revisar os produtos responsáveis pela maior parte do faturamento.
- Conferir NCM, CST e cClassTrib.
- Manter atualizados CEST e regras de ICMS enquanto aplicáveis.
- Identificar benefícios fiscais atuais.
- Calcular a carga efetiva atual, e não apenas a nominal.
- Mapear créditos de IBS e CBS por fornecedor.
- Comparar preço bruto e custo líquido das compras.
- Segmentar clientes B2B e B2C.
- Simular créditos entregues aos principais clientes empresariais.
- Revisar preços dos produtos de menor margem.
- Recalcular preço mínimo e limite de desconto.
- Revisar comissões e promoções.
- Testar cupons e descontos no ERP.
- Testar vendas, cancelamentos e devoluções.
- Revisar integrações com marketplaces.
- Projetar o impacto do split payment.
- Medir a dependência de antecipação de recebíveis.
- Revisar prazo médio de estoque.
- Construir DRE atual versus cenário 2027.
- Empresas do Simples: avaliar a opção de IBS/CBS até 30 de setembro de 2026.
Perguntas frequentes sobre Reforma Tributária no comércio
O que muda com a Reforma Tributária no comércio?
A Reforma modifica a tributação sobre vendas, os créditos das compras, a formação do custo líquido, a precificação, os documentos fiscais e potencialmente o fluxo de caixa. PIS e Cofins serão substituídos pela CBS, enquanto ICMS será gradualmente substituído pelo IBS.
A Reforma Tributária no comércio começa em 2027?
A implementação já está acontecendo em 2026, que funciona como ano de teste e de adaptação operacional. Em 2027 ocorre uma mudança importante com a extinção de PIS e Cofins e avanço da CBS.
O ICMS acaba em 2027?
Não. O ICMS permanece durante a transição e começa a ser reduzido gradualmente a partir de 2029. A extinção ocorre em 2033.
A Reforma Tributária no comércio vai aumentar os preços?
Não necessariamente. O efeito depende de créditos, fornecedores, regime tributário, tratamentos específicos, margem atual e capacidade de repasse ao consumidor.
Como calcular o impacto da Reforma no preço?
A empresa deve recalcular o custo líquido depois dos créditos, estimar os tributos líquidos e comparar a margem resultante com a margem atual. Não é recomendável simplesmente adicionar IBS e CBS ao preço existente.
Mercadorias compradas para revenda geram créditos?
No regime regular, aquisições podem gerar créditos de IBS e CBS quando atendidas as condições previstas pela legislação, incluindo documentação idônea e as regras de extinção do débito.
Comprar de fornecedor do Simples gera crédito?
O adquirente sujeito ao regime regular poderá aproveitar crédito equivalente aos valores de IBS e CBS pagos pelo fornecedor por meio do Simples, conforme as regras legais.
Empresa do Simples precisa se preocupar com a Reforma Tributária no comércio?
Sim. Além das mudanças operacionais, empresas do Simples precisam avaliar a forma de recolhimento de IBS e CBS. Em setembro de 2026 está aberta a opção pelo regime regular para o primeiro semestre de 2027.
Qual é o prazo para optar por IBS e CBS fora do Simples em 2027?
Para efeitos no primeiro semestre de 2027, a opção deve ser realizada até 30 de setembro de 2026. A regulamentação prevê nova janela em março de 2027 para o segundo semestre.
Posso desistir da escolha feita em setembro?
A Receita informa que existe possibilidade de cancelamento da opção dentro do prazo regulamentar até 30 de novembro de 2026.
Desconto reduz a base de IBS e CBS?
Descontos incondicionais ficam fora da base, enquanto descontos concedidos sob condição integram o valor da operação, conforme a Lei Complementar nº 214.
O comércio precisa revisar o cadastro dos produtos?
Sim. NCM, CST, cClassTrib e demais informações fiscais são fundamentais para o correto tratamento de IBS e CBS e precisam coexistir com dados do sistema atual durante a transição.
O split payment pode reduzir o caixa?
Pode reduzir a disponibilidade temporária dos valores relacionados aos tributos em determinadas operações. Empresas que utilizam esse dinheiro como capital de giro devem projetar o impacto.
A Reforma Tributária no comércio eletrônico será diferente?
A lógica geral é a mesma, mas e-commerce possui exposição adicional a destino, marketplaces, integrações, grande volume de documentos e cadastros automatizados.
Conclusão: a Reforma Tributária no comércio precisa ser administrada pela margem, não apenas pelo imposto
Voltemos à distribuidora que compra por R$ 100.000,00 e vende por R$ 130.000,00.
À primeira vista, a conta parece simples: existe uma diferença de R$ 30.000,00 entre compra e venda. Mas a empresa não vive dessa diferença bruta. Ela vive do que resta depois dos créditos, tributos, fretes, comissões, taxas financeiras, despesas e perdas.
É justamente nessa estrutura que a Reforma Tributária no comércio produzirá seus maiores efeitos.
O fornecedor pode cobrar mais e, ainda assim, ficar mais barato depois dos créditos. Um produto pode manter o preço e perder margem. Uma empresa do Simples pode continuar no mesmo regime e, mesmo assim, ter de tomar uma nova decisão sobre IBS e CBS. Um desconto comercial aparentemente pequeno pode consumir uma parcela maior da margem depois que o custo muda. E uma loja lucrativa pode sentir dificuldade de caixa se parte dos tributos deixar de financiar temporariamente sua operação.
Nenhuma dessas questões é resolvida apenas conhecendo a alíquota de referência.
Por isso, o comércio precisa migrar de uma análise baseada no valor bruto para uma análise baseada no valor líquido.
Preço bruto do fornecedor não é custo líquido.
Alíquota nominal não é carga efetiva.
Faturamento não é margem.
Saldo bancário não é caixa livre.
Essa mudança de mentalidade talvez seja tão importante quanto a própria substituição dos tributos.
Para empresas de Santa Catarina, existe ainda uma camada adicional. O ICMS continuará convivendo com o IBS durante a transição, e empresas com benefícios ou tratamentos específicos precisam comparar a carga futura com aquilo que efetivamente pagam hoje. A legislação estadual continua sendo atualizada ao mesmo tempo em que Santa Catarina se prepara institucionalmente para o IBS.
Em setembro de 2026, empresas do Simples também possuem uma decisão imediata. A janela para escolher o regime regular de IBS e CBS para o primeiro semestre de 2027 termina em 30 de setembro.
O melhor momento para descobrir se a Reforma Tributária no comércio reduzirá sua margem não é depois da primeira apuração de 2027.
É agora.
Uma empresa bem preparada deveria conseguir responder quanto custa cada produto depois dos créditos, qual margem ficará se o preço não mudar, quais fornecedores serão mais competitivos, quanto crédito os clientes B2B receberão e quanto capital de giro será necessário no novo fluxo financeiro.
A Sulcontábil auxilia empresas de Araranguá, Criciúma e outras regiões de Santa Catarina na simulação da Reforma Tributária no comércio, com revisão de cadastro, análise de créditos, comparação de fornecedores, precificação, Simples Nacional e projeção do impacto diretamente na DRE e no fluxo de caixa.
Antes de perguntar “quanto IBS e CBS vou pagar?”, faça uma pergunta mais importante:
Depois de todos esses efeitos, quanto continuará sobrando em cada venda?
Essa é a conta que determina se a empresa apenas faturará mais ou continuará lucrando.
Sobre o autor
Everaldo Pereira Costa
Contador — CRC/SC SC017622O3
Conteúdo elaborado sob perspectiva contábil, tributária, financeira e empresarial, considerando a legislação e as orientações oficiais disponíveis em setembro de 2026. A Reforma Tributária está em processo de implementação, com normas operacionais e documentos técnicos sujeitos a atualização. Simulações devem considerar atividade, regime tributário, produtos, fornecedores, clientes, benefícios fiscais e estrutura econômica específica de cada empresa.