
Imagine duas empresas de Criciúma que faturam exatamente R$ 100.000,00 por mês. As duas estão no Simples Nacional, possuem funcionários, emitem notas fiscais regularmente e, até hoje, utilizam o mesmo modelo de recolhimento de impostos.
A primeira é uma loja que vende principalmente para pessoas físicas. A segunda é uma pequena indústria que fornece produtos para empresas maiores, muitas delas tributadas pelo Lucro Real.
Atualmente, as duas podem ter uma rotina tributária bastante semelhante. Mas a partir de 2027, com a Reforma Tributária, existe uma decisão que poderá fazer com que esses negócios sigam caminhos diferentes.
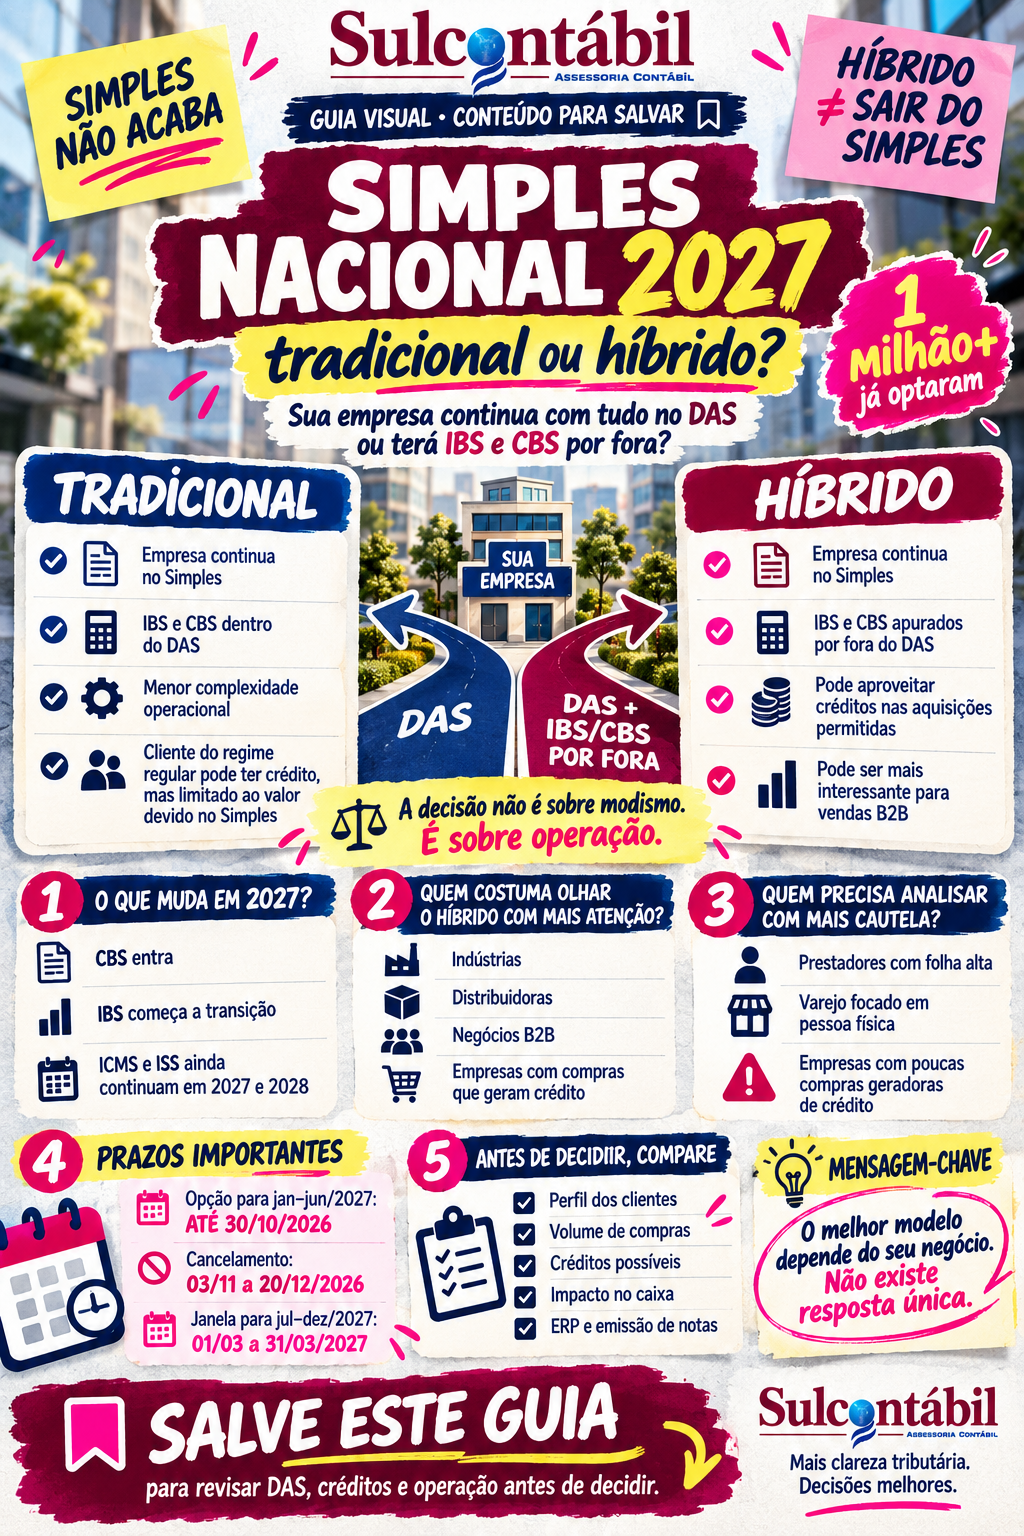
Uma poderá continuar recolhendo os tributos abrangidos pelo Simples Nacional de forma unificada no DAS.
A outra poderá permanecer no Simples, mas escolher calcular e recolher IBS e CBS pelas regras do regime regular, fora do DAS.
É o modelo que passou a ser conhecido como Simples Nacional híbrido.
Essa mudança é importante porque, pela primeira vez nessa nova estrutura, permanecer no Simples não significará necessariamente utilizar a mesma forma de tributação sobre o consumo que outra empresa optante.
E existe um detalhe que merece atenção imediata: a Receita Federal estabeleceu o dia 30 de outubro de 2026 como prazo final para optar pelo regime regular de IBS e CBS referente ao primeiro semestre de 2027.
Em comunicado publicado em 29 de outubro, a Receita informou que 1.000.142 contribuintes já haviam realizado essa opção e reforçou que o prazo não seria prorrogado.
Mas isso significa que todas essas empresas pagarão menos impostos?
Não necessariamente.
Aliás, essa é uma das principais preocupações que eu teria ao analisar o Simples Nacional 2027: não podemos confundir a existência de uma nova opção com a garantia de economia tributária.
Para alguns negócios, continuar no recolhimento tradicional poderá ser o melhor caminho. Para outros, especialmente aqueles que vendem para empresas que aproveitam créditos tributários, o recolhimento regular de IBS e CBS poderá fazer sentido.
O importante é entender o que muda, como funcionam os créditos e qual impacto a escolha terá sobre os custos, os preços e os clientes.
É isso que vamos analisar neste artigo.
O que muda no Simples Nacional em 2027?
A principal mudança é que a Reforma Tributária começa a substituir o sistema atual de tributação sobre o consumo por dois novos tributos: a Contribuição sobre Bens e Serviços (CBS) e o Imposto sobre Bens e Serviços (IBS).
A CBS é federal e substituirá PIS e Cofins. O IBS será compartilhado entre Estados e municípios e substituirá gradualmente ICMS e ISS.
Mas a substituição não acontece completamente em 2027.
Nesse primeiro momento, PIS e Cofins deixam o sistema, a CBS passa a ser cobrada conforme as novas regras e o IBS inicia sua fase de transição. ICMS e ISS continuam existindo durante 2027 e 2028, antes do processo de substituição gradual entre 2029 e 2032.
Para quem está no Simples Nacional, a legislação preservou a possibilidade de continuar utilizando o regime simplificado.
A diferença é que agora também existe a possibilidade de recolher IBS e CBS pelo regime regular.
A Lei Complementar nº 214/2025 estabelece essa opção no art. 41, § 3º. A regulamentação do Comitê Gestor do Simples Nacional foi atualizada em 2026 para operacionalizar a escolha.
Portanto, a pergunta que o empresário precisa fazer não é apenas se continuará no Simples.
É também se deseja continuar recolhendo IBS e CBS dentro do Simples ou utilizar a apuração regular desses novos tributos.
São duas decisões diferentes.
O Simples Nacional vai acabar em 2027?
Não. O Simples Nacional continuará existindo.
Essa é uma das primeiras dúvidas que aparecem quando falamos de Reforma Tributária.
Muitos empresários entendem que, com a chegada de IBS e CBS, todas as empresas terão que migrar para Lucro Presumido ou Lucro Real. Isso não corresponde ao modelo aprovado.
O Simples Nacional permanece como regime de tributação das microempresas e empresas de pequeno porte que atendam aos requisitos legais.
O que muda é a composição dos tributos abrangidos pelo regime e a possibilidade de escolher outro método de apuração para IBS e CBS.
Imagine uma empresa de Araranguá que possui faturamento anual de R$ 900.000,00, presta serviços para consumidores e está regularmente enquadrada no Simples.
Ela não será automaticamente excluída do regime apenas porque chegou 2027.
A empresa poderá continuar no modelo tradicional, desde que cumpra os requisitos de permanência.
A existência da opção híbrida não cria uma obrigação geral de adotá-la.
Isso precisa ficar muito claro, porque a escolha não deve ser baseada no medo de perder o Simples.
O que é o Simples Nacional híbrido?
O nome híbrido é uma maneira de explicar um sistema que combina dois modelos de recolhimento.
A empresa continua sendo optante pelo Simples Nacional para os tributos que permanecerem abrangidos pelo DAS, mas escolhe apurar e recolher IBS e CBS separadamente, conforme as regras do regime regular.
Na prática, a empresa terá uma parte da tributação dentro do Simples e outra fora.
Imagine uma pequena indústria que opta por esse modelo.
Ela continuará utilizando o Simples Nacional para os tributos que permanecerem no DAS.
Mas, em relação ao IBS e à CBS, deverá calcular os débitos de suas vendas e os créditos permitidos pelas suas compras, seguindo a sistemática desses tributos.
Isso é muito diferente de simplesmente aplicar a alíquota efetiva do Simples sobre todo o faturamento e pagar uma guia única.
O recolhimento híbrido exige um controle mais detalhado das operações.
É também por isso que a decisão não pode considerar apenas a possibilidade de gerar créditos para os clientes.
Precisa considerar a própria estrutura da empresa.
Qual é a diferença entre o Simples tradicional e o híbrido?
Vamos organizar as duas possibilidades.
| Característica | Simples tradicional | Simples híbrido |
|---|---|---|
| Empresa permanece no Simples? | Sim | Sim |
| IBS e CBS dentro do DAS? | Sim, conforme as regras do regime | Não |
| IBS e CBS apurados regularmente? | Não | Sim |
| Utilização de créditos de IBS/CBS nas próprias aquisições | Não, pela regra geral do optante tradicional | Sim, nas hipóteses permitidas |
| Cliente no regime regular pode aproveitar crédito? | Sim, limitado ao valor dos tributos devidos no Simples | Sim, conforme a tributação regular da operação |
| Complexidade operacional | Menor | Maior |
| Precisa avaliar clientes e fornecedores? | Sim | Sim, com atenção especial |
| Pode ser mais vantajoso? | Depende do negócio | Depende do negócio |
Aqui está um detalhe importante da tabela: o Simples tradicional não significa que o cliente empresarial fique necessariamente sem crédito de IBS e CBS.
A Lei Complementar nº 214 permite que o adquirente sujeito ao regime regular aproveite crédito correspondente aos valores desses tributos devidos pela empresa fornecedora no Simples, observadas as condições legais.
O que muda é o tamanho e a formação desse crédito.
Essa diferença será uma das principais variáveis comerciais da Reforma Tributária.
O crédito tributário passa a influenciar a negociação entre empresas
Imagine que uma indústria de Santa Catarina compre regularmente mercadorias de uma pequena distribuidora.
A distribuidora está no Simples Nacional.
A indústria, por sua vez, está no Lucro Real e passará a utilizar o regime regular de IBS e CBS.
No sistema atual, o comprador já precisa observar regras de créditos de ICMS e PIS/Cofins. Com a Reforma, a lógica dos créditos muda e passa a ter grande importância nas operações entre empresas.
De forma simples, crédito tributário significa que a empresa compradora poderá, nas situações permitidas, descontar determinados tributos vinculados às suas aquisições dos tributos devidos em suas próprias operações.
Imagine um produto comprado para ser utilizado na produção.
Se aquela compra gera crédito aproveitável, ela pode representar um custo tributário líquido menor para o comprador.
Se gera um crédito limitado, o resultado econômico poderá ser diferente.
Por isso, a escolha do fornecedor não dependerá apenas do preço apresentado na proposta comercial.
A possibilidade de crédito também poderá entrar na comparação.
E é justamente aqui que o Simples híbrido pode se tornar uma alternativa interessante.
Uma empresa do Simples tradicional não gera nenhum crédito para o cliente?
Gera em determinadas condições.
Esse ponto merece destaque porque muitas explicações sobre a Reforma Tributária acabam simplificando demais o tema.
O art. 47, § 9º, da Lei Complementar nº 214/2025 estabelece que, quando IBS e CBS forem recolhidos por meio do Simples Nacional, o próprio optante não poderá utilizar créditos desses tributos nas suas aquisições.
Entretanto, o adquirente sujeito ao regime regular poderá aproveitar crédito correspondente aos valores de IBS e CBS devidos na operação realizada pela empresa do Simples.
Portanto, não estamos falando de crédito zero para o comprador.
Estamos falando de um crédito que acompanha o valor tributário devido no regime simplificado, e não necessariamente aquele que seria gerado pela mesma operação no regime regular.
Essa distinção pode influenciar o relacionamento comercial entre pequenas empresas e clientes maiores.
Uma indústria compradora poderá comparar duas propostas de fornecedores considerando o preço líquido após os créditos aproveitáveis.
Mas isso não significa que todo fornecedor do Simples será automaticamente menos competitivo.
Tudo depende do preço, da operação, da carga tributária efetiva e das condições comerciais.
Vamos imaginar uma pequena distribuidora vendendo R$ 100.000,00 por mês
Para visualizar a diferença, vamos criar um exemplo matemático.
Considere uma distribuidora de Criciúma que fatura R$ 100.000,00 mensais e compra R$ 60.000,00 em mercadorias utilizadas em operações que, por hipótese, permitem crédito integral no regime regular.
Vamos adotar uma alíquota conjunta fictícia de 10% para IBS e CBS apenas para mostrar o mecanismo de débito e crédito. Esse percentual não representa uma previsão de alíquota oficial de 2027.
No cenário regular hipotético:
Tributos sobre vendas de R$ 100.000,00:
R$ 10.000,00.
Créditos sobre aquisições de R$ 60.000,00:
R$ 6.000,00.
Saldo antes de outros ajustes:
R$ 4.000,00.
No Simples tradicional, por outro lado, a parcela de IBS e CBS seria calculada conforme as regras e os percentuais aplicáveis ao DAS, sem esse mesmo sistema de crédito próprio.
A empresa não poderia simplesmente presumir que recolheria R$ 4.000,00 no híbrido e comparar esse valor com o DAS completo.
Precisaria separar o que corresponde a IBS e CBS dentro do DAS, o que permanece no regime simplificado, quais créditos efetivamente poderá aproveitar e quais regras incidem sobre cada produto.
Esse exemplo mostra a diferença de funcionamento, não uma conclusão de economia.
A empresa pode pagar mais ou menos no sistema híbrido, dependendo de suas características.
E se a empresa comprar muito pouco em relação ao que vende?
Agora imagine uma prestadora de serviços.
Ela fatura R$ 100.000,00 por mês.
Seu principal custo é a equipe de trabalho.
Possui aluguel, sistemas, equipamentos e outras despesas, mas suas aquisições de bens e serviços que efetivamente geram créditos são relativamente pequenas.
Nesse cenário, o regime regular pode gerar débitos sobre as operações de saída sem produzir um volume equivalente de créditos.
É justamente por isso que empresas intensivas em mão de obra merecem atenção especial na análise da Reforma Tributária.
Salário pago diretamente aos empregados não gera, por si só, um crédito de IBS e CBS como se fosse a aquisição de uma mercadoria tributada de um fornecedor.
Pense em uma clínica, escritório de serviços, empresa de consultoria ou prestadora de serviços técnicos.
Boa parte de seu custo pode estar na folha.
Isso não significa que o híbrido nunca será vantajoso para essas atividades.
Mas significa que a empresa não pode presumir que conseguirá recuperar grande parte do imposto apenas por possuir despesas elevadas.
Gasto e crédito tributário não são sinônimos.
Para quem vende ao consumidor final, a análise costuma ser diferente
Imagine uma loja de roupas em Araranguá.
A maior parte de seus clientes é formada por pessoas físicas.
Esses consumidores compram as mercadorias para uso próprio.
Não estão interessados em aproveitar créditos tributários em uma atividade empresarial.
Nesse tipo de negócio, uma eventual vantagem comercial de gerar créditos maiores para o comprador tem menos relevância.
O que passa a importar principalmente é o custo tributário da própria loja.
Ela precisa calcular quanto pagaria de IBS e CBS no regime regular, quais créditos teria direito de aproveitar e quanto recolheria na sistemática simplificada.
Se o Simples tradicional resultar em carga menor e menor complexidade, poderá ser mais interessante.
Mas ainda é necessário analisar a atividade e as operações reais.
Uma loja que compra mercadorias com tributação elevada, possui fornecedores no regime regular e trabalha com determinadas margens poderá apresentar números diferentes de outra loja que vende produtos com tratamento tributário específico.
Por isso, vender para pessoa física não significa automaticamente que o Simples tradicional será melhor.
Significa apenas que a comparação deve priorizar a própria carga da empresa e sua margem, e não uma vantagem de crédito para consumidores que não o aproveitam.
O verdadeiro ponto de decisão é comparar o custo total da operação
Quando um empresário me pergunta qual modelo escolher, eu não começaria pelo nome do regime.
Começaria pelo funcionamento do negócio.
Qual é o faturamento?
Quanto a empresa compra?
De quem compra?
Quanto gasta com pessoal?
Quem são os clientes?
Quantos clientes estão no regime regular de IBS e CBS?
Qual é a margem?
Existem produtos ou serviços com tratamentos tributários diferenciados?
A empresa possui condições de controlar corretamente créditos fiscais?
E qual será o custo operacional de administrar essa apuração?
São essas respostas que permitem comparar os dois modelos.
O empresário precisa compreender que pagar menos tributo não é o único aspecto da decisão.
Uma empresa também precisa preservar sua competitividade, organizar seu caixa e manter uma rotina tributária segura.
Cuidado: o híbrido não significa sair do Simples Nacional
Esse é um ponto que precisa ser repetido porque gera muita confusão.
Se uma empresa optante pelo Simples escolhe recolher IBS e CBS pelo regime regular, ela não passa automaticamente a ser tributada pelo Lucro Presumido ou Lucro Real.
Continua no Simples Nacional para os demais tributos abrangidos por esse regime.
É uma escolha específica relacionada à tributação de IBS e CBS.
O art. 41, § 3º, da Lei Complementar nº 214/2025 permite expressamente essa combinação.
Por isso, não devemos comparar a opção híbrida como se fosse uma mudança integral do regime tributário da empresa.
São coisas diferentes.
Migrar do Simples para o Lucro Presumido envolve uma avaliação ampla de IRPJ, CSLL, contribuições previdenciárias e demais tributos.
Escolher IBS e CBS regulares dentro do Simples é uma decisão mais específica.
Ela também exige planejamento, mas não equivale à saída do regime simplificado.
Atenção aos prazos: 30 de outubro de 2026 é uma data importante
A Receita Federal publicou em setembro de 2026 uma atualização dos prazos relacionados ao Simples Nacional 2027.
A mudança foi formalizada pela Resolução CGSN nº 194/2026.
É importante separar três situações.
| Procedimento | Prazo |
|---|---|
| Solicitar ingresso ou retorno ao Simples para 2027 | 01/09/2026 a 15/10/2026 |
| Regularizar pendências impeditivas de solicitação apresentada | Até 30/10/2026 |
| Optar pelo regime regular de IBS/CBS para janeiro a junho de 2027 | 01/09/2026 a 30/10/2026 |
| Cancelar a opção nos termos divulgados | 03/11/2026 a 20/12/2026 |
Portanto, a empresa que já é optante pelo Simples Nacional e deseja continuar com IBS e CBS dentro do regime não precisa realizar essa opção específica pelo regime regular.
Por outro lado, aquela que pretende utilizar o recolhimento regular no primeiro semestre de 2027 precisa observar o prazo de 30 de outubro de 2026.
A Receita Federal reforçou em 29 de outubro que o prazo não seria prorrogado.
Essa informação deve ser tratada com prioridade pelos empresários que ainda estão avaliando a escolha.
Mais de um milhão de empresas já fizeram a opção
O comunicado da Receita Federal publicado em 29 de outubro de 2026 trouxe um número expressivo.
Segundo o órgão, 1.000.142 contribuintes já haviam realizado a opção pelo regime regular do IBS e da CBS.
Esse dado mostra a dimensão da decisão que está sendo tomada em todo o país.
Mas é importante não interpretar esse número como prova de que o sistema híbrido será mais vantajoso.
O volume de opções informa o alcance da mudança. Não demonstra economia efetiva para cada negócio.
Uma empresa pode ter feito a escolha depois de estudar sua cadeia comercial.
Outra pode ter decidido pensando principalmente nos créditos de seus clientes.
Outra pode revisar sua opção posteriormente, dentro das regras de cancelamento.
A vantagem real depende de cálculos individuais.
Por isso, acompanhar o movimento do mercado é importante, mas copiar a decisão do concorrente pode ser um erro.
Existe possibilidade de cancelar a opção?
Sim.
A Receita Federal informou que as opções abrangidas pelas regras divulgadas poderão ser canceladas entre 3 de novembro e 20 de dezembro de 2026.
Isso cria um período para revisar uma decisão inicialmente formalizada.
Entretanto, não significa que será possível alternar livremente entre os modelos a qualquer momento.
A legislação prevê períodos específicos de opção, cancelamento e continuidade.
Além disso, o art. 41, § 5º, da Lei Complementar nº 214/2025 estabelece restrição à saída do regime regular em determinadas situações nas quais o contribuinte tenha recebido ressarcimento de créditos de IBS e CBS no ano corrente ou anterior.
Portanto, o empresário não deveria tratar a opção como uma escolha completamente reversível em qualquer circunstância.
Antes de solicitar cancelamento ou alteração, é necessário conferir a situação concreta da empresa.
E quem quiser escolher o híbrido apenas no segundo semestre de 2027?
A regulamentação divulgada pelo Comitê Gestor do Simples Nacional também prevê uma janela de opção para o segundo semestre.
Pelas regras informadas, a empresa que não optou pelo regime regular no primeiro semestre poderá solicitar a aplicação para julho a dezembro de 2027 entre 1º e 31 de março de 2027, observadas as condições normativas.
O cancelamento dessa opção possui prazo próprio.
Esse é um ponto relevante porque demonstra que a escolha para janeiro a junho não precisa representar a decisão definitiva para toda a vida da empresa.
Entretanto, a continuidade do regime, os prazos e as restrições legais devem ser acompanhados.
Uma empresa não pode simplesmente alternar mensalmente conforme a guia que parece menor.
O que acontece se a empresa não fizer a opção pelo híbrido?
Para uma empresa que já está regularmente no Simples Nacional e não exerce a opção pelo regime regular, IBS e CBS permanecem sujeitos à sistemática simplificada aplicável.
Ou seja, a ausência da escolha não significa exclusão automática do Simples.
Também não significa que a empresa deixará de pagar CBS e IBS quando esses tributos forem devidos.
Significa que utilizará o tratamento previsto no regime simplificado.
Esse detalhe é importante para empresários que ficaram preocupados ao receber notícias sobre o prazo de 30 de outubro.
A data é relevante para quem deseja exercer a opção específica pelo regime regular.
Ela não deve ser confundida com uma obrigação geral de todas as empresas do Simples aderirem ao híbrido.
Como fica o DAS em 2027?
O Documento de Arrecadação do Simples Nacional continuará sendo utilizado para os tributos abrangidos pelo regime.
A mudança está relacionada à composição da arrecadação e ao tratamento de IBS e CBS.
No modelo tradicional, os novos tributos serão integrados à sistemática do Simples conforme a regulamentação.
No híbrido, as parcelas correspondentes a IBS e CBS deixam de integrar a cobrança pelo DAS e passam à apuração regular separada.
Isso também significa que não se deve simplesmente manter o DAS antigo e acrescentar sobre ele uma CBS cheia.
A sistemática exige retirar da cobrança simplificada as parcelas correspondentes aos tributos escolhidos para apuração regular, segundo as normas aplicáveis.
É necessário parametrizar corretamente o sistema de apuração.
Caso contrário, a empresa corre risco de recolher valores incorretos ou de comparar cenários que não representam a legislação.
O ICMS e o ISS desaparecem do DAS em 2027?
Não de maneira geral.
O ICMS e o ISS permanecem durante 2027 e 2028 na transição da Reforma Tributária.
A substituição gradual desses impostos pelo IBS começa em 2029.
Portanto, uma empresa comercial de Santa Catarina continuará precisando observar as regras de ICMS aplicáveis às suas operações durante 2027.
Da mesma forma, prestadoras de serviços continuarão lidando com o ISS nos termos da transição.
Esse detalhe é importante porque algumas explicações simplificadas sobre a Reforma acabam dando a impressão de que todos os tributos atuais desaparecerão no dia 1º de janeiro de 2027.
Não é isso que acontecerá.
A transição será progressiva.
O empresário precisará mudar a nota fiscal?
Sim, a documentação fiscal é uma parte importante da preparação.
Os documentos fiscais eletrônicos estão sendo adaptados para identificar corretamente as operações no novo modelo de IBS e CBS.
A Receita Federal publicou cronograma oficial de implementação e informou que os documentos fiscais dos contribuintes do Simples Nacional, como NF-e, NFC-e e NFS-e, possuem etapa de obrigatoriedade relacionada à Reforma a partir de 1º de janeiro de 2027.
Isso significa que a escolha entre modelo tradicional e híbrido não deve ficar restrita à reunião entre empresário e contador.
O sistema emissor também precisa estar preparado.
Imagine uma empresa que faz a opção pelo regime regular de IBS e CBS, mas continua emitindo notas fiscais com parâmetros incompatíveis.
A apuração pode apresentar inconsistências.
Os clientes podem ter problemas com informações necessárias ao aproveitamento de créditos.
E o departamento fiscal precisará corrigir documentos ou integrações que poderiam ter sido preparados antecipadamente.
Portanto, escolher o modelo tributário e preparar o ERP são partes da mesma decisão.
Pequenas empresas precisarão de uma contabilidade ainda mais consultiva
Uma das mudanças que considero mais relevantes é que o Simples Nacional 2027 deixa de ser uma discussão baseada apenas na alíquota do DAS.
Até hoje, muitos empresários procuram o contador e perguntam:
“Qual é minha alíquota do Simples?”
Essa pergunta continuará sendo importante.
Mas precisará vir acompanhada de outras.
Quanto a empresa consegue aproveitar de crédito?
Quanto seus clientes conseguem aproveitar ao comprar dela?
Qual é o impacto no preço?
Quanto o novo modelo exige de controle?
E qual é a alternativa que produz maior resultado econômico?
Isso aproxima a contabilidade da gestão empresarial.
Porque, dependendo da empresa, a melhor decisão tributária poderá também exigir mudanças na negociação com fornecedores, na política de preços ou no perfil da carteira de clientes.
Três empresas que podem chegar a decisões diferentes
Vamos imaginar três negócios no Sul de Santa Catarina.
O primeiro é uma loja de varejo em Araranguá que vende principalmente para consumidores finais. Ela possui mercadorias em estoque, mas quase todos os compradores são pessoas físicas. Sua análise provavelmente terá como centro a comparação do custo tributário próprio e da simplicidade operacional.
O segundo é uma pequena indústria de Criciúma que vende quase toda a produção para empresas maiores. Para ela, além do próprio imposto, a possibilidade de gerar créditos aos clientes poderá ter importância comercial significativa.
O terceiro é um escritório de serviços que possui faturamento semelhante, mas concentra seus custos em salários e possui poucas aquisições com crédito aproveitável. Nesse caso, o regime regular pode apresentar dinâmica diferente da indústria, mesmo que as duas faturem valores parecidos.
Nenhuma dessas empresas deveria escolher automaticamente o mesmo modelo.
O faturamento é apenas uma informação.
A composição das compras, a margem, a folha e os clientes fazem parte da decisão.
Como eu faria uma simulação do Simples Nacional para 2027?
Começaria pelos últimos 12 meses da empresa.
Não apenas pelos valores de faturamento informados no PGDAS-D.
Eu gostaria de conhecer também o total das compras, as principais despesas, a folha de pagamento, o regime tributário dos fornecedores e o perfil dos clientes.
Em seguida, separaria os clientes em grupos: consumidores finais, empresas do Simples e empresas sujeitas ao regime regular de IBS e CBS.
Depois verificaria quais aquisições permitem créditos no novo sistema.
Essa etapa é essencial.
Nem toda saída de dinheiro da empresa produz direito a crédito tributário.
A folha de pagamento, por exemplo, não pode ser tratada simplesmente como compra tributada.
Também existem produtos, serviços e operações com tratamentos específicos.
Somente depois dessas verificações faria a comparação entre a sistemática tradicional do Simples e a opção pelo recolhimento regular.
O estudo deveria mostrar pelo menos três resultados:
O valor dos tributos que a empresa recolherá em cada cenário.
O crédito que seus principais clientes poderão aproveitar, quando aplicável.
O impacto final no preço, na margem e no fluxo de caixa.
Com esses números, a escolha começa a fazer sentido.
O erro é comparar apenas o valor do DAS
Imagine uma empresa que atualmente recolhe R$ 8.000,00 de DAS por mês.
Ela descobre que existe o Simples híbrido e pergunta:
“Quanto vou pagar por fora?”
A pergunta parece correta, mas ainda está incompleta.
Para responder, precisamos saber quais parcelas do DAS serão substituídas pela apuração regular, quanto a empresa pagará de IBS e CBS nesse novo modelo e quais créditos poderá utilizar.
Além disso, o resultado pode influenciar suas vendas para outras empresas.
Talvez uma opção gere menor desembolso tributário direto, mas outra produza uma vantagem comercial relevante na cadeia de fornecimento.
Talvez o cliente não esteja disposto a alterar preços.
Talvez a empresa possua créditos suficientes para que o regime regular seja competitivo.
Ou talvez a complexidade adicional não compense.
Por isso, o melhor regime não é necessariamente aquele que apresenta a menor guia isolada.
É aquele que produz o melhor resultado para o negócio dentro da legislação.
O que acontece com o Simples Nacional em Santa Catarina?
As regras nacionais do Simples Nacional e da Reforma Tributária também se aplicam às empresas catarinenses.
Entretanto, para uma empresa de Santa Catarina, a transição precisa considerar as regras locais ainda vigentes de ICMS e, quando aplicável, ISS.
Uma revenda de veículos usados, por exemplo, possui particularidades de ICMS e de aquisição de bens que exigem análise própria.
Um supermercado pode comercializar mercadorias com tratamentos fiscais diferentes.
Uma prestadora de serviços pode depender de regras municipais e de sua atividade.
Uma indústria pode possuir forte relacionamento com clientes que desejam aproveitar créditos tributários.
É por isso que uma análise feita para uma empresa de outro Estado ou outro setor não deveria ser simplesmente copiada para um negócio de Criciúma, Araranguá, Sombrio ou Tubarão.
A Reforma tem regras nacionais, mas as operações reais continuam sendo diferentes.
A Reforma Tributária também altera a relação com fornecedores
Existe outro ponto que considero importante.
A empresa precisa olhar para os dois lados.
Não basta verificar os clientes.
É necessário analisar de quem ela compra.
Uma empresa no modelo híbrido poderá utilizar créditos de IBS e CBS sobre aquisições que atendam aos requisitos legais.
Mas esses créditos dependem da natureza da operação, da documentação fiscal e das regras de apropriação.
Se os fornecedores não emitem corretamente os documentos fiscais, existem riscos operacionais.
Se grande parte dos custos está em despesas que não geram créditos, a empresa pode encontrar menos vantagens no regime regular.
Se possui fornecedores com produtos submetidos a regimes específicos, o cálculo também pode mudar.
Por isso, a preparação tributária deve envolver compras, estoque e financeiro.
O setor fiscal sozinho não conhece todos os detalhes da operação.
O fluxo de caixa poderá mudar?
Sim.
No modelo tradicional, o empresário está acostumado com uma sistemática de apuração simplificada.
No modelo regular de IBS e CBS, entram mecanismos específicos de apuração, apropriação de créditos e recolhimento.
A legislação também prevê formas de extinção dos débitos e mecanismos relacionados à liquidação financeira das operações, como o split payment, sujeitos às etapas de implantação e regulamentação.
Isso poderá influenciar a conciliação entre recebimentos, pagamentos e tributos.
Uma empresa que vende a prazo e compra à vista pode precisar administrar seu capital de giro de forma diferente de outra que recebe antecipadamente e paga fornecedores em prazo maior.
Portanto, antes de optar, é importante projetar não apenas o imposto do mês, mas o comportamento do caixa.
O que fazer agora para decidir corretamente?
Para quem está lendo este conteúdo em 30 de outubro de 2026, existe uma urgência específica: o prazo de opção pelo regime regular de IBS e CBS para o primeiro semestre de 2027 termina nesta data, conforme orientação oficial da Receita Federal.
A empresa que pretende exercer a opção precisa verificar imediatamente o procedimento aplicável no ambiente oficial.
Para quem já realizou a escolha, ainda existe a possibilidade de analisar a decisão e, quando juridicamente permitido, utilizar o período de cancelamento divulgado.
Para empresas que permanecerão na sistemática tradicional, a preparação também é necessária.
Não optar pelo híbrido não dispensa a revisão do sistema de notas fiscais, dos cadastros e das regras que começarão a produzir efeitos em 2027.
Independentemente da escolha, o empresário precisa organizar suas informações.
Checklist para preparar sua empresa para o Simples Nacional 2027
- Confirmar se a empresa está regularmente enquadrada no Simples Nacional.
- Identificar se deseja manter IBS/CBS na sistemática simplificada ou estudar o regime regular.
- Conferir os prazos de opção, cancelamento e eventual renúncia.
- Levantar faturamento, compras, despesas e folha dos últimos 12 meses.
- Separar clientes pessoas físicas de clientes empresas.
- Identificar clientes que utilizam créditos de IBS e CBS.
- Conferir fornecedores e aquisições potencialmente geradoras de créditos.
- Simular o DAS e a apuração regular conforme as regras aplicáveis.
- Avaliar o impacto do crédito tributário na competitividade comercial.
- Revisar preços, margens e contratos.
- Atualizar o sistema de emissão de notas fiscais.
- Validar o cadastro de produtos, serviços e operações.
- Preparar o controle de documentos fiscais e créditos.
- Revisar o fluxo de caixa.
- Acompanhar orientações oficiais da Receita Federal e do Comitê Gestor do IBS.
A maioria desses cuidados não exige que o empresário entenda profundamente a legislação.
Mas exige que a empresa possua informações confiáveis para que a contabilidade consiga realizar a análise.
Perguntas frequentes sobre o Simples Nacional 2027
O Simples Nacional vai acabar em 2027?
Não. O Simples Nacional continuará existindo, com adaptações relacionadas à Reforma Tributária. As empresas elegíveis poderão permanecer no regime simplificado.
O que é o Simples Nacional híbrido?
É a opção pela qual uma empresa continua no Simples Nacional para os demais tributos abrangidos pelo regime, mas apura e recolhe IBS e CBS pelas regras do regime regular, fora do DAS.
Toda empresa do Simples será obrigada a escolher o híbrido?
Não. A opção pelo regime regular de IBS e CBS é facultativa para os optantes que atendam às condições legais. Quem permanecer na sistemática simplificada seguirá as regras de recolhimento correspondentes.
Qual é o prazo para optar pelo híbrido em 2027?
Para o primeiro semestre de 2027, a Receita Federal estabeleceu o período de 1º de setembro a 30 de outubro de 2026. Há regras específicas para opções referentes ao segundo semestre.
Posso cancelar a escolha pelo híbrido?
A Receita Federal informou período de cancelamento entre 3 de novembro e 20 de dezembro de 2026. A possibilidade de alteração deve observar os requisitos e restrições legais aplicáveis.
Uma empresa do Simples tradicional gera crédito para seus clientes?
Sim, em determinadas condições. Clientes sujeitos ao regime regular de IBS e CBS poderão aproveitar crédito correspondente aos valores desses tributos devidos na operação realizada pelo fornecedor optante do Simples, conforme a legislação.
A empresa do Simples híbrido pode aproveitar créditos de IBS e CBS?
Sim, nas aquisições que atendam aos requisitos legais do regime regular. A apropriação depende da natureza da operação, da documentação fiscal e das demais condições da legislação.
Uma empresa que vende somente para pessoas físicas deve ficar no Simples tradicional?
Não existe resposta automática. A tendência é que a vantagem comercial de gerar créditos ao comprador tenha menor relevância, mas a escolha depende do custo tributário próprio e das características da empresa.
Prestadores de serviços podem utilizar o híbrido?
Sim, quando atendidas as condições legais. Entretanto, empresas com custos concentrados em folha de pagamento podem possuir menos aquisições que geram créditos, exigindo análise específica.
O híbrido significa que a empresa saiu do Simples Nacional?
Não. O recolhimento regular de IBS e CBS é uma escolha específica e não representa, por si só, migração integral para Lucro Presumido ou Lucro Real.
O ICMS e o ISS deixam de existir em 2027?
Não. Esses impostos continuam durante 2027 e 2028. Sua substituição gradual pelo IBS ocorre de 2029 a 2032, com extinção prevista para 2033.
O DAS continuará existindo em 2027?
Sim. No modelo tradicional, os novos tributos são integrados à sistemática simplificada conforme a legislação. No híbrido, as parcelas de IBS e CBS são retiradas do recolhimento simplificado e apuradas regularmente.
A empresa precisa atualizar o emissor de notas?
Sim. A Receita Federal estabeleceu cronograma de adequação dos documentos fiscais eletrônicos ao novo sistema, inclusive para contribuintes do Simples Nacional.
Qual modelo de Simples Nacional será melhor em 2027?
Depende do faturamento, das aquisições, do perfil dos clientes, da composição dos custos, do direito a créditos e do impacto econômico total. A escolha deve resultar de uma simulação individual.
Conclusão: a melhor escolha não depende apenas de uma alíquota
Quando começamos a falar do Simples Nacional 2027, uma das maiores preocupações dos empresários é saber se pagarão mais impostos.
É uma preocupação legítima.
Mas existe uma questão ainda mais importante.
A Reforma Tributária passa a permitir que empresas do mesmo regime escolham maneiras diferentes de recolher IBS e CBS.
Uma loja que vende principalmente para consumidores finais pode chegar a uma conclusão.
Uma indústria que vende para grandes empresas pode chegar a outra.
Uma prestadora de serviços com folha elevada pode ter um terceiro resultado.
E nenhuma dessas decisões será necessariamente errada.
O que considero perigoso é escolher sem conhecer os números.
Uma empresa não deveria optar pelo híbrido apenas porque ouviu que poderá aproveitar créditos.
Da mesma forma, não deveria permanecer no modelo tradicional apenas porque sempre utilizou o DAS e não deseja alterar sua rotina.
O Simples Nacional continuará existindo, mas a forma de avaliar sua vantagem econômica ficará mais sofisticada.
Será necessário olhar para fornecedores, clientes, notas fiscais, créditos, preços e fluxo de caixa.
Essa é justamente a diferença entre uma contabilidade que apenas calcula os impostos e uma contabilidade que participa das decisões empresariais.
Para empresários de Araranguá, Criciúma e outras regiões de Santa Catarina, a Sulcontábil pode auxiliar na comparação entre os modelos, utilizando as informações reais da empresa para analisar a tributação, o impacto comercial e as mudanças operacionais.
O objetivo não é recomendar o híbrido para todos.
Também não é recomendar que todos permaneçam no Simples tradicional.
É identificar qual alternativa faz mais sentido para cada negócio.
Se existe uma conclusão que gostaria que o empresário levasse deste artigo, é esta:
A Reforma Tributária não transforma todas as empresas em negócios iguais.
Pelo contrário.
Ela torna ainda mais importante entender como cada empresa compra, vende e forma seus preços.
E essa é uma decisão que vale a pena tomar com números, planejamento e orientação técnica.
Sobre o autor
Everaldo Pereira Costa
Contador — CRC/SC SC017622O3
Conteúdo elaborado sob perspectiva contábil, tributária e empresarial, com base na legislação e nas orientações oficiais disponíveis em 30 de outubro de 2026. Os exemplos são didáticos e não constituem simulação de alíquotas oficiais de 2027. A decisão sobre o regime regular de IBS e CBS depende das características e condições legais de cada contribuinte.
Fontes oficiais consultadas
- Receita Federal — Simples Nacional 2027: novos prazos e opções: https://www.gov.br/receitafederal/pt-br/assuntos/noticias/2026/setembro/simples-nacional-2027-entenda-os-novos-prazos-e-faca-sua-escolha-com-consciencia-e-tranquilidade/
- Receita Federal — Mais de 1 milhão de contribuintes já optaram pelo regime regular: https://www.gov.br/receitafederal/pt-br/assuntos/noticias/2026/outubro/mais-de-1-milhao-de-contribuintes-ja-optaram-pelo-regime-regular-do-ibs-e-da-cbs
- Ministério da Fazenda — CGSN atualiza regras do Simples Nacional: https://www.gov.br/fazenda/pt-br/assuntos/noticias/2026/agosto/cgsn-atualiza-regras-do-simples-nacional-para-adequacao-a-reforma-tributaria-do-consumo
- Lei Complementar nº 214/2025, texto atualizado: https://www2.camara.leg.br/legin/fed/leicom/2025/leicomplementar-214-16-janeiro-2025-796905-normaatualizada-pl.html
- Receita Federal — Cronograma dos documentos fiscais eletrônicos: https://www.gov.br/receitafederal/pt-br/acesso-a-informacao/acoes-e-programas/reforma-tributaria-do-consumo/orientacoes-da-reforma-tributaria/cronograma
O que muda no Simples Nacional a partir de 2027?
A Reforma Tributária incorpora CBS e IBS às regras do Simples Nacional e permite que empresas optantes escolham recolher esses tributos pelo regime regular, separadamente do DAS. O Simples Nacional não será extinto.
Qual é a diferença entre Simples tradicional e híbrido?
No Simples tradicional, IBS e CBS são recolhidos dentro da sistemática simplificada. No híbrido, a empresa permanece no Simples, mas apura e recolhe esses tributos conforme o regime regular, podendo aproveitar os créditos legalmente permitidos.
Qual é o prazo para optar pelo Simples híbrido em 2027?
Para janeiro a junho de 2027, a opção pelo regime regular de IBS e CBS pode ser realizada até 30 de outubro de 2026, segundo a Receita Federal. A regulamentação também prevê janela específica para o segundo semestre de 2027.
O Simples tradicional permite gerar créditos para clientes?
Sim. A legislação permite que adquirentes sujeitos ao regime regular aproveitem créditos equivalentes aos valores de IBS e CBS devidos nas operações realizadas por fornecedores do Simples, observadas as condições legais.
Quem deve considerar o Simples híbrido?
Empresas com aquisições que geram créditos relevantes ou com clientes empresariais que valorizam a recuperação de IBS e CBS devem avaliar a alternativa. A escolha depende de simulação da carga total e não apenas do faturamento.
