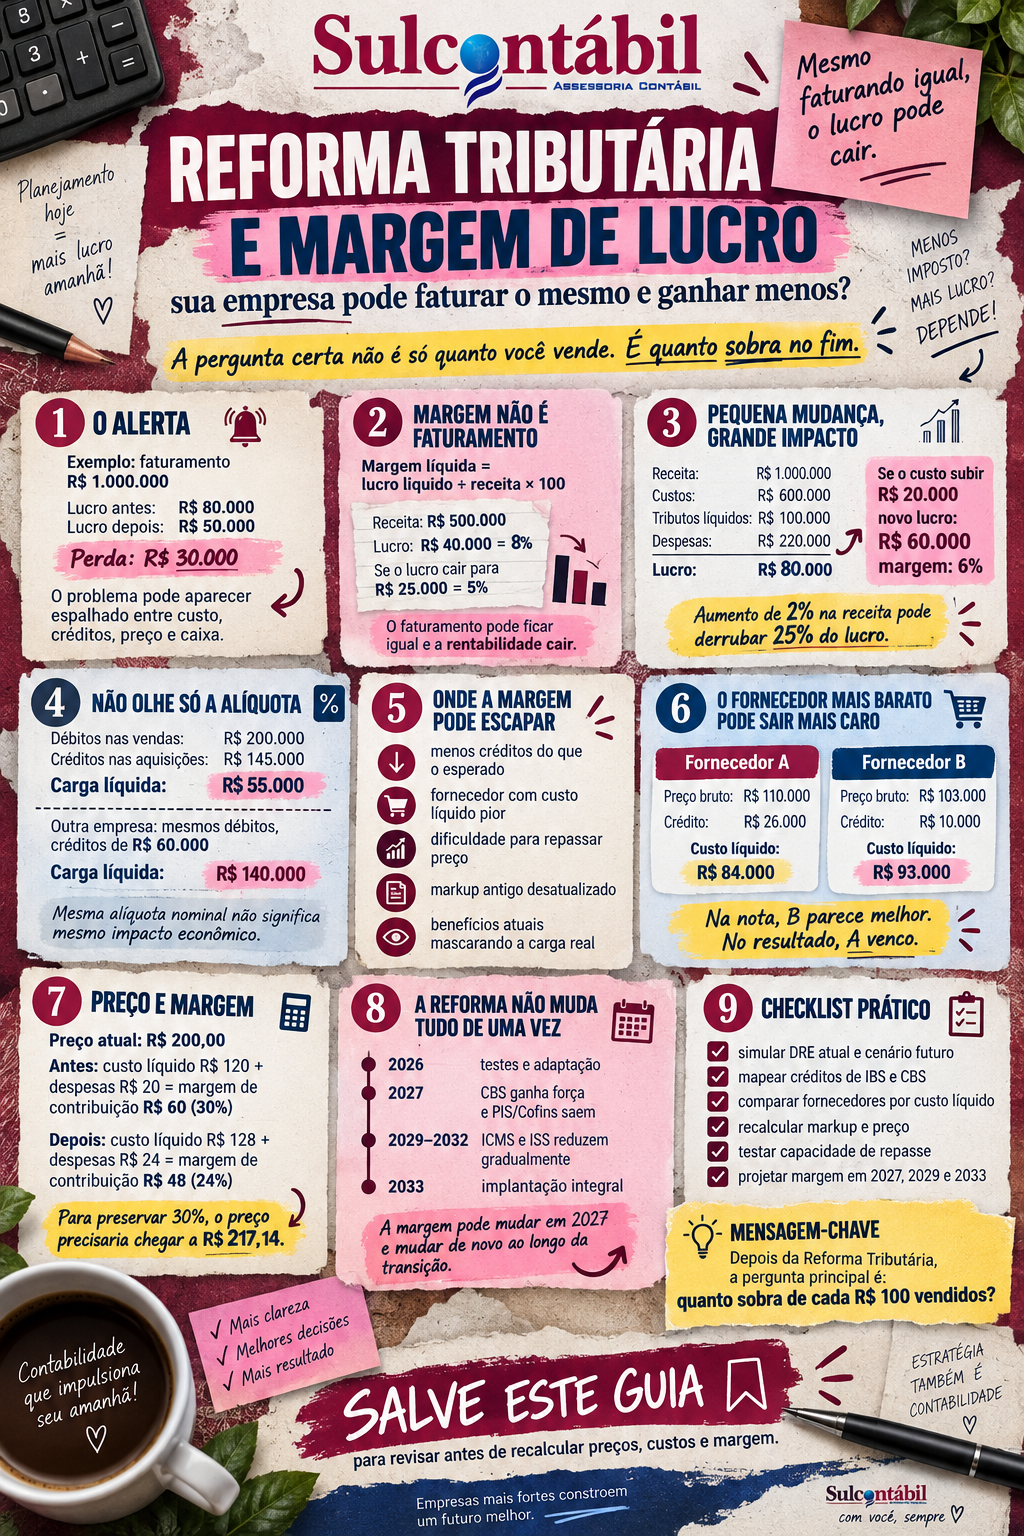
Durante os próximos anos, duas empresas do mesmo setor, com faturamento semelhante e fornecedores parecidos poderão chegar a resultados completamente diferentes diante da Reforma Tributária. A diferença provavelmente não estará apenas na alíquota de IBS ou CBS. Estará na qualidade das decisões tomadas durante a transição.
Uma empresa poderá revisar seus cadastros, calcular créditos, renegociar fornecedores, testar o ERP e reconstruir sua precificação antes de 2027. Outra poderá esperar as primeiras guias chegarem para então descobrir o que mudou. Quando isso acontecer, parte dos erros poderá já ter sido multiplicada por milhares de notas fiscais, contratos e vendas realizadas com preços inadequados.
Esse é o principal risco dos erros na Reforma Tributária: muitos deles não produzirão uma mensagem dizendo que a empresa está perdendo dinheiro. O sistema poderá continuar emitindo notas. O cliente continuará comprando. O faturamento permanecerá aparentemente normal. Entretanto, créditos poderão deixar de ser aproveitados, margens poderão diminuir e o capital de giro poderá começar a ficar insuficiente.
Em setembro de 2026, tratar a Reforma Tributária apenas como um projeto futuro já não faz sentido. O cronograma operacional dos documentos fiscais eletrônicos está em andamento, 2026 funciona como período de implementação e testes e empresas do Simples Nacional possuem, neste momento, decisões que precisam ser avaliadas para 2027. A Receita Federal também mantém orientações específicas sobre as obrigações acessórias e o funcionamento desta etapa da transição.
A boa notícia é que grande parte dos problemas pode ser identificada antecipadamente. Os erros na Reforma Tributária mais perigosos não dependem de conhecer cada detalhe da futura alíquota de referência. Eles envolvem cadastro, preço, créditos, fornecedores, sistema, caixa e gestão. São áreas que já podem ser analisadas agora.
Neste artigo, vamos examinar dez erros que podem comprometer o resultado das empresas durante a transição e mostrar, em cada caso, o que deveria ser feito de forma diferente.
Erro 1 — Esperar todas as alíquotas definitivas para começar a preparação
Esse provavelmente será um dos erros na Reforma Tributária mais comuns.
O raciocínio costuma ser simples: se ainda existem parâmetros que serão definidos ou atualizados, então não adianta fazer cálculos agora. A empresa decide esperar até que tudo esteja definitivamente conhecido.
O problema é que a maior parte do trabalho de preparação não depende da alíquota final.
Uma empresa não precisa conhecer a alíquota definitiva de IBS para verificar se seus produtos estão corretamente classificados. Também não precisa dela para descobrir se o ERP consegue emitir os novos campos fiscais, se o cadastro de fornecedores está organizado, se os contratos de longo prazo possuem cláusulas adequadas ou se a empresa utiliza dinheiro dos tributos como capital de giro.
Considere uma distribuidora com 20 mil produtos. A revisão de NCM, descrição, unidades, CEST enquanto aplicável, CST e estrutura necessária para cClassTrib pode levar meses. Se a empresa esperar janeiro para iniciar esse projeto, o problema não será a ausência de uma alíquota. Será a ausência de tempo.
A própria implementação oficial demonstra que a Reforma está sendo construída por etapas. Receita Federal e Comitê Gestor do IBS publicaram um cronograma específico para os documentos fiscais eletrônicos, com datas diferentes conforme o documento e o tipo de contribuinte. O Ato Conjunto RFB/CGIBS nº 4 também admite ajustes pontuais decorrentes de necessidades técnicas ou operacionais.
Isso significa que preparação não deve ser confundida com tentativa de prever todos os números.
O caminho mais seguro é trabalhar em duas camadas. Primeiro, executar aquilo que independe das alíquotas: sistemas, cadastro, diagnóstico financeiro, classificação dos clientes e fornecedores. Depois, atualizar os cálculos econômicos conforme os parâmetros oficiais forem sendo definidos.
Esperar todos os números para começar é semelhante a esperar a previsão exata do tempo para construir o telhado.
Quando a chuva chegar, poderá ser tarde.
Erro 2 — Tratar a Reforma Tributária como responsabilidade exclusiva do departamento fiscal
A Reforma nasceu de uma mudança tributária, mas seus efeitos não ficarão presos ao departamento fiscal.
Esse é outro dos grandes erros na Reforma Tributária.
Imagine uma empresa em que a contabilidade esteja totalmente atualizada, mas o setor de compras continue escolhendo fornecedores olhando apenas o preço bruto. Ao mesmo tempo, o comercial mantém a política antiga de markup e o financeiro continua utilizando valores de tributos ainda não vencidos para financiar a operação.
O departamento fiscal pode estar correto.
A empresa, como um todo, pode estar tomando decisões erradas.
Os créditos de IBS e CBS tendem a tornar o custo líquido das aquisições uma informação cada vez mais importante para compras. A mudança na tributação pode alterar a margem e exigir revisão de preços pelo comercial. O split payment poderá modificar a disponibilidade financeira e exigir planejamento do caixa. Os contratos podem precisar de análise jurídica. E o ERP precisa acompanhar os novos documentos fiscais.
Por isso, uma estrutura de transição deveria envolver pelo menos contabilidade, fiscal, financeiro, compras, comercial e tecnologia. Em empresas maiores, também faz sentido incluir jurídico e diretoria.
O papel de cada área é diferente. A equipe fiscal interpreta as regras e valida o tratamento tributário. Compras avalia o impacto nos fornecedores. Comercial verifica os efeitos sobre preço e clientes. Financeiro calcula capital de giro. Tecnologia garante que as regras consigam ser executadas pelos sistemas.
Quando essas áreas não conversam, surgem decisões contraditórias.
A empresa pode, por exemplo, reduzir o preço para ganhar competitividade ao mesmo tempo em que o novo custo líquido aumentou. Pode trocar de fornecedor buscando economia e descobrir depois que perdeu créditos importantes. Ou pode escolher determinada estrutura tributária sem considerar o que isso representa para um grande cliente B2B.
Evitar esse erro exige tratar a Reforma como um projeto empresarial, e não apenas fiscal.
Erro 3 — Atualizar o ERP sem revisar os dados que alimentam o sistema
Existe uma frase que resume esse risco: um sistema moderno consegue automatizar um erro antigo com enorme eficiência.
Uma empresa pode contratar a melhor atualização disponível para IBS e CBS e ainda assim continuar calculando incorretamente se o cadastro estiver errado.
Esse é um dos erros na Reforma Tributária que pode se multiplicar com maior velocidade.
Imagine um produto cadastrado com NCM inadequado há quatro anos. A empresa atualiza o ERP, instala novos campos e associa automaticamente determinada regra de IBS e CBS a esse código. O sistema agora está tecnologicamente preparado para calcular a nova tributação, mas continua partindo de uma classificação incorreta.
Em uma empresa que realiza cinquenta vendas mensais, o erro talvez seja percebido rapidamente. Em um e-commerce que processa milhares de pedidos, pode ser replicado em escala.
Por isso, a atualização tecnológica precisa ser acompanhada por saneamento cadastral.
É recomendável priorizar os produtos que concentram faturamento e margem. Se uma empresa possui 15 mil SKUs e 1.500 deles representam 80% das vendas, esses itens deveriam estar no primeiro grupo de revisão.
Além do NCM, a empresa deve observar descrição, unidade comercial e tributável, origem, CEST enquanto necessário, regras atuais de ICMS, benefícios aplicáveis e os novos elementos relacionados a IBS e CBS.
Também é preciso rever clientes e fornecedores. A nova lógica de tributação no destino e a importância dos créditos aumentam o valor econômico de informações como município, regime tributário e natureza da operação.
O objetivo não é revisar cadastro apenas para evitar rejeição de nota.
É evitar que uma informação errada chegue ao custo, ao crédito e finalmente à margem.
Erro 4 — Comparar apenas as alíquotas e ignorar os créditos de IBS e CBS
Entre todos os erros na Reforma Tributária, este provavelmente produzirá algumas das simulações mais enganosas.
A empresa olha para a alíquota atual, compara com uma alíquota projetada de IBS e CBS e conclui que pagará mais ou menos.
Esse cálculo ignora um elemento central do novo sistema: a não cumulatividade.
No regime regular, a Lei Complementar nº 214 estruturou a apropriação dos créditos de IBS e CBS conforme as condições legais. O valor efetivamente suportado pela empresa depende, portanto, da relação entre os débitos gerados nas operações e os créditos das aquisições. A simples alíquota aplicada sobre as vendas não corresponde necessariamente à carga econômica líquida.
Considere uma empresa que gere R$ 200.000,00 de débitos de IBS e CBS.
Se possui R$ 150.000,00 de créditos, seu saldo líquido simplificado é R$ 50.000,00.
Outra empresa pode gerar os mesmos R$ 200.000,00 de débitos e possuir somente R$ 70.000,00 de créditos.
Seu saldo líquido é R$ 130.000,00.
As duas empresas podem possuir a mesma receita e a mesma alíquota nominal nas saídas. Ainda assim, existe uma diferença de R$ 80.000,00 entre os saldos do exemplo.
É por isso que a análise correta precisa começar pelas compras.
Quais mercadorias são adquiridas? Quais serviços são contratados? Quanto existe de folha? Quanto existe de investimento em equipamentos? Quais fornecedores estarão no regime regular? Quais aquisições possuem tratamento diferenciado?
Sem essas respostas, qualquer comparação percentual corre o risco de ser apenas uma aproximação superficial.
Para uma indústria, matérias-primas, equipamentos, energia, serviços e outros gastos podem representar uma parcela importante dos créditos. Para uma empresa intensiva em mão de obra, a estrutura pode ser muito diferente.
O erro não é utilizar alíquotas em uma simulação.
O erro é acreditar que elas contam a história inteira.
Erro 5 — Imaginar que toda despesa da empresa vai gerar crédito
Depois de compreender que os créditos são importantes, existe o risco de caminhar para o extremo oposto.
A empresa passa a projetar crédito sobre praticamente todos os gastos.
Esse é outro dos erros na Reforma Tributária que pode superestimar a margem futura.
O fato de uma despesa estar registrada no CNPJ não significa automaticamente que ela produzirá crédito de IBS e CBS. É necessário verificar a natureza da aquisição, a tributação da operação, as condições legais de apropriação, a documentação fiscal e eventuais restrições.
A folha de pagamento é um exemplo evidente. Salários pagos aos empregados não são uma aquisição tributada por IBS e CBS e, portanto, não produzem o crédito típico do IVA.
Imagine duas empresas faturando R$ 500.000,00 por mês.
A primeira é uma distribuidora que compra R$ 300.000,00 em mercadorias tributadas.
A segunda é uma consultoria que possui R$ 300.000,00 em folha e encargos.
O faturamento é o mesmo.
O potencial de créditos da estrutura de custos pode ser completamente diferente.
Também existem regras específicas para consumo pessoal, operações com alíquota zero, isenções, regimes diferenciados e outras situações. A análise precisa ser feita despesa por despesa ou, pelo menos, por grupos economicamente semelhantes.
Uma boa prática é construir um mapa de créditos.
A empresa pega os últimos doze meses de gastos e classifica cada categoria em quatro grupos: crédito provável, crédito condicionado, sem crédito típico e tratamento a confirmar.
O objetivo não é fechar antecipadamente a apuração de 2027. É descobrir quanto da estrutura de custos depende de premissas que ainda precisam ser confirmadas.
Quanto mais precisa for essa classificação, melhor será a projeção da margem.
Erro 6 — Continuar formando preço com a lógica antiga
Talvez este seja um dos erros na Reforma Tributária com maior potencial de afetar diretamente o lucro.
Imagine um comércio que há oito anos utiliza o mesmo markup. Sempre que compra um produto por R$ 100,00, aplica determinado multiplicador e chega ao preço de venda.
O método pode funcionar enquanto a estrutura econômica permanece parecida.
Quando créditos, tributos e custo líquido mudam, continuar utilizando o mesmo markup pode deixar de produzir a margem esperada.
A Reforma Tributária exige que o preço seja reconstruído a partir do custo econômico, e não simplesmente reajustado adicionando novos tributos.
Considere uma mercadoria com custo bruto de R$ 120,00. Se a empresa possui R$ 25,00 de créditos efetivamente recuperáveis, seu custo econômico não deve ser analisado da mesma maneira que o de uma mercadoria de R$ 120,00 sem esses créditos.
O primeiro passo é determinar o custo líquido.
Depois entram fretes, comissões, taxas financeiras, despesas variáveis e margem desejada. A tributação da operação precisa ser incorporada conforme as regras aplicáveis.
O erro acontece quando a empresa pega o preço atual, adiciona uma estimativa de IBS e CBS e acredita que preservou o resultado.
O preço atual já contém os efeitos dos tributos atuais. Parte deles será substituída ao longo da transição.
A empresa que simplesmente acrescentar o novo sistema sobre a estrutura antiga pode aumentar demais o preço e perder competitividade. Ou pode fazer o oposto: subestimar o novo custo e vender com margem insuficiente.
A relação entre preço e Reforma precisa ser medida dentro da DRE.
Se um produto era vendido por R$ 500,00 com margem de contribuição de 25% e a simulação futura mostra margem de 17%, existe uma decisão empresarial a ser tomada antes de mudar a etiqueta.
Quanto o mercado aceita? É possível reduzir o custo? Existe fornecedor melhor? O desconto máximo precisa mudar? A comissão continua adequada?
Precificação é onde a legislação encontra o consumidor.
Erro 7 — Escolher fornecedores pelo valor bruto da nota e ignorar o custo líquido
Esse erro está diretamente relacionado ao anterior, mas merece ser analisado separadamente porque pode mudar a estratégia de compras.
Considere dois fornecedores vendendo a mesma mercadoria.
O primeiro oferece preço de R$ 100.000,00 e a operação gera R$ 10.000,00 de créditos aproveitáveis.
O segundo cobra R$ 105.000,00 e gera R$ 22.000,00 de créditos.
O custo econômico simplificado do primeiro é R$ 90.000,00.
No segundo, R$ 83.000,00.
Quem olha apenas para o preço de compra escolhe o fornecedor de R$ 100.000,00 e aparentemente economiza R$ 5.000,00.
Depois dos créditos, a decisão custou R$ 7.000,00.
Esse tipo de situação ajuda a explicar por que os erros na Reforma Tributária não serão necessariamente cometidos pelo setor fiscal. Compras pode tomar uma decisão aparentemente excelente e prejudicar a margem por não possuir uma informação tributária.
O processo de cotação pode precisar evoluir.
Além de preço, prazo e frete, algumas empresas passarão a comparar custo líquido.
Isso não significa escolher sempre o fornecedor que gera mais créditos. Existem qualidade, prazo, risco comercial e diversas outras variáveis. Significa apenas que crédito passa a ser parte da equação.
Em operações B2B, essa lógica também aparece do outro lado. Os clientes poderão analisar quanto crédito recebem ao comprar da empresa.
Ou seja, o regime tributário e a qualidade fiscal podem passar a influenciar tanto compras quanto vendas.
Erro 8 — Achar que o Simples Nacional está fora da Reforma Tributária
Este é um erro particularmente importante em setembro de 2026.
O Simples Nacional continua existindo, mas IBS e CBS passam a integrar sua estrutura a partir de 2027. Além disso, as empresas optantes podem avaliar, nas condições regulamentadas, o recolhimento dos dois tributos pelo regime regular, mantendo o Simples para os demais componentes.
A Receita Federal e o Ministério da Fazenda informam que está aberto de 1º a 30 de setembro de 2026 o prazo relevante para a escolha do modelo de recolhimento de IBS e CBS para o primeiro semestre de 2027. Quem já está no Simples e não optar pelo regime regular mantém IBS e CBS dentro da sistemática simplificada nesse período. Existe ainda previsão de nova janela em março de 2027 para o segundo semestre.
Ignorar essa análise é um dos erros na Reforma Tributária que pode afetar principalmente empresas B2B.
Imagine duas pequenas empresas do Simples com faturamento semelhante.
A primeira é uma loja que vende quase exclusivamente para consumidores finais.
A segunda é uma pequena indústria que vende toda a produção para grandes empresas.
Na primeira, simplicidade e preço final podem ter grande peso.
Na segunda, créditos das compras e créditos gerados aos clientes podem tornar a análise do regime regular de IBS e CBS muito mais relevante.
A decisão não deve ser tomada porque “sempre fomos do Simples”.
Também não deve ser tomada porque alguém afirmou genericamente que o regime híbrido será melhor.
É necessário simular.
Quanto a empresa pagará? Quanto de crédito terá? Qual será o custo administrativo adicional? Quanto de crédito entregará ao cliente? Qual será a margem em cada cenário?
Neste mês, essa não é uma discussão acadêmica. É planejamento com prazo.
Erro 9 — Ignorar o impacto do split payment e do capital de giro
Uma empresa pode acertar o cálculo do imposto, o preço e os créditos e ainda enfrentar dificuldade financeira.
Isso acontece porque resultado e caixa são coisas diferentes.
O split payment previsto na regulamentação permite que CBS e IBS sejam segregados na liquidação financeira em operações abrangidas pelo mecanismo. O Decreto nº 12.955/2026 regulamenta o tema e prevê implantação gradual em pelo menos duas etapas.
Para entender o impacto, imagine uma empresa que receba R$ 1.000.000,00 por mês. Parte desse valor corresponde a tributos que somente serão pagos posteriormente. Durante alguns dias, o dinheiro fica disponível no banco e acaba financiando estoque, fornecedores, folha ou outras despesas.
Economicamente, o dinheiro não é lucro.
Financeiramente, está temporariamente disponível.
Se a segregação ocorrer mais próxima da liquidação, essa disponibilidade pode diminuir.
O erro é imaginar que isso será apenas uma mudança na forma de recolher imposto.
Para empresas com caixa apertado, pode representar uma nova necessidade de capital de giro.
Considere uma empresa que utilize, em média, R$ 150.000,00 desse intervalo financeiro para sustentar a operação. Se precisar substituir o recurso por crédito bancário a 1,8% ao mês, surge uma despesa aproximada de R$ 2.700,00 mensais, antes de considerar tarifas e outros custos.
Em doze meses, utilizando cálculo simples, são R$ 32.400,00.
O imposto pode não ter aumentado R$ 32.400,00.
O custo financeiro aumentou.
É assim que a Reforma pode afetar a margem por caminhos indiretos.
A preparação precisa calcular quanto do caixa atual é realmente capital próprio e quanto existe apenas porque tributos e fornecedores são pagos depois dos recebimentos.
Erro 10 — Acreditar que tudo muda em 2027 e que depois a transição termina
O último dos grandes erros na Reforma Tributária é enxergar 2027 como um evento isolado.
A transição é longa.
Em 2026 existe a fase operacional de implantação e testes. Em 2027 ocorre a substituição de PIS e Cofins pela CBS dentro do novo modelo. A transição de ICMS e ISS para IBS avança nos anos seguintes até a conclusão do processo em 2033.
Isso significa que uma simulação realizada para 2027 não será necessariamente válida para 2029 ou 2032.
Uma empresa de Santa Catarina que hoje possui tratamento específico de ICMS pode enfrentar impactos diferentes conforme o IBS cresce e o ICMS é reduzido. Um contrato assinado agora e válido por cinco anos atravessará diferentes fases do sistema.
O planejamento precisa ser plurianual.
Imagine uma empresa que projete margem de 8% para 2027 e conclua que está confortável. Quando a transição do ICMS avançar, sua carga efetiva muda e a margem cai para 6%. Se ninguém revisar o cenário, a empresa só perceberá no resultado.
O ideal é criar pelo menos três horizontes.
O primeiro é operacional: o que precisa estar pronto agora.
O segundo é 2027: como fica a empresa com CBS e as regras aplicáveis daquele ano.
O terceiro é estrutural: como o negócio tende a se comportar à medida que a substituição de ICMS e ISS pelo IBS avança.
A Reforma Tributária não é uma virada de chave.
É uma migração.
O erro por trás dos outros dez: não conhecer os próprios números
Embora este artigo tenha dez erros, existe um problema que aparece em quase todos: falta de informação gerencial.
Uma empresa que não sabe sua margem por produto terá dificuldade para reprecificar. Quem não conhece o custo líquido não consegue comparar fornecedores. Quem não conhece a composição das despesas não consegue estimar créditos. Quem não controla o ciclo financeiro não sabe quanto capital de giro precisará.
Por isso, talvez a principal preparação seja melhorar a contabilidade gerencial.
Considere uma empresa que sabe apenas que faturou R$ 1.000.000,00 no mês e pagou R$ 120.000,00 em tributos.
Esses dois números são insuficientes.
A administração deveria conhecer pelo menos custo bruto, créditos, custo líquido, despesas variáveis, margem de contribuição, despesas fixas, resultado operacional, despesas financeiras e margem líquida.
Quando esses indicadores existem, a Reforma pode ser simulada dentro da operação.
Quando não existem, qualquer planejamento dependerá de médias e suposições.
Quanto pode custar um erro aparentemente pequeno?
Imagine uma empresa com faturamento anual de R$ 20.000.000,00 e margem líquida de 5%.
Lucro anual:
R$ 1.000.000,00.
Agora suponha que uma combinação entre créditos não aproveitados, preços inadequados e aumento de custos gere impacto de apenas 0,5% sobre a receita.
Impacto anual:
R$ 100.000,00.
Em relação ao faturamento, 0,5% parece pequeno.
Em relação ao lucro, representa 10%.
Se o impacto for de 1% da receita, o prejuízo chega a R$ 200.000,00, equivalente a 20% do lucro original.
Essa comparação explica por que os erros na Reforma Tributária precisam ser avaliados pelo efeito sobre o resultado, e não apenas pela diferença percentual do imposto.
Um diagnóstico simples para saber se sua empresa está em risco
Faça dez perguntas.
Seu ERP já foi efetivamente testado com as novas regras?
Os produtos de maior faturamento tiveram o cadastro revisado?
A empresa conhece o custo líquido das principais compras?
Existe um mapa de potenciais créditos de IBS e CBS?
Os fornecedores mais relevantes foram analisados?
Os preços foram simulados para 2027?
A empresa sabe quanto de margem perderia se não reajustasse os preços?
O modelo do Simples para 2027 foi analisado, quando aplicável?
Existe projeção do impacto financeiro do split payment?
Há um responsável interno acompanhando a transição?
Se a maioria das respostas for negativa, a empresa provavelmente ainda está tratando a Reforma como um assunto futuro.
Como evitar os erros na Reforma Tributária nos próximos 90 dias
O primeiro mês deve ser utilizado para organizar dados. A empresa precisa extrair faturamento, compras, despesas, produtos, fornecedores e clientes dos últimos doze meses. Também deve identificar os documentos fiscais utilizados e confirmar se o ERP possui cronograma de adaptação compatível com as exigências oficiais.
O segundo mês deve ser utilizado para simulações. É o momento de calcular créditos, custos líquidos, possíveis impactos na margem e diferentes cenários de preço. Empresas do Simples precisam incorporar imediatamente a decisão de 2027, especialmente porque a janela de setembro de 2026 está aberta até o final do mês.
No terceiro mês, a empresa deve transformar as conclusões em ações. Produtos críticos precisam ter preços revistos. Fornecedores relevantes devem ser reavaliados. O caixa deve receber projeções de estresse e o ERP precisa ser testado com diferentes tipos de operação, incluindo vendas, devoluções, cancelamentos e descontos.
O objetivo não é encerrar o projeto em 90 dias.
É entrar em 2027 sabendo quais variáveis precisam ser monitoradas.
Um plano de controle mensal para 2027
Depois do início do novo ano, a empresa deveria comparar previsão e realidade todos os meses.
Não é suficiente verificar se a guia foi paga corretamente.
A reunião gerencial precisa responder se os créditos efetivos ficaram próximos aos projetados, se o custo líquido dos fornecedores mudou, se a margem por categoria permanece saudável e se o fluxo financeiro está se comportando conforme previsto.
Se a empresa imaginava R$ 100.000,00 de créditos e obteve R$ 82.000,00, a diferença precisa ser investigada.
Se determinada categoria deveria produzir margem de 20% e caiu para 14%, o problema precisa ser identificado antes que o volume de vendas multiplique a perda.
Essa rotina transforma a Reforma Tributária em gestão.
Perguntas frequentes sobre erros na Reforma Tributária
Quais são os principais erros na Reforma Tributária?
Entre os principais riscos estão esperar todas as regras para começar, deixar o projeto apenas com o fiscal, não revisar cadastros, comparar somente alíquotas, superestimar créditos, manter a precificação antiga, ignorar o custo líquido dos fornecedores, acreditar que o Simples não será afetado, desconsiderar capital de giro e tratar 2027 como se fosse o final da transição.
Preciso esperar a alíquota definitiva para começar?
Não. Cadastro, ERP, levantamento de fornecedores, análise de clientes, contratos e diagnóstico financeiro podem ser trabalhados independentemente da alíquota final.
Um ERP atualizado elimina os erros na Reforma Tributária?
Não. O sistema depende da qualidade das informações cadastradas. NCM, regras fiscais, clientes, fornecedores e operações precisam estar corretos para que a automação funcione adequadamente.
Toda compra gera crédito de IBS e CBS?
Não. O crédito depende das regras aplicáveis à aquisição, da tributação da operação e das condições previstas na legislação. Não é recomendável aplicar uma alíquota genérica sobre todas as despesas.
Folha de pagamento gera crédito de IBS e CBS?
Salários não constituem aquisição tributada por IBS e CBS e não geram o crédito típico do IVA.
O fornecedor mais barato continuará sendo o melhor?
Não necessariamente. O correto é comparar, quando relevante, o custo líquido depois dos créditos, além de preço, prazo, qualidade e demais condições comerciais.
Empresas do Simples precisam se preparar?
Sim. CBS e IBS passam a fazer parte do Simples a partir de 2027, e existe a possibilidade de escolha do regime regular dos dois tributos nas condições regulamentadas. Em setembro de 2026 está aberta a janela referente ao primeiro semestre de 2027.
Qual é o prazo atual do Simples para 2027?
Para as opções abrangidas pelas novas regras, o período vai de 1º a 30 de setembro de 2026. A Receita também informa possibilidade de cancelamento das opções dentro do prazo regulamentado até 30 de novembro de 2026.
O split payment vai aumentar o imposto?
O mecanismo está relacionado à forma de extinção e recolhimento dos débitos e não significa, por si só, aumento da alíquota. Entretanto, pode alterar a disponibilidade de caixa e, indiretamente, aumentar despesas financeiras em empresas dependentes daquele intervalo. A implementação é gradual.
A empresa deve rever preços antes de 2027?
Deve, pelo menos, simular. Se a estrutura de custos e créditos mudar, o preço atual pode deixar de produzir a margem desejada.
A Reforma termina em 2027?
Não. 2027 é uma etapa importante, mas a transição continua nos anos seguintes.
Qual é a melhor maneira de evitar erros na Reforma Tributária?
Tratar a mudança como projeto empresarial, utilizando dados reais da empresa e integrando contabilidade, fiscal, financeiro, compras, comercial e tecnologia.
Conclusão: os maiores erros na Reforma Tributária podem acontecer antes da primeira guia
Quando uma empresa pensa em risco tributário, normalmente imagina uma guia calculada incorretamente, uma declaração atrasada ou uma fiscalização.
Na Reforma Tributária, parte dos maiores riscos pode aparecer muito antes disso.
O erro pode nascer na classificação do produto. Depois chegar à nota fiscal, alterar o crédito, distorcer o custo, contaminar a precificação e terminar reduzindo a margem. Quando a contabilidade identificar o resultado no fechamento mensal, a empresa talvez já tenha repetido a mesma operação milhares de vezes.
Também pode acontecer no fornecedor. O setor de compras comemora uma redução de R$ 5.000,00 no preço, mas a empresa perde R$ 12.000,00 em créditos e termina economicamente pior.
Ou no financeiro. O imposto não aumenta, mas a disponibilidade diminui e a empresa passa a antecipar recebíveis todos os meses, criando uma despesa financeira que consome parte do lucro.
É dessa forma que os erros na Reforma Tributária podem ultrapassar o departamento fiscal.
Em setembro de 2026, as empresas já possuem informações suficientes para começar um projeto sério de transição. A Receita e o CGIBS publicaram cronogramas de documentos fiscais, o ambiente de 2026 está sendo utilizado para implantação e testes e empresas do Simples Nacional possuem decisões em andamento para 2027.
A empresa não precisa saber hoje cada detalhe que valerá em 2033.
Precisa saber quais decisões pode tomar hoje para não chegar despreparada a 2027.
Revisar cadastro.
Conhecer margem.
Mapear créditos.
Reavaliar fornecedores.
Testar o ERP.
Projetar caixa.
Simular preços.
Analisar o regime tributário.
Essas ações são muito mais importantes do que tentar adivinhar uma única alíquota.
Para empresas de Araranguá, Criciúma e outras regiões de Santa Catarina, a Sulcontábil pode estruturar essa preparação utilizando os dados reais da operação, com análise de IBS e CBS, créditos, cadastro, precificação, Simples Nacional, fluxo de caixa e planejamento tributário.
A melhor forma de evitar os erros na Reforma Tributária é substituir opiniões por números.
Porque, no final, a Reforma não será avaliada pelo número de reuniões que a empresa realizou.
Será avaliada pelo que aconteceu com sua margem, seu caixa e sua competitividade.
Sobre o autor
Everaldo Pereira Costa
Contador — CRC/SC SC017622O3
Conteúdo elaborado sob perspectiva contábil, tributária, financeira e empresarial, considerando a legislação e as orientações oficiais disponíveis em setembro de 2026. A implementação da Reforma Tributária continua sujeita a atos técnicos, regulamentações e atualizações operacionais, por isso cada empresa deve revisar periodicamente suas premissas e considerar as particularidades de sua atividade.